
伍德里奇11计量经济学绪论
获取数据
利用模型进行控 制或制定政策
预报或预测
假设检验
计量经济模型参 数估计
(一)模型的设定
凯恩斯消费理论
1、理论或假说的陈述
凯恩斯:“基本的心理定律是,通 常或平均而言,人们倾向于随着他们收 入的增加而增加其消费,但比不上收入 增加的那么多”
2、理论的数学模型的设定
C 1 2Y
0 2 1
3、理论的计量经济模型的设定
C 1 2Y
(二)样本数据的收集
数据类型
截面数据 (cross-section data)
时间序列数据 (time series data)
面板数据 (panel data)
截面数据(Cross-sectional Data)
• Stochastic Sampling Data – 经典计量模型理论以该类数据为基础
⑶ 计量经济学检验
由计量经济学理论决定。包括: 异方差性检验(Heteroskedasticity) 序列相关性检验(Serial Correlation) 共线性检验(Multi-collinearity)
经济学 经济
经济学
统计学
数理经济学与计量经济学的区别和联系
数理经济学主要是用数学形式 (方程式) 表述经 济理论而不去问理论的可度量性或其经验方面 的可论证性。
计量经济学的兴趣则主要在于对经济理论的经 验论证上。
经济统计学与计量经济学之间的区别与联系 经济统计学主要是收集、加工并通过图或表的 形式展现经济数据。
要求对同一单位不同时期的重复观测。
混合横截面数据(pooled cross section data)
把不同年份的横截面数据混合起来,既有横 截面数据的特点,又有时间序列数据的特点。
对混合横截面数据的分析与对标准横截面数 据的分析十分相似。实际上,除了能扩大样 本容量之外,混合横截面分析通常是为了让 我们看出一个基本关系如何随时间而变化。
时间序列数据指对一个变量按照不同时 间取值的一组观测结果。
Avgmin: 当年的最低工资; avgcov: 最低工资的覆盖率(最低工资法所涵盖的工人占工人总数的 百分比); unemp: 失业率;
gnp: 国民生产总值。
面板数据(Panel Data)
面板数据 (panel data) 指对相同的横截面单元在时 间轴上进行跟踪调查的数据。
(三)模型参数的估计
⑴ 各种模型参数估计方法 • LS, Least Squares Estimation
– OLS, GLS, 2SLS, 3SLS – NLS
• ML, Maximum Likelihood Estimation
– ML, LIML, FILM
• MM, Method of Moments
计量经济学则是在加工处理过的数据的基础上 对变量之间的经济关系进行分析。
数理统计学与计量经济学之间的联系与区别
数理统计学是数学的一个分支,它是一门数学 工具。它应用于经济学就形成了计量经济学, 作为一门数学工具,它可以应用到许多领域。
• 应用研究广泛开展
– 以《经济研究》发文数量对比为例
1984—2006年 3143篇论文的
截面数据(cross-section data)指对一个变量 或多个变量在同一时间里收集的数据。
gpcrgdp: 真实人均GDP的平均增长率; govcons60: 政府消费占GDP的比重; second60: 成人中受过中等教育的比重。
时间序列数据(Time-series Data)
• Stationary Time Series – 适合于经典计量模型
1984 1986 1988 1990 1992 1994 1996 1998 2000 2002 2004 2006
比例 年份
二、建立计量经济学模型的步骤
(一)理论模型的设计 (二)样本数据的收集 (三)模型参数的估计 (四)模型的检验
理论或假说的陈 述
理论的数学模型 的设定
理论的计量经济 模型定
统计分析
200 180 160 140 120 100
80 60 40 20
0
1984 1987 1990 1993 1996 1999 2002 2005
论文总数
应用计量 研究论文 数
年份
• 应用研究广泛开展
– 以《经济研究》发文数量对比为例
应用计量论文占论文总数的比例 % 60 50 40 30 20 10 0
– IV, GMM
⑵ 如何选择模型参数估计方法
需要对模型进行识别和检验,然后确定估计方法
⑶ 关于应用软件的使用
课堂教学结合Eviews 能够熟练使用一种
(四)模型的检验
⑴ 经济意义检验 根据拟定的符号、大小、关系,对参数估计结 果的可靠性进行判断。
⑵ 统计检验
由数理统计理论决定。包括: 拟合优度检验(Coefficient of Determination) 总体显著性检验(Overall Significance of Regression) 变量显著性检验(Significance of Variables)
计量经济学是研究经济定律的经验判定。 ---《Principles of Econometrics》
计量经济学的主要目标是推动研究经济问题的理论 定量方法与经验定量方法的统一。
---《Econometrica》
Frisch (弗里希):计量经济学是经济理论、统计学、 数学统计学
第一章 绪论
一、计量经济学 二、经典计量经济学模型的建模步骤 三、计量经济学模型的应用
一、计量经济学 (Econometrics)
• 经济学的一个分支学科
○ 20世纪20年代末30年代初诞生 – 1926年挪威经济学家R.Frisch提出Econometrics – 1930年成立世界计量经济学会 – 1933年创刊《Econometrica》《计量经济学刊》
○ 20世纪40、50年代的大发展和60年代的扩张 ○ 20世纪70年代的批评和反思(Lucas 、Sarget、 Sims) ○ 20世纪70年代末以来非经典(现代)计量经济学的发展
• 定义
计量经济学可以定义为这样的社会科学:它把经济
理论、数学和统计学推断作为工具,应用于经济现
象的分析。
---《Econometrics Theory》
伍德里奇1.1 计量经济学绪论

时间序列数据(Time-series Data)
• Stationary Time Series – 适合于经典计量模型
时间序列数据指对一个变量按照不同时 间取值的一组观测结果。
Avgmin: 当年的最低工资; avgcov: 最低工资的覆盖率(最低工资法所涵盖的工人占工人总数的 百分比); unemp: 失业率; gnp: 国民生产总值。
• Stochastic Sampling Data – 经典计量模型理论以该类数据为基础
截面数据(cross-section data)指对一个变量 或多个变量在同一时间里收集的数据。
gpcrgdp: 真实人均GDP的平均增长率; govcons60: 政府消费占GDP的比重; second60: 成人中受过中等教育的比重。
– 1933年创刊《Econometrica》《计量经济学刊》
○ 20世纪40、50年代的大发展和60年代的扩张 ○ 20世纪70年代的批评和反思(Lucas 、Sarget、 Sims)
○ 20世纪70年代末以来非经典(现代)计量经济学的发展
• 定义
计量经济学可以定义为这样的社会科学:它把经济 理论、数学和统计学推断作为工具,应用于经济现 象的分析。 ---《Econometrics Theory》 计量经济学是研究经济定律的经验判定。 ---《Principles of Econometrics》 计量经济学的主要目标是推动研究经济问题的理论 定量方法与经验定量方法的统一。 ---《Econometrica》
(四)模型的检验
⑴ 经济意义检验
根据拟定的符号、大小、关系,对参数估计结 果的可靠性进行判断。
⑵ 统计检验
由数理统计理论决定。包括: 拟合优度检验(Coefficient of Determination) 总体显著性检验(Overall Significance of Regression) 变量显著性检验(Significance of Variables)
伍德里奇计量经济学课件 (11)

5 of 89
动因:优点
n
如果影响y的其它因素与x不相关,则改变x 可以保证u不变,从而x对y的影响可以被识 别出来。 多元回归分析更适合于其它条件不变情况 下的分析,因为多元回归分析允许我们明 确地控制许多其它也同时影响因变量的因 素。
Introductory Econometrics 6 of 89
n
Introductory Econometrics
8 of 89
动因:一个例子
n
考虑一个简单版本的解释教育对小时工 wage b 0 b1educ b 2 exper u 资影响的工资方程。
• exper:在劳动力市场上的经 历,用年衡量
n
在这个例子中,“在劳动力市场上的经 历”被明确地从误差项中提出。
Introductory Econometrics
22 of 89
“排除其它变量影响”(续)
上述方程意味着:将y同时对x1和x2回 归得出的x1的影响与先将x1对x2回归得 到残差,再将y对此残差回归得到的x1 的影响相同。 n 这意味着只有x1中与x2不相关的部分与 y有关,所以在x2被“排除影响”之后, 我们再估计x1对y的影响。
过原点的回归
y b1 x1 b 2 x2 b k x k x b x b x b y
1 1 2 2 k k
2
x b x b x ) min y ( b i 1 i 1 2 i 2 k ik
i 1
n
ˆ b ˆ x b ˆ x b ˆ x u ˆ yi b 0 1 i1 2 i2 k ik i
Introductory Econometrics
9 of 89
伍德里奇《计量经济学导论》(第5版)笔记和课后习题详解-第11章 OLS用于时间序列数据的其他问题【

第11章OLS 用于时间序列数据的其他问题11.1复习笔记一、平稳和弱相关时间序列1.平稳和非平稳时间序列平稳时间序列过程,就是概率分布在如下意义上跨时期稳定的时间序列过程:如果从这个序列中任取一个随机变量集,并把这个序列向前移动h 个时期,那么其联合概率分布仍然保持不变。
(1)平稳随机过程对于随机过程{ 1 2 }t x t =:,,…,如果对于每一个时间指标集121m t t t ≤<<⋅⋅⋅<和任意整数h≥1,()12m t t t x x x ⋅⋅⋅,,,的联合分布都与()12 m t h t h t h x x x ++⋅⋅⋅+,,,的联合分布相同,那么这个随机过程就是平稳的。
这种平稳经常称为严平稳,它是从概率分布的角度去定义的。
其含义之一是(取m=1和t 1=1):对所有t=2,3,…,x 1与x t 都有相同的分布。
序列{ 1 2 }t x t =:,,…是同分布的。
不平稳的随机过程称为非平稳过程。
因为平稳性是潜在随机过程而非其某单个实现的性质,所以很难判断所搜集到的数据是否由一个平稳过程生成。
但是,要指出某些序列不是平稳的却很容易。
(2)协方差平稳过程(宽平稳,弱平稳)对于一个具有有限二阶矩()2t E x ⎡⎤∞⎣⎦<的随机过程{ 1 2 }t x t =:,,…,若:(i)E(x t )为常数;(ii)Var(x t )为常数;(iii)对任何t,h≥1,Cov(x t ,x t+h )仅取决于h,而不取决于t,那它就是协方差平稳的。
协方差平稳只考虑随机过程的前两阶矩:这个过程的均值和方差不随着时间而变化,而且,x t 和x t+h 的协方差只取决于这两项之间的距离h,与起始时期t 的位置无关。
由此立即可知x t 与x t+h 之间的相关性也只取决于h。
如果一个平稳过程具有有限二阶矩,那么它一定是协方差平稳的,但反过来未必正确。
由于严平稳的条件比较苛刻,在实际中从概率分布的角度去验证是无法实现的,所以在实际运用中所指的平稳都是指宽平稳,即协方差平稳。
伍德里奇《计量经济学导论》(第4版)笔记和课后习题详解-第1~4章【圣才出品】

Байду номын сангаас
2.假设让你进行一项研究,以确定较小的班级规模是否会提高四年级学生的成绩。
4 / 119
圣才电子书 十万种考研考证电子书、题库视频学习平台
(i)如果你能设定你想做的任何实验,你想做些什么?请具体说明。 (ii)更现实地,假设你能搜集到某个州几千名四年级学生的观测数据。你能得到他们 四年级班级规模和四年级末的标准化考试分数。你为什么预计班级规模与考试成绩存在负相 关关系? (iii)负相关关系一定意味着较小的班级规模会导致更好的成绩吗?请解释。 答:(i)假定能够随机的分配学生们去不同规模的班级,也就是说,在不考虑学生诸如 能力和家庭背景等特征的前提下,每个学生被随机的分配到不同的班级。因此可以看到班级 规模(在伦理考量和资源约束条件下的主体)的显著差异。 (ii)负相关关系意味着更大的班级规模与更差的考试成绩是有直接联系的,因此可以 发现班级规模越大,导致考试成绩越差。 通过数据可知,两者之间的负相关关系还有其他的原因。例如,富裕家庭的孩子在学校 可能更多的加入小班,而且他们的成绩优于平均水平。 另外一个可能性是:学校的原则是将成绩较好的学生分配到小班。或者部分父母可能坚 持让自己的孩子进入更小的班级,而同样这些父母也更多的参与子女的教育。 (iii)鉴于潜在的其他混杂因素(如 ii 所列举),负相关关系并不一定意味着较小的班 级规模会导致更好的成绩。控制混杂因素的方法是必要的,而这正是多重回归分析的主题。
伍德里奇 第十一章
yt yt 1 ut , ut ~ i.i.d .N (0,1) 的两个实现
随机游走过程是单位根(Unit Root)过程的特例。 如果 u t 来自任意一个平稳过程(如平稳的 ARMA 模型) , yt yt 1 ut 称 为单位根过程,也是强相依的。 注意: 强相依与趋势不同:
2 var( yt ) var( y0 ut ut 1 u1 ) t(非常数)
cov(yt,yt h ) E[(ut ut 1 u1 )(ut h ut h 1 u1 )] t 2 ryt,yt h cov(yt,yt h ) var( yt ) var( yt h ) t (当 1 t远较h为大时) t g(t h)
Y
4 2
6 8
Y
0
4
-2
2
-4 -6 -8 -10 -12 10 20 30 40 50 60 70 80 90 100
0 -2 -4 -6 10 20 30 40 50 60 70 80 90 100
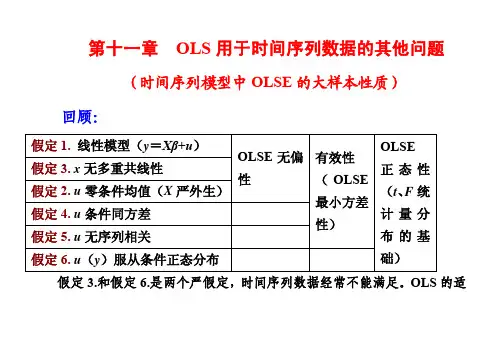
三、有些非平稳序列是弱相依的 1.平稳并不必然意味着弱相依, 但单位根过程生成的非平稳时间序列 (如 上例)一定是强相依的; 2.确定性趋势生成的非平稳序列可以是弱相依的
yt 0 1 x1t 2 x2t ... k xkt ut ,或 yt xt ut
同时,要求 yt 和 xjt 生成自弱相依过程。 (间隔较远的样本点“近乎独立” 地获取观测值) (Stock 等还假定变量平稳性,以代替横截面回归中观测值的 独立同分布假定,为大数定律和中心极限定理的成立提供前提条件。本教材 采用较弱假定,不要求平稳性)
假定 3.和假定 6.是两个严假定,时间序列数据经常不能满足。OLS 的适
计量经济学复习要点185782
计量经济学复习要点参考教材:伍德里奇 《计量经济学导论》第1章 绪论数据类型:截面、时间序列、面板用数据度量因果效应,其他条件不变的概念习题:C1、C2第2章 简单线性回归回归分析的基本概念,常用术语现代意义的回归是一个被解释变量对若干个解释变量依存关系的研究,回归的实质是由固定的解释变量去估计被解释变量的平均值。
简单线性回归模型是只有一个解释变量的线性回归模型。
回归中的四个重要概念1.总体回归模型(Population Regression Model ,PRM)--代表了总体变量间的真实关系。
t t t u x y ++=10ββ2.总体回归函数(Population Regression Function ,PRF )--代表了总体变量间的依存规律。
t t x y E 10)(ββ+=3.样本回归函数(Sample Regression Function ,SRF )--代表了样本显示的变量关系。
tt t e x y ++=10ˆˆββ4.样本回归模型(Sample Regression Model ,SRM )---代表了样本显示的变量依存规律。
tt x y 10ˆˆˆββ+= 总体回归模型与样本回归模型的主要区别是:①描述的对象不同。
总体回归模型描述总体中变量y 与x 的相互关系,而样本回归模型描述所关的样本中变量y 与x 的相互关系。
②建立模型的依据不同。
总体回归模型是依据总体全部观测资料建立的,样本回归模型是依据样本观测资料建立的。
③模型性质不同。
总体回归模型不是随机模型,而样本回归模型是一个随机模型,它随样本的改变而改变。
总体回归模型与样本回归模型的联系是:样本回归模型是总体回归模型的一个估计式,之所以建立样本回归模型,目的是用来估计总体回归模型。
线性回归的含义线性:被解释变量是关于参数的线性函数(可以不是解释变量的线性函数)线性回归模型的基本假设简单线性回归的基本假定:对模型和变量的假定、对随机扰动项u 的假定(零均值假定、同方差假定、无自相关假定、随机扰动与解释变量不相关假定、正态性假定)普通最小二乘法(原理、推导)最小二乘法估计参数的原则是以“残差平方和最小”。
计量经济学-1-绪论
数据类型
❖ 时间序列数据(time series data): 由不同时点或时期观测值所构成,其特点在于: 往往不能满足回归分析的基本假定。
❖ 混合横截面数据(pooled cross-sectional data): 不同年份的横截面数据混合,但不同年份的样本 点不同
❖ 时序横截面数据(panel data): 不同年份的横截面数据混合且每年样本点相同
统计图
1、散点图 2、折线图 3、条形图与直方图
1、散点图
经常用以观察两个变量之间的关系 利用散点图可以判断用以拟合的函数形式
Y
X
1、散点图
Y
X
Y a bln X
2、折线图
经常用以观察一个变量随时间发生变化的规律并进 行不同观察对象的比较
GDP指数(%) 118 116 114 112 110 108 106 104 102 100 98
1996 1555
1993
增加值用水系数 直接用水系数 完全用水系数 考虑占用的完全用水系数 对本地区的完全用水系数(考虑占用)
1500
1000 500 0
农业
662
561
543
241 62
一般工业
267 387 302 25 12
服务业
二、建立计量经济学模型的步骤和要点
理论模型的设计
样本数据的收集
1000.0
1500.0
2000.0
2500.0
3000.0
3500.0
250.0
750.0
1250.0
1750.0
2250.0
2750.0
3250.0
各省级固行定政资产区投投资 资数量的分布
伍德里奇《计量经济学导论》(第5版)笔记和课后习题详解-第11章OLS用于时间序列数据的其他问题【
伍德里奇《计量经济学导论》(第5版)笔记和课后习题详解-第11章OLS用于时间序列数据的其他问题【第11章OLS 用于时间序列数据的其他问题11.1复习笔记一、平稳和弱相关时间序列1.平稳和非平稳时间序列平稳时间序列过程,就是概率分布在如下意义上跨时期稳定的时间序列过程:如果从这个序列中任取一个随机变量集,并把这个序列向前移动h 个时期,那么其联合概率分布仍然保持不变。
(1)平稳随机过程对于随机过程{ 1 2 }t x t =:,,…,如果对于每一个时间指标集121m t t t ≤<<12 m t h t h t h x x x +++,,,的联合分布相同,那么这个随机过程就是平稳的。
这种平稳经常称为严平稳,它是从概率分布的角度去定义的。
其含义之一是(取m=1和t 1=1):对所有t=2,3,…,x 1与x t 都有相同的分布。
序列{ 1 2 }t x t =:,,…是同分布的。
不平稳的随机过程称为非平稳过程。
因为平稳性是潜在随机过程而非其某单个实现的性质,所以很难判断所搜集到的数据是否由一个平稳过程生成。
但是,要指出某些序列不是平稳的却很容易。
(2)协方差平稳过程(宽平稳,弱平稳)对于一个具有有限二阶矩()2t E x ??∞??<的随机过程{ 1 2 }t x t =:,,…,若:(i)E(x t )为常数;(ii)Var(x t )为常数;(iii)对任何t,h≥1,Cov(x t ,x t+h )仅取决于h,而不取决于t,那它就是协方差平稳的。
协方差平稳只考虑随机过程的前两阶矩:这个过程的均值和方差不随着时间而变化,而且,x t 和x t+h 的协方差只取决于这两项之间的距离h,与起始时期t 的位置无关。
由此立即可知x t 与x t+h 之间的相关性也只取决于h。
如果一个平稳过程具有有限二阶矩,那么它一定是协方差平稳的,但反过来未必正确。
由于严平稳的条件比较苛刻,在实际中从概率分布的角度去验证是无法实现的,所以在实际运用中所指的平稳都是指宽平稳,即协方差平稳。
1.伍德里奇计量经济学 绪论
△ 理论计量经济学和应用计量经济学
• 理论计量经济学是以介绍、研究计量经济学的 理论计量经济学是以介绍、 是以介绍 理论与方法为主要内容, 理论与方法为主要内容,侧重于理论与方法的 数学证明与推导,与数理统计联系极为密切。 数学证明与推导,与数理统计联系极为密切。 除了介绍计量经济模型的数学理论基础、 除了介绍计量经济模型的数学理论基础、普遍 应用的计量经济模型的参数估计方法与检验方 法外,还研究特殊模型的估计方法与检验方法, 法外,还研究特殊模型的估计方法与检验方法, 应用了广泛的数学知识。 应用了广泛的数学知识。 • 应用计量经济学则以建立与应用计量经济学模 应用计量经济学则以建立与应用计量经济学模 型为主要内容, 型为主要内容,强调应用模型的经济学和经济 统计学基础, 统计学基础,侧重于建立与应用模型过程中实 际问题的处理。 际问题的处理。 • 本课程是二者的结合,侧重应用。 本课程是二者的结合,侧重应用。 是二者的结合
• 经典计量经济学在理论方法方面特征是: 经典计量经济学在理论方法方面特征是: 在理论方法方面特征是 模型类型—随机模型 随机模型; ⑴ 模型类型 随机模型; 模型导向—理论导向 理论导向; ⑵ 模型导向 理论导向; 模型结构—线性或者可以化为线性 线性或者可以化为线性, ⑶ 模型结构 线性或者可以化为线性,因果分 解释变量具有同等地位, 析,解释变量具有同等地位,模型具有明确的 形式和参数; 形式和参数; 数据类型—以时间序列数据或者截面数据为 ⑷ 数据类型 以时间序列数据或者截面数据为 样本, 样本,被解释变量为服从正态分布的连续随机 变量; 变量; 估计方法—仅利用样本信息 仅利用样本信息, ⑸ 估计方法 仅利用样本信息,采用最小二乘 方法或者最大似然方法估计模型。 方法或者最大似然方法估计模型。
绪论计量经济学
回归分析是关于研究一个叫做因变量的变量对另一个或多个叫做解释变量的变量的依赖关系,其用意在于通过后者(在重复抽样中)的已知或设定值,去估计和(或)预测前者的(总体)均值
第18页/共70页
(5)计量经济模型的估计
估计方法:回归分析利用回归分析方法和数据,我们得到参数1和2的估计值分别为430.15和0.4611Y顶上的帽子(hat)符号表示一种估计值。意义:在1985-2003年期间,斜率系数(即MPC)约为0.46,表明在此样本期间,收入每增加一元,平均而言,消费支出将增加0.46元。“平均而言”的意思是说,消费和收入之间并没有准确的关系。
第33页/共70页
§2 例子
第34页/共70页
一、单一方程
一、单一方程:商品市场需求量 (一)模型设计1.经济理论模型:公式化,提供变量关系需求量D—价格P 收入Y 相关产品价格(如汽车与汽油) 替代产品价格(如柴油与汽油) 消费者偏好等
第21页/共70页
(7)预测
用回归模型预测2005年中国的消费支出。假定2005年GDP增长率为8%,则2005年GDP总量将达到147436亿元。预期消费支出是多少?
第22页/共70页
收入乘数(M)
假定政策改变,投资有所下降,其对经济的影响将如何?宏观经济理论告诉我们,投资支出每改变1元,收入的改变由收入乘数(M)决定:M=1/(1-MPC)=1/(1-0.46)=1.85投资减少(增加)1元,最终导致收入减少(增加) 1.85元(注意,乘数的实现需要时间)。
第26页/共70页
二、发展
1926年,挪威经济学家费里希(R.Frisch)仿照生物计量学(Biometrics)一词提出了计量经济学(Econometrics)。1930年12月,费里希、丁伯根(荷兰,J.Tinbergen)等在美国发起了国际计量经济学会。1933年,创刊学会杂志Econometria。1969年,首届诺贝尔经济学奖授予费里希和丁伯根,表彰他们“发展了经济分析过程的动态模型,并使之实用化。