
专项附加扣除宣讲会
个税专项附加扣除宣传辅导案例

个税专项附加扣除宣传辅导案例
拿着图表的人不是领导,不是税务干部,而是一位会计——浙江晶盛机电股份有限公司的财务负责人章文勇。这家公司是一家专业从事半导体、光伏设备的研发及制造的高新技术企业。
“在起征点变化之前,我们公司需要交个人所得税的人数占全体员工的75.77%。10月以来,新个税法过渡期政策实行,几乎是一半以上的人不用再交个人所得税了。据测算,我们公司的高管人员所交个所税额平均下降12.11%,8-9级人员下降46.53%,5-7级人员下降12.14%,5级以下人员下降45.36%。”章文勇脸上洋溢着满满的笑容。
“现在,个税改革第二步攻坚战已经打响,我们公司更是积极响应。”说罢,章文勇立刻举起了手中的图纸,向与会的其他人骄傲地展示。
这是一张树状图。大家都兴致盎然地听起了章文勇的介绍。
“政策发布后,我们公司马上就接受到了来自税务干部的培训辅导,在他们的帮助下,我们第一时间制作了工作方案,创建了这个税专项扣除‘树状图’工作模式。”
“首先,财务部是‘树根’,对个税专项附加扣除政策进行浅显易懂的图解梳理,将政策讲解图片、PPT以及《个人所得税专项附加扣除采集表》下发给人事部门,这个PPT里面全面介绍了每项专项附加扣除的条件标准和能享受的扣除金额,并附上了我们财务部门解答人员的电话与二维码,便于各位同事能够直接联系我们进行咨询。其次,人事部门是‘树干’,将政策解读内容与采集表下发至各个部门进行宣传推广与信息采集。最后,每一部门设一名个税联络员为‘树结’,专门承接由人事部门下发的学习材料与表格,并组织本部门人员进行集中或分散形式的学习与填报……”
这种有条不紊的模式得到了督导组的一致好评。
专家讲座个人所得税(2篇)

第1篇
主讲人:税务专家 张华
一、讲座背景
个人所得税作为我国税收体系中的重要组成部分,对于调节收入分配、促进社会公平具有重要意义。随着我国经济的快速发展,个人所得税制度也在不断优化和完善。为了帮助广大纳税人更好地了解个人所得税的相关政策,正确进行税务筹划,本讲座将深入解析个人所得税的相关知识,并提供实务操作指导。
二、个人所得税概述
1. 个人所得税的定义
个人所得税是指个人从各种来源取得的所得,按照国家税法规定缴纳的税款。个人所得税的征收对象为我国境内有住所,或者无住所而在境内居住满一年的个人。
2. 个人所得税的征收原则
(1)超额累进税率原则:即税率随应纳税所得额的增加而递增。
(2)源泉扣缴原则:即个人所得税由支付所得的单位或个人代扣代缴。
(3)按月或按次计征原则:即个人所得税按月或按次计征。
3. 个人所得税的征收范围
个人所得税的征收范围包括工资、薪金所得,个体工商户的生产、经营所得,对企事业单位的承包经营、承租经营所得,劳务报酬所得,稿酬所得,特许权使用费所得,利息、股息、红利所得,财产租赁所得,财产转让所得,偶然所得等。
三、个人所得税的计算方法
1. 工资、薪金所得
(1)应纳税所得额=工资、薪金所得-起征点(5000元/月)
(2)应纳税额=应纳税所得额×适用税率-速算扣除数
2. 个体工商户的生产、经营所得
(1)应纳税所得额=收入总额-成本、费用及损失 (2)应纳税额=应纳税所得额×适用税率-速算扣除数
3. 劳务报酬所得、稿酬所得、特许权使用费所得等
(1)应纳税所得额=收入额×(1-减除费用比例)
(2)应纳税额=应纳税所得额×适用税率-速算扣除数
四、个人所得税的优惠政策
1. 起征点调整
根据我国经济发展和居民收入水平提高的情况,个人所得税起征点已从3500元/月提高至5000元/月。
2. 专项附加扣除
纳税人可以在计算应纳税所得额时,扣除子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老人等六项专项附加扣除。
个人所得税专项扣除培训(2篇)

第1篇
一、培训背景
随着我国个人所得税改革的深入推进,个人所得税专项扣除政策已经正式实施。为了帮助广大纳税人更好地理解和运用这一政策,提高个人所得税申报的准确性和便捷性,特举办本次个人所得税专项扣除培训。本次培训旨在让纳税人了解个人所得税专项扣除的概念、范围、计算方法以及申报流程等,确保纳税人能够依法享受专项扣除政策带来的税收优惠。
二、培训对象
本次培训面向所有需要申报个人所得税的纳税人,包括企事业单位员工、个体工商户、自由职业者等。
三、培训内容
1. 个人所得税专项扣除概述
(1)个人所得税专项扣除的概念
个人所得税专项扣除是指根据国家规定,纳税人在计算应纳税所得额时,可以从其综合所得中扣除一定金额的支出,以减轻纳税人的税负。
(2)个人所得税专项扣除的意义
个人所得税专项扣除政策有利于调节收入分配,促进社会公平,提高个人所得税制度的科学性和合理性。
2. 个人所得税专项扣除的范围
个人所得税专项扣除包括以下几类:
(1)子女教育支出
纳税人为子女接受学前教育和学历教育发生的支出,可以按照规定标准进行专项扣除。
(2)继续教育支出
纳税人在中国境内接受学历(学位)继续教育、职业技能培训或者资格鉴定,发生的支出可以按照规定标准进行专项扣除。 (3)大病医疗支出
纳税人在中国境内发生符合规定的医药费用支出,可以按照规定标准进行专项扣除。
(4)住房贷款利息支出
纳税人在中国境内发生住房贷款利息支出,可以按照规定标准进行专项扣除。
(5)住房租金支出
纳税人在中国境内发生住房租金支出,可以按照规定标准进行专项扣除。
(6)赡养老人支出
纳税人为赡养父母、子女或其他法定赡养人发生的支出,可以按照规定标准进行专项扣除。
3. 个人所得税专项扣除的计算方法
(1)子女教育支出
子女教育专项扣除按照每个子女每月1000元的标准进行扣除,每年最高扣除12000元。
(2)继续教育支出
继续教育专项扣除按照每年4800元的标准进行扣除,学历(学位)继续教育支出每月扣除400元,职业技能培训或资格鉴定支出每月扣除360元。
个人所得税培训发言稿(3篇)

第1篇
大家好!今天,我非常荣幸能在这里为大家进行个人所得税的培训。个人所得税是我国税收体系中的重要组成部分,关系到每一位纳税人的切身利益。为了提高大家的税收意识和依法纳税的能力,我将从个人所得税的基本概念、税法规定、申报缴纳流程等方面进行讲解。希望通过本次培训,大家能够更好地了解个人所得税,做到依法纳税,合理享受税收优惠政策。
一、个人所得税的基本概念
个人所得税是以个人取得的各项应税所得为征税对象,按照一定的税率和税法规定计算征收的一种税。在我国,个人所得税的征收范围包括工资、薪金所得、个体工商户的生产、经营所得、对企事业单位的承包经营、承租经营所得、劳务报酬所得、稿酬所得、特许权使用费所得、利息、股息、红利所得、财产租赁所得、财产转让所得、偶然所得等。
二、个人所得税的税法规定
1. 税率
我国个人所得税实行超额累进税率,根据不同应税所得额,设置7个税率档次。具体如下:
(1)不超过3,000元的部分,税率为3%;
(2)3,000元至12,000元的部分,税率为10%;
(3)12,000元至25,000元的部分,税率为20%;
(4)25,000元至35,000元的部分,税率为25%;
(5)35,000元至55,000元的部分,税率为30%;
(6)55,000元至80,000元的部分,税率为35%;
(7)80,000元以上的部分,税率为45%。
2. 速算扣除数
根据税率档次,对应每个档次设置一个速算扣除数。速算扣除数是指按照超额累进税率计算应纳税所得额时,从应纳税所得额中直接扣除的数额。具体如下:
(1)3,000元以下的部分,速算扣除数为0; (2)3,000元至12,000元的部分,速算扣除数为210;
(3)12,000元至25,000元的部分,速算扣除数为1410;
(4)25,000元至35,000元的部分,速算扣除数为2660;
(5)35,000元至55,000元的部分,速算扣除数为4410;
个人所得税专项附加扣除培训讲义
一、预扣预缴与汇算清缴
(一)工资薪金:累计预扣法
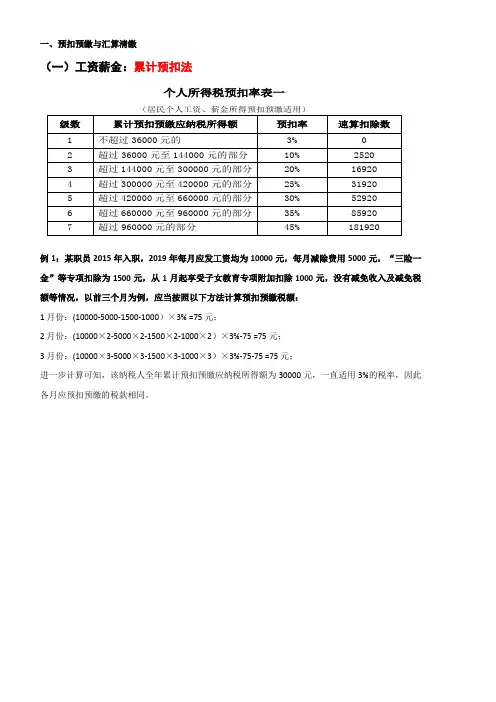
例1:某职员2015年入职,2019年每月应发工资均为10000元,每月减除费用5000元,“三险一金”等专项扣除为1500元,从1月起享受子女教育专项附加扣除1000元,没有减免收入及减免税额等情况,以前三个月为例,应当按照以下方法计算预扣预缴税额:
1月份:(10000-5000-1500-1000)×3% =75元;
2月份:(10000×2-5000×2-1500×2-1000×2)×3%-75 =75元;
3月份:(10000×3-5000×3-1500×3-1000×3)×3%-75-75 =75元;
进一步计算可知,该纳税人全年累计预扣预缴应纳税所得额为30000元,一直适用3%的税率,因此各月应预扣预缴的税款相同。
个人所得税预扣率表一
(居民个人工资、薪金所得预扣预缴适用)
级数 累计预扣预缴应纳税所得额 预扣率 速算扣除数
1 不超过36000元的 3% 0
2 超过36000元至144000元的部分 10% 2520
3 超过144000元至300000元的部分 20% 16920
4 超过300000元至420000元的部分 25% 31920
5 超过420000元至660000元的部分 30% 52920
6 超过660000元至960000元的部分 35% 85920
7 超过960000元的部分 45% 181920
(二)其他三项劳动性所得:按次预扣法
个人所得税预扣率表二
(居民个人劳务报酬所得预扣预缴适用)
级数 预扣预缴应纳税所得额 预扣率 速算扣除数
1 不超过20000元的 20% 0
2 超过20000元至50000元的部分 30% 2000
3 超过50000元的部分 40% 7000
二、全年一次性奖金:延续至2021年12月31日
2021年12月31日前,不并入当年综合所得,以全年一次性奖金收入除以12个月得到的数额,按照本通知所附按月换算后的综合所得税率表(以下简称月度税率表),确定适用税率和速算扣除数,单独计算纳税。计算公式为:
个人所得税退税申报宣讲新闻稿
个人所得税退税申报宣讲新闻稿
为协助教职工做好2020年的个税专项附加扣除确认及2019年度个人所得税汇缴清算工作,12月23日下午,学校在第二会议室举办个人所得税专项附加扣除专题宣讲会。税务局局长来校参加宣讲。学校各部门共60余名教职工参加会议,会议由财务处处长主持,税务局税政科科长主讲。
宣讲会介绍了2020年六个专项附加扣除确认方式、时间及注意事项,2019年综合所得汇算清缴的情形、时间、申报地点、申报方式、途径及补退税情形;详细解读了《国家税务总局关于办理2019年度个人所得税综合所得汇算清缴事项的公告(征求意见稿)》中相关内容,并举例演示需要汇算清缴的情形及补退税额计算过程;重点讲解了科创成果奖励税收优惠等与高校教师相关的税收优惠政策及办理方法。最后,还提醒纳税人提高纳税遵从意识,纳税人对其所申报信息的真实性、准确性和完整性负责,要主动确保综合所得年度汇算清缴的准确性。在互动交流环节,他还就涉及专项附加扣除确认和税收优惠政策的相关问题现场解答了老师们的提问。
宣讲会总结时指出,个人所得税关乎纳税人的切身利益,新税法的带来的政策红利切实降低了纳税人尤其是高校科研人员的税负。本次宣讲会既利于教职工提高纳税遵从意识,又有利于教职工快速掌握个税专项附加扣除确认、汇缴清算的方法和相关税收优惠政策,享受税改红利,同时为教职工做好2020年专项附加扣除确认和2019年综合所得汇算清缴理清了思路。
本次宣讲会内容丰富、针对性强,既有普适性政策宣讲,又有针对性方法指导,既有政策解读,又有案例展示,取得了良好反响与效果。
专项附加扣除标准2024最新
专项附加扣除标准2024最新
2024年,我国专项附加扣除标准将迎来新的调整。此次调整旨在更好地解决纳税人的实际需求,促进经济发展,提高纳税人的获得感。以下是2024年最新的专项附加扣除标准。
一、子女教育支出
1.小学生教育
对于纳税人的子女在小学阶段的教育支出,将列入专项附加扣除标准范围。这包括学费、教材费以及校车费等支出,最高可扣除额度为xxxx元。
2.中学生教育
对于中学阶段的家庭教育支出也将被纳入专项附加扣除标准中。包括学费、住宿费等,最高可扣除额度为xxxx元。
3.大学生教育
针对高等教育支出,包括本科、硕士、博士等阶段的学费、住宿费等支出,最高可扣除额度为xxxx元。
二、赡养老人支出
针对赡养年迈父母的纳税人,将根据实际支出情况给予相应的专项附加扣除。纳税人需提交相关证明材料以便享受相关扣除。
三、住房贷款利息支出
购买首套房的纳税人可以在申报扣除时享受住房贷款利息的专项附加扣除。最高扣除额度根据当地政策规定。
四、继续教育支出
对于纳税人继续教育所产生的费用,包括培训费用、课程费用等,将计入专项附加扣除标准中。并需提交相关培训证明。
五、其他专项扣除
其他专项扣除支出包括职业应届毕业生定向就业支出、职业暂不从业受教育支出等。纳税人需确保支出符合相关规定。 总的来说,2024年的专项附加扣除标准将更多地关注纳税人的实际需求,帮助其减轻税收负担,促进经济发展。纳税人在享受专项附加扣除时需注意严格遵守税法规定,避免出现违规行为。希望此次调整能为广大纳税人带来实际的减税效果,增加其获得感。
税务春雨润苗助企稳增长宣讲会公众号推文
税务春雨润苗助企稳增长宣讲会公众号推文
一、前移宣传阵地“惠苗”,税费优惠政策“飞入社区百姓家”
为扶持小微企业和个体工商户“站稳脚跟”,韶关市浈江区税务局立足社区企业和个体工商户经营的难点、堵点问题,提供上门政策辅导。
韶关市浈江区风采社区住宅、学校集中,周边学生托管服务机构部分存在税务登记、工商登记、卫生许可等手续不齐的情况,让附近有托管需求的居民犯了难:这些托管服务机构是否合格?
为此,浈江税务部门对辖区10余家学生托管服务机构开展税收政策辅导,用“共治”的服务理念引导学生托管机构规范手续、守法经营。
该局还深耕社区服务,加强同社区合作,充分利用“社区吹哨平台”,为近300家企业提供个性化涉税服务。“我们在社区吹哨平台提出服务需求后,税务部门根据具体涉税业务,选派业务骨干上门提供政策专项辅导,针对性和适用性大大提升。”韶关市人大代表、粤北建设工程有限公司负责人杜灶炎说道。
此外,税务干部开展社区志愿服务时,着力发挥岗位专业技能,为社区居民提供个人所得税专项附加扣除、城乡居民社会保险费等涉税费政策辅导260余次,派送宣传资料7000余份。
二、拓展直联机制“助苗”,行业协会服务“一竿子到底”
韶关市浈江区税务局主动加强与行业协会的“协同共治”,构建辖区内32家行业协会和商会(涉及2100多户纳税人缴费人)与税务机关相关负责人的直联沟通机制。各行业纳税人缴费人可将政策落实过程中的意见建议、改进举措等内容,通过“直联卡”直接向税务机关相关负责人反馈,拓宽反映渠道、提高沟通效率。
“收到的第一份‘直联卡’来自韶关市广告协会,针对他们提出的开展广告行业涉税费政策培训的诉求,我们第一时间响应、第一时间上门落实。”韶关市浈江区税务局第一税务分局局长段晖说。
接到“直联卡”的第三天,韶关市浈江区税务局就组织业务骨干到韶关市广告协会开展了一场专门税务知识讲座,重点介绍了2021年中小企业的相关扶持政策、广告行业税费优惠政策,帮助广告行业纳税人用足用好税费优惠,呵护广告行业健康发展。
个人所得税_宣传辅导(2篇)
第1篇
尊敬的纳税人朋友们:
随着我国经济的快速发展和税收制度的不断完善,个人所得税在我国税收体系中的地位日益重要。为了帮助广大纳税人更好地了解个人所得税政策,提高税收遵从度,现将个人所得税的相关政策、申报流程及注意事项进行宣传辅导,敬请广大纳税人朋友们认真学习。
一、个人所得税概述
个人所得税是国家对个人所得征收的一种税收,是我国税收体系的重要组成部分。个人所得税的征收,有利于调节收入分配,促进社会公平,增强国家财政收入。
二、个人所得税征收范围
个人所得税的征收范围主要包括以下几类:
1. 工资、薪金所得:包括工资、薪金、奖金、津贴、补贴等。
2. 个体工商户的生产、经营所得。
3. 对企事业单位的承包经营、承租经营所得。
4. 劳务报酬所得。
5. 税法规定的其他所得。
三、个人所得税税率
个人所得税实行超额累进税率,根据应纳税所得额的不同,划分为7个级距,对应不同的税率。具体如下:
1. 不超过3000元的部分,税率为3%。
2. 超过3000元至12000元的部分,税率为10%。
3. 超过12000元至25000元的部分,税率为20%。
4. 超过25000元至35000元的部分,税率为25%。
5. 超过35000元至55000元的部分,税率为30%。
6. 超过55000元至80000元的部分,税率为35%。 7. 超过80000元的部分,税率为45%。
四、个人所得税申报
个人所得税申报分为自行申报和代扣代缴两种方式。
1. 自行申报:纳税人应按照税法规定,自行计算应纳税所得额,并在规定的期限内到税务机关办理纳税申报。
2. 代扣代缴:单位或个人在支付个人所得时,应依法代扣代缴个人所得税,并将代扣代缴情况报送税务机关。
五、个人所得税优惠政策
1. 赡养老人专项附加扣除:纳税人为非独生子女的,按照每年24000元的标准定额扣除;为独生子女的,按照每年24000元的标准定额扣除。