
概率论与数理统计公式定理全总结
概率论与数理统计公式定理全总结
一、概率论公式:
1.基本概率公式:对于随机试验E,事件A的概率可以表示为P(A)=事件A的样本点数/所有样本点数。
2.条件概率公式:对于事件A和事件B,若P(B)>,则事件A在事件B发生的条件下的概率可以表示为P(A,B)=P(A∩B)/P(B)。
3.全概率公式:对于互不相容事件A1,A2,...,An,它们的和事件为全样本空间S,且概率P(Ai)>,则对于任意事件B有
P(B)=Σ(P(Ai)×P(B,Ai))。
4.贝叶斯公式:对于互不相容事件A1,A2,...,An,它们的和事件为全样本空间S,且概率P(Ai)>,则对于任意事件B,有P(Ai,B)=(P(B,Ai)×P(Ai))/Σ(P(B,Ai)×P(Ai))。
二、数理统计公式:
1.期望:随机变量X的期望E(X)=Σ(Xi×P(Xi)),其中Xi为随机变量X的取值,P(Xi)为随机变量X取值为Xi的概率。
2. 方差:随机变量X的方差Var(X) = Σ((Xi - E(X))^2 ×
P(Xi)),其中Xi为随机变量X的取值,E(X)为随机变量X的期望,P(Xi)为随机变量X取值为Xi的概率。
3. 协方差:随机变量X和Y的协方差Cov(X,Y) = E((X - E(X))(Y - E(Y))),其中E(X)和E(Y)分别为随机变量X和Y的期望。
4. 相关系数:随机变量X和Y的相关系数ρ(X,Y) = Cov(X,Y) / √(Var(X) × Var(Y)),其中Cov(X,Y)为随机变量X和Y的协方差,Var(X)和Var(Y)分别为随机变量X和Y的方差。
三、概率论与数理统计定理:
1.大数定律:对于独立同分布的随机变量X1,X2,...,Xn,它们的均值X̄=(X1+X2+...+Xn)/n,当n趋向于无穷大时,X̄趋向于X的期望
E(X)。
2.中心极限定理:对于独立同分布的随机变量X1,X2,...,Xn,它们的和Sn=X1+X2+...+Xn,当n趋向于无穷大时,Sn的分布近似服从正态分布。
3.参数估计定理:对于总体的概率分布函数F(X;θ),其中θ为未知参数,根据样本X1,X2,...,Xn构造函数T=g(X1,X2,...,Xn),则函数T 是参数θ的一个估计量。
4.假设检验定理:对于总体的概率分布函数F(X;θ),其中θ为未知参数,根据样本X1,X2,...,Xn提出两个相互对立的假设,然后使用样本信息对假设进行检验。
以上是概率论与数理统计中常用的公式和定理的总结,它们在分析和解决实际问题中具有重要的应用价值。
在学习和应用时,需要深入理解其含义和推导过程,熟练掌握使用方法,以便正确地应用于实际问题的解决中。
概率论与数理统计公式大全
概率论与数理统计公式大全一、概率基本公式1.事件的概率:对于事件A,在随机试验中发生的次数记为n(A),则事件A的概率为P(A)=n(A)/n,其中n为试验总次数。
2.互斥事件的概率:对于互斥事件A和B,有P(A∪B)=P(A)+P(B)。
3.事件的余事件概率:设事件A为必然事件,全集的概率为P(S)=1,事件A的余事件为A',则有P(A')=1-P(A)。
4.条件概率:对于两个事件A和B,假设事件B已经发生,事件A发生的概率记为P(A,B),则P(A,B)=P(A∩B)/P(B)。
二、随机变量及其概率分布1.离散型随机变量:设X是一个离散型随机变量,其概率函数为P(X=k),其中k为X的取值,概率函数满足P(X=k)≥0,且∑P(X=k)=12. 连续型随机变量:设X是一个连续型随机变量,其概率密度函数为f(x),概率密度函数满足f(x)≥0,且∫f(x)dx = 13. 随机变量的数学期望:对于离散型随机变量X,其数学期望为E(X) = ∑k*P(X=k);对于连续型随机变量X,其数学期望为E(X)=∫xf(x)dx。
4. 随机变量的方差:对于离散型随机变量X,其方差为Var(X) =E(X^2) - [E(X)]^2;对于连续型随机变量X,其方差为Var(X) = E(X^2) - [E(X)]^2三、常见的概率分布1.伯努利分布:表示一次实验成败的概率分布,概率函数为P(X=k)=p^k(1-p)^(1-k),其中0≤p≤12.二项分布:表示n次独立重复的伯努利试验中成功次数的概率分布,概率函数为P(X=k)=C(n,k)*p^k(1-p)^(n-k),其中C(n,k)为组合数。
3. 泊松分布:表示单位时间或单位面积内发生事件次数的概率分布,概率函数为P(X=k) = (lambda^k)/(k!)*e^(-lambda),其中lambda为平均发生率。
4.均匀分布:表示在一个区间内取值相等的概率分布,概率密度函数为f(x)=1/(b-a),其中[a,b]为区间。
概率论与数理统计超全公式总结

Cov(aX , bY ) = abCo若v(UX~,Yχ)2(n1),
F 分布 正态总体条件下 样本均值的分布:
V ~ χ 2 (n2 ),
则 U / n1 V / n2
~
F (n1, n2 )
σ2 X ~ N(µ, )
n
X − µ ~ N (0,1) σ/ n
样本方差的分布:
(n −1)S 2 σ2
k =1
第二章
二项分布(Bernoulli 分布)——X~B(n,p)
F (x, y) = P{X ≤ x,Y ≤ y} 联合密度与边缘密度
+∞
∫ fX (x) = −∞ f (x, y)dy
+∞
∫ fY (y) = −∞ f (x, y)dx
P(X =k)=Cnkpk(1−p)n−k,(k=0,1,...n, )
泊松分布——X~P(λ)
P( X = k) = λk e−λ, (k = 0,1,...) k!
概率密度函数
+∞
∫ f (x)dx = 1 −∞
怎样计算概率 P(a ≤ X ≤ b)
b
P(a ≤ X ≤ b) = ∫a f (x)dx
均匀分布 X~U(a,b)
1
f (x) =
(a ≤ x ≤ b)
b−a
n — 样本容量(大样本要求n > 50) zα /2 — 正态分布的分位点
⎜⎛ x ± zα / 2 ⎝
σ ⎟⎞ n⎠
(3) H0 : µ ≤ µ0 H1 : µ > µ0 右边检验
单正态总体均值的 Z 检验
小样本、正态总体、标 准差σ已知
(大样本情形σ未知时用SZ代=替X)− µ 0 σ/ n
概率论与数理统计公式整理
概率论与数理统计公式整理在现代数学中,概率论与数理统计是两个重要的分支。
其中概率论是研究随机事件发生的可能性或概率的科学。
而数理统计则是利用概率论的方法,对已经发生的随机事件进行统计分析和推断。
本文将整理概率论与数理统计中常用的公式。
一、基本概率公式1.概率:$P(A)=\frac{n(A)}{n(S)}$其中,$P(A)$表示事件$A$发生的概率,$n(A)$表示事件$A$所包含的基本事件的个数,$n(S)$表示所有基本事件的个数。
2.加法原理:$P(A\cup B)=P(A)+P(B)-P(A\cap B)$其中,$A$和$B$是两个事件,$A\cup B$表示事件$A$和事件$B$中至少有一个发生的概率,$A\cap B$表示两个事件同时发生的概率。
3.条件概率:$P(B|A)=\frac{P(A\cap B)}{P(A)}$其中,$P(B|A)$表示在事件$A$发生的条件下,事件$B$发生的概率。
4.乘法定理:$P(A\cap B)=P(A)P(B|A)$其中,$P(A\cap B)$表示两个事件同时发生的概率,$P(B|A)$表示在事件$A$发生的条件下,事件$B$发生的概率。
二、概率分布1.离散随机变量的概率分布律:$\sum\limits_{i=1}^{+\infty}{p(x_i)}=1$其中,$p(x_i)$表示离散随机变量取值为$x_i$的概率。
2.连续随机变量的概率密度函数:$\int_{-\infty}^{+\infty}{f(x)}\mathrm{d}x=1$其中,$f(x)$表示连续随机变量在$x$处的概率密度。
3.数学期望:$E(x)=\sum\limits_{i=1}^{+\infty}{x_ip(x_i)}$或$E(x)=\int_{-\infty}^{+\infty}{xf(x)}\mathrm{d}x$其中,$E(x)$表示随机变量$x$的数学期望,$p(x_i)$表示$x_i$这一离散随机变量取到的带权概率。
考研概率论与数理统计公式大全
考研概率论与数理统计公式大全1.概率公式:-概率的加法公式:P(A∪B)=P(A)+P(B)-P(A∩B)-概率的乘法公式:P(A∩B)=P(A)P(B,A)=P(B)P(A,B)-全概率公式:P(B)=P(A1)P(B,A1)+P(A2)P(B,A2)+...+P(An)P(B,An)-贝叶斯公式:P(Ai,B)=P(B,Ai)P(Ai)/(P(B,A1)P(A1)+P(B,A2)P(A2)+...+P(B,An)P(An))2.随机变量与分布:- 期望:E(X) = ∑(xP(X=x))或E(X) = ∫(xf(x)dx)- 方差:Var(X) = E[(X - E(X))^2] = E(X^2) - [E(X)]^2- 协方差:Cov(X, Y) = E[(X - E(X))(Y - E(Y))]- 标准差:SD(X) = sqrt(Var(X))-二项分布:P(X=k)=C(n,k)p^k(1-p)^(n-k)- 泊松分布:P(X = k) = (lambda^k)e^(-lambda) / k!- 正态分布:P(X = x) = (1 / (sqrt(2*pi)*sigma)) * e^(-(x-mu)^2 / (2*sigma^2))3.估计与检验:-极大似然估计:L(θ)=∏(f(x_i;θ))-似然比检验:λ=L(θ)/L(θ0)- 估计的无偏性:E(θ_hat) = θ- 估计的有效性:Var(θ_hat) ≤ Var(θ)- 中心极限定理:对于均值为μ、方差为σ^2的随机变量X,若样本容量n趋于无穷大,则样本均值X_bar的极限分布服从正态分布4.相关与回归:- 相关系数:r = Cov(X, Y) / (SD(X) * SD(Y))-简单线性回归方程:Y=β0+β1X+ε- 最小二乘估计:β1 = Cov(X, Y) / Var(X)- 线性回归预测:Y_hat = β0 + β1X5.抽样分布:- 样本均值分布:X_bar ~ N(μ, σ^2 / n)- 样本比例分布:p_hat ~ N(p, p(1-p) / n)-卡方分布:X^2~χ^2(k)-t分布:T~t(n)-F分布:F~F(m,n)以上是一些概率论与数理统计中常见的公式,希望对你的学习有所帮助。
大学概率论与数理统计公式全集
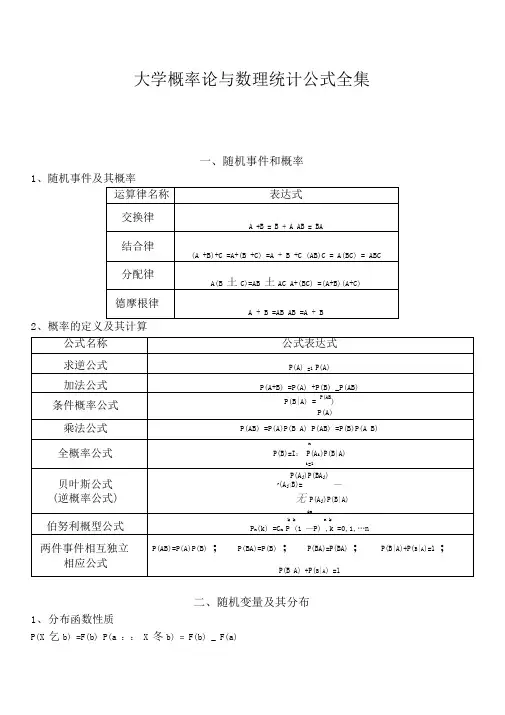
大学概率论与数理统计公式全集一、随机事件和概率1、随机事件及其概率2、概率的定义及其计算二、随机变量及其分布1、分布函数性质P(X 乞b) =F(b) P(a :: X 冬b) = F(b) _ F(a)2、离散型随机变量3、连续型随机变量三、多维随机变量及其分布1、离散型二维随机变量边缘分布 P i =P(X =X i )二% P(X = xi ,丫二 yj ) = ' pij pj =P( Y=yj )=' P(X 二 X j , 丫二 yj )=' pij j j离散型二维随机变量条件分布P(X =X j ,Y =yj )pij…= P(X =X j Y =y j ),i=1,2jP(丫 =yj )P j P(X=X j ,Y=y j )p j2、 P i j P ji3、x yf(u,v)dvdu4、连续型二维随机变量边缘分布函数与边缘密度函数 边缘分布函数: F x (x) = [「f(u,v)dvdu 边缘密度函数:f x (x)二.-^o a-bof(u,y)du*^0.■bof (x, v)y ■:: F y (y)f (u,v)dudv f Y (y)二 5、二维随机变量的条件分布fYx (yx)二■■■■■y < fxY (xy)二<x ::: ■::x Y四、随机变量的数字特征1、数学期望离散型随机变量:E(X)=.;「X k P k连续型随机变量:E(X)二=xf(x)dx2、数学期望的性质(1)E(C) =C,C为常数E[E(X)] =E(X) E(CX) =CE(X)(2)E(X _Y) =E(X) _E(Y) E(aX _b) =aE(X) _b E(C^X^ ■ C n X n^C1E(X1^ ■ C n E(X n) ⑶ 若GY相互独立则:E(XY) =E(X)E(Y)(4) [E(XY)]2 <E2(X)E2(Y)3、万差:D(x) =E(X2) —E2(x)4、方差的性质(1) D(C) =0 D[D(X)] =0 D(aX _b) =a2D(X) D(X) :::E(X -C)2⑵ D(X _Y)二D(X) • D(Y) _2Cov(X,Y)若 GY相互独立则:D(X _Y)二D(X) • D(Y)5、协方差:Cov(X,Y)二E(X,Y) _E(X)E(Y)若 GY相互独立则:Cov(X,Y)=06、相关系数:认「(X,Y)〜Cov(X,丫)若GY相互独立则:认=0即GY不相关J D(X)阿石7、协方差和相关系数的性质(1)Cov(X,X) =D(X) Cov(X,Y)二Cov(Y, X)(2)Cov(X1 X2,Y) =Cov(X1,Y) Cov(X2,Y) Cov(aX c, bY • d)二abCov(X,Y)&常见数学分布的期望和方差五、大数定律和中心极限定理1、 切比雪夫不等式若 E(X)-」.,D(X)=:;2,对于任意'.0 有 P{X _E(X) _ }空里^2 或 P{X _E(X) ::: }n n2、 大数定律:若X i …X n 相互独立且「时,—、• X i —D r-7 E(X i )ni 4ni二nn(1)若 X i X n 相互独立,E(X i ) =A i , D(X i ) =52且 O i 2兰M 贝y : -Z X i — 1瓦 E(X i ),(n T ©nyny1n⑵若X i …X n 相互独立同分布,且E(X j )=n 则当n 时:―、X, P> Jn y3、 中心极限定理(1) 独立同分布的中心极限定理:均值为 」,方差为C 20的独立同分布时,当n 充分 大时有:n' X k —n ・iY n = ------------------- 二 N(0,1)U n cr(2) 拉普拉斯定理:随机变量n (n =1,2 )~B( n, p)则对任意G 有:xt 2lim P { :n np兰x} = f -j^e 2dt =Q (x) x -°p(1-p) - : .2 二六、数理统计1、总体和样本n _(5) 样本 k 阶中心距:B k =Mk(X i -X)k ,^2,3'nm(1)样本平均值: n n n2X 」、X i (2)样本方差:S 2匚、(X i -X)2L' (X i 2-nx )n-1y n -1(3)样本标准差:,彳 n ns= 1v(X i-X)2(4)样本 k 阶原点距:A k X i k,k=1,2 … ,n -1^(X 1,X 2 X n )的联合分布为 F(X 1,X 2 X n )F (X k )心(3)近似计算:nP(a 乞、X k Eb) =P(生' X k -n 」■k'.nc<^n 1才一门.」:泸- nc、、..总体X 的分布函数F(X)样本 2、统计量(6)次序统计量:设样本(X1,X2…X n)的观察值凶七和,将为,X?…X.按照由小到大的次,记取值为X(i)的样本分量为X(i),则称X(1宀(2)「乞x(n) 序重新排列,得到X(1)乞X(2) <X(n)为样本(X1,X2…X n)的次序统计量。
概率论与数理统计公式
概率论与数理统计公式概率论是一门研究随机现象规律的数学学科,是现代数学的基础之一、而数理统计则是利用概率论的工具和方法,分析和处理统计数据,从而得出推断、估计、决策等信息的科学。
在概率论与数理统计的学习过程中,掌握一些重要的公式是非常关键的。
下面是一些概率论与数理统计中常用的公式:1.概率公式:-加法公式:P(A∪B)=P(A)+P(B)-P(A∩B)-乘法公式:P(A∩B)=P(A)*P(B,A)-条件概率公式:P(A,B)=P(A∩B)/P(B)2.期望与方差公式:-期望:E(X)=∑(x*P(X=x))- 方差:Var(X) = E((X-μ)^2) = ∑((x-μ)^2 * P(X=x))3.常用概率分布及其特征:-二项分布:P(X=k)=C(n,k)*p^k*(1-p)^(n-k)-泊松分布:P(X=k)=(λ^k*e^(-λ))/k!-正态分布:f(x)=(1/(σ*√(2π)))*e^(-((x-μ)^2)/(2*σ^2))4.样本与总体统计量公式:-样本均值:x̄=(∑x)/n-样本方差:s^2=(∑(x-x̄)^2)/(n-1)-样本标准差:s=√(s^2)5.参数估计公式:-点估计:-总体均值估计:μ的点估计为x̄-总体方差估计:σ^2的点估计为s^2-区间估计:-总体均值的置信区间:x̄±Z*(σ/√n)-总体比例的置信区间:p±Z*√((p*(1-p))/n)6.假设检验公式:-均值检验:-单样本均值检验:t=(x̄-μ0)/(s/√n)-双样本均值检验:t=(x̄1-x̄2)/√((s1^2/n1)+(s2^2/n2))-比例检验:-单样本比例检验:z=(p-p0)/√((p0*(1-p0))/n)-双样本比例检验:z=(p1-p2)/√((p*(1-p))*((1/n1)+(1/n2)))以上是概率论与数理统计中一些常用的公式,这些公式为解决问题提供了有力的工具和方法。
概率论与数理统计公式大全
概率论与数理统计公式大全概率论和数理统计作为数学的两个重要分支,被广泛应用于各个领域。
无论是在学术研究还是实际应用中,熟悉并掌握相关的公式是非常重要的。
本文将为您提供概率论与数理统计公式的大全,帮助您更好地理解和应用这两门学科。
一、概率论公式1. 概率公式- 概率的定义:P(A) = N(A) / N(S),其中P(A)表示事件A发生的概率,N(A)代表事件A的样本点个数,N(S)表示样本空间中的样本点总数。
- 加法法则:P(A∪B) = P(A) + P(B) - P(A∩B),其中P(A∪B)表示事件A或事件B发生的概率,P(A∩B)表示事件A和事件B同时发生的概率。
- 乘法法则:P(A∩B) = P(A) × P(B|A),其中P(B|A)表示在事件A 发生的条件下,事件B发生的概率。
2. 条件概率公式- 条件概率的定义:P(A|B) = P(A∩B) / P(B),其中P(A|B)表示在事件B发生的条件下,事件A发生的概率。
- 全概率公式:P(A) = ∑[P(Bi) × P(A|Bi)],其中Bi为样本空间的一个划分,P(Bi)表示事件Bi发生的概率,P(A|Bi)表示在事件Bi发生的条件下,事件A发生的概率。
3. 事件独立性公式- 事件A和事件B独立的定义:P(A∩B) = P(A) × P(B),即事件A和事件B同时发生的概率等于事件A发生的概率乘以事件B发生的概率。
- 事件的相互独立:若对于任意的事件A1,A2,...,An,有P(A1∩A2∩...∩An) = P(A1) × P(A2) × ... × P(An),则称事件A1,A2,...,An相互独立。
4. 随机变量- 随机变量的定义:随机变量X是样本空间到实数集的映射。
- 随机变量的分布函数:F(x) = P(X≤x),表示随机变量X小于等于x的概率。
- 随机变量的概率密度函数(连续型随机变量):f(x)是非负函数,且对于任意实数区间[a, b],有P(a≤X≤b) = ∫[a, b]f(x)dx。
概率论与数理统计公式总结(湖南大学)
2.设 的 和 两个样本,则有:
(1)
5.相关性
对于随机变量X,Y下列结论是等价的:
(1)X与Y不相关 (3)ρ=0 (5)D(X Y)=D(X)+D(Y)
(2)Cov(X,Y)=0 (4)E(XY)=E(X)E(Y)
X,Y相互独立可以推出上述五个结论。
※切比雪夫不等式
表明:对于任意正数ε,当随机变量X的方差越小时,事件 的概率越小,其对立面概率越大。
则
定理(2)X Y相互独立,g(x)和h(y)是两个一元连续函数,则g(X)和h(Y)也相互独立。
定理(3) 则 。且 只差一个常数因子。
(重点)※期望与方差的性质
1期望的性质
(1)一维的:
若Y=g(X),
二维的:
若Z=g(X,Y),
(2)性质:E(C)=C E(CX)=CE(X) (C为常数)
E(X+Y)=E(X)+E(Y)
3.边缘概率密度函数
4.二维正态分布(还是看一下会比较好)
(1)二维正态分布中X,Y相互独立的充要条件是参数ρ(相关系数)=0
※连续型随机变量之和的分布
1.一般地:
卷积公式:
2.其他分布
(1)瑞利分布: X, Y均服从N(0, )则 的概率密度为
(2)Max与Min 分布:(自己推广到n个变量的情况)
(3)若X,Y独立,则Cov(X,Y)=0
(4)Cov(aX,bY)=abCov(X,Y)
(5)Cov( )=Cov( Y)+Cov( )
3.标准化随机变量
4.相关系数
也可写做为X,Y的标准化协随机变量的协方差
性质:(1)
(2)|ρ|=1的充要条件,存在常数a,b(b不等于0),使P{Y=a+bX}=1即X,Y以概率1线性相关。
大学概率论与数理统计公式全集
大学概率论与数理统计公式全集一、随机事件和概率1、随机事件及其概率2、概率的定义及其计算二、随机变量及其分布1、分布函数性质FbF(aba<≤=P-X)(b()()bFX()P=≤)2、离散型随机变量3、连续型随机变量三、多维随机变量及其分布1、离散型二维随机变量边缘分布∑∑======⋅jjijjii i py Y x X P x X P p ),()(∑∑======⋅iiijjij j py Y x X P y Y P p ),()(2、离散型二维随机变量条件分布2,1,)(),()(=========⋅i P p y Y P y Y x X P y Y x X P p jij j j i j i j i2,1,)(),()(=========⋅j P p x X P y Y x X P x X y Y P p i ij i j i i j i j3、连续型二维随机变量( X ,Y )的联合分布函数⎰⎰∞-∞-=xydvdu v u f y x F ),(),( 4、连续型二维随机变量边缘分布函数与边缘密度函数边缘分布函数:⎰⎰∞-+∞∞-=xX dvdu v u f x F ),()( 边缘密度函数:⎰+∞∞-=dv v x f x f X ),()( ⎰⎰∞-+∞∞-=y Y dudv v u f y F ),()( ⎰+∞∞-=du y u f y f Y ),()(5、二维随机变量的条件分布+∞<<-∞=y x f y x f x y f X X Y ,)(),()( +∞<<-∞=x y f y x f y x f Y Y X ,)(),()(四、随机变量的数字特征1、数学期望离散型随机变量:∑+∞==1)(k k k p x X E 连续型随机变量:⎰+∞∞-=dx x xf X E )()(2、数学期望的性质(1)为常数C ,)(C C E = )()]([X E X E E = )()(X CE CX E =(2))()()(Y E X E Y X E ±=± b X aE b aX E ±=±)()( )()()(1111n n n n X E C X E C X C X C E +=+ (3)若XY 相互独立则:)()()(Y E X E XY E = (4))()()]([222Y E X E XY E ≤ 3、方差:)()()(22X E X E X D -= 4、方差的性质(1)0)(=C D 0)]([=X D D )()(2X D a b aX D =± 2)()(C X E X D -<(2)),(2)()()(Y X Cov Y D X D Y X D ±+=± 若XY 相互独立则:)()()(Y D X D Y X D +=± 5、协方差:)()(),(),(Y E X E Y X E Y X Cov -= 若XY 相互独立则:0),(=Y X Cov 6、相关系数:)()(),(),(Y D X D Y X Cov Y X XY==ρρ 若XY 相互独立则:0=XYρ即XY 不相关7、协方差和相关系数的性质 (1))(),(X D X X Cov = ),(),(X Y Cov Y X Cov =(2)),(),(),(2121Y X Cov Y X Cov Y X X Cov +=+ ),(),(Y X abCov d bY c aX Cov =++8、常见数学分布的期望和方差五、大数定律和中心极限定理1、切比雪夫不等式若,)(,)(2σμ==X D X E 对于任意0>ξ有2)(})({ξξX D X E X P ≤≥-或2)(1})({ξξX D X E X P -≥<- 2、大数定律:若n X X 1相互独立且∞→n 时,∑∑==−→−ni iDni i X E nX n 11)(11(1)若n X X 1相互独立,2)(,)(i i i i X D X E σμ==且M i ≤2σ则:∑∑==∞→−→−ni iPni i n X E nX n11)(),(11(2)若n X X 1相互独立同分布,且i i X E μ=)(则当∞→n 时:μ−→−∑=Pn i i X n 11 3、中心极限定理(1)独立同分布的中心极限定理:均值为μ,方差为02>σ的独立同分布时,当n 充分大时有:)1,0(~1N n n XY nk kn −→−-=∑=σμ(2)拉普拉斯定理:随机变量),(~)2,1(p n B n n =η则对任意x 有:⎰∞--+∞→Φ==≤--xt n x x dtex p np np P )(21})1({lim 22πη(3)近似计算:)()()()(11σμσμσμσμσμn n a n n b n n b n n Xn n a P b X a P nk knk k -Φ--Φ≈-≤-≤-=≤≤∑∑==1、总体和样本总体X 的分布函数)(x F 样本),(21n X X X 的联合分布为)(),(121k nk n x F x x x F =∏=2、统计量(1)样本平均值:∑==ni i X n X 11(2)样本方差:∑∑==--=--=ni i ni i X n X n X X n S 122122)(11)(11(3)样本标准差:∑=--=ni i X X n S 12)(11(4)样本k 阶原点距: 2,1,11==∑=kXn A ni ki k(5)样本k 阶中心距:∑==-==ni k ik k k X XnM B 13,2,)(1(6)次序统计量:设样本),(21n X X X 的观察值),(21n x x x ,将n x x x 21,按照由小到大的次序重新排列,得到)()2()1(n x x x ≤≤≤ ,记取值为)(i x 的样本分量为)(i X ,则称)()2()1(n X X X ≤≤≤ 为样本),(21n X X X 的次序统计量。
概率论与数理统计全概率公式
条件概率 乘法公式 全概公式 逆概公式
条件概率
定义:在事件A已发生的条件下(P(A)>0) 事件B发生的概率,称为事件B在事件A已 发生的条件下的条件概率,记作P(B|A)
条件概率公式
P(B | A) P( AB) (P( A) 0) P( A)
乘法公式
贝努里试验.
设在n次试验中,A恰好出现 k 次的概率为:
Pn(k) Cnk pk (1 p)nk
(1) 采用三局二胜制,甲最终获胜, 至少需比赛 2 局, 且最后一局必需是甲胜 ,而前面甲需胜1 局. 胜局情况可能是:
“甲甲”, “乙甲甲”, “甲乙甲”; 采用三局二胜制,甲最终获胜的概率:
解 令Bk表示第k次打开门,则
P ( Bk
)
(1
1 n
)k 1
1 n
k 1,2,
甲、 乙两人进行乒2 乓球比赛,每局甲胜的
概率为 p, p 1 2,问对甲而言,采用三局二胜制 有利,还是采用五局三胜制有利.设各局胜负相 互独立. 解 设 A {甲胜} E :观察1局比赛甲是否获胜 En: 可看成将 E 重复了n次, 这是一个n重
第i次 试 验 中 发 生,则 Bk A1 A2 Ak1 Ak
几何分布
P(Bk ) P( A1) P( Ak1)P( Ak ) (1 p)k1 p
例2 一个人开门, 他共有n把钥匙,其中仅有一把能
打开这个门, 他随机地选取一把钥匙开门,即每次以
1 的概率被选中,求该人在第k次打开门的概率. n
p1 P2(2) P2(1) p
C
2 2
p2
C21 p(1