
个股β值的两种算法
个股贝塔系数的计算公式

个股贝塔系数的计算公式
个股贝塔系数是用来衡量个股相对于市场的波动性的指标,计
算公式如下:
贝塔系数(β)= 个股收益率与市场收益率的协方差 / 市场收
益率的方差。
具体步骤如下:
1. 首先,收集个股的历史收益率数据和市场的历史收益率数据。
2. 计算个股的平均收益率和市场的平均收益率。
3. 计算个股收益率与市场收益率的协方差。
协方差衡量两个变
量之间的线性关系,可以使用以下公式计算:
协方差= Σ[(个股收益率个股平均收益率) (市场收益率市
场平均收益率)] / (n-1)。
其中,Σ表示求和,n表示数据的个数。
4. 计算市场收益率的方差。
方差衡量一个变量的离散程度,可
以使用以下公式计算:
方差= Σ[(市场收益率市场平均收益率) ^ 2] / (n-1)。
5. 将步骤3中计算得到的协方差除以步骤4中计算得到的方差,即可得到个股的贝塔系数。
贝塔系数的计算结果可以分为三种情况解读:
贝塔系数大于1,个股的波动性大于市场,与市场的波动同向
且幅度较大。
贝塔系数等于1,个股的波动性与市场一致,与市场的波动同
向且幅度相同。
贝塔系数小于1,个股的波动性小于市场,与市场的波动同向
但幅度较小。
需要注意的是,贝塔系数只能反映个股与市场之间的线性关系,无法全面反映个股的风险特征,还需要结合其他指标进行综合分析。
β计算公式
β计算公式
β计算公式是一种用于计算系统收益率的公式,通常用于投资分析和风险评估。
它可以帮助投资者判断投资项目的风险和收益,从而做出更明智的决策。
β计算公式的核心是β系数,它表示一个投资项目与市场整体的相关性。
如果β系数为1,说明该投资项目的波动与市场整体的波动完全一致;如果β系数大于1,说明该投资项目的波动比市场整体的波动更加剧烈;如果β系数小于1,说明该投资项目的波动比市场整体的波动更加平稳。
因此,β系数越高,投资项目的风险就越大,但收益也有可能更高。
β计算公式的具体表达式为:
β = Cov (Ri, Rm) / Var (Rm)
其中,Ri表示该投资项目的收益率,Rm表示市场整体的收益率,Cov表示两者的协方差,Var表示市场整体收益率的方差。
在实际应用中,β计算公式可以通过历史数据或者模拟数据来计算出β系数,从而得出投资项目的风险和收益。
但需要注意的是,β系数只是一个参考指标,不能作为投资决策的唯一依据。
除了β系数之外,还需要考虑投资项目的质量、前景、管理团队等因素,以及宏观经济、政策等因素的影响。
需要注意的是,β系数只适用于相对较长期的投资,短期投资的风险和收益则需要通过其他方式进行分析和评估。
同时,β系数也只适用于单一投资项目的分析,对于投资组合的分析则需要使用其他的工具和方法。
β计算公式是一种重要的投资分析工具,可以帮助投资者更好地了解投资项目的风险和收益,从而做出更明智的决策。
但需要注意的是,β系数只是一个参考指标,不能作为投资决策的唯一依据,而且需要结合其他因素进行综合分析。
如何计算股票的 Beta 系数

如何计算股票的 Beta 系数Beta 系数是特定股票相对整个股票市场波动率的波动率,或称风险程度。
Beta 系数是衡量特定股票风险程度的指标,可用于计算股票的预期收益率。
Beta 系数是股票分析师们在选择资产组合中的股票时要考虑的基本因素之一,其他因素包括市盈率、股东权益、资本负债比率等。
本文介绍如何计算 Beta 系数及如何使用 Beta 系数来计算预期收益率。
方法1使用简单公式计算 Beta 系数1 确定无风险利率。
这是投资者在无风险投资上预期可获得的收益率,例如以美元投资的美国国库券,以欧元交易和投资的德国政府债券等。
该数字通常以百分比表示。
2 分别确定股票收益率、市场(或代表性指数)收益率。
这些数字也以百分比表示。
通常情况下,需要使用若干个月的时段数据计算收益率。
上述二值或其中之一均可能为负数,表示投资股票或市场(指数)整体在该期限内出现亏损。
如果 2 个收益率中只有 1 项为负数,则 Beta 系数将为负数。
3 用股票的收益率减去无风险利率。
如果股票的收益率为 7%,无风险利率为2%,则二者的差为 5%。
4 用市场(或指数)收益率减去无风险利率。
如果市场或指数收益率为 8%,无风险利率仍为 2%,则二者的差为 6%。
5 用股票收益率减无风险利率的差除以市场(或指数)收益率减无风险利率的差。
得出的即为 Beta 系数,通常用小数表示。
在上例中,Beta 系数为 5除以 6,得到 0.833。
从定义上可以得出,市场或其代表性指数本身的 Beta 系数为 1.0,这是因为市场与其自身作比较的话,任何非零数除以本身结果都等于 1。
Beta 系数小于 1 表示股票比市场整体的波动率低,Beta 系数大于 1 表示股票比市场整体的波动率高。
Beta 系数可以小于零,表示投资该股票出现亏损,但市场整体盈利(此可能性较大);或者投资该股票盈利,但市场整体亏损(此可能性较小)。
在计算 Beta 系数时,通常(尽管不是必需的)要使用待计算股票所处市场的代表性指数。
β系数的计算方法

β系数的计算方法β系数是研究金融领域的重要概念之一,用于衡量一些资产或投资组合相对于整体市场的波动性。
它是指一些投资对象的收益率相对于市场收益率的变化情况。
计算β系数有多种方法,包括最常用的统计方法和回归分析方法。
下面将详细介绍这些方法。
1.统计法:在使用统计法计算β系数时,需要首先收集所需资产或投资组合的历史收益率数据,以及市场指数(如标普500指数)的历史收益率数据。
然后,计算资产的收益率与市场的收益率之间的协方差和市场的方差。
β = Cov(资产收益率, 市场收益率) / Var(市场收益率)其中,Cov表示协方差,Var表示方差。
这个公式简单地描述了资产的收益率与市场收益率之间的关系。
β系数为正值时,表示资产的收益与市场的收益正相关;β系数为负值时,表示资产的收益与市场的收益负相关;β系数为1时,表示资产的收益与市场的收益完全一致;β系数为0时,表示资产的收益与市场的收益无关。
2.回归分析法:回归分析是一种统计方法,用于研究变量之间的关系。
在计算β系数时,回归分析法是一种较为常用的方法。
该方法利用历史数据进行线性回归模型的拟合。
首先,需要选取一个合适的回归模型,通常使用线性回归模型来计算β系数。
拟合回归模型需要使用市场指数作为自变量,而资产或投资组合的收益率作为因变量。
通过拟合回归模型,可以得到一个回归方程,其中β系数即为回归方程中的回归系数。
例如,假设我们有资产A和市场指数的历史数据收益率A=β*收益率市场指数+α其中,β就是β系数,α表示回归方程的截距。
通过进行回归分析,可以得到β系数的估计值。
注意:在使用回归分析法进行β系数的计算时,需要注意回归模型的合理性和回归系数的显著性。
同时,还需要对回归结果进行统计检验来评估模型的可靠性。
另外,需要注意的是,β系数的计算并不是一次性的,而是需要定期更新以反映市场和资产的变化。
因此,在进行β系数计算时,需要确保使用的数据是最新的。
综上所述,β系数的计算方法可以通过统计法和回归分析法来实现。
贝塔系数的含义 贝塔系数的计算公式
贝塔系数的含义贝塔系数的计算公式什么是贝塔系数β系数也称为贝塔系数(Beta coefficient),是一种风险指数,用来衡量个别股票或股票基金相对于整个股市的价格波动情况。
β系数是一种评估证券系统性风险的工具,用以度量一种证券或一个投资证券组合相对总体市场的波动性,在股票、基金等投资术语中常见。
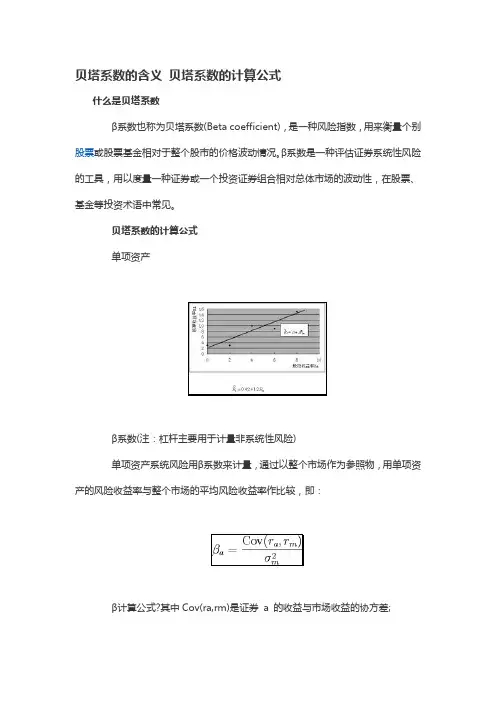
贝塔系数的计算公式单项资产β系数(注:杠杆主要用于计量非系统性风险)单项资产系统风险用β系数来计量,通过以整个市场作为参照物,用单项资产的风险收益率与整个市场的平均风险收益率作比较,即:β计算公式?其中Cov(ra,rm)是证券a 的收益与市场收益的协方差;?是市场收益的方差。
因为:Cov(ra,rm) = ρamσaσm所以公式也可以写成:?β计算公式其中ρam为证券a与市场的相关系数;σa为证券a的标准差;σm 为市场的标准差。
据此公式,贝塔系数并不代表证券价格波动与总体市场波动的直接联系。
不能绝对地说,β越大,证券价格波动(σa)相对于总体市场波动(σm)越大;同样,β越小,也不完全代表σa相对于σm越小。
甚至即使β= 0也不能代表证券无风险,而有可能是证券价格波动与市场价格波动无关(ρam= 0),但是可以确定,如果证券无风险(σa),β一定为零。
注意:掌握β值的含义◆β=1,表示该单项资产的风险收益率与市场组合平均风险收益率呈同比例变化,其风险情况与市场投资组合的风险情况一致;◆β>1,说明该单项资产的风险收益率高于市场组合平均风险收益率,则该单项资产的风险大于整个市场投资组合的风险;◆β<1,说明该单项资产的风险收益率小于市场组合平均风险收益率,则该单项资产的风险程度小于整个市场投资组合的风险。
小结:1)β值是衡量系统性风险,2)β系数计算的两种方式。
贝塔系数公式为:其中Cov(ra,rm)是证券a 的收益与市场收益的协方差;是市场收益的方差。
因为:Cov(ra,rm) = ρamσaσm所以公式也可以写成:其中ρam为证券a 与市场的相关系数;σa为证券a 的标准差;σm为市场的标准差。
β系数的计算方法

β系数的计算方法一、公式法运用公式法计算行业β系数的具体步骤如:1.计算市场整体收益率。
计算公式为:式中:R 为第t期的市场整体收益率;为沪深300指数第溯期末的收盘数;为沪深3oo指数第t-1期期末的收盘数。
.2.计算各参照上市公司收益率.计算公式为:式中:为参照上市公司第t期的收益率;为参照上市公司第溯期末的股票收盘价;为参照上市公司第t—I期期末的股票收盘价。
3.计算市场整体收益率与各参照上市公司收益率的协方差。
我们可以利用EXCEL 中的协方差函数“COVAR”来计算。
4.计算市场整体收益率的方差。
我们可利用EXCEL中的方差函数“VAKP"来计算。
5.计算各参照上市公司受资本结构影响的β系数。
式中:BL为参照上市公司受资本结构影响的p系数。
6.计算各参照上市公司消除资本结构影响的β系数。
计算公式为:式中:Bu为参照上市公司消除资本结构影响的β系数;T为参照上市公司的所得税税率;D为参照上市公司债务的市场价值;E为参照上市公司股权的市场价值. 7.计算被评估企业所在行业受资本结构影响的B系数,即被评估企业所在行业的β系数。
计算公式为:式中:为被评估企业所在行业受资本结构影响的β系数;为被评估企业所在行业消除资本结构影响的β系数,为被评估企业所在行业的所得税税率,一般取25%;e(D÷E)为被评估企业所在行业的债务股本比。
二、线性回归法利用线性回归法计算行业β系数的具体步骤如下:1.计算市场整体收益率。
同公式法2.计算无风险报酬率。
取各年度的一年定期存款利率作为无风险年报酬率,再将其转换为月报酬率。
3.计算市场风险溢价。
市场风险溢价为“”。
4.计算各参照上市公司的收益率。
同公式法.5.计算市场风险溢价与各参照上市公司收益率的协方差。
参照公式法下市场整体收益率与各参照上市公司收益率的协方差的计算6.计算市场风险溢价的方差.参照公式法下市场整体收益率的方差计算. 7.计算各参照上市公司受资本结构影响的β系数。
β值计算公式
β值计算公式β值(Beta 值)是一种用于衡量个别股票或投资组合相对于整个市场的波动性的指标。
在金融领域,理解和计算β值对于投资决策、风险管理等方面都具有重要意义。
咱们先来说说β值的基本概念哈。
简单来讲,β值大于 1 ,就意味着这只股票的波动比市场整体波动大;β值小于 1 呢,则表示它的波动相对市场要小些;要是β值等于 1 ,那它的波动就跟市场差不多。
那β值到底怎么算呢?一般来说,有两种常见的计算方法。
一种是基于历史数据的回归分析,另一种是使用资本资产定价模型(CAPM)。
咱先讲讲基于历史数据的回归分析这种方法。
这就好比你要研究一个孩子的学习成绩和他花在学习上的时间之间的关系。
你得收集一段时间里孩子每次考试的成绩,还有他每周学习的小时数。
然后通过一些数学手段,找出这两者之间的规律。
计算β值也是类似的道理,咱们要收集一只股票在一段时间内的价格变动数据,还有同期市场指数的变动数据。
把这些数据放进一个特定的数学公式里,就能算出这只股票相对于市场的β值啦。
我记得之前有个朋友,特别热衷于炒股。
他整天盯着那些红红绿绿的K线图,嘴里还念叨着各种专业术语。
有一次,他神秘兮兮地跟我说,他发现了一只β值特别低的股票,觉得是个稳赚不赔的买卖。
我就跟他说,β值只是个参考,可不能光凭这个就盲目投资。
他不信,结果呢,那只股票因为公司出了点意外状况,股价大跌,他亏了不少。
这事儿让他明白了,投资不能只看一个指标,得综合考虑好多因素。
再来说说资本资产定价模型(CAPM)这个方法。
这个模型里,β值的计算公式是:β = 股票收益率与市场收益率的协方差 / 市场收益率的方差。
听起来是不是有点复杂?其实说白了,就是通过比较股票和市场的收益率之间的关系来计算β值。
在实际应用中,计算β值可不是一件轻松的事儿。
数据的准确性、时间跨度的选择,还有市场环境的变化等等,都会对结果产生影响。
而且,β值也不是一成不变的,随着时间的推移和各种因素的变化,它也会跟着变。
β系数详解
β系数详解β系数β系数也称为贝他系数(Beta coefficient),是一种风险指数,用来衡量个别股票或股票基金相对于整个股市的价格波动情况。
β系数是一种评估证券系统性风险的工具,用以度量一种证券或一个投资证券组合相对总体市场的波动性,在股票、基金等投资术语中常见。
β(贝塔)系数简介贝塔系数是统计学上的概念,它所反映的是某一投资对象相对于大盘的表现情况。
其绝对值越大,显示其收益变化幅度相对于大盘的变化幅度越大;绝对值越小,显示其变化幅度相对于大盘越小。
如果是负值,则显示其变化的方向与大盘的变化方向相反;大盘涨的时候它跌,大盘跌的时候它涨。
由于我们投资于投资基金的目的是为了取得专家理财的服务,以取得优于被动投资于大盘的表现情况,这一指标可以作为考察基金经理降低投资波动性风险的能力。
在计算贝塔系数时,除了基金的表现数据外,还需要有作为反映大盘表现的指标。
根据投资理论,全体市场本身的β系数为1,若基金投资组合净值的波动大于全体市场的波动幅度,则β系数大于1。
反之,若基金投资组合净值的波动小于全体市场的波动幅度,则β系数就小于1。
β系数越大之证券,通常是投机性较强的证券。
以美国为例,通常以史坦普五百企业指数(S&P 500)代表股市,贝他系数为1。
一个共同基金的贝他系数如果是1.10,表示其波动是股市的1.10 倍,亦即上涨时比市场表现优10%,而下跌时则更差10%;若贝他系数为0.5,则波动情况只及一半。
β= 0.5 为低风险股票,β= l. 0 表示为平均风险股票,而β= 2. 0 → 高风险股票,大多数股票的β系数介于0.5到l.5间。
[1] 贝塔系数衡量股票收益相对于业绩评价基准收益的总体波动性,是一个相对指标。
β 越高,意味着股票相对于业绩评价基准的波动性越大。
β 大于1 ,则股票的波动性大于业绩评价基准的波动性。
反之亦然。
如果β 为 1 ,则市场上涨10 %,股票上涨10 %;市场下滑10 %,股票相应下滑10 %。
贝塔系数公式
贝塔系数公式贝塔系数(betacoefficient)又称系数,是一种重要的度量标准,在投资领域有着重要的作用。
它指的是股票与某一市场指数之间的相关性,它可以衡量股票与指数的波动情况,并反映出该股票与市场指数的收益率甚至风险水平几何之间的关系。
贝塔系数公式是用来度量股票与指数之间的关联系数。
它可以从股票价格变动中估算出期望的收益率,以及衡量该股票与市场指数的收益率和风险水平之间的差异。
贝塔系数公式是一种多项式拟合,可以定量度量股票或者一组股票与基准指数的相关性,可以衡量一只股票的风险水平和期望收益率。
它的基本形式是:β= cov (Ri,Rm) / var (Rm)其中,Ri是一只股票的收益率,Rm是基准指数的收益率。
计算贝塔系数的具体过程是:首先,将股票和参考指数的历史收益率根据时间排序,然后求其协方差,再除以参考指数的方差。
贝塔系数在-1到1之间,值越接近1,表明股票与指数的相关性越强,往往表示股票收益率起伏程度跟指数收益率起伏程度相近;当贝塔系数为-1时,表示股票与指数移动趋势完全相反;如果贝塔系数接近0,则表明指数与股票无相关性。
贝塔系数反映出一定程度上的市场风险,可以用来度量股票和指数之间的相关性,从而估计股票的期望收益率、风险水平。
贝塔系数的精确度依赖于历史数据,投资者可以根据贝塔系数分析股票市场的性质,更好的掌握投资风险。
贝塔系数具有很强的可解释性,它的值可以反映出股票或者一组股票的相对风险,可以让投资者有效地衡量股票和指数之间的相关性,从而让投资者更好地洞察投资机会。
贝塔系数公式可以让投资者更清晰地衡量一只股票的期望收益率与风险水平,从而有效地进行投资决策。
总之,贝塔系数是一种多项式拟合,是定量度量股票与市场指数之间相关性的重要方法,它可以用来衡量一只股票的期望收益率与风险水平,根据贝塔系数的值和关联系数,投资者可以更好地把握投资机会,更有效地进行投资决策。
经济学中β系数的计算
计算B系数一、B系数的概念及计算原理1、概念:B系数也称为贝他系数(Beta coefficient ),是一种风险指数,用来衡量个别股票或股票基金相对于整个股市的价格波动情况。
B系数是一种评估证券系统性风险的工具,用以度量一种证券或一个投资证券组合相对总体市场的波动性。
投资股市中一个公司,如果其B值为1.1,则意味着股票风险比整个股市场平均风险高10% ;相反,如果公司B为0.9,则表示其股票风险比股市场平均风险低10%。
2、理论体系:B系数的计算分为上市公司B系数计算和非上市公司B系数计算两种情况:在被评估企业是上市公司时,可以根据其各期历史收益数据和相应的股票市场综合指数来确定其B系数;当被评估企业不是上市公司时,我们可以寻找相似的上市公司,先得出该上市公司的B系数,然后通过比较和调整来间接计算被评估企业的B系数。
下面的实例讲解了非上市公司B系数的计算方法。
(注:这里所说的调整”是调整参照公司与被评估对象由于财务杠杆的不同而进行的调整,类似市场比较法中比较因素的修正)3、B系数计算的原理:如果将市场上全部所有股票作为一个资产组合,其市场整体风险收益以市场整体资产组合M收益的方差Var(Rm)表示,任一只股票对系统风险收益的贡献,由这一股票与市场资产组合M收益的协方差Cov(Rm,Ri)表示,则B系数可表示为:沪Cov(Rm, Ri)/ Var(Rm)【知识链接】①方差的概念:样本中各数据与样本平均数的差的平方和的平均数叫做样本方差。
②协方差的概念:在概率论和统计学中,协方差用于衡量两个变量的总体误差。
协方差cov(X,Y)的度量单位是X的协方差乘以丫的协方差。
而取决于协方差的相关性,是一个衡量线性独立的无量纲的数。
方差是协方差的一种特殊情况,即当两个变量是相同的情况。
这两种计算方法实质上是一致的。
二、B系数的计算过程本文通过以BJ银行(股票代码601***)、NJ银行(股票代码6010***)和NB银行(股票代码002***)三个上市公司作为参照公司, 通过同花顺炒股软件模拟计算 A非上市银行于2011年6月30日(基准日)的B系数为例,具体说明B系数的计算过程:1 、计算股票市场整体收益率和参照上市公司股票的收益率( 1 )股票市场整体收益率Rmt=(indext-indext-1)/indext-1式中:Rmt—第t期的股票市场整体收益率INDEXt —第t期期末的股票市场综合指数1NDEXt-1 —第 t-1 期期末的股票市场综合指数本文以 2008 年2月末至 2011 年6月底(假设以 2011 年6月 30日为基准日)每个月月末上证指数作为市场整体收益率指标的计算依据,计算过程如表一:注:以下上证指数和参照上市公司股票收盘价均来自炒股软件★上证指数的获得途径:打开同花顺炒股软件 一单击菜单栏中的报价一选择下拉菜单中的沪深指数 一选择要选择的指数类型一右 键选择导出数据。