
各税种中央地方财政分配比例统计表
证券交易印花税 其他印花税
市区 县级
10%
90% 100%
100% 100% 50% 100% 80% 20% 50%
其他企业缴纳的部分
8
城市维护建设税
其他企业缴纳部分 9 10 11 12 13 14 15 16 17 18 19 20 印花税 环境保护税 耕地占用税 房产税 城镇土地使用税 契税 教育费附加 地方教育费附加 土地增值税 车船使用税 地方水利建设基金 营业税
中央企业、地方银行和外资银行及非银行金 融企业,铁道部门、各银行总行、各保险总 公司等缴纳的部分
地方 省级 50% 区 7 资源税 海洋石油企业缴纳 非海洋石油企业缴纳
中央企业、地方银行和外资银行及非银行金 融企业,铁道部门、各银行总行、各保险总 公司等缴纳的部分
15%
25%
100% 100% 100% 94% 6% 100% 100% 100% 100% 100% 100% 100%
各税种中央地方财政分配比例统计表
2017/8/3 8:10 序号 1 2 3 4 5 6 税种 增值税 关税 车辆购置税 消费税 个人所得税 企业所得税
中央企业、地方银行和外资银行及非银行金 融企业,铁道部门、各银行总行、各保险总 公司等缴纳的部分
细分 海关代征增值税 非海关代征增值税
中央 100% 50% 100% 100% 100% 60% 100% 60% 100%
构建我国分税制框架的思考
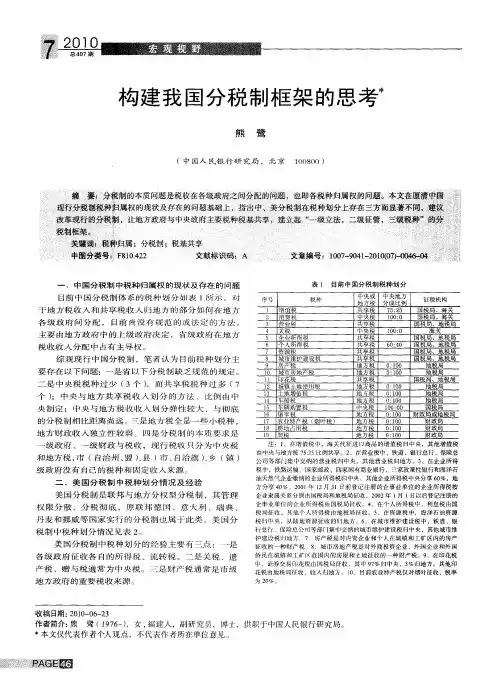
级 政 府 、一 级 财 政 与 税 收 ,现行 税 收 只 分 为 中央 税
和 地 方 税 , (自 治 州 、 )县 ( 、 治 旗 )乡 ( ) 市 盟 、 市 自 、 镇
级 政府 没 有 自己 的税 种 和 固定 收 人来 源 。 二 、美 国 分 税 制 中税 种 划 分 情 况 及 经 验
瑕基 共莩 |
巳 税礴 分上荐 柱三 贡 显著不礴 ' 、 s 蔼 建议
| 一落茸两 蜘分教融 菇 邂 贵政肃与中央政 主要联_粳基共莩' 聃 建立起 _级立法 , 二级证锈 三缎毽
||璐愈 架 。 | 一 匡
薯- 尊 | i 关镶 丽 裁祷 鼠 食
美 国 分税 制 是联 邦 与地 方 分权 型分 税 制 ,其 管 理
权 限 分 散 、分 税 彻 底 ,原 联 邦 德 国 、意 大 利 、瑞 典 、
丹 麦 和挪 威 等 国 家 实 行 的 分 税 制 也 属 于 此 类 。美 国分
税 制 中 税 种 划 分 情 况 见 表 2 。 美 国 分 税 制 中 税 种 划 分 的 经 验 主 要 有 三 点 : 一是
一
3 4 5 6 7 8 9 1 O l l 1 2 1 3 l 4 1 5 1 6 1 7 1 8 1 9
营业税 关 税 企 业 所 得 税 个 人 所 得 税 资 源 税 城 市 维 护 建 设 税 房产 税 城市房地 产税 印花 税 城镇土地使用税 土地增值税 车船 税 车 辆 购 置 税 屠 宰 税 农 业 特 产 税 ( 叶税 ) 烟 耕 地 占 用 税 契 税
表 1 目前 中 国分 税 制 税 种 划 分
税种 中央或 中央地方 地 方 税 分 成 比例
中央政府与地方政府的财政关系

1.财权、财力在各级政府间的分配程度,直接关系到中央、地方政府各自利益的满足程度。
2.总体上说,中央与地方在财权的分配上是存在着一定矛盾的。
这种矛盾主要表现在我国的“分税制”上。
我国财政体制改革后,名义上是实行“分税制”,但实际上,真正的“分税制”是税种分开,地方政府有地方政府的主体税种,中央政府有中央政府的主体税种,地方立法机构有地方税种的立法权。
而我国的税种立法权都集中在中央,这就决定了税收的绝大部分利益都归集到了中央,对地方来说有点不公,有可能会降低地方政府进行税收征管的积极性。
3. 中央与地方的税收收入分布情况在中国,根据事权与财权相结合的原则,按税种划分中央与地方收入。
将维护国家权益、实施宏观调控所必需的税种划分为中央税,包括:关税、海关代征消费税和增值税、消费税、中央企业所得税等;将同经济发展直接相关的主要税种划分为中央与地方共享税,包括:增值税、资源税、证券交易税。
例如增值税地方分享25%,中央分享75%,证券交易税地方分享20%,中央分享80%;将适合地方征管的税种划分为地方税,被充实为地方税税种,增加地方税收入,包括:个人所得税、城镇土地使用税、房产税、车船使用税、印花税、耕地占用税、契税、土地增值税等小税种,以及不含银行总行、铁道部门、各保险总公司所缴纳的营业税、地方企业所得税、城建税等。
由上可见,中央与地方各自的职责和提高征收效率的原则是分配中央与地方税收收入的主要原因。
4. 中央与地方的财政支出划分情况中央财政主要承担国家安全、外交和中央国家机关运转所需经费,调整国民经济结构、协调地区发展、实施宏观调控所必需的支出以及由中央直接管理的事业发展支出,包括:国防费、武警经费、中央级行政管理费、中央统管的基本建设投资等。
地方财政主要承担本地区政权机关运转所需支出以及本地区经济、事业发展所需支出,包括地方行政管理费、部分武警经费、地方统筹的基本建设投资、城市维护和建设经费、价格补贴支出等。
简述分税的基本内容

简述分税的基本内容
分税是指国家对各级地方政府按照一定比例分配税收收入的制度。
分税的基本内容主要包括以下几个方面:
1.税种:分税指的是中央政府将一部分税种的税收收入分配给
地方政府。
税种通常包括消费税、个人所得税、企业所得税、土地增值税、资源税等。
2.分配比例:分税的核心是确定中央政府和地方政府之间的税
收分配比例。
这个比例一般由国家的法律和政策来规定,可以根据经济、社会和政治因素进行调整。
3.分配方式:分税可以采取不同的分配方式,包括按比例分配、按收入分配、按预算分配等。
不同的分配方式可以根据地方政府的财政需求和税收贡献进行灵活调整。
4.管理机构:为了实现分税制度,国家通常设立税务机构来负
责税收的征收和管理。
这些机构的主要职责包括税收征管、税收核算和税收统计等工作。
分税制度的建立可以有效地调动地方政府的积极性,促进地方经济的发展。
同时,分税也可以实现中央政府和地方政府之间的财政均衡,保证公共财政可持续发展。
然而,分税也可能引发中央与地方之间的利益分配矛盾和地方政府的财政依赖问题,需要综合考虑各方面的因素来进行合理的税收分配。
各级政府财政财力分成比例

城市维护建设税(铁道部、各银行总行、各保险总公司集中交纳的部分) 100.00% 教育费附加(铁道部、各银行总行、各保险总公司集中交纳的部分)
附件1 序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 税种 企业所得税(除铁道部、各银行总行及海洋石油企业) 增值税(除进口增值税) 营业税(除铁道部、银行总行、保险总公司) 房产税 土地增值税 个人所得税 土地使用税 城市维护建设税(除铁道部、银行总行、保险总公司) 印花税(除证券交易) 教育费附加(除铁道部、银行总行、保险总公司) 地方教育附加 车船税 资源税(除海洋石油企业) 耕地占用税 契税 印花税(证券交易印花税收入) 消费税 车辆购置税 关税 进口环节增值税 营业税(铁道部、各银行总行、各保险总公司集中交纳的部分) 企业所得税(铁道部、各银行总行及海洋石油企业) 资源税(海洋参与投资组建的 港澳台和外商投资企业, 1989年1月1日以后在省工 商行政管理部门注册登记 的各类企业和经营单位, 以及上述企业、单位转制 后重新设立的企业全部归 省级财政、市级固定企业 及市政府一事一议企业全 部归市级财政;市与锦江 区、青羊区、金牛区、武 侯区、成华区,共享收入 分享比例为50%∶50%,其 他区县为10%:90%。
20.00% 省级企业、行政事业单位 8.125% 、社团组织及其所属 32.50% (管)的各类企事业单位 32.50% 50.00% 13.00% 32.50% 32.50% 32.50% 50.00% 0.00% 0.00% 0.00% 50.00% 0.00%
0.00% 100.00%
0.00% 100.00% 0.00% 100.00% 0.00% 100.00% 35.00% 35.00% 65.00% 65.00% 0.00% 100.00%
论中央与地方税种的划分
一、税种划分的概念税种划分是税收收入在各级政府间划分的重要方式,它是指在税收立法权主要集中于中央政府的前提下,针对各级政府行使职能的需要,根据各个税种自身的特征和收入数量,把各个不同的税种分别划分给不同级次的政府,即按照税种的归属划分各级政府间的收入范围。
政府间税种的划分不仅是政府间财政利益的分配,而且也会影响到资源配置的效率、税收调控功能的发挥、税收的行政效率以及地区间的收入分配等重大问题。
政府间税种的划分,不管是单独作为划分各级政府间税收收入的一种方式,还是作为划分税制的一种中间手段,都具有重要的意义。
①二、目前中央与地方税种划分的现状与问题《关于实行分税制财政管理体制的规定》(国发[1993]85号)对我国中央与地方税种划分进行了大致规定,使得我国初步建立起了地方税体系,相对理顺了政府间财政关系。
但是,由于脱胎于旧体制,加之改革转型期的税制改革还不到位,我国当前的税种划分还存在很多问题,无法真正适应政府间税收收入划分的需要,也大大制约了现有分税制的进一步改革。
(一)中央与地方税种的划分未在法律的层面加以明确,致使中央与地方税收分配关系缺乏规范性和稳定性国外分税制发达国家关于中央与地方税种的划分这一税收基本问题或者是在宪法中加以规定,或者是在税收基本法中加以规定。
反观我国,却缺少一个规范税收基本问题并对各单行税法起指导、制约、协调作用的税收基本法。
我国关于中央与地方税种划分的基本法律依据就是前引《国务院关于实行分税制财政管理体制的决定》,这种行政化的操作方式大大影响了政府间财政关系的规范性与稳定性。
中央与地方税种的划分不是法律规制,仍然是一种行政控制,这使得地方财政仍不具有相对独立性,地方财权仍不具有稳定性,与分税制“一级事权,一级财权”的本质要求格格不入。
(二)地方税主体税种不清,收入规模小,无法适应分税制下地方事权的需要在分税制下,不论中央还是地方,有事权就必须有相应的财权与之相适应。
而现行税种划分基本上只是考虑中央集中财政收入的需要:把收入比重大的、税源大而集中和便于征收管理的消费税以及税收收入比较多的增值税等划归中央税,而把一些收入少、税源小的、税源分散的和征收管理难度大的财产税等划归为地方税。
分税制财政体制方案
分税制财政体制方案
分税制财政体制方案是指国家税收的划分和分配以及中央和地
方各级财政权责的明确和协调。
这种财政体制的实施能够充分发挥
中央和地方各自的优势,提高财政权责的有效性和透明度,促进经
济和社会的发展。
下面,本文将对分税制财政体制方案进行详细的
阐述。
一、分税制的基本概念及原则
分税制是指国家税收的划分和分配以及中央和地方各级财政权
责的明确和协调。
分税制财政体制的基本原则是:
1.中央地方分权,各级财政独立:中央和地方应当根据各自的
权责范围,在税收、财政和经济等方面实行分权管理,提高财政管
理效率,推动经济发展。
2.权责相符,分配合理:中央和地方各自承担相应的财政责任,财政收入和支出要保持平衡,重要投资项目要有中央财政支持,符
合分税制原则的地方税收返还制度要全面实施。
3.公开透明,监督制约:对中央和地方的税收和财政管理进行
公开透明的监督制约,加强财务监管,防范腐败和浪费,保障国家
和人民的利益。
二、分税制的税种和主要税收收入
根据分税制财政体制方案,税种划分和收入分配如下:。
我国中央与地方政府税权划分的博弈初探
央与地 方政 府税权格局 的基础上 ,认为税权 划分 应该坚持 中央集 中主 导性 与地 方适度 分权相 结合 的原 则 ,同时利 用
博 弈论 的基本模 型 ,探讨 了中央与地方之 间税权 划分的理想模式 ,对我 国税权 体制改革 ,具有重 大的现 实意义。 [ 关键词 ] 中央与地方 ;税权划分 ;博弈 [ 中图分类号 ]F 8 1 0 . 4 2 2 文献标识码 :A 文章编号 :1 0 0 8- 4 9 4 0 ( 2 0 1 3 ) 0 1— 0 0 5 5— 0 6
1 9 9 0年 的 3 3 . 7 9 % 增长 到 1 9 9 5年 的 5 2 . 1 7 % 。 中央 与 地 方财 政 收入 比在 1 9 9 4年 到 2 0 1 0年 间基 本保 持 在 1 :
1的比例水平。如图 1 所示 :
改革意义重大。
中央政府 始终 主导 了 中央 与 地 方 间 的 分 配 规 则 ,
些新 的问题 。税种的垂直结构 ,即税种 的立法 、征管
和 归属权 在 不 同政 府 级次之 间的分 配逐 渐成 为 研究 的 重 点 ,税 权 的划 分 问题 成 为 税 制 改 革 的一 个 重 要 内 容 。如何 理顺 中央与地 方 的税权 配置 ,对 于推 进税 制
收入的增 长 ,从
1 9 9 4年税 制 改革 以来 ,由 于税 权 高 度 集 中 于 中 央政府 ,事权基 本 下放 于地 方政 府 ,中央财 政 收 人迅
速增加 ,地方财政收入逐渐削减 ,中央与地方财政收
支 情况 发 生 了很 大 的变化 。从 中央 财政 收入 占财 政 总
主义市场经济体制的发展和完善 , 税制建设也 出现一
2 0 1 3年 0 2月第 1期
2023年中央一般公共预算收入预算表
2023年中央一般公共预算收入预算表一、税收收入1. 增值税2023年增值税的预算收入为XXX亿元,同比增长X。
增值税作为我国主要税收种类之一,其收入规模一直占据着国家税收收入的重要部分。
2023年预计增值税收入将继续保持稳定增长,这主要得益于国家对税收政策的不断优化和经济发展的稳步提升。
2. 企业所得税2023年企业所得税的预算收入为XXX亿元,同比增长X。
企业所得税是国家财政收入的重要来源之一,其预算收入的增长将受到国家宏观经济政策的密切影响。
预计2023年,企业所得税收入将继续保持稳定增长。
3. 个人所得税2023年个人所得税的预算收入为XXX亿元,同比增长X。
随着我国居民收入水平的不断提高,个人所得税的预算收入也将持续增长。
2023年将进一步加强对个人所得税的征收管理,确保其预算收入的稳步增长。
4. 关税2023年关税的预算收入为XXX亿元,同比增长X。
关税作为对外贸易的一种税收形式,其预算收入的增长将受到国际贸易环境和国家对外政策的影响。
预计2023年,国家对外贸易政策稳定,关税预算收入将保持稳定增长。
二、国有资本经营收入1. 国有企业利润分配2023年国有企业利润分配的预算收入为XXX亿元,同比增长X。
国有企业是国家资本的重要载体,其利润分配的预算收入将直接影响国有资本经营收入规模。
预计2023年,国有企业将保持稳健经营,利润分配预算收入将保持增长。
2. 国有资本经营收益2023年国有资本经营收益的预算收入为XXX亿元,同比增长X。
国有资本经营收益作为国家财政收入的重要组成部分,其预算收入的增长将受到宏观经济形势的直接影响。
预计2023年,国有资本经营收益将继续保持稳步增长。
三、财政性资金1. 利息2023年财政性资金中利息的预算收入为XXX亿元,同比增长X。
国家债务规模的增加和债券的发行将直接影响财政性资金中利息的预算收入。
预计2023年,财政性资金中利息的预算收入将保持稳定增长。
什么是分税制
在目前我国的分税制体系下:1、中央税包括:消费税、关税、车辆购置税、海关代征的增值税和消费税;2、中央与地方共享税包括:增值税、企业所得税、外商投资企业和外国企业所得税、个人所得税、资源税、证券交易印花税。
其中共享划分比例:增值税:国家75%、地方25%营业税:铁道部、各银行总行、各保险总公司缴纳部分归国家,其余归地方企业所得税(含外资):铁道部、各银行总行、海洋石油企业缴纳部分归国家,其余部分国家60%、地方40%城市维护建设税:铁道部、各银行总行、各保险总公司集中缴纳的部分归中央,其他归地方。
个人所得税:储蓄利息税归国家,其余部分国家60%、地方40%资源税:海洋石油企业缴纳部分归国家、其余部分的比例分成同企业所得税相同城建税:同营业税印花税:证券交易印花税收入94%归国家,6%和其他印花税收入归地方3、地方税包括:营业税、土地增值税、印花税、城市建设维护税、城镇土地使用税、房产税、城市房地产税、车船使用税、车船使用牌照税、契税、耕地占用税、屠宰税、筵席税、牧业税。
什么是分税制分税制是按税种划分中央和地方收入来源一种财政管理体制。
实行分税制,要求按照税种实现“三分”:即分权、分税、分管。
所以,分税制实质上就是为了有效的处理中央政府和地方政府之间的事权和财权关系,通过划分税权,将税收按照税种划分为中央税、地方税(有时还有共享税)两大税类进行管理而形成的一种财政管理体制。
体现范围实行分税制后,税种和各税种形成的税收收入分别按照立法、管理和使用支配权,形成了中央税和地方税(中央和地方共享税)。
其中:中央税是指税种的立法权、课税权和税款的使用权归属于中央政府的一类税收,地方税是指立法权、课税权和税款的使用权归属于地方政府的一类税收。
税款收入按照管理体制分别入库,分别支配,分别管理。
中央税归中央政府管理和支配,地方税归地方政府管理的支配。
在税收实践中,某些税种的收入并不一定完全归属于中央或地方政府,而且按照一定的比例在中央政府和地方政府间进行分配,收入共享,从而出现共享税类。
地方财政收入的构成
三、我国地方财政收入结构
“五五”时期财政收入结构
其他
0.7
各项税收 49.2
企业收入 44.1
企业收入 各项税收 其他
三、我国地方财政收入结构
我国“九五”时期财政收入结构
其他 8.1
企业亏损补贴
3.2
教育费附加
1.2
税收 93.9 各项税收 教育费附加收入 企业亏损补贴 其他
第二节 地方税收体系
年份 项目 财政收入
绝对数 占财政收入比重(%)
绝对数 占财政收入比重(%) 税收收入
绝对数 占财政收入比重(%)
绝对数 占财政收入比重(%) 非税收入
绝对数 占财政收入比重(%)
绝对数 占财政收入比重(%)
2004年
26396.47 14503.1
54.9 11893.37
45.1 24165.68 14166.09
❖ 而地方财政支出的比重在过去15年中变化很小,1990年为68% 左右,2004年则微升至75%左右。
❖ 可以看出,通过分税制改革,中央集中了大量的地方财政收入, 这就是分税制所造成的“财权上收”的效应;
❖ 但与此同时,中央和地方的支出划分几乎没有发生显著变化, 即分税制没有根本改变中央和地方的事权划分格局;
专项转移支付 361 375 489 516 889 1360 1648 2237 2435 2425 3423 3517 4412 6898 9967 12579
财力性转移支付 136 191 159 193 209 382 670 1215 1580 1864 2605 3814 5159 7093 8696 11375
❖ 2007年1-11月底,全国土地出让金总价款9130亿元, 同比增长58.9%。