
即期利率、远期利率
利率期限结构理论评析
流动性偏好和期限偏好理论都认为长期利率 反映了市场对未来的预期和风险溢酬,都被 称为“有偏期望理论”(biased expectation theory)。
相对于流动性偏好理论,期限偏好理论引入 了投资者的期限偏好,并认为风险溢酬并非 简单随期限递增;相对于市场分割理论,期 限偏好理论则加入了市场预期和风险溢酬的 思想。
收益率曲线的建立
相同期限,不同票面利率的国债,到期收 益率并不相同。
在求债券的价格时,正确的做法是将所有 的债券都看作是由一些零息债券构成的组 合,债券的价格就等于各零息债券的价值 之和。
每个现金流的贴现率应该以政府债券即期 利率曲线提供的相同期限的即期利率作为 基准。
收益率曲线的建立
理论即期收益率曲线是以市场上国债的收益率为 基础,从理论上推导出的无风险国债收益率。
。 在求债券的价值时,按照一个统一的贴现率对所
有现金流进行贴现的方法只有在收益率曲线是平 的时才成立。 即期利率曲线为债券的定价提供了基准利率
利率风险结构
因风险不同形成的利率的结构称为利率的 风险结构。
因期限不同形成的利率的结构称为利率的 期限结构。
主要风险:
信用风险:现实中主要看债券的评级确定 风险升水
1000=13.75/(1+2.50%/2)+13.75/(1+2.60%/2)2 +1013.75/(1+r3/2)3
由此求得:r3 = 2.7525% 依次可以求得以后各期限的即期利率
用前述即期利率与远期利率的关系公式可求得后面每半 年的远期利率。
构造收益率曲线的方法之——统计方法
折现因子 定义
(1 st 1 )t 1 (1 ft 1 ,t) (1 st)t
(1 s1 ) (1 f1 ,2) (1 f2 ,3) (1 ft 1 ,t) (1 st)t
利率结构的重要性
金融市场上存在种类繁多的债券,其利率千差万 别。
期限相同风险不同,债券的适用收益率不同。 风险相同,期限不同,债券的适用收益率也不同
Pt
ห้องสมุดไป่ตู้
Mt 1 st
式中:Pt——零息债券的价格 Mt——零息债券到期日的
价值
st——即期利率
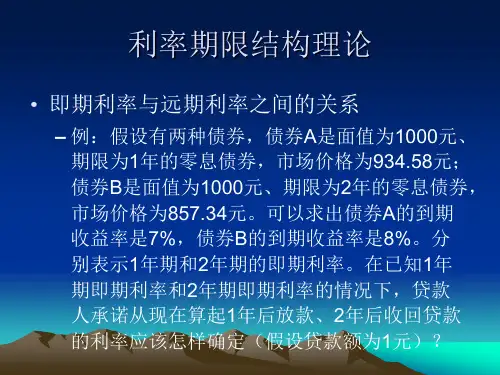
远期利率与即期利率是相互关联的。 如果一年期零息国债的即期利率是8%,两年期零息国债
的即期利率为10%,我们可以据此求出第二年的一年期远 期利率为: [1 ×(1.10)2/1.08] – 1=12.04% 一般地,如果一年期即期利率为s1,两年期即期利率为s2,可 用下式计算第2年的远期利率f1,2: (1+s1)(1+f1,2)=(1+s2)2 由此,远期利率与基期利率的关系为:
缺陷
风险溢酬并不必然随时间递增
投资者特定的资产状况使得他们偏好某些期限 债券
市场分割理论(market segmentation theory)
投资者有各自的投资期限偏好,并且偏好不 变。利率曲线的形状由短、中和长期市场的 各自供求关系决定。
缺陷:市场分割理论也可以解读为投资者对 投资其他期限所要求的风险溢酬无穷大,从 而使得他们不可能改变投资偏好。
第五讲 即期利率、远期利率及 利率的期限结构
即期利率、远期利率
即期利率就是当前时刻各种不同期限的零 息债券的到期收益率。到期期限不同,即 使其他条件相同,债券的即期利率通常也 会不同。
远期利率是指现在时刻的将来一定期限的 利率。如1 4远期利率,即表示1个月之后 开始的期限3个月的远期利率。
即期利率可以用如下公式表示:
用解鞋带法构建收益率曲线是以新发国债 的收益率为基础的。举例说明做法如下:
设当前国债的面值收益率如下表前三栏所 示,则可以用这里的方法求出相应各期的 即期利率
半年与1年期债券的到期收益率就是相应期限的即期 利率。
1年半期的现金流模式为: 半年:1000×2.75%/2=13.75 1年:同上 1年半:1000+ 1000×2.75%/2=1013.75 ∴
虽然从理论上似乎直接使用各不同期限的零息债 券(包括剥离债券)收益率就可以绘制出实际的 即期收益率曲线。但存在一些问题:
零息债券的流动性通常不如附息债券. 零息债券与附息债券的税收处理不同;负现金流的存在 剥离债券税收规定不同
构造收益率曲线的方法之——解鞋带法
当纯零息债券无法得到或者这些债券的流 动性特别差时,使用解鞋带法是得到即期 收益率曲线的最常用方法
期限偏好理论(preferred habitat theory)
流动性偏好理论和市场分割理论的结合
不同资产负债状况的投资者通常有着特定偏 好的投资期限,但这些偏好并非是完全不变 的。当不同期限债券的供求发生变化,一些 期限的债券供求不再平衡,从而使得相应期 限的风险溢酬变化到足以抵消利率风险或再 投资风险时,一些投资者的偏好就会发生转 移。
流动性 税收差异 其他特殊条款
利率的期限结构
2012年2月8日
任何特定时刻的收益率曲线都是由当时市场 参与者的预期和风险偏好决定的
利率期限结构理论
无偏预期理论:债券持有人对期限没有偏 好,第t 年的远期利率与预期的第t 年即期 利率相等。收益率曲线的形状主要由市场 预期的短期利率水平决定。
折现因子是未来时间点的$1在0时点的价格,被表示为dt
通常 t 用年来表示 (例如, 3个月为 0.25, 10 天为 10/365 = 0.0274)。
折现因子与年有效收益率的关系为
1 dt (1 yt )t
假设市场上存在许多附息债券,第i种债券 的价格用Pi表示,第i种债券在时间t支付的 现金流记为cit, 可以将i债券的价格表示如下 :
流动性偏好理论:投资者偏好短期限债券 市场分割理论:投资者各有其偏好的投资
期限。 特定期限偏好理论
流动性偏好理论(liquidity preference theory)
从长期利率中提炼出来的远期利率同时反映 了市场对未来的预期和流动性风险溢酬,剩 余期限越长,该风险溢酬越大。
优点:同时考虑了预期和流动性风险溢酬的 影响
P i d 1 c i1 d 2 c i2 d in i
第三篇投资学
• 8.公司1997.1.1平价发行新债券,票面值为1000 元,票面利率10%,5年期,每年12.31 日付息一 次,到期按面值偿还(计算过程中保持4位小数)。 • 1)假定1997.1.1的市场利率为12%,债券发行价 格低于多少时公司将可能取消债券发行计划? • 2)假定1997.1.1的市场利率为8%,公司每半年 支付一次利息,债券发行价格高于多少时,你可 能不再愿意购买? • 3)假设2001.1.1债券市价为1042元,你期望的 投资报酬利率为6%,你是否愿意购买?
08年联考题 08年联考题
• 2.当前1年期零息债券的到期收益率为7%, 2年期零息债券的到期收益率为8%.财务部 计划发行2年期附息债券,利息按年支付, 息票率为9%,债券面值为100元。 • (1).该债券售价多少 • (2)该债券到期收益率多少 • (3)如果预期理论正确,1年后该债券售价多 少?
债券久期
• 债券久期的计算
∑t ×
D=
t =1
T
(1 + R )
P0
C
t
t
D:债券久期; t :t时期的权重; W T:债券到期日;t:现金流的支付期; C:t时期产生的现金流; R:到期收益率;P0:债券价格
债券久期
• 债券久期的计算
– 例:设票面价值为1000元、期限为3年、每年 付息一次、票面利率为8%的债券,市场价格为 950.25元,到期收益率为10%。计算该债券的 久期。如果直接套用公式,那么该债券久期为:
• 6. 公司2005.6.16 平价发行新债券,票面值1000元,票面 利率为10%,5年期,每年6.15 付息,到期一次还本(计 算过程中保留4 位小数,结果保留两位小数)。 • 要求: • 1)计算2005.6.16的债券到期收益率 1 2005.6.16 • 2) 假定2005.6.16的市场利率为12%,债券发行价格低 于多少时公司可能取消发行计划? • 3)假定2007.6.16的市价为940元,此时,购买该债券的 到期收益率是多少? • 4)假定你期望的投资报酬率为8%,2009.6.16 债券市价 为1031元,你是否购买?
货币银行学名词解释

1.货币需求:(Demand for Money)是指社会各部门在既定的收入或财富范围内能够而且愿意以货币形式持有的数量2.货币制度:(Monetary system)是国家对货币的有关要素、货币流通的组织与管理等加以规定所形成的制度,完善的货币制度能够保证货币和货币流通的稳定,保障货币正常发挥各项职能3.金本位:(Gold standard)就是以黄金为本位币的货币制度4.浮动汇率制:(Floating Exchange Rates)是指一国货币的汇率并非固定,而是由自由市场的供求关系决定的制度5.信用:(Credit)是以偿还还付息为条件的价值运动的特殊方式6.商业信用:(Commercial Credit) 是指工商企业之间相互提供的,与商品交易直接相联系的信用形式7.银行信用:(Bank Credit)是以银行为中介,以存款等方式筹集货币资金,以贷款方式对国民经济各部门、各企业提供资金的一种信用方式8,商业本票:(Commercial Paper )又叫一般本票。
企业为筹措短期资金,由企业署名担保发行的本票9.商业汇票:(Commercial Draft)是指由付款人或者存款人(或承兑申请人)签发,由承兑人承兑,并于到期日向收款人或者被背书人支付款项的一种票据10.消费信用:(Consumer Credit)是指工商企业、银行和其他金融机构提供给消费者用于消费支出的信用11.资本化:(Capitalization)是指符合条件的相关费用支出不计入当期损益,而是计入相关资产成本,作为资产负债表的资产类项目管理12.基准利率:(Benchmark interest rate)是金融市场上具有普遍参照作用的利率,其他利率水平或金融资产价格均可根据这一基准利率水平来确定13. 名义利率:(Nominal Interest Rate)是央行或其它提供资金借贷的机构所公布的未调整通货膨胀因素的利率,即利息(报酬)的货币额与本金的货币额的比率。
即期利率与远期利率计算例题
即期利率与远期利率计算例题在金融市场中,利率往往是借贷资金的重要参考因素。
对于借款人而言,借入资金的成本是即期利率。
对于投资者来说,远期利率是投资回报的重要参考因素。
在实际应用中,计算即期利率和远期利率往往需要借助计算机或金融软件,但我们可以通过一个简单的例题来理解利率的计算方法。
假设一些银行提供了不同期限的借贷利率,如下表所示:期限(年)利率15%26%37%首先,我们来计算即期利率。
即期利率指的是当下的借贷利率,所以我们直接使用表格中的利率数据。
其次,我们来计算远期利率。
远期利率是指未来其中一时间段内的借贷利率。
在这个例子中,我们可以计算1年期远期利率、2年期远期利率和3年期远期利率。
1年期远期利率可以通过如下公式计算:(1+即期利率2)^2=(1+1年期远期利率)带入即期利率的数值:(1+0.06)^2=(1+1年期远期利率)解方程可得:1+1年期远期利率=1.1236所以,1年期远期利率约为12.36%(保留2位小数)。
同样地,我们可以计算2年期远期利率和3年期远期利率。
2年期远期利率可以通过如下公式计算:(1+即期利率3)^3=(1+2年期远期利率)带入即期利率的数值:(1+0.07)^3=(1+2年期远期利率)解方程可得:所以,2年期远期利率约为22.50%(保留2位小数)。
3年期远期利率可以通过如下公式计算:(1+即期利率4)^4=(1+3年期远期利率)带入即期利率的数值:(1+0.08)^4=(1+3年期远期利率)解方程可得:所以,3年期远期利率约为36.05%(保留2位小数)。
通过这个简单的例题,我们可以看到不同期限的远期利率通常会随着期限的增加而增加,反映了市场对未来风险的不确定性。
此外,我们也可以看到即期利率与远期利率之间的关系,即期利率是远期利率的一种特殊情况,在计算远期利率时需要借助即期利率的数值。
总之,即期利率与远期利率是描述不同时间段内的借贷利率的概念。
在实际应用中,我们可以通过计算即期利率和利率之间的关系来计算远期利率。
3.即期利率和远期利率(讲义版)
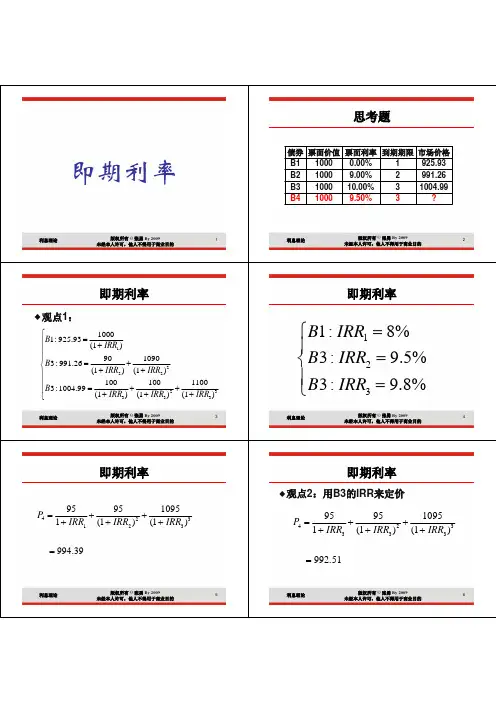
1版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率2版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论思考题?39.50%1000B41004.99310.00%1000B3991.26 29.00%1000B2925.93 10.00%1000B1市场价格到期期限票面利率票面价值债券3版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论12222333310001:925.93(1)9010903:991.26(1)(1)10010011003:1004.99(1)(1)(1)B IRR B IRR IRR B IRR IRR IRR ⎧=⎪+⎪⎪=+⎨++⎪⎪=++⎪+++⎩即期利率观点1:4版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率1231:8%3:9.5%3:9.8%B IRR B IRR B IRR =⎧⎪=⎨⎪=⎩5版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率423123959510951(1)(1) 994.39P IRR IRR IRR =+++++=6版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率观点2:用B3的IRR 来定价423333959510951(1)(1) 992.51P IRR IRR IRR =+++++=7版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率上述两种观点对吗?8版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率观点3:投资组合法比较以下两种投资方式9版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率投资一:只买入B4买入1份债券B4,价格为P4; 各个时刻的现金流9第1年初:-P4元9第1年末:95元9第2年末:95元、9第3年末:1095元10版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率投资二(投资组合):卖空0.00417份B1 卖空0.00417份B2 买入0.99545份B311版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率请你求出投资组合在第1年初、第1年末、2年末、3年末的现金流分别等于多少?12版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率两个投资组合的现金流如下10951095第3年末9595第2年末9595第1年末-992.43-P4第1年初投资2投资1时间13版权所有©张勇By 2009未经本人许可,他人不得用于商业目的利息理论即期利率观点3:B4的价格应该等于992.43。
收益率曲线与期限结构理论
2)结合实际情况来看,预期理论有什么 缺陷?
•
路漫漫其悠远
3.2.2 流动性偏好理论
该理论认为,远期利率等于市场整体对未来短 期利率的预期加上一个流动性溢价(liquidity premium)。之所以如此,是因为市场通常由短期投 资者控制,对于这类投资者而言,除非fn>E(rn),即 远期利率相对于他们所预期的未来短期利率有一个 溢价,否则他们不愿意持有长期债券。因此,按照 这一理论,前面例子中的3年远期利率为12%并非因 为市场预期第3年的短期利率为12%,而是因为市场 预期第3年的短期利率为低于12%的某个值,比如11 %,同时要求远期利率对未来短期利率有1%的流动 性溢价。
以下我们举例说明这种方法的应用。
•
路漫漫其悠远
例、假定国债市场上有如下6种债券,其中 息票债券为半年付息,面值都是100元。
到期日(年) 0.5 1.0 1.5
2.0 2.5 3.0
息票利率(%) 0.00 0.00 8.50
9.00 11.00 9.50
市价(元) 96.15 92.19 99.45
•
路漫漫其悠远
路漫漫其悠远
3.2.1 预期理论
该理论认为,远期利率等于市场整体对未来相
应时期短期利率的预期。因此,按照这一理论,上 例中3年期债券和2年期债券的到期收益率分别为10 %和9%(对应着3年远期利率12%)就意味着市场 预期第3年的短期利率r3为12%,即f3=E(r3)。
通过循环迭代,式(3-1)可以变换为
根据式(3-1),如果当前的3年期和2年 期零息票债券的到期收益率分别为y3=10%和 y2=9%,则意味着市场在当前将第3年的短期 利率确定为远期利率f3 =1.13/1.092-1=12%。
即期利率与远期利率的计算
即期利率与远期利率的计算即期利率和远期利率是金融市场中常用的利率概念,用于衡量资金在不同期限内的时间价值。
即期利率是指当前时间点上可以获取的利率,远期利率则是指预期未来其中一时间点上的利率。
在金融市场中,人们需要根据不同时间点上的利率来确定投资方案、计算资产价格等,因此即期利率和远期利率的计算是非常重要的。
先来看一下即期利率的计算。
即期利率通常用年利率表示。
对于即期利率,我们可以使用以下公式来计算:即期利率=(1+实际利率)^(1/期限)-1这个公式可以用来计算不同期限内的即期利率。
例如,如果要计算一年期的即期利率,且实际利率为5%,则可按如下计算:即期利率=(1+0.05)^(1/1)-1=0.05=5%即期利率计算的关键是确定实际利率。
实际利率是指扣除了通货膨胀率的名义利率(即市场上实际交易的利率)。
即期利率的计算可以帮助我们了解不同期限下资金的时间价值,从而进行投资决策。
接下来我们来看一下远期利率的计算。
远期利率通常用年利率表示。
对于远期利率,我们可以使用以下公式来计算:远期利率=(1+即期利率)^(期限1/期限2)-1这个公式可以用来计算不同期限的远期利率。
远期利率=(1+0.05)^(1/2)-1≈0.0247≈2.47%远期利率的计算可以帮助我们预测和决策未来其中一时间点上的利率水平。
它通常是基于市场的预期和供需关系来计算的。
需要注意的是,即期利率和远期利率的计算都是基于一些基本假设和模型的。
实际上,市场利率的波动是非常复杂的,受到许多因素的影响,包括经济数据、货币政策、市场预期等。
因此,利率的计算只是人们对未来利率水平的估计,实际利率可能与估计有所偏差。
此外,还存在一些其他的利率概念,如即期利率的复利计算、远期利率的修正等。
这些概念都是在不同的情况下使用的,具体的计算方法可以根据需要进行调整。
总结起来,即期利率和远期利率是金融市场中常用的利率概念。
即期利率是指当前时间点上可以获取的利率,远期利率则是指预期未来其中一时间点上的利率。
第4章利率(金融市场学)
3.债券价格与到期收益率之间的关系
附息债券的价格与到期收益率负相关。 当附息债券的购买价格与面值相等时,到期
收益率等于息票率。 当附息债券的价格低于面值时,到期收益率
大于息票率;而当附息债券的价格高于面值 时,到期收益率则低于息票率。
4.到期收益率指标的缺陷
到期收益率概念的两个假设前提: (1)投资未提前结束; (2)投资期内的所有现金流都按到期收益率
简易贷款的到期收益率
对于简易贷款而言,利率水平等于到期收益率。
如果以L代表贷款额,I代表利息支付额,n代 表贷款期限,y代表到期收益率,那么,
L
LI (1 y)n
例:一笔金额为100万元的两年期贷款,两年后偿付额为100万本金加21 万利息。则到期收益率为?
年金的到期收益率
P0
C 1 y
C (1 y)2
PV
126 1 y
126 (1 y)2
126 (1 y)3
126 (1 y)25
1000
查表可得,y=12%
附息债券的到期收益率
如果P0代表债券的价格,C代表每期支付的 息票利息,F代表债券的面值,n代表债券 的期限,y代表附息债券的到期收益率。那 么我们可以得到附息债券到期收益率的计算 公式:
( 1+实际利率)=( 1+名义利率)/(1+预
期通货膨胀率)
简化:名义利率≈实际利率+预期通货膨胀率
即为著名的费雪方程式
应用:
某一债券的名义收益率为20%,通胀率为 10%。 (1)该债券的实际收益率是多少? (2)比较实际收益率和简化估计值r=R-π, 分析导致二者差异的原因。
三、即期利率与远期利率
债券的即期、到期和远期收益率的区别
债券的即期、到期和远期收益率的区别说说即期收益率(spot rate)、到期收益率(YTM)、远期收益率(Forward Rate)的区别:即期收益率是指债券票面所标明的利率,或购买债券时所获得的折价收益与债券面值的比率。
它是某一给定时点上无息证券的到期收益率。
债券有两种基本类型:有息债券和无息债券。
即期收益率和远期收益率的区别在于计息日起点不同,即期利率的起点在当前时刻,而远期利率的起点在未来某一时刻。
在当前时刻,市场之所以会出现2年到期与1年到期的债券收益率不一样,主要是因为投资者认为第2年的收益率相对于第1年会发生变化。
债券到期收益率是指买入债券后持有至期满得到的收益,包括利息收入和资本损益与买入债券的实际价格之比率。
这个收益率是指按复利计算的收益率,它是能使未来现金流入现值等于债券买入价格的贴现率(其实就是财务管理中的内涵报酬率)。
所谓远期收益率,是指隐含在给定的即期利率中从未来的某一时点到另一时点的利率水平。
从这个词汇的现实意义考虑:放弃了未来特定时间内的对特定货币,商品或其它资产的自由支配权,而获得的一笔额外收益。
比如,一笔2年期的定期存款,比一笔存款在一年定期满后,再取出来加上利息存入银行一年之后所获得的总收益要多。
这笔多出的收益,就是远期利率。
反过来,你放弃了一年后自由支配这笔资金的成本就是这部分收益。
有一个易和上述三个概念混淆的词——预期收益率,也称为期望收益率,是指在不确定的条件下,预测的某资产未来可实现的收益率。
对于无风险收益率,一般是以政府长期债券的年利率为基础的。
在衡量市场风险和收益模型中,使用最久,也是至今大多数公司采用的是资本资产定价模型(CAPM),其假设是尽管分散投资对降低公司的特有风险有好处,但大部分投资者仍然将他们的资产集中在有限的几项资产上。
对于理财平台来说,预期收益就是年收益,所有理财都必须用预期字眼,银监会规定的,银行公布的没有特殊说明的收益率都是年化的收益率。
投资学名词解释
1、直接投资:是指投资者将货币资金直接投入投资项目,形成实物资产(固定资产、流动资产等),或者通过收购、兼并、购买现有企业的投资,通过直接投资,投资者便可以拥有全部或一定数量的企业资产及经营的所有权,直接进行或参与投资的经营管理,从而对投资企业具有全部或较大比例的控制力。
2、间接投资:是指投资者将货币资金投资于金融资产,包括投资于银行和金融机构储蓄,购买股票、债券、基金等有价证券。
3、有效市场假说理论:证券价格总是能及时、充分地反映所有相关信息,包括所有公开的信息和内幕信息。
4、弱式有效市场:证券价格充分反映了历史上一系列交易价格和交易量中所隐含的信息,从而投资者不可能通过对以往的价格进行分析而获得超额利润。
5、半强式有效市场:证券当前价格完全反映所有公开信息,不仅包括证券价格序列信息,还包括有关公司价值的信息、有关宏观经济形势和政策方面的信息。
6、投资收益率:7、年终收益率:年最终收益率是指将从债券的认购日起至偿还日止的债券全部持有期间所得到的利息收入与偿还盈亏的合计金额,折算成相对于投资本金每年能获多少收益的百分比,它是以年率为基础来计算的。
8、持有期间收益率:以获取买卖利益为主要目的债券交易需要“持有期间收益率”这一衡量指标,它表现为息票收益和买卖收益的合计金额对投入资本金的比率,并用年率作标准化处理。
9、即期利率:是指在特定时点上无息债券的到期收益率。
无息债券是没有中间利息支付的,因而是贴现债券。
t年期限的贴现债券的到期收益率为:1、远期利率:远期利率是指现在时刻的将来一定期限的利率。
远期利率有些是可以直接观测到的,而许多时候则是隐藏着的,因为在金融市场上存在着不同期限的即期利率,这些即期利率之间就隐藏着远期利率。
2、信用债券:是指完全凭公司信誉,不提供任何抵押品而发行的债券。
这种债券大多由信用良好的大公司发行,期限较短,利率较高3、抵押债券:是以土地、房屋等不动产为抵押品而发行的一种公司债,也称固定抵押公司债。
2020年基金从业资格《证券投资基金基础知识》考点:即期利率和远期利率的区别
2020年基金从业资格《证券投资基金基础知识》考点:即期利率和远期利率的区别即期利率和远期利率是证券投资基金非常重要的考点,考试主要有三个出题方向:即期利率和远期利率概念的理解,二者之间的区别和远期利率的计算。
一、考点精讲1、即期利率金融市场的基本利率,以St表示,指已设定到期日的零息票债券的到期收益率,表示的是从现状到未来时间t的年华收益率。
利率和本金都是在时间t支付的。
2、远期利率指资金的远期价格,隐含在给定的即期利率中从未来的某一时点到另一时点的利率水平。
如图,S1代表从时点0到时点1的即期利率,S2代表从时点0到时点2的即期利率,远期利率f1,2代表从时点1到时点2的利率水平。
3、即期利率和远期利率的区别其主要区别在于计息日起点不同,即期利率的起点在当前时刻,远期利率的计息日起点在未来某一时刻。
4、远期利率的计算公式理解:设1年期即期利率为7%,2年期即期利率为8%,假设将1元存入1年期账户,则第一年年末的货币价值为1.07,存入2年期账户,第二年年末的货币价值为1.08×1.08=1.1664。
套入公式:远期利率=(第二年年末的货币价值-第一年年末的货币价值)/第一年年末的货币价值=(按长期即期利率计算的货币价值-按短期即期利率计算的货币价值)/短期即期利率计算的货币价值二、真题检测1、()是指已设定到期日的零息票债券的到期收益率,表示的是从现在(t=0)到时间t的收益。
A. 名义利率B. 远期利率C. 即期利率D. 实际利率参考答案:C【解析】根据即期利率的概念,即期利率是金融市场的基本利率,以St指已设定到期日的零息票债券的到期收益率,表示的是从现状到未来时间t的年华收益率。
利率和本金都是在时间t支付的。
2、设1年期和2年期的即期利率分别为2%和3%,根据预期理论,则第2年年初到第2年年末的远期利率为( )。
A. 5%B. 6%C. 4%D. 1%参考答案:C【解析】根据公式f=(1+S2)2/(1+S1)-1=1.032/1.02=4%。