
中级财务管理第二版课后习题答案
2.2操作练习
1.(1)完成的表如下所示:
证券组合的期望收益率和标准差
投资组合
投资结构(WA,WB)
E(Rp)
σp
A
B
C
D
E
F
G
H
I
(0, 1)
(0.25, 0.75)
(0.5, 0.5)
(0.75, 0.25)
(1, 0)
(1.25,-0.25)
(1,5,-0.5)
(1.75,-0.75)
(2)X =10.5%÷5.22%=2.01
查表知,X=2.01所对应的面积为0.4778,即A项目盈利的可能性为97.78%。
2.(1)EA=9.25%EB=4.7%σA=9.65%σB=2.24%
(2)σAB= 0.002153
(3)σP=(60%)2×(9.65%)2+(40%)2×(2.24%)2+ 2×60%×40%×0.9958×9.65%×2.24%
(2)第一年税后现金流量=(20 000-20 000)+5 000=5 000(元)
第二年税后现金流量=(23 000-20 000)+5 000=8 000(元)
第三年税后现金流量=(22 400-20 000)+5 000+1 000=8 400(元)
以12%为贴现率计算净现值:
5 000×0.8929+8000×0.7972+8400×0.7118-16000=821.22(元)
∵NPV>0,表明IRR>12%,∴方案可行。
5.(1)净现值=每年现金流入现值+残值现值+清理净损失减税现值-原始投资
NPV3=875×2.487+300×0.751+540×2×33%×0.751-3000
=-330.92(万元)
(2)没有影响。因为只要该项目寿命达3.77年即为可行。
第4章
■基本训练
当预计公司的息税前收益EBIT小于900万元时,应采用(1)方案筹资,股东的每股收益最大;当EBIT大于900万元时,应采用(2)方案筹资.
4.2操作练习
1.
筹资方式
资本成本
个别资本的筹资分界点(万元)
资本结构
筹资总额分界点(万元)
筹资范围(万元)
银行借款
12%
14%
18%
150
300
—
30%
150÷30%=500
附录二
章后练习题参考答案
第1章
■基本训练
□知识题
1.2 知识应用
1.× 2. × 3.√ 4. ×
1. ABE 2. C
第2章
■基本训练
□知识题
2.2知识应用
判断题
⒈√⒉×⒊×⒋√
□技能题
2.1规则复习
1.(1)
指标
项目
σ
V
A
10.5%
5.22%
0.497
B
11.5%
13.87%
1.206
由计算结果可知,B项目的风险大于A项目。
单价
11.159
单位变动成本
-6.974
(3)编制敏感分析表(变动百分比为-20%、-15%、-10%、10%、15%、20%)
3.
指标
不考虑税收因素
考虑税收因素
账面临界点(台)
2 000
2 000
现金临界点(台)
1 200
806
财务临界点(台)
2 627
2 935
从计算结果来看,该项目存在较大风险。
4.(1)年折旧额=(6000-1000)÷3=5 000(元)
第一年税后利润=20 000+(10 000-5 000-5 000)×(1-40%)=20 000(元)
第二年税后利润=20 000+(20 000-10 000-5 000)×(1-40%)=23 000(元)
第三年税后利润=20 000+(15 000-6 000-5 000)×(1-40%)=22 400(元)
评价(略)。
第3章
■基本训练
□知识题
3.2知识应用
⒈×⒉√⒊×⒋ √
1.C2.B3.C4.C
□技能题
3.1规则复习
1.(1)净现值
项目
利率
A
B
C
10%
2 438元
1 942元
1 364元
25%
760元
760元
600元
(2)IRRA=34.16%IRRB=37.98%IRRC=40%
(3)当利率为10%时,A0~1 000
1 000以上
普通股
16%
19%
22%
25%
210
560
840
—
70%
210÷70%=300
560÷70%=800
840÷70%=1 200
0~300
800~1 200
1 200以上
由表可得六组筹资成本不同的筹资总额范围:0~300万元,300万元~500万元,500万元~800万元,800万元~1 000万元,1 000万元~1 200万元,1 200万元以上。分别计算这六组的综合资本成本即加权平均边际资本成本:
2.
项目
指标
甲
乙
丙
净现值(元)
3 066
631
1 547
内含报酬率
25.57%
12.32%
24.99%
获利指数
1.3066
1.0631
1.1574
会计收益率
33%
13%
25%
回收期(年)
1.583
1.714
0.8
3.E = 2 000元d = 443.07元Q = 0.1K= 15% NPV = 204元
∵NPV>0,∴该项目可行。
3.2操作练习
1.∵NPV =29.05万元>0,∴该项目可行。
2.(1)年净现金流量=220 000元
净现值=220 000×(P/A,12%,10)-1 000 000=243 049(元)
(2)敏感系数(设变动率为15%)
因素
敏感系数
销售量
4.185
固定成本
-3.185
0.4375
B
10%
0
0
0
C
16.7%
0.008281
0.091
0.5449
D
14.3%
0.004621
0.068
0.4755
(2)ρAC=0.45792ρAD=0.99368
βA=1βB=0βC=0.595296βD=-1.291784
RA=10%+1×(16%-10%)=16%RB=10%
RC=10%+0.595296×(16%-10%)=13.57%RD=10%-1.2917184 ×(16%-10%)=2.25%
□知识题
4.2知识应用
选择题
1.ABCD2.B 3.A 4.B 5.AD
□技能题
4.1规则复习
1.
债券资本成本Ki=8.81%
2.
借款资本成本Kd=8.88%
3.
=6.7% =8.67%
=6.7%×24%+8.67%×16%+15%×50%+14.5%×10%=11.95%
4.
=
EBIT=900(万元)
(2,-1)
4%
5.5%
7%
8.5%
10%
11.5%
13%
14.5%
16%
0
1.25%
2.5%
3.75%
5%
6.25%
7.5%
8.75%
10%
(2)根据计算结果做图(略)。
2.(1)
∵8.5%>7.152%,∴该投资可行。
(2)做出资本市场线(略)。
3.(1)
方案
E
σ2
σ
V
A
16%
0.0049
0.07
财务管理(第二版)课后习题答案 作者 陈小林 财务管理答案(修改后).doc

8. ABCD10. V10. V一、 单项选择题1. A2. D3. A4. D5. B6. C7. D8. C二、多项选择题1. ABC 2・ ABC 3. ACD 4. ABD 5・ ABC 6・ BCD 7. ABCD三、判断题1. V2. V 3・ J 4. X 5・ J 6. V 7・ VD 8. X 9・ J第2章一、单项选择题1. B2. C3. B4. B5. A6. C7. D8. B9. C 10. D二、多项选择题I. ABCD 2. ABCD 3. AC 4. ACD 5・ AB 6. AB 7. ABC三、判断题1. V2. V3. X4. V5. V6. V 7・ J 8. X 9. V四、计算题1. 12.55% 2. 565.19 万元3. 8.8975 5.91734. 100 元5. 130.987 万元第3章一、单项选择题1. A2. B3. C4. C5. D二、多项选择题1. ACD2. ABC3. BC 4・ ACD 5. ACD三、判断题1. X2. V3. X4. X5. V四、计算题1. E 4 =15% E H =15% 04=11.62% 2^ =7.75%& =0.775 5〃=0.517 心=11.2% =9」%乙方案:投资回收期=4. 16年乙方案平均报酬率=28.8%NPV 乙=861 元乙方案净现值率=1.06IRR Z = 11.995%资本为10万元时,选择C+A 资本为15万元时,选择C+A+E+D ;2. E A =13% E卄= 12% E c =11%E D =16.5%3. 0 = 1.024.被正确定价了 Rf 二 7.96%5. 20.8%第4章一、单项选择题1. D2. C 3・ C 4. C 5・ B 6. A 7. C 8・ B 9・ B 10. C二、多项选择题1. CD2. ABD3.ABD 4. ABD 5. AB 6. ABD 7. BC8.AB9・ ABCD10. BCD三、判断题1. V2. V3. X4. V5. X6. X7. X8. V9. X 10. X四、计算题1. 甲方案:投资回收期=3.125年 甲方案平均报酬率=32%NPV 甲=2131 元甲方案净现值率=1.21IRR 甲=18.03%选择甲方案2. 1442.87 元 1272.54 元3. 资本为6万元时,选择A 资本为13万元时,选择C+A+E 4. 应缩短投资期5. 净现值=23554,大于零,项目可行。
财务管理第二版对应习题练习及答案计算题
• 用内插法计算可知: (7%-i)/(7%-6%)=(1018.04- 1020)/(1018.04-1036.67)
• i=7%-(1018.04-1020)/(1018.04- 1036.67)×(7%-6%) =6.89% 即持有期年均收益率为6.89%。
精选课件
•6 • (1)甲公司股票的股利预计每年均以5%的增长率增长,
教材作业部分答案
精选课件
• 第2章(P53-54) 财务管理基本价值观念 • 【题1】 • (1)计算该项改扩建工程的总投资额: • 2000×(F/A,12%,3) • =2000×3.3744=6748.80(万元) • 从以上计算的结果表明该矿业公司连续三
年的投资总额为6748.80万元。
精选课件
精选课件
•2 • (1)项目的计算期=项目的建设期+项目的运营期=项
目的建设期+项目的寿命期=2+5=7(年) (2)建设期资本化利息=100×(F/P,10%,2)-100 =21(万元) (3)项目的投资总额=原始投资合计+建设期资本化利 息=130+21=151(万元) (4)运营期内项目各年的息税前利润=税前利润+利息 费用=7.5/(1-25%)+100×10%=20(万元) (5)项目的投资收益率=20/151×100%=13.25%
运营期第1年开办费摊销额=10(万元) 每年维持运营投资为5万元 终结点回收额=1+20=21(万元)
精选课件
• 对于完整工业投资项目而言 运营期内项目某年的自由现金流量=运营期某年 税后净现金流量 =该年息税前利润×(1-所得税税率)+该年折 旧+该年摊销+该年回收额-该年维持运营投资 NCF3=20×(1-25%)+24+10-5=44(万 元) NCF4~6=20×(1-25%)+24-5=34(万 元) NCF7=34+21=55(万元)
宋献中:《中级财务管理》课后习题(含答案)答案
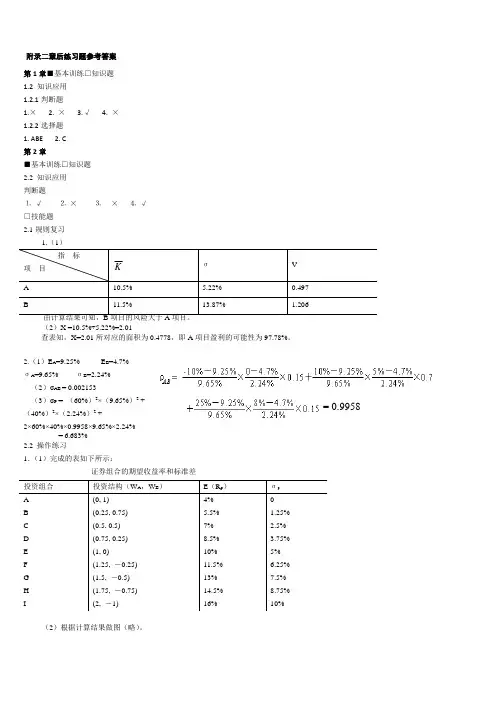
附录二章后练习题参考答案 第1章■基本训练□知识题 1.2 知识应用 1.2.1判断题1.×2. ×3.√4. × 1.2.2选择题 1. ABE 2. C 第2章■基本训练□知识题 2.2 知识应用 判断题 ⒈ √ ⒉ ×⒊×⒋ √□技能题 2.1规则复习1.(1) 指 标 项 目 Kσ V A 10.5% 5.22% 0.497 B11.5%13.87%1.206由计算结果可知,B 项目的风险大于A 项目。
(2)X =10.5%÷5.22%=2.01查表知,X=2.01所对应的面积为0.4778,即A 项目盈利的可能性为97.78%。
2.(1)E A =9.25% E B =4.7%σA =9.65%σB =2.24%(2)σAB = 0.002153(3)σP = (60%)2×(9.65%)2 + (40%)2×(2.24%)2 +2×60%×40%×0.9958×9.65%×2.24%= 6.683% 2.2 操作练习1.(1)完成的表如下所示:证券组合的期望收益率和标准差(2)根据计算结果做图(略)。
投资组合 投资结构(W A ,W B ) E (R p ) σp A B C D E F G H I(0, 1) (0.25, 0.75) (0.5, 0.5) (0.75, 0.25) (1, 0) (1.25, -0.25) (1,5, -0.5) (1.75, -0.75) (2, -1)4% 5.5% 7% 8.5% 10% 11.5% 13% 14.5% 16%0 1.25% 2.5% 3.75% 5% 6.25% 7.5% 8.75% 10%= 0.99582.(1)()%152.7REP=∵8.5%>7.152%,∴该投资可行。
(2)做出资本市场线(略)。
《中级财务会计》(第2版)习题答案完整版

《中级财务会计》(第2版)习题答案完整版《中级财务会计》(第2版)习题答案完整版第一章总论一、单选题1.A2.B3.D4.D5.D6.A7.D8.D9.C 10.A11.C 12.D 13.D二、多选题1.ACD2.ABC3.ABC4.ABCD5.ABD6.ABC7.ABD 8.AC 9.ABC 10.AD 11.AC三、判断题1.×2.×3.√4.√5.×6.√7.×8. ×9.√ 10.√四、案例分析题参考答案:第一方案:可以考虑采纳,但需同时考虑延期付款的风险。
所谓夜长梦多,在公司延期付款期间,被收购公司可能改变出售计划或抬高价格。
在延期前应争取和对方达成书面的延期协议。
第二方案:不能采纳。
此方案违反了会计法,是明显的做假账形为。
而且应付账款和股东权益通常不是对应科目,会计处理比较困难。
另外,此方案低估了注册会计师的审计能力,带有明显的侥幸心理。
第三方案:可以考虑采纳。
但同时要考虑12%的利息的成本因素。
这种企业私下的借债是受到法律约束的,应当考虑采取一种合法的形式。
而且,利息明显高于银行同期存款利率,按所得税法规定,超过部分是不能在税前作成本列支的。
第四方案:可以考虑采纳,但要采取符合会计准则的方式。
还可以考虑将此项资产出售,来变现该项资产的增值收益。
第二章货币资金一、单选题1.D2.D3.A4.B5.A6.B7.C8.D9.B 10.B11.D二、多选题1.ABCD2.BD3.AC4. ABCD5.CDE6. ABC7.AC8.ABC9.ABCD三、判断题1.×2.×3.×4.×5.×6.×7.√8.×9.× 10.√四、业务题1. 练习银行存款清查的核算表2.2 银行对账单户名:华安公司账号:0156731表2.3 银行存款日记账第页根据资料核对账目后编制银行存款余额调节表如下:银行存款余额调节表20×3年9月30日2.(1)借:其他货币资金——外埠存款500 000 贷:银行存款500 000 (2)借:在途物资 400 000 应交税费——应交增值税(进项税额) 68 000贷:其他货币资金——外埠存款 468 000 (3)借:银行存款 32 000 贷:其他货币资金——外埠存款 32 000 (4)借:其他货币资金——信用卡存款 50 000 贷:银行存款 50 000 (5)借:管理费用 1 600 贷:其他货币资金——信用卡存款 1 600(7)借:其他货币资金——存出投资款 200 000 贷:银行存款 200 000 五、案例分析题【案例1】参考答案:(1)兴发公司货币资金业务的不相容岗位未分离,违反货币资金收付和控制规定、货币资金的专用印章不得由一人保管、出纳人员应与货币资金的稽核人员相分离的要求。
财务管理(第2版)习题答案

(2)1000×8%(P/A,i,5)+1000×(P/F,i,5)=1041 查表得 到:i =7%
即当市场利率为7%时,发行价格为1041元。
【题3—3】 (1)后付租金=500000÷(P/A,8%,5)
第1章 财务管理总论
【题1—1】 (1)无限责任即467 000元; (2)因为600 000-36 000=564 000>467 000,即洪亮仍需承担
467 000元,合伙人没有承担风险; (3)有限责任即263 000-90 000=173 000元。
【题1—2】 (1)若公司经营的产品增值率低则应争取一般纳税人,否则是小
(8)债券发行价格=200×(P/F,12%,5)+200×10%×(P/A, 12%,5)
=200×0.5674+20×3.6048=185.58(元)
(9)每股价值=1.78÷(13.60%-4%)=18.54(元/股) 即当股票市价每股低于18.54元时,投资者才愿意购买。 【题6—4】 (1)甲公司债券的价值=1000×(P/F,6%, 5)+1000×8%×(P/A,6%,5)
(2)乙公司债券的价值=(1000+1000×8%×5)×(P/F,6%,5) =1400×0.7473=1046.22(元)
=800000×7.3601×0.7473=4400162(元) 或:800000×(P/A,6%,15)-800000×(P/A,6%,5)
=800000×9.7122-800000×4.2124=4399840(元)
【题2—3】 P=3×(P/A, 6%, 6)=3×4.9173=14.7915(万元) 宋女士付给甲开发商的资金现值为:10+14.7915= 24.7915 (万
中级财务会计(第二版)课后习题答案

附录章后习题参考答案与提示第1章■基本训练□ 知识题1.1 思考题略。
1.2 单项选择题1)A 2)C 3)B 4)C 5)C 6)A 7)A 8)D 9)D 10)C1.3 多项选择题1)ACD 2)ABCD 3)BC 4)BC 5)ABD 6)AC 7)CD 8)ABD 9)AD 10)ABD1.4 判断题1)× 2)√ 3)√ 4)× 5)× 6)√ 7)× 8)× 9)√ 10)×第2章■基本训练□ 知识题2.1 思考题1)会计实务中对现金的围的界定:现金是货币资金的重要组成部分,也是企业中流动性最强的一项资产。
在国际会计中广义的现金,除了库存现金外,还包括银行存款和其他可以普遍接受的流通手段,主要有:个人支票、旅行支票、银行汇票、银行本票、邮政汇票等。
在我国,狭义的现金仅指库存现金。
由于现金是可以投入流通的交换媒介,具有普遍可接受性的特点,因此,出纳员手中持有的邮政汇票、远期支票、职工借条等都不属于现金的畴。
邮政汇票应作为短期预付款,远期支票和职工借条须分别归入应收票据和其他应收款。
企业有时为了取得更高的利息而持有金融市场的各种基金、存款证以及其他类似的短期有价证券,也不应将其归入现金,而应作为短期投资。
此外,凡是不受企业控制的、不是供企业日常经营使用的现金,也不能包括在现金围之,如公司债券偿债基金、受托人的存款、专款专储供特殊用途使用的现金等。
定期储蓄存单往往不能立即提取现款使用,所以也不能列为现金。
2)国务院颁布的《现金管理暂行条例》中规定,企业只能在下列围使用现金:①职工的工资和津贴。
②个人的劳务报酬。
③根据国家规定颁发给个人的科学技术、文化艺术、体育等各种奖金。
④各种劳保、福利费用以及国家规定的对个人的其他支出。
⑤向个人收购农副产品和其他物资的价款。
⑥出差人员必须随身携带的差旅费。
⑦结算起点(1 000元)以下的零星支出。
中级财务会计第二版课后习题答案
中级财务会计第二版课后习题答案中级财务会计第二版课后习题答案中级财务会计是一门对于财务会计基础知识进行深入学习和应用的课程。
课后习题是巩固和应用这些知识的重要方式。
本文将为读者提供中级财务会计第二版课后习题的答案,帮助读者更好地理解和掌握这门课程。
1. 会计的基本假设是什么?会计的基本假设包括货币计量假设、会计实体假设、会计周期假设和持续经营假设。
2. 什么是会计的核算要素?会计的核算要素包括资产、负债、所有者权益、收入和费用。
3. 什么是会计的会计等式?会计的会计等式是资产=负债+所有者权益,它反映了企业资源的来源和运用。
4. 什么是会计的记账方法?会计的记账方法包括借贷记账法和现金基础记账法。
借贷记账法是根据会计等式进行借贷记账,记录资产、负债、所有者权益、收入和费用的增减情况。
现金基础记账法是以现金流入和流出为基础进行记账。
5. 什么是会计的账户?会计的账户是用来记录和分类企业经济业务的工具。
常见的会计账户包括资产账户、负债账户、所有者权益账户、收入账户和费用账户。
6. 什么是会计的会计凭证?会计的会计凭证是用来记录和证明企业经济业务的凭证。
常见的会计凭证包括收款凭证、付款凭证、转账凭证、收入凭证和费用凭证。
7. 什么是会计的账簿?会计的账簿是用来记录和汇总企业经济业务的工具。
常见的会计账簿包括总账、明细账、日记账、现金账、银行存款账等。
8. 什么是会计的调整分录?会计的调整分录是根据企业实际经济业务的发展情况,在会计期末对账户余额进行调整的分录。
常见的调整分录包括计提折旧、计提坏账准备、计提预提费用等。
9. 什么是会计的财务报表?会计的财务报表是根据会计准则和会计政策编制的反映企业财务状况和经营成果的报表。
常见的财务报表包括资产负债表、利润表、现金流量表和所有者权益变动表。
10. 什么是会计的财务分析?会计的财务分析是通过对财务报表进行分析和解读,评估企业财务状况和经营成果的方法。
常见的财务分析方法包括比率分析、趋势分析和比较分析等。
财务管理学第二版课后练习题答案
财务管理学第二版课后练习题答案精品文档财务管理学第二版课后练习题答案第一章总论判断题:1.×.?.×.×.×.?.×. ?9.× 10.?单项选择题:1.D .B .C .D .D .D .A .C .D 10.C多项选择题:1.A B D . A B C . A B C D . A B C D . A B C .BC7. A B D . A C D. B C D10. A B C D四、案例分析股东利益最大化,是公司治理规则的胜利。
股东利益最大化,贝恩资本等其它股东也不愿自己的控股权被摊薄同时也避免进一步激怒大股东,给公司带来更大的震荡。
股东利益最大化,考虑大股东利益维持公司稳定国美控制权之争,这场为国人持续瞩目的黄陈大战,时战时和,过程跌宕起伏,结局似已清晰而实则依旧扑朔迷离,如同一出围绕中国企业公司治理结构的庭辩大戏,集合了道德的判断、司法的约束、双方当事人的反思和嬗变等一系列精彩细节,而境外资本的介入又为充斥其间的口水战增1 / 24精品文档加了无穷变数。
国美控制权之争在我们这个急剧转型的社会中持续发酵,对于大到市场经济、法治社会、契约精神,小到资本市场、公司治理、股东权益、职业经理人委托责任、品牌建设等等,都具有难以估量的启蒙价值。
因为相关的各利益主体都在规则允许的范围内行事,政府监管部门也牢牢地守住了自己作为一个中立的裁判员的边界。
因而,“国美之争”理应成为中国现代商业社会的一个经典案例,它对于正处于社会转型期的中国资本市场和公司治理具有不可比拟的非凡意义。
或许输的只是一家上市公司,赢的却是现代商业文明。
第二章财务管理基础知识1(FA=A× =10×12.57=125.78PA=A× =10×7.721=77.217F=P× =100×1.628=126.89不应投资该项目.2. 100=A×A=100/6.7101=14.90100=A×A=100/27.3555=3.663. FA=20× =20×5.525=110.512PA=20×-0× =20× =74.84. F=1000×[ -1 ] =1000× =3310.12 / 24精品文档P=3310.1× =3310.1×0.863=2859.26310.1=A×A=3310.1/4.3295=764.55P=1000×+ 1200× + 1300×=1000×2.7232+1200×0.8227+1300×0.7835=4728.99 1000×=2723.2 1000×+ 1200×=3710.44>3310.1所以需4年5( EA=100×0.3+50×0.4+30×0.3=59EB=110×0.3+60×0.4+20×0.3=63Ec=90×0.3+50×0.4+30×0.3=56σ×0.3+×0.4+2×0.3=28.09σ2×0.3+2×0.4+2×0.3=34.94σ×0.3+×0.4+2×0.3=23.7528.0qA×100% =7.61%5934.qB×100% =5.46%63.7 ×100% =2.41%3 / 24精品文档56A=8%*47.61%=3.81%B=9%*55.46%=4.99%C=10%*42.41%=4.24%从风险来看,A最低,C其次,B最高;从风险收益率来看,A最低,C其次,B最高。
宋献中:《中级财务管理》课后习题答案
宋献中:《中级财务管理》课后习题答案附录二章后练习题参考答案 第1章■基本训练□知识题1.2知识应用 1.2.1判断题1. X2. X3. V4. X 1.2.2选择题 1. ABE 2. C第2章■基本训练□知识题2.2知识应用判断题1. V2. X3. X4. V□技能题2.1规则复习项;.、指标 示Kb VA10.5%5.22% 0.497 B11.5%13.87%1.206由计算结果可知,项目的风险大于 项目(2) X =10.5%* 5.22%=2.01查表知,X=2.01所对应的面积为 0.4778,即A 项目盈利的可能性为 97.78%1. (1)完成的表如下所示:证券组合的期望收益率和标准差投资组合投资结构(W A , W B )E (R p ) b p A(0, 1) 4% 0 B(0.25, 0.75) 5.5% 1.25% C(0.5, 0.5) 7% 2.5% D (0.75, 0.25)8.5% 3.75% E(1,0)10% 5% F(1.25, - 0.25) 11.5% 6.25% G (1,5, - 0.5) 13% 7.5% H (1.75, - 0.75) 14.5% 8.75% I (2, - 1)16%10%(2)根据计算结果做图(略)2. ( 1) E A =9.25% E B =4.7%b A =9.65%b B =2.24%(2) b AB = 0.0021532 2(3) b 3= ( 60%) X( 9.65% ) +(40%) 2 X( 2.24% ) 2 +2X60%X 40%X 0.9958 X.65%X2.24%=6.683%10%-9.25%v O-4 7%v. 10%-9.25%v 5%-4 7TdS%~ 2.24%十 ~05%124% ,25%-9.25%v 8%-4 7% ~9 65% 2.24%X0.15 = 0.9958X0.7(2) p AC =0.45792 p AD =0.99368B A =1 B B =0B C =0.595296B D = - 1.291784R A =10%+1X (16%- 10%)=16% R B =10%R c =10%+0.595296 X(16% — 10%)=13.57% R D =10% — 1.2917184 (16% — 10%)=2.25% 评价(略)。
中级财务会计(第二版)陈强主编课后习题答案
《中级财务会计》习题参考答案第1章总论单选 1—5 CCBCB 6-10 BBACA 11-12 AA多选 1.ABCD 2。
BCD 3.ABCD 4。
ABCD 5.AC 6.BC 7。
ABD 8.ABC 9.ABC 10。
ABCD 11.AB 12.ABCDE 判断 1—5 ××××√ 6—10 ×√×√× 11-12 ×√第2章货币资金单选 1-5 CADDB 6-10 ACADC 11—12 AC多选 1。
ABCD 2.BCD 3。
ABCD 4。
BCD 5。
ABC 6.ABCD 7。
ABCD 8。
AD 9。
ABC 10.ABCD 11.ABCD 12.ACD判断 1-5 √××√√ 6—10 ×××√×11 ×实训一:1.提现借:库存现金 1000贷:银行存款 10002. 预借差旅费借:其他应收款——张某 800贷:银行存款 8003.报销借:管理费用 30贷:库存现金 304.付款借:应付账款 7020贷:银行存款 70205.购料借:原材料 200贷:银行存款 2006.报销借:管理费用 25贷:库存现金 257.销售材料借:库存现金 20贷:其他业务收入 208.建立采购专户借:其他货币资金 15000贷:银行存款 150009.收款借:银行存款 23400贷:主营业务收入 20000应交税费—应交增值税(销项税额) 3400 10.提现借:库存现金 40000贷:银行存款 4000011.付工资借:应付职工薪酬 15000贷:库存现金 1500012.报销差旅费借:库存现金 100管理费用 700贷:其他应收款——张某 80013.付水费借:管理费用 700贷:银行存款 70014.付电话费借:管理费用 200贷:银行存款 200实训二1.开银行汇票借:其他货币资金—-银行汇票存款 50000 贷:银行存款 500002.建立采购专户借:其他货币资金贷:银行存款3.购料借:原材料 45000应交税费——应交增值税(进项税额)7650贷:其他货币资金——银行汇票存款 50000银行存款 26504.购料借:原材料 80000应交税费——应交增值税(进项税额)13600银行存款 6400贷:其他货币资金5.开银行本票借:其他货币资金-—银行本票存款 20000 贷:银行存款 200006.购办公用品借:管理费用 2300贷:其他货币资金—-信用卡存款 23007.购料借:在途物资 15000应交税费——应交增值税(进项税额)2550贷:其他货币资金——银行汇票存款 17550 实训三:1。