
《Pro ENGINEER企业实施与应用》第3章:自顶向下设计
3. 比较运算符
关系式中的比较运算符如表3-3所示。 (参见教 材P75)
10
3.3.4 关系式中的函数
1. 数学函数
关系式中的数学函数如表3-4所示。(参见教材P75)
2. 曲线表计算函数
可利用曲线表计算函数,并使用曲线表特征驱动尺寸。 这些尺寸可为截面、零件或组件尺寸。格式如下:
15
3.4 布
3.4.1 布局概述
在Pro/ENGINEER中,提供了一种 绘制结构草图的工具,称为“布 局”。布局是一种非参数化的草绘, 它允许设计人员像绘制草图那样绘 制一些示意性的图形,然后在图形 上定义一些参数和尺寸等,这些数 据可以在进行具体的设计时向下传 递到骨架模型、装配、零件中,从 而在设计产品的零件和部件时,不 丢失整体的设计意图,从整体上控 制产品的设计。 要创建一个布局,可以在新建文件 时选择新建的文件类型为“布局”, 如图3-58所示。确定后弹出“新布 局”对话框,如图3-59所示。
evalgraph("graph_name", x)
3. 复合曲线轨道函数
可在关系中使用复合曲线的轨迹参数 trajpar_of_pnt。 下列函数返回一个 0.0 和 1.0 之间的值。
trajpar_of_pnt("trajname", "pointname")
11
3.3.5 字符串运算符和函数
20
3.4.6 声明布局
创建布局后,要用“声明”使其与其他布局或 模型关联起来,布局的内容才能起作用。 各个命令功能说明如下。
声明布局 取消声明布局 表 声明名称 取消声明名称 列出声明
21
3.4.7 布局控制设计实例
假如要设计的产品是一 个带把手滚子,由3个零 件组成,如图3-71所示。 下面以此为例介绍使用 布局控制产品设计的方 法。 步骤1:创建布局 步骤2:准备零件 步骤3:用声明创建 关联 步骤4:装配模型 步骤5:设计更改
字符串运算符如表3-5所示。
运算符 == !=, <>, ~= + 意 义 比较字符串相等 比较字符串的不等 合并字符串
字符串函数如表3-6所示。
函 数 itos(int) search(string, substring) extract(string, position, length) 意 义 将整数转换为字符串。其中,int 可以是一个数字或表达式。对非 整数进行四舍五入 搜索子串。结果值是子串在串中的位置(如未找到,返回0) 提取一个子串
27
3.6.1 使用族表实现互换
下面介绍一个实例来说明 此方法的操作过程。 有一装配模型如图3-143 所示,设计更改后,原来 的螺栓不能伸出到螺母以 外,螺栓长度不能满足要 求,现在要替换一个更长 的螺栓以使其满足装配要 求。 步骤1:准备模型 步骤2:替换螺栓
28
3.6.2 使用布局实现互换
30
3.6.3 使用互换装配实现互换
下面举例说明使用互换装 配实现互换的操作方法。 如图3-153所示,要设计 的产品是一种阀门,这种 阀门有两种型号,两种型 号的阀门使用了不同的把 手,现在使用互换装配来 实现不同把手的自动替换。 步骤1:创建互换装配 步骤2:自动替换
5
外部共享的原理与内部共享是相同的,不同 之处在于控制参数的零件不是在装配体中, 而是一个装配体中不存在的零件,装配体中 的主要零部件的外形尺寸都是参照这个零件 上的参数而创建的,这个控制整体参数的零 件称为主控件。 现在要设计一个优盘的外壳,外壳由3部分 组成,分别是上壳、下壳和盖子。在设计时 并不是分别设计这3个零件,而是先设计外 壳的整体形状,即主控件,再将主控件的形 状传递到组成外壳的3个零件上,使得它们 装配起来正好符合主控件的形状,并可通过 修改主控件控制外壳装配体的整体形状。外 壳主控件如图3-14所示。
3
3.1 自顶向下设计简介
在一开始学习Pro/ENGINEER 装配时,都是先将每一个零件 绘制好以后再进入装配模式下 逐个调入并约束其位置。在实 际设计中,如果先将零件设计 好,并绘制成三维模型,然后 将这些零件装配成装配体,这 种设计方法称为自底向上设计 (Down-Top),如图3-1所示。 在实际的产品开发中,通常都 需要先进行概念设计,即先设 计产品的原理和结构,然后再 进一步设计其中的零件,这种 方法称为自顶向下设计(TopDown),如图3-2所示。
22
3.5 骨 架 模 型
3.5.1 骨架模型概述
骨架模型是根据组件内的上下关系创建的特殊零件模 型,它作为一个元件放置在装配体中,用来控制装配 结构和尺寸,其他零件参照骨架模型并以骨架模型作 为设计规范。骨架模型也可通过声明与布局建立关联, 可实现布局控制骨架、骨架控制装配和零件的自顶向 下设计的数据传递关系。 骨架模型包括以下三种类型。
滚子从布局到装配已 经制作完成,现在要 将原来的圆柱形滚子 换为带有凹槽的滚子, 如图3-148所示。 步骤1:声明替换 模型 步骤2:替换模型
29
3.6.3 使用互换装配实现互换
在Pro/ENGINEER中,互 换装配是一种特殊的组件 类型,专门用来定义零件 与零件之间的互换性。新 建文件时,类型选择“组 件”,子类型选择“互 换”,即可创建一个互换 装配,如图3-152所示。将 多个零件或部件添加到互 换装配中并定义互换性的 参考,就可以在这些零件 之间建立起互换关系,从 而在装配时实现自动替换。
步骤1:准备装配模型 步骤2:调入主控件 步骤3:创建上壳零件 步骤4:创建下壳零件 步骤5:创建接口盖 步骤6:创建外壳装配 步骤7:准备装配模型
3.2.2 外部共享
6
3.2.3 几何共享
几何共享是另外一种基于数据共享的自顶向下设计方法, 它是通过“发布几何”和“复制几何”这两个命令实现的。 使用“发布几何”把点、曲线、表面、基准轴和基准面生 成为发布的参考,然后在其他零件中使用“复制几何”命 令把其他零件或装配体中已发布的几何复制进来作为参考, 从而保证建立的零件特征符合已知的约束条件。 下面举例说明外部共享的自顶向下设计方法。 此次例子的文件与内部共享的文件相同,只是这一次将采 用几何复制的方法来实现自顶向下设计。
步骤1:创建骨架模型 步骤2:创建筒状铝壳 步骤3:创建后盖 步骤4:创建前盖 步骤5:创建前后开孔 步骤6:设计更改
24
3.5.3 骨架模型控制运动机构
这里以设计四杆机构为例, 介绍使用骨架模型对运动机 构进行设计的方法。四杆机 构的初步概念设计如图3105所示。 步骤1:创建骨架模型 步骤2:创建第一个连杆 步骤3:创建其余的两个 连杆 步骤4:定义连杆间的运 动关系 步骤5:设计更改
1. 标准骨架 2. 运动骨架 3. 主体骨架
23
3.5.2 骨架模型控制产品结构
使用骨架模型在设计产品装配结 构时非常方便,零件可以参照骨 架模型中的曲线或曲面创建特征, 同时也参照骨架模型中的基准特 征,从而可以通过骨架模型方便 地控制零件的尺寸、形状和装配 位置。 例如要设计一种将计算机硬盘作 为外置驱动器的硬盘盒,如图386所示。
3.4.4 参数与尺寸
参数和尺寸是布局的核心内容,从布局向 下传递到零件和装配的主要内容就是参数 和尺寸。布局中的参数与尺寸是基本相同 的,不同之处在于尺寸是在图上标注出来 的数据,布局的参数中包括尺寸的数据。 1. 创建参数 2. 创建尺寸 3. 创建关系
19
3.4.5 布局说明注释
在布局中加入说明注释,可提高布局图 纸的可读性,便于存档和企业间的传递。 可加入的说明注释有以下几种类型。 注释 球标 参数表
8
3.3.2 关系式中的参数
为了区分不同类型、不同对象中的参数, Pro/ENGINEER对参数类型规定如下。 1. 尺寸符号 2. 公差 3. 实例数 4. 用户定义参数 5. 系统参数
9
3.3.3 关系式中的运算符
1. 算术运算符
关系式中的算术运算符如表3-1所示。(参见教材 P74)
2. 赋值运算符
14
3.3.8 关系控制模型实例
有一零件如图3-48所示,要求控制此零件侧边的周长为 600mm,大圆柱的直径始终为小圆柱直径的2倍。另外, 在装配时小圆柱需要与一个零件配合,要求与小圆柱配合 的零件上的孔径始终与小圆柱的直径保持一致。
1. 创建零件模型 2. 创建矩形和周长关系 3. 设计装配体 4. 设计更改
3.6 互 换 设 计
在Pro/ENGINEER中提供了以下几种实现互换的方法。
族表:用零部件族表中的其他规格替换。这种方法适用于带有族 表的零部件。族表内的各种规格都是可以替换的。 互换:用互换装配中的其他零件或部件替换。互换装配是装配的 一种类型,被添加进同一互换装配的零部件可以实现互换功能。 参照模型:用包含外部参考的其他零件替换。利用这种替换方法, 可用收缩包络模型替换主模型(反之亦然),同时维持所有的有效 参照。 布局:组件中可利用布局来替换元件并自动替换模型。必须在布 局中定义全局放置参照,然后将相应的放置参照声明至元件本身。 系统将替换模型装配到与原始元件所在位置相同的位置,并使用 与原始元件相同的约束。 通过复制:用新创建的模型副本替换元件模型。利用这种替换方 法,可根据现有的模型创建一个新元件,并使用副本来替换元件。 不相关的元件:相当于将原有模型删掉,再重新装配一个模型, 替换时将会出现选项操控板,要求用户对元件的放置重新进行定 义。
12
3.3.6 关系中的条件语句
条件语句的格式如下。 IF <条件> 顺序 0 或更多关系或 IF 子句 ELSE <可选> 顺序 0 或更多关系或 IF 子句 <可选> ENDIF
13
3.3.7 关系中的联立方程组
自顶向下设计

自顶向下(Top-down)设计方法目前,很多人在利用三维软件进行机械产品设计时,首先设计好各个零部件,然后在组件模式下将这些零部件通过匹配、对齐、插入、相切等约束进行装配。
如果在装配过程中发现干涉现象或者某些零部件根本安装不上去等等,这时需要对零部件进行重新设计与装配,而在装配过程中存在很多父子关系,当修改完某些零件后,会发现以这些零件的点、线、面为基准的其它零件装配不上去,缺失装配基准,这样会造成蝴蝶效应,更严重的是有时候还必须从头开始进行装配,大大延长了设计周期,降低了设计效率。
这是一种传统的自底向上的设计方法,由于事先没有一个很好的规划,没有一个全局的考虑,修改起来特别麻烦,重复工作量大,造成人力和时间的浪费,这对产品快速推出市场有很大的影响。
为了缩短设计周期,提高设计效率,吸音板自动生产线布料机的设计采用了与之相反的一种设计方法即自顶向下的设计方法。
产品的设计尤其是新产品的开发设计是一个复杂的过程,是将产品市场需求映像成产品功能要求、并将产品功能要求映像成几何结构的过程。
要实现该过程,首先要分析产品的功能要求,先设计出初步方案及装配结构草图,得到产品的功能概念模型,再对功能概念模型进行分析,设计计算,确定每个设计参数,将概念模型映像成装配体模型,通过装配体模型传递设计信息,然后各设计小组在此装配体模型的统一控制下,并行地完成各子装配体及零部件的详细设计,最后对设计产品分析,返回修改不满意之处,直至得到满足功能要求的产品。
即要经过概念设计、功能结构设计、产品详细设计及产品分析等阶段,是一自顶向下的设计过程[8],如图3.1所示。
图3.1 自顶向下设计流程Fig.3.1 Top-down design process从图3.1可以看出自顶向下设计方法强调在设计中首先从整体和全局入手,通过装配体模型自顶向下地传递总体设计信息,然后在统一模型的约束下对各个部分进行详细设计。
在整个过程中,可随时对设计进行修改。
ProModel简介

第一章ProModel简介ProModel 是一套功能相当强且容易使用的数据及图型导向系统仿真软件,它提供模块(module)的观念及操作方式让使用者可弹性的设计多种生产系统并进行仿真及分析。
从小型化工厂(small job shops),大型工厂生产(large mass production)及先进的柔性弹性制造系统(flexible manufacturing system)皆可容易的规划及模拟。
ProModel系统中提供使用者人性化的操作接口环境。
只要利用鼠标或键盘根据功能项目选择所需的构建工具(location & resource)、工作组件(part)及操作设定(operations),就可以不需撰写任何程序(这是相对于一些高阶仿真语言如SLAM等而言),而完成一系列仿真的环境。
另外软件更提供使用者可测试追踪(trace)系统内每个操作步骤、每个工作站、工作母机执行的情形。
因此使用者在开发中即可方便的进行测试与除错,并于完成是可动态的撷取其所需点的使用情形。
因此,哪怕系统大到2000个操作机、工作站及几千几百的操作流程都能在极短的时间内完成开发、测试的工作或根据统计的数据调整系统内各资源的工作量及操作速度等设定参数,以达到系统所设定目标之最佳化。
在定义整个系统的输入输出因子、组装、包装、加工等作业流程,甚至流程的逻辑及运作优先规则时,都能借着设定参数或利用条件变量而弹性调整,也可以利用外在的程序语言控制,来改变系统的状态。
例如:在仿真整个工厂的生产流程中:人员、机器、物料、无人搬运车(AGV)、夹具、机器手臂(robot)、输送带(conveyor),都能利用系统提供的传输模块以设定其速度、容量、加速度、运作顺序、方向等。
在规划设定好系统后,于仿真执行前,ProModel会先行测试系统,检查各相关工作站输入、输出是否平衡。
假如有忘记设定的容量、速度等,系统都能自动帮使用者假设并询问意见,如果不满意可以再修改。
APQP 第三版 中文
APQP 报告程序……………………………………………………………………………………10
APQP 状态报告流程图…………………………………………………………………………………11 APQP 状态报告…………………………………………………………………………………………12 APQP 状态报告表格……………………………………………………………………………………13 填写状态报告表格………………………………………………………………………………………14 质量事件检查表…………………………………………………………………………………………15 风险评估…………………………………………………………………………………………………15
产品质量先期策划
版本等级:3.0
8/83
福特 APQP 指南(版权所有©, 2001)
2001 年 3 月 非受控文件
要素(续)
最后级别的一个附加更改是两个要素的结合,“生产件批准(PSW)”和“MRD 的 PSW 零 件交付”合并为一个要素:
生产件批准程序(PPAP)/零件提交保证书(PSW)
产品质量先期策划
版本等级:3.0
3/83
福特 APQP 指南(版权所有©, 2001)
2001 年 3 月 非受控文件
目录(续)
附录部分…………………………………………………………………………………………52
自顶向下设计-机械设计
一般的机械设计采用的是自下而上的方法。
首先,工程人员仔细研究掌握各部件的性能和局限,在这基础上设计出由它们组成的大一点的部件,反复试验后再往上走一层,如此逐步地完成整个设计任务。
一、Top-Down设计法概述一般的机械设计采用的是自下而上的方法。
首先,工程人员仔细研究掌握各部件的性能和局限,在这基础上设计出由它们组成的大一点的部件,反复试验后再往上走一层,如此逐步地完成整个设计任务。
但如果产品系统复杂程度大大增加,产品具有专业面广、设计更改频繁及各专业间关系密切等特点时,在产品设计过程中,往往存在着外形与结构、结构与系统等三维模型之间的相互影响、相互依赖。
自下而上的设计方法在效率及控制设计错误时往往无法满足需要。
自顶向下设计就是从产品的顶层开始,通过在装配中建立零件来完成整个产品设计的方法。
自顶向下的产品设计是从产品功能要求出发,选用一系列的零件去实现产品的功能。
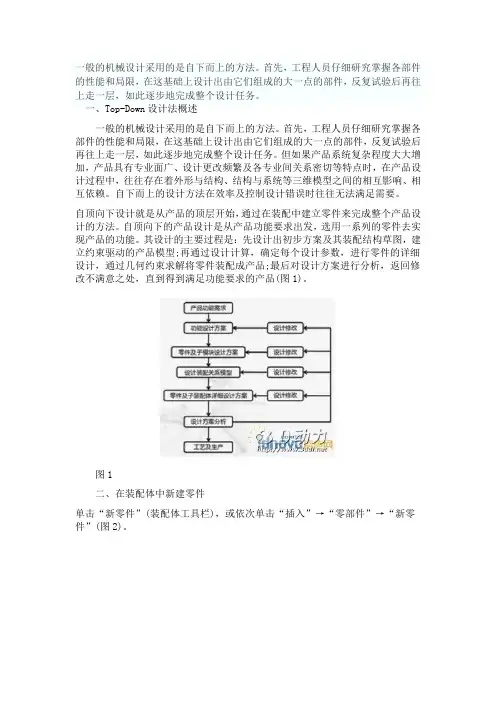
其设计的主要过程是:先设计出初步方案及其装配结构草图,建立约束驱动的产品模型;再通过设计计算,确定每个设计参数,进行零件的详细设计,通过几何约束求解将零件装配成产品;最后对设计方案进行分析,返回修改不满意之处,直到得到满足功能要求的产品(图1)。
图1二、在装配体中新建零件单击“新零件”(装配体工具栏),或依次单击“插入”→“零部件”→“新零件”(图2)。
选取一个平面作为新零件的基准平面,即可开始在装配体中为新零件建模。
可使用“编辑零部件”命令结束零件编辑状态,或新建的零件将以虚拟零部件的方式保存在装配体文件内部,如果需要将新零件保存成硬盘上的单独文件,可在FeatureManager设计树上右键点击新零件,选择保存至外部(图3)。
三、基于装配体的关联设计方式及装配关系分析1.用装配约束建立关联设计在装配环境中,新设计零件是直接用创建新零件命令生成的零件,之后再利用装配约束操作,建立起需要的装配关系来牵动零件的尺寸,达到符合设计需要的目标。
HWCh.3
Exercise 3-1 (10 minutes)a. Job-order costingb. Job-order costingc. Process costingd. Job-order costinge. Process costing*f. Process costing*g. Job-order costingh. Job-order costingi. Job-order costingj. Job-order costingk. Process costingl. Process costing* Some of the listed companies might use either a process costing or a job-order costing system, depending on the nature of theiroperations and how homogeneous the final product is. Forexample, a plywood manufacturer might use job-order costing if it has a number of different plywood products that are constructed of different woods or come in markedly different sizes.Problem 3-16 (45 minutes)1. T he actual manufacturing overhead costs incurred were as follows:Reference(a) Indirect materials ................................... $ 38,000(b) Indirect labor ......................................... 27,000(c) Factory heat, power, and water .............. 42,000(d) Factory insurance ................................... 9,000(f) Factory depreciation ............................... 51,000Total manufacturing overhead incurred ... $167,000 In contrast, $170,000 in manufacturing overhead cost was applied to jobs:$153,000=$4.25 per MH; 40,000 MHs? 4.25 per MH=$170,000. 36,000 MHsTherefore, the overhead was overapplied by $3,000.Manufacturing overhead incurred ........... $167,000Manufacturing overhead applied(40,000 MHs × $4.25 per MH) ............ 170,000Overhead overapplied ........................... $ 3,0002. The cost of goods sold for the year (before adjustment forunderapplied or overapplied overhead) is $475,000—the total cost to manufacture the goods that were sold according to their jobcost sheets. The adjusted cost of goods sold is computed asfollows:Unadjusted cost of goods sold ...................... $475,000Deduct: Overapplied overhead ...................... 3,000Cost of goods sold ....................................... $472,000The selling and administrative expenses for the year were:Reference(b) Sales commissions ................................. $ 36,000(b) Administrative salaries ............................ 80,000(d) Insurance .............................................. 1,000(e) Advertising ............................................ 50,000(f) Depreciation .......................................... 9,000Total selling and administrative expense .. $176,000Ravsten CompanyIncome StatementFor the Year Ended December 31Sales ................................................... $700,000Cost of goods sold ................................ 472,000Gross margin ....................................... 228,000Selling and administrative expense ........ 176,000Net operating income ........................... $ 52,000Problem 3-17 (30 minutes)1. To determine the cost of goods sold using the direct method, wemust determine the unit product costs for the two jobs from which units were sold. We can then determine the unadjusted cost ofgoods sold as follows:Job A256 Job A258 Total Beginning balance ....................... $1,200 $ 0Direct materials .......................... 2,600 1,400Direct labor ................................ 800 600Manufacturing overhead applied .. 1,200 900Total (a) ..................................... $5,800 $2,900Units completed (b) ....................Unit product cost (a) ÷ (b) .......... $58.00 $14.50Units sold ................................... 80 40Unadjusted cost of goods sold ..... $4,640 $580 $5,220 The cost of goods sold must be adjusted for the overappliedoverhead as follows:Unadjusted cost of goods sold (see above) .... $5,220Deduct: Overapplied overhead (800)Cost of goods sold ....................................... $4,4202. The value of ending finished goods inventory can be determinedusing the unit product costs computed above:Job A256 Job A258 Total Units completed .......................... 100 200Deduct: Units sold ...................... 80 40Units in ending inventory ............. 20 160Unit product cost ........................ $58.00 $14.50Total cost of ending finishedgoods inventory ....................... $1,160 $2,320 $3,4803.The value of ending work in process inventory is the sum of theaccumulated costs of the two jobs that were still in process atthe end of the month:Job A257 Job A260 Total Beginning balance ...................... $ 500 $ 0Direct materials .......................... 3,500 3,500Direct labor ................................ 1,000 400Manufacturing overhead applied.. 1,500 600Total cost of ending work inprocess inventory .................... $6,500 $4,500 $11,000 Problem 3-18 (30 minutes)To determine the cost of goods sold using the indirect method, we need:(1) the beginning work in process inventory;(2) the total manufacturing cost for the period;(3) the ending work in process inventory;(4) the beginning finished goods inventory; and(5) the ending finished goods inventory.These values can be determined as follows:(1) The beginning work in process inventory was $1,200 + $500 = $1,700.(2) The total manufacturing cost charged to jobs during the period can be determined as follows:Job A256JobA257JobA258JobA260 TotalDirect materials ..... $2,600 $3,500 $1,400 $3,500 $11,000 Direct labor ........... 800 1,000 600 400 2,800 Manufacturingoverhead applied 1,200 1,500 900 600 4,200 Totalmanufacturingcost incurred ....... $4,600 $6,000 $2,900 $4,500 $18,000 (3) The value of ending work in process inventory is the sum of the accumulated costs of the two jobs that were still in process at theend of the month:Job A257 Job A260 Total Beginning balance ...................... $ 500 $ 0Direct materials .......................... 3,500 3,500Direct labor ................................ 1,000 400Manufacturing overhead applied.. 1,500 600Total cost of ending work inprocess inventory .................... $6,500 $4,500 $11,000(4) There was no beginning finished goods inventory.(5) The value of the ending finished goods inventory can be determined as follows:Job A256 Job A258 Beginning balance ....................... $1,200 $ 0Direct materials .......................... 2,600 1,400Direct labor ................................ 800 600Manufacturing overhead applied .. 1,200 900Total (a) ..................................... $5,800 $2,900Units completed (b) ....................Unit product cost (a) ÷ (b) .......... $58.00 $14.50Job A256 Job A258 Total Units completed .......................... 100 200Deduct: Units sold ...................... 80 40Units in ending inventory ............. 20 160Unit product cost ........................ $58.00 $14.50Total cost of ending finishedgoods inventory ....................... $1,160 $2,320 $3,480 Finally, the cost of goods sold would be computed as follows: Manufacturing costs charged to jobs:Direct materials .............................................. $11,000Direct labor .................................................... 2,800Manufacturing overhead applied ...................... 4,200Total manufacturing cost charged to jobs ........... 18,000Add: Beginning work in process inventory .......... 1,70019,700 Deduct: Ending work in process inventory .......... 11,000Cost of goods manufactured .............................. $ 8,700Beginning finished goods inventory .................... $ 0Add: Cost of goods manufactured (see above) .... 8,700Goods available for sale ..................................... 8,700Deduct: Ending finished goods inventory ............ 3,480Unadjusted cost of goods sold ........................... 5,220Deduct: Overapplied overhead (800)Cost of goods sold ............................................ $4,420 Problem 3-21 (30 minutes)1. Williams Chandler NguyenDesigner-hours ............................ 200 80 120 Predetermined overhead rate ........ × $45 × $45 × $45 Overhead applied ......................... $9,000 $3,600 $5,4002. The cost of goods manufactured is the total cost of all jobscompleted during May, which is $22,600 as shown below:Williams Chandler Total Direct materials ........................... $ 4,800 $1,800Direct labor.................................. 2,400 1,000Overhead applied ......................... 9,000 3,600Total cost .................................... $16,200 $6,400 $22,6003. The Nguyen project was the only job still in progress at the end ofMay.Direct materials ...................................... $ 3,600Direct labor ............................................ 1,500Overhead applied ................................... 5,400Total cost in work in process ................... $10,5004. Overhead cost incurred .............................................. $16,000Overhead cost applied ($9,000 + $3,600 + $5,400) ..... 18,000 Overapplied overhead................................................. $ 2,000Case 3-28 (45 minutes)1. Shaving 5% off the estimated direct labor-hours in the predetermined overheadrate will result in an artificially high overhead rate, which is likely to result inoverapplied overhead for the year. The cumulative effect of overapplying theoverhead throughout the year is all recognized in December when the balance in the Manufacturing Overhead account is closed out to Cost of Goods Sold. If the balance were closed out every month or every quarter, this effect would bedissipated over the course of the year.2. This question may generate livel y debate. Where should Cristin Madsen’s loyaltieslie? Is she working for the general manager of the division or for the corporate controller? Is there anything wrong with the “Christmas bonus”? How far should Cristin go in bucking her boss on a new job?While individuals can certainly disagree about what Cristin should do, some of the facts are indisputable. First, the practice of understating direct labor-hours results in artificially inflating the overhead rate. This has the effect of inflating the cost of goods sold figures in all months prior to December and overstating the costs of inventories. In December, the adjustment for overapplied overhead provides a big boost to net operating income. Therefore, the practice results in distortions in the pattern of net operating income over the year. In addition, since all of theadjustment is taken to Cost of Goods Sold, inventories are still overstated at year-end. This means that retained earnings is also overstated.While Cristin is in an extremely difficult position, her responsibilities under the IMA’s Statement of Ethical Professional Practice seem to be clear. The Credibility standard states that management accountants have a responsibility to “disclose all relevant information that could reasonably be expected to influence anintended user’s understanding of the reports, analyses, or recommendations.”Cristin should discuss this situation with her immediate supervisor in thecontroller’s office at co rporate headquarters. This step may bring her into direct conflict with the general manager of the division, so it would be a very difficult decision for her to make.In the actual situation that this case is based on, the corporate control ler’s staff were aware of the general manager’s accounting tricks, but top management of the company supported the general manager be cause “he comes through with the results” and could be relied on to hit the annual profit targets for his division. Personally, we would be very uncomfortable supporting a manager who will resort to deliberate dis tortions to achieve “results.” If the manager will pull tricks in this area, what else might he be doing that is questionable or even perhaps illegal?。
SolidWorks 课堂讲义1

1.2.2 FeatureManager设计树
•
FeatureManager设计树是 SolidWorks中一个独特的部分, 它可视地显示零件或装配体中的 所有特征。当一个特征创建好后, 就加入到FeatureManager设计树 中,因此FeatureManager设计树 代表建模操作的时间序列,通过 FeatureManager设计树,可以编 辑零件中包含的特征。在设计树 中不同的项目上单击鼠标右键, 可以显示针对该项目的快捷菜单, 如图1-4所示。
•
20 世纪80 年代中期,CV公司提出了参数化造 型方法,其特点是:基于特征、全尺寸约束、全 数据相关、尺寸驱动设计修改等。策划参数化技 术的这些人成立了一个参数公司(ParNGINEER 的参数化软件。进入20 世纪90 年代,PTC 在CAD 市场份额中名列前茅。可以 认为,参数化技术的应用主导了CAD发展史上的 第三次技术革命。
顶点
边
表面
尺寸
1.3 文件的基本操作
•
在SolidWorks中新建文件、打开文件和存储文件 的按钮分别是 、 和 。
1.3.1 新建文件
选择下拉菜单【文件】︱【新建】命令,将出 现如图1-2所示的对话框,该对话框中有3个图标, 分别为【零件】、【装配体】和【工程图】,在 这些模板中,已对其操作环境的部分参数进行设 置,用户也可自定义模板文件再打开使用。 • 零件:建立零件获得三维模型,是学习 SolidWorks的基本,零件文件名为“*.sldprt‖, 这个三维模型可以和CAM软件结合,其内部的 尺寸也可以和数据库软件结合,以方便企业进行 生产管理工作。单击【零件】图标,再单击【确 定】按钮,即可新建一个零件文件。
[说明] • 界面种类:图1-3为打开零件文件的操作界面,装配体及 工程图文件的操作界面与此界面类似。 • 菜单栏 这里包含的solidworks所有的操作命令 • 工具栏 标准、查看、特征、草图绘制工具等。 • FeatureManager设计树 管理零件生成的步骤顺序。 • PropertyManager 管理位置、几何建构线等。 • ConfigurationManager 管理零件的不同呈现方式或不同 尺寸,必须切换才能显示。 • 状态栏 标明了目前操作的状态
软件开发项目工作计划表格模板
软件开发项目工作计划表格模板软件开发项目工作计划表格模板(一):软件开发项目计划模板(参考后编制) xxx软件项目计划任务书项目编号项目名称撰写人审批完成日期版本记录目录1. 项目背景、范围及目标 ................................................................. .................................................... - 1 - 2. 项目可行性分析...................................................................... .............................................................. - 1 - 3. 项目概述 ................................................................. ........................................................................ ......... - 1- 4. 项目生命周期及里程碑计划 ................................................................. .......................................... - 1 - 5. 项目任务分解结构(wbs)................................................................... ........................................... - 1 - 6. 预算 ..................................................................... ........................................................................ ............... - 2 - 7. 人员组织及分工.................................................................. .................................................................. - 2 - 8. 风险预估 ..................................................................... ........................................................................ ..... - 2 -i1. 项目背景、范围及目标简述项目开发背景及意义、要解决的问题和需要达到的目标。
ProENGINEER的卡车三维参数化总布置设计系统
1、引言产品设计通常可以分为创新设计和变型设计两类,在机械、汽车行业中,创新设计较少,大量的是变型设计,也就是在原有产品的基础上,按市场需求进行局部换型和调整、重组。
变型设计的实现过程可以最大限度地利用企业已有的成熟产品资源,具有很强的灵活性和适应性,这也就要求企业实施平台化战略。
卡车是一种多品种、多系列的产品,新技术、新产品日益广泛的应用使得卡车的底盘的更新和换型周期不断缩短。
卡车性能主要取决于底盘,卡车底盘设计制造水平的不断提高是卡车行业赖以发展的基础。
同时,底盘作为平台战略的主要对象,它的快速设计与开发对企业产品平台化战略的实施也必将产生积极的作用。
车辆的总布置是整车开发的基础,其水平对整车产品质量和性能起决定性作用。
现惯用的是二维平面方法,它要求总布置人员素质要高,必须对产品零部件相当熟悉且总布置工作必须做细,总布置过程当中要基本完成全部部件的布置,部件设计人员不独立进行部件的布置。
这种做法的优点是总布置人员站在整车的高度全局统筹考虑,一般不易发生由于部件之间缺乏沟通造成的干涉等矛盾;缺点是要求总布置人员具有相当丰富的专业知识和经验并且对各种繁杂的产品具有较深入的了解,对零部件掌握程度高,否则由于部件人员介入晚,一旦总布置出现问题极易影响开发进度和质量。
针对汽车总布置的性质和特点,结合企业实际,以大型CAD/CAE/CAM三维软件Pro/ENGINEER为基础进行二次开发,研制了卡车底盘总布置设计系统,同时采用部件设计人员参与部件布置、总布置与部件布置相结合同步进行的开发思路,使该系统操作简单,设计过程直观、高效,适用于轻卡底盘变型设计与开发。
2、Pro/ENGINEER软件Pro/ENGINEER是美国PTC公司(Parametric Technology Corporation,参数技术公司)开发的三维造型设计系统,它以单一数据、参数化、基于特征、全相关性以及工程数据再利用等改变了传统机械设计的观念,为工业产品设计提供完整的解决方案,成为当今世界机械CAD领域的新标准,广泛应用于造型设计、机械设计、模具设计、加工制造、机构分析、有限元分析及关系数据库管理等各个领域。
Pro/Engineer自顶向下方法在模具设计中的应用
fr
o m
th e to p
,
(T o p
s ts
—
D o
w n
)
d e s ig n
m e tho
d b a s ic p h i lo
o
s o
p hy th e d e s ig n
,
c
y c le
n
a n
d th e
m a
in f e a t u
m o
re
.
A
n
d t h is
m e tho
d
要 求 出发 品 的功 能
m e r it
K
e
yw
o r
ds
:P r o
~E
n
g in
e e r
t op do
—
w n
M
o
ld D
e s
ig
n
C r 7 、. 【 着 C A D / A M -’ _一
技术的发
视
。
目前
,
白顶 向下 设 计 方 法 是 缩 短 模
最 先进 、有效 的设 计
结 构 设计 之 后
设计
。
,
再 进 行 单个零 件 的 详 细
a
p p lic a t io
in t h e in j e c t i o
ld de s ig n
m a n
ife
th r o u g h t h e e x
a m
p l e in tr
du c tio
n
fr o
m
th e
to
p
the
d e s ig
水工建筑物流量资料整编软件的设计
主创新能力等指标 表明 ,企业信息化 的整体水平还 比较低 ,西
宁地 区制造业信息化工程实施任重而道远 。
项 目实施表明 ,课 题组 在西 宁地 区初步建立起了较 为系统 、
可靠 、全面 的西宁地 区制造 业信息化评价指标体 系 ,为制造业
[]陈庄 ,刘永梅 , 4 刘飞. 向 C MS 面 I 工程市场的信度和效度分析
维普资讯
■ 海 斟 技
20 年第 3 06 期
水工建筑物流量资料整编软件的设计
梁 国林 ,姚 雪晓
情 海省水文水资源勘测局 ,青海
西宁
800 ) 10 1
摘 要 :运用现代科学技术 提高水工建筑物流量资料整编工作 的技 术含量 , 证资料的规范化 ,是值得探讨 的课题 。本文阐述 了 保 用 Mc s l O T A i 0 R R N语言编制的水工建筑物流量资料 整编软件 的原则 、方法 、主要功能及其实用范围。 m fF 关键词 :流量计算 ; 水力学 ;整编软件 ;水工建筑物
出错信息 。
25 原 始 加 工 数 据 文 件 的 组织 .
软件的各项技术标准遵循水利部 19 9 9年发布的 < 0 k文资料
整编规 中的 “ 工建筑物流量资料整编规范 ” 水 、水文资料标
准化格式 c 文数据录入格式标 准》 和全 国分布式水 文数据库
文件结构方案 。 22 软件 包采用的语言 . Mi iF R R N语言为 主,兼有 C语 言和汇编语言 。 c m ̄f O T A 23 文件名的命名规则 .
文件 、整 编成 果数据文件 、整编成果 表格文件 ,其标识 符分 别