
库存现金监盘表
表1-9库存现金监盘表
2009年01月16日8时00分盘点
检查盘点记录实有库存现金盘点记录
项目项次人民币美元某外
币
币种人民币美元某外币
面额张金额张金额张
金
额
上一日账面库存余额 1 3 283.50 1000元
盘点日未记账传票收入
金额
2 232.00 500元
盘点日未记账传票支出
金额
3 559.70 100元9 900.00 盘点日账面应有余额4=1+2-3 2 955.80 50元12 600.00 盘点实有现金数额 5 2 055.80 10元20 200.00 盘点日应有与实有差额6=4-5 900.00 5元50 250.00
差异原因分析白条抵库(1张)900.00 2元40 80.00
1元20 20.00
0.5元8 4.00
0.2元 5 1.00
0.1元8 0.80
分币
合计 2 055.80
追溯调整加:报表日至审计日库存现金付
出总额
3 075.82
减:报表日至审计日库存现金收
入总额
3226.00 报表日库存现金应有余额3133.32 报表日账面汇率
报表日余额折合本位币金额
本位币合计
出纳员:张成明会计主管人员:李明监盘人:李明高扬检查日期:2010年1月16日
审计说明:
(1)该公司现金收支、余额存在不合理现象:一是白条抵库900元,违反现金管理制度;二是现金收支入账不及时;三是2009年1月15日的库存现金超出限额283.50元,违反现金限额的有关规定。
(2)该公司盘点日库存现金短缺。
库存现金账面余额应为2 955.80元,而现金实有数为2 055.80元,库存现金短缺900元,属于白条抵库。
(3)2008年12月31日库存现金应有余额应为3 133.32元,与2008年12月31日库存现金账面余额2 881.62元不符,短缺251.70元。
(4)经查明库存现金短缺属于出纳员张成明管理不善造成,应由其赔偿。
编制如下调整分录:借:其他应收款——张成明 251.70
贷:库存现金 251.70。
公司库存现金盘点表

库存外币
盘点日确认现金余额
加:报表日至盘点日现金付出总额
外币小计
减:报表日至盘点日现金收入总额
现金合计
报表日现金应有余额
盘点说明:
会计主管:稽核:出纳:
监 盘 人: 盘点人:
公司库存现金盘点表
编制单位:
盘点日期:
实存现金盘点记录
核对记录
人民币现金
面额
张数
总金额
项目
金额
100元
盘点日账面余额
50元
加:收入凭证未记账金额
20元
减:支出凭证未记账金额
10元
盘点日账面应有余额
5元
盘点实有现金余额
2元
盘点日账面应有余额与实有金额差异
1元
盘点日账面应有余额与实有金额差异原因:
5角
2角
(完整word版)库存现金监盘表

库存现金监盘表被审计单位:项目:编制:日期:索引号:ZA1-1财务报表截止日/期间:复核:日期:检查盘点记录实有库存现金盘点记录项目项次人民币美元某外币面额人民币美元某外币上一日账面库存余额①1000 元张金额张金额张金额盘点日未记账传票收入金额②500 元盘点日未记账传票支出金额③盘点日账面应有金额④ =①+②-③100 元盘点实有库存现金数额⑤50 元盘点日应有与实有差异⑥=④- ⑤10 元差异白条抵库(张) 5 元原因 2 元分析 1 元0.5 元0.2 元0.1 元合计追溯报表日至审计日库存现金付出总额调整报表日至审计日库存现金收入总额报表日库存现金应有余额报表日账面汇率报表日余额折合本位币金额本位币合计出纳员:会计主管人员:监盘人:检查日期:审计说明:第一部分 认定、审计目标和审计程序对应关系一、 审计目标与认定对应关系表财务报表认定审计目标存 权利 计价 列在 完整性报和义务 和分摊 A 资产负债表中记录的货币资金是存在的。
√B 应当记录的货币资金均已记录。
√D 记录的货币资金由被审计单位拥有或控制。
√C 货币资金以恰当的金额包括在财务报表中, 与之相√关的计价调整已恰当记录。
E 货币资金已按照企业会计准则的规定在财务报表√中作出恰当列报。
二、审计目标与审计程序对应关系表审计 可供选择的审计程序 索引号目标( 一) 库存现金1. 核对库存现金日记账与总账的金额是否相符,检查非记账本位币 D略库存现金的折算汇率及折算金额是否正确。
2. 监盘库存现金:(1) 制定监盘计划,确定监盘时间;(2) 将盘点金额与现金日记账余额进行核对,如有差异,应要求被审计单位查明原因并作适当调整, 如无法查明原因, 应要求被审计单位按管理权限批准后作出调整;ZA1-1ABDC (3) 在非资产负债表日进行盘点时,应调整至资产负债表日的金额;(4) 若有充抵库存现金的借条、未提现支票、未作报销的原始凭证,需在盘点表中注明,如有必要应作调整。
银行存款库存现金盘点表模板
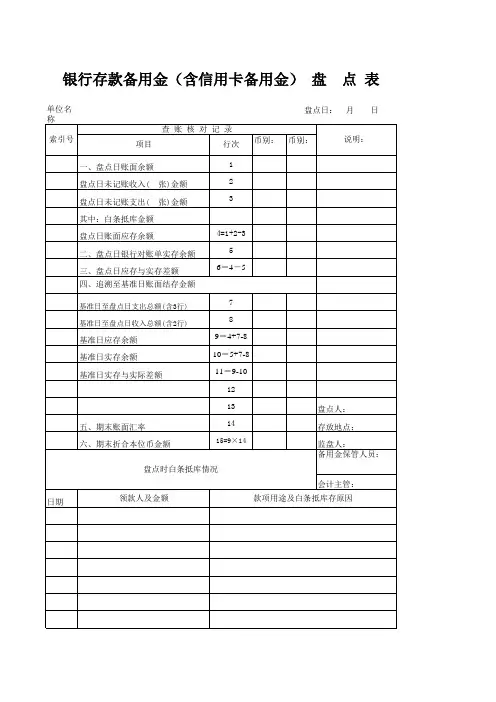
盘点人:
存放地点:
监盘人: 备用金保管人员:
领款人及金额
会计主管: 款项用途及白条抵库存原因
Hale Waihona Puke 1 2 34=1+2-3 5
6=4-5
日期
基准日至盘点日支出总额(含3行) 基准日至盘点日收入总额(含2行) 基准日应存余额 基准日实存余额 基准日实存与实际差额
7 8 9=4+7-8 10=5+7-8 11=9-10 12
五、期末账面汇率 六、期末折合本位币金额
13 14 15=9×14
盘点时白条抵库情况
银行存款备用金(含信用卡备用金) 盘 点 表
单位名 称
索引号
查账核对记录
项目
行次
盘点日: 月 日
币别: 币别:
说明:
一、盘点日账面余额 盘点日未记账收入( 张)金额 盘点日未记账支出( 张)金额 其中:白条抵库金额 盘点日账面应存余额 二、盘点日银行对账单实存余额 三、盘点日应存与实存差额 四、追溯至基准日账面结存金额
现金监盘记录及追溯表

50元
盘点日实有现金数额
5
20元
盘点日应有与实际金额差异
6=4-5
10元
差异原因分析
白条抵库(张)
5元
2元
1元
0.5元
0.2元
0.1元
追溯至报表账面结存额
报表日至查日现金付出总额(+)
0.05元
报表日至查日现金收入总额(-)
0.02元
报表日库存现金应有余额
0.01元
报表日账面汇率
合计
报表日余额折合本位币金额
情况说明及审计结论:
盘点人: 监盘人: 复核:
现金监盘记录及追溯表
客 户:编制人:日期:索引号:
项 目:现金监盘记录及追溯表
截止日:复核人:日期:页 次:
盘点日期:年 月 日
检查核对记录
实有现金盘点记录
项 目
项 次
金额
面 额
币
张枚)
金额
上一日账面库存余额
1
1000元
盘点日未记账传票收入金额
2
500元
盘点日未记账传票付出金额
3
100元
盘点日账面应有金额
年月日检查核对记录实有现金盘点记录币项目项次金额面额张枚金额上一日账面库存余额11000元盘点日未记账传票收入金额2500元盘点日未记账传票付出金额3100元盘点日账面应有金额412350元盘点日实有现金数额盘点日应有与实际金额差异白条抵库张差异原因分析追溯报表日至查日现金付出总额至报报表日至查日现金收入总额表账报表日库存现金应有余额面结报表日账面汇率存额报表日余额折合本位币金额564520元10元5元2元1元05元02元01元005元002元001元合计情况说明及审计结论
库存现金盘点表填制模板

库存现金盘点表填制模板
以下是一个库存现金盘点表的填制模板,您可以根据实际情况进行修改和调整。
库存现金盘点表
日期:XXXX年XX月XX日
序号现金存放地点现金面值盘点数量差异
:--: :--: :--: :--: :--:
1 收银台 100元 200张无差异
2 收银台 50元 100张无差异
3 收银台 20元 50张无差异
4 收银台 10元 80张无差异
5 收银台 5元 20张无差异
6 收银台 1元 10张无差异
7 收银台硬币 5枚无差异
总计
说明:差异一栏填写实际盘点数量与账面数量的差异,若无差异则填写“无差异”。
请注意,这只是一个模板,实际库存现金盘点表可能需要根据具体要求进行定制。
在填制盘点表时,请确保准确记录每个存放地点的现金面值、盘点数量和差异情况,以便进行准确的账实核对。
107库存现金盘点表
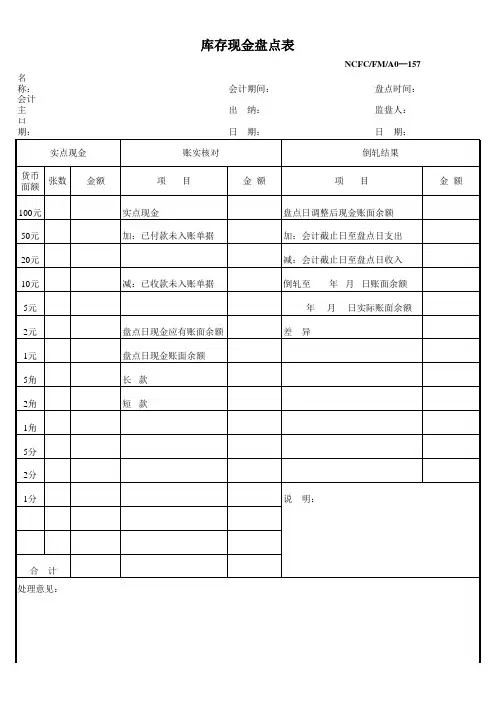
NCFC/FM/A0—157
单位名称: 会计主管: 日 期: 实点现金 货币 面额 100元 50元 20元 10元 5元 2元 1元 5角 2角 1角 5分 2分 1分 盘点日现金应有账面余额 盘点日现金账面余额 长 款 短 款 减:已收款未入账单据 张数 金额 项 实点现金 加:已付款未入账单据 账实核对 目
会计期间: 出 日 纳: 期:
盘点时间: 监盘人: 日 期:
倒轧结果 金 额 ห้องสมุดไป่ตู้ 目 金 额
盘点日调整后现金账面余额 加:会计截止日至盘点日支出 减:会计截止日至盘点日收入 倒轧至 年 差 异 年 月 日账面余额 月 日实际账面余额
说
明:
合
计
处理意见:
库存现金盘点表(集团公司审计用及自动计算)
0.00
0.00
20元 10元
盘点实有库存现金数额 盘点日应有与实有差异 白条抵库(张)
0.00
0.00
0.00
5元 2元 1元 0.5元
差异原因分析
0.2元 0.1元 合计 报表日至审计日库存现金付出总额 报表日至审计日库存现金收入总额
追溯调整
报表日库存现金应有余额 报表日账面汇率 报表日余额折合本位币金额
库存现金监盘表
被审计单位:(集团)股份有限公司 项目:货币资金 编制人:库存现金监盘表 编制日期: 检查盘点记录 项目 上一日账面库存余额 盘点日未记帐传票收入金额 盘点日未记帐传票支出金额
盘点日账面应有金额
项次 ① ② ③ ④=①+②-③ ⑤ ⑥=④-⑤
人民币
美元
某外币
面额 100元 50元
0.00
检查日期:本位币合计 出纳员: 情况说源自及审计结论: 会计主管人员: 监盘人:
索引号:ZA2 报表截止日: 复核人: 复核日期: 实有库存现金盘点记录 人民币 张 金额 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0 0 0 张 美元 金额 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0 0 张 某外币 金额 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0
审计库存现金监盘表
被审计单位: 日期:
报表截止日: 日期: 项目: 库存现金监盘表
检查盘点记录
实有库存现金盘点记录
项 目
项次
人民币
美元
某外币
面额
人民币
美元
某外币
上一日账面库存余额
①
张
金额
张
金额
张
金额
监盘日发生传票收入金额
②
1000元
监盘日发生传票支出金额
③
500元
监盘日账面应有金额
④=①+②-③
100元
盘点实有库存现金数额
⑤
50元
监盘日应有与实有差异
⑥=④-⑤
20元
差异原因分析
白条抵库(张)
10元
5元
2元
1元
0.5元
0.2元
0.1元
合计
调整至资产负债表日(报表日)
报表日至监盘日库存现金付出总额
报表日至监盘日库存现金收入总额
报表日库存现金应有余额
报表日账面汇率
报表日余额折合本位币ຫໍສະໝຸດ 额本位币合计出纳员: 会计主管人员: 监盘人: 检查日期:
现金监盘表
客 项 户: 目:现金监盘记录及追溯调整表 复核人: 年 月 日 检查核对记录 项目 上一日账面库存余额 盘点日未记账传票收入金额 盘点日未记账传票付出金额 盘点日账面应有余额 盘点实有现金数额 盘点日应有与实际金额差异 白条抵库( )张 项次 人民币 美元 港元 ( )元 面额 1000元 500元 100元 50元 20元 10元 5元 2元 1元 差异 原因 分析 0.5元 0.2元 0.1元 0.05元 0.02元 报表日至查账日现金付出总额(+) 追塑 至报 报表日至查账日现金收入总额(-) 表账 报表日库存现金应有余额 面结 报表日账面汇率 存额 报表日余额折合本位币金额 本位币合计 盘点人: 监盘人: 复核: 0.01元 合计 情况说明及审计结论: 人民币 美元 港元 ( )元 张(枚) 金 额 张(枚) 金 额 张(枚) 金 额 张(枚) 金 额 日期: 编制人: 日期:
现金盘点表
本位币合计
出纳员: 审计说 明:
会计主管人 员:
监盘 人:
索引号
页次
实有库存现金盘点记录
人民币
美元
金额
张
金额
0.00
0.00
0.00
0.00
某外币
张
金额
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0Байду номын сангаас00
0.00
0.00
0.00
0.00
0.00
0.00
产负债表 日(报表
总额 报表日库存现金应有余额
日) 报表日账面汇率
报表日余额折合本位币金额
12.31
编制人及日期 复核人及日期
美元
某外 币
0.00 0.00 0.00 0.00
面额
1000元 500元
100
50 20 10 5 2元 1元 0.5 0.2元 0.1元 合计
实有库存现金盘点记 人民币 张
库存现金监盘表
被审计单位名称
会计期间或截止日
检查盘点记录
项目
项次
上一日账面库存余额
①
盘点日未记帐传票收入金额 ②
盘点日未记帐传票支出金额 ③
盘点日账面 应有金额 盘点实有库存现金数额
④=①+②-③ ⑤
盘点日应有与实有差异 ⑥=④-⑤
白条抵库
人民币
差异原因 分析
报表日至审计日库存现金付出
调整至资 总报额 表日至审计日库存现金收入
0.00
0.00