
企业所得税预缴纳税申报表模板
8 实际已缴所得税额
9 应补(退)的所得税额(6行-7行-8行)
10 二、按照上一纳税年度应纳税所得额的平均额预缴
11 上一纳税年度应纳税所得额
12 本月(季)应纳税所得额(11行÷12或11行÷4)
13 税率(25%)
14 本月(季)应纳所得税额(12行×13行)
15 三、按照税务机关确定的其他方法预缴
16 本月(季)确定预缴的所得税额
17
总分机构纳税人
18
总机构应分摊的所得税额(9行或14行或16行×25%)
19
总机构
中央财政集中分配的所得税额(9行或14行或16行×25%)
20
分支机构分摊的所得税额(9行或14行或16行×50%)
21
分配比例
Байду номын сангаас22
分支机构 分配的所得税额(20xx21行)
谨声明:此纳税申报表是根据《中华人民共和国企业所得税法》、《中华人民共和国企业所得税法实施条例》 家有关税收规定填报的,是真实的、可靠的、完整的。
纳税人公章: 会计主管: 填表时间:
年月日
法定代表人(签字): 代理申报中介机 构公章: 经办人: 经办人执业证件号码: 代理申报时间: 年 月 日
年月日 国家税务总
报表(A类)
年月日
位:人民币元(列至角分) 本期金额
累计金额
—— ——
——
——
——
中华人民共和国企业所得税法实施条例》和国
年月日 主管税务机关受 理专用章:
中华人民共和国 企业所得税月(季)度预缴纳税申报表(A类)
税款所属期间: 年 月 日 至 年 月 日
纳税人识别号 :□□□□□□□□□□□□□□□
纳税人名称:
金额单位:人民币元(列至角分)
行次
项
目
1 一、据实预缴
2 营业收入
3 营业成本
4 利润总额
5 税率(25%)
6 应纳所得税额(4行×5行)
7 减免所得税额
受理人:
受理时间:
年月日 国家税务总局监制
企业所得税预缴纳税申报表(Word)
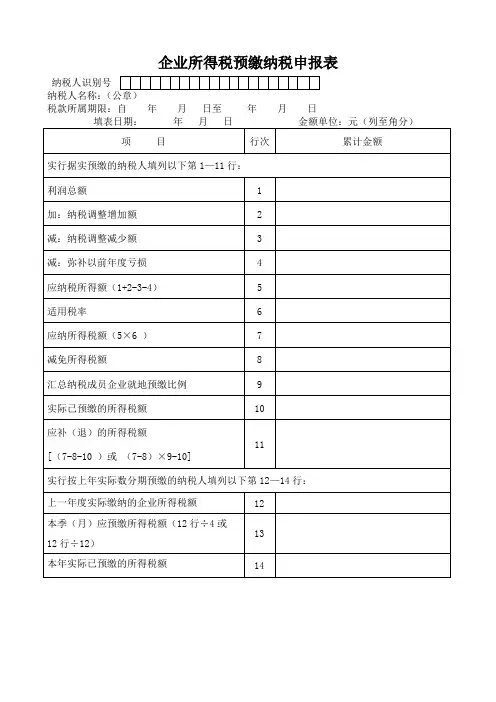
企业所得税预缴纳税申报表纳税人识别号纳税人名称:税款所属期限:自年月日至年月日《企业所得税预缴纳税申报表》填报说明一、本表适用于查账征收企业所得税的纳税人在季度(月)预缴企业所得税时使用。
二、实行据实预缴的纳税人填报第1至11行;实行按上年实际数分期预缴的纳税人填报第12至14行。
三、具体项目填报说明1、第1行“利润总额”:填报按财务会计制度核算的利润总额。
2、第2、3行:填报按照税收规定应做纳税调整的项目。
从事房地产开发业务纳税人的”利润总额”应包括本期取得的预售收入计算的预计利润;在将预售收入结转为销售收入的当期,减去已计算缴纳企业所得税的原预售收入计算的预计利润。
3、第4行“减:弥补以前年度亏损”:填报按税收规定本期可弥补的以前年度尚未弥补的亏损额(用正数表示,不得大于第1+2-3行后的金额)。
4、第5行“应纳税所得额”填报第1+2-3-4行后的余额,第5行不得为负数,若第1+2-3-4行为负数,则第5行应填零。
5、第6行“适用税率”:填报纳税人当期应纳税所得额按规定适用的企业所得税法定税率,即只能是33%、27%、18%,不得填15%、10%等优惠税率。
6、第7行“应纳所得税额”:等于应纳税所得额×适用税率。
第7行大于等于零。
7、第8行“减免所得税额”:填报纳税人经批准或备案减、免、抵的企业所得税额,当第5行为零时,填写零;第8行小于等于第7行。
8、第9行“汇总纳税成员企业就地预缴比例”:填报根据有关税收规定确定的汇总纳税成员企业所得税就地预缴比例。
不实行就地预缴的纳税人填写O。
9、第10行“实际已预缴的所得税额”:填报纳税人申报所属期前累计已预缴的企业所得税税额。
10、第11行“应补(退)所得税额”:(1)就地纳税企业“应补(退)所得税额” =第7-8-10行。
(2)汇总纳税成员企业“应补(退)所得税额” =(第7-8行)×9行-10行。
(注:文件素材和资料部分来自网络,供参考。
企业所得税月(季)度预缴纳税申报表(A类)

13
14
其中:符合条件的小型微利企业减免所得税 额 减:实际已预缴所得税额 —— 减:特定业务预缴(征)所得税额 应补(退)所得税额(12行-13行-15行-16行) —— 减:以前年度多缴在本期抵缴所得税额 本月(季)实际应补(退)所得税额 —— 二、按照上一纳税年度应纳税所得额平均额预缴 上一纳税年度应纳税所得额 —— 本月(季)应纳税所得额(21行×1/4或1/12) 税率(25%) 本月(季)应纳所得税额(22行×23行) 减:符合条件的小型微利企业减免所得税额 本月(季)实际应纳所得税额(24行-25行) 三、按照税务机关确定的其他方法预缴 本月(季)税务机关确定的预缴所得税额 总分机构纳税人 总机构分摊所得税额(19行或26行或 28行×总机构分摊预缴比例) 财政集中分配所得税额 总机构 分支机构分摊所得税额(19行或26行或 28行×分支机构分摊比例) 其中:总机构独立生产经营部门应分 摊所得税额 分支机 分配比例 构 分配所得税额
附件1
中华人民共和国 企业所得税月(季)度预缴纳税申报表(A类,2014年版)
税款所属期间: 年 月 纳税人识别号 :□□□□□□□□□□□□□□□ 纳税人名称: 项 目 行次 1 一、按照实际利润额预缴 2 营业收入 3 营业成本 4 利润总额 5 加:特定业务计算的应纳税所得额 6 减:不征税收入 免税收入 7 减征、免征应纳税所得额 8 弥补以前年度亏损 9 10 实际利润额(4行+5行-6行-7行-8行-9行) 11 税率(25%) 12 应纳所得税额 减:减免所得税额 日 至 年 月 日 金额单位: 本期金额 人民币元(列至角分) 累计金额 必须准确 不是单纯营业成本 必须与财务报表数据相符 房地产企业 不属于税收优惠 减计收入、加计扣除、免税所得 预缴申报可以弥补以前年度亏损 预缴所得税的计税依据 法定 计算结果
企业所得税月(季)度预缴纳税申报表(A类)

本表以12月份未确认收入结转成本计算中华人民共和国企业所得税月(季)度预缴纳税申报表(A类,2015年版)税款所属期间:2016年1月 1 日 至2016年12月31 日纳税人识别号 :□□□□□□□□□□□□□□□ 纳税人名称: 金额单位:人民币元(列至角分)中华人民共和国企业所得税月(季)度预缴纳税申报表(A类,2015年版)税款所属期间:2016年 1 月 1 日 至2016年3月31日税人识别号 :□□□□□□□□□□□□□□□ 纳税人名称: XX房地产开发有限公司 金额单位:人民币元(列至角分)行次项 目本期金额累计金额利润表1一、按照实际利润额预缴2营业收入0.003营业成本4利润总额-5,075,000.00-5,075,000.005加:特定业务计算的应纳税所得额6,000,000.006,000,000.006减:不征税收入和税基减免应纳税所得额(请填附表1)7 固定资产加速折旧(扣除)调减额(请填附表2)8 弥补以前年度亏损9实际利润额(4行+5行-6行-7行-8行)925,000.00925,000.0010税率(25%)0.250.2511应纳所得税额(9行×10行)231,250.00231,250.0012减:减免所得税额(请填附表3)0.0013 实际已预缴所得税额——0.0014 特定业务预缴(征)所得税额0.0015应补(退)所得税额(11行-12行-13行-14行)——231,250.0016减:以前年度多缴在本期抵缴所得税额0.0017本月(季)实际应补(退)所得税额——231,250.0018二、按照上一纳税年度应纳税所得额平均额预缴19上一纳税年度应纳税所得额——0.0020本月(季)应纳税所得额(19行×1/4或1/12)0.000.0021税率(25%)0.000.0022本月(季)应纳所得税额(20行×21行)0.000.0023减:减免所得税额(请填附表3)24本月(季)实际应纳所得税额(22行-23行)0.000.0025三、按照税务机关确定的其他方法预缴26本月(季)税务机关确定的预缴所得税额0.000.0027总分机构纳税人28总机构总机构分摊所得税额(15行或24行或26行×总机构分摊预缴比例)0.000.0029财政集中分配所得税额0.000.0030分支机构分摊所得税额(15行或24行或26行×分支机构分摊比例)0.000.0031其中:总机构独立生产经营部门应分摊所得税额0.000.00分支分配比例33机构分配所得税额是否属于小型微利企业:是 □否 □谨声明:此纳税申报表是根据《中华人民共和国企业所得税法》、《中华人民共和国企业所得税法实施条例》和国家有关税收规定填报的,是真实的、可靠的、完整的。
企业所得税预缴纳税申报表【模板】
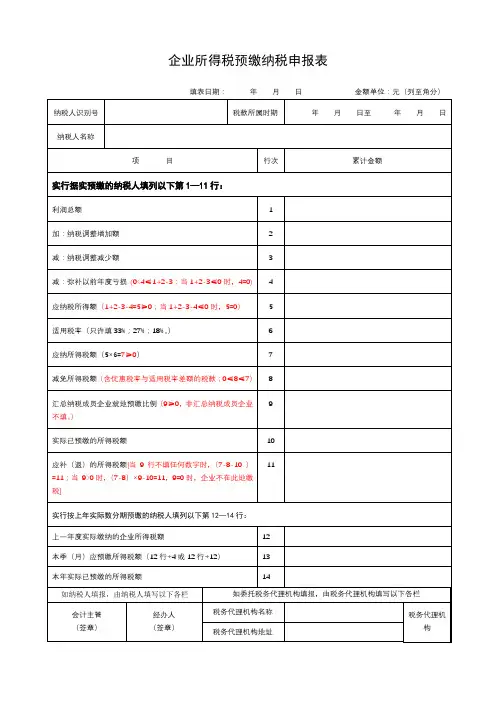
纳税申报栏
项 目
行 次
本期数
累计数
收入总额
1
成本费用
2
应税所得率
3
应纳税所得额
4
适用税率
5
应缴所得税额(4×5)
6
减:实际已预缴的所得税额
7
应补(退)的所得税额(8=6-7)
8
如纳税人填报,由纳税人填写以下各栏
如委托税务代理机构填报,由税务代理机构填写以下各栏
会计主管
(签章)
经办人
(签章)
2、第2、3行:填报按照税收规定应做纳税调整的项目。
调增包括:提取后没有支付的利息、本期转回以前年度确认的时间性差异调增额、财产损失调增额、存货跌价准备、固定资产减值准备、无形资产减值准备、在建工程减值准备、其他准备、罚款支出、与收入无关的支出和其他纳税调增项目以及从事房地产开发业务纳税人本期取得的预售收入计算的预计利润等,填在本表第2行;
调减包括:应付福利费中列支的基本医疗保险、补充医疗保险(可税前扣除部分)、以前年度纳税调增后本年度发生了减提的各项准备、其他纳税调减项目以及从事房地产开发业务纳税人将预售收入结转为销售收入的当期,减去已计算缴纳企业所得税的原预售收入计算的预计利润等,填在本表第3行。
3、第4行“减:弥补以前年度亏损”:填报按税收规定本期可弥补的以前年度尚未弥补的亏损额(用正数表示,不得大于第1+2-3行后的金额)。
4
应纳税所得额(1+2-3-4=5≥0;当1+2-3-4≤0时,5=0)
5
适用税率(只许填33%;27%;18%。)
6
应纳所得税额(5×6=7≥0)
7
减免所得税额(含优惠税率与适用税率差额的税款;0≤8≤7)
企业所得税月(季)度预缴纳税申报表

1、非居民企业在中国境内未设立机构、场所的,应 当就其来源于中国境内的所得缴纳企业所得税。
2、非居民企业虽设立机构、场所但取得的所得与其 所设机构、场所没有实际联系的,应当就其来源 于中国境内的所得缴纳企业所得税。
2、第3行“营业成本”:填报按照企 业会计制度、企业会计准则等国家会 计规定核算的营业成本。
3、第4行“利润总额”:填报按照企 业会计制度、企业会计准则等国家会 计规定核算的利润总额。
2021/8/17
8
具体项目填报说明
4、5行“特定业务计算的应纳税所得额”: 填报按照税收规定的特定业务计算的应纳 税所得额。从事房地产开发业务的纳税人, 本期取得销售未完工开发产品收入按照税 收规定的预计计税毛利率计算的预计毛利 额填入此行。
企业所得税月(季)度 预缴纳税申报表
芜湖市国家税务局税政制度处 姚志远 2012年2月
2021/8/17
1
企业所得税月(季)度预缴 纳税申报表(A类)
企业所得税月(季)度预缴 纳税申报表(B类)
企业所得税汇总纳税 分支机构分配表
企业所得税扣缴报告表
2021/8/17
2
一、中华人民共和国企业所得税月(季)度
企业年度中间开业的纳税人填报的“税款 所属期间”为当月(季)度第一日至所属月 (季)度的最后一日,自次月(季)度起按正常 情况填报。
2021/8/17
16
具体项目填报说明
第1行 “收入总额”:按照收入总额核定应 税所得率的纳税人填报此行。填写本年度 累计取得的各项收入金额。
第2行“不征税收入”和第3行“免税收 入”:填报企业取得相关不征税收入和免 税收入。
企业所得税月(季)度预缴纳税申报表(A)空白表格
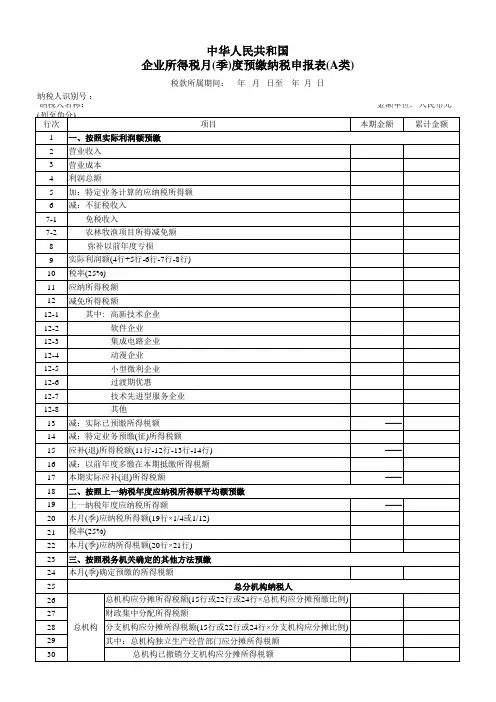
中华人民共和国 企业所得税月(季)度预缴纳税申报表(A类)
税款所属期间: 纳税人识别号 : 纳税人名称: 币元(列至角分) 行次 1 2 3 4 5 6 7-1 7-2 8 9 10 11 12 12-1 12-2 12-3 12-4 12-5 12-6 12-7 12-8 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 一、按照实际利润额预缴 营业收入 营业成本 利润总额 加:特定业务计算的应纳税所得额 减:不征税收入 免税收入 农林牧渔项目所得减免额 弥补以前年度亏损 实际利润额(4行+5行-6行-7行-8行) 税率(25%) 应纳所得税额 减免所得税额 其中: 高新技术企业 软件企业 集成电路企业 动漫企业 小型微利企业 过渡期优惠 技术先进型服务企业 其他 减:实际已预缴所得税额 减:特定业务预缴(征)所得税额 应补(退)所得税额(11行-12行-13行-14行) 减:以前年度多缴在本期抵缴所得税额 本期实际应补(退)所得税额 二、按照上一纳税年度应纳税所得额平均额预缴 上一纳税年度应纳税所得额 本月(季)应纳税所得额(19行× 1/4或1/12) 税率(25%) 本月(季)应纳所得税额(20行× 21行) 三、按照税务机关确定的其他方法预缴 本月(季)确定预缴的所得税额 总分机构纳税人 总机构应分摊所得税额(15行或22行或24行× 总机构应分摊预缴比 例) 财政集中分配所得税额 分支机构应分摊比 总机构 分支机构应分摊所得税额(15行或22行或24行× 例) 其中:总机构独立生产经营部门应分摊所得税额 总机构已撤销分支机构应分摊所得税额 —— —— —— —— 金额单位: 人民 项目 本期金额 累计金额 年 月 日至 年 月 日
31 32
《企业所得税年度纳税申报表》完全版
《企业所得税年度纳税申报表》完全版(年度)纳税人名称(公章):纳税人地税计算机代码:纳税人联系电话:主管税务机关:告之事项一、本套表使用对象:实行查账征收方式的企业所得税纳税人在年度申报企业所得税时使用;纳税人发生解散、破产、撤销并进行清算的或纳税人有其他情形依法终止纳税义务的也须使用。
二、填报申报表种类要求执行《金融企业会计制度》的纳税人,年度申报表时需填报16张报表具体包括:《纳税人基本信息登记表》、《企业所得税年度纳税申报表》主表、附表一(2)《金融企业收入明细表》、附表二(2)《金融企业成本费用明细表》、附表三《投资所得(损失)明细表》、附表四《纳税调整增加项目明细表》、附表五《纳税调整减少项目明细表》、附表六《税前弥补亏损明细表》、附表七《免税所得及减免税明细表》、附表八《捐赠支出明细表》、附表十《境外所得税抵扣计算明细表》、附表十一《广告费支出明细表》、附表十二《工资薪金和工会经费等三项经费明细表》、附表十三《资产折旧、摊销明细表》、附表十四(2)《呆账准备计提明细表》、附表十四(3)《保险准备金提转差纳税调整表》。
执行《事业单位会计制度》、《民间非营利组织会计制度》的纳税人,年度申报表时需填报14张报表具体包括:《纳税人基本信息登记表》、《企业所得税年度纳税申报表》主表、附表一(3)《事业单位、社会团体、民办非企业单位收入项目明细表》、附表二(3)《事业单位、社会团体、民办非企业单位支出项目明细表》、附表三《投资所得(损失)明细表》、附表四《纳税调整增加项目明细表》、附表五《纳税调整减少项目明细表》、附表六《税前弥补亏损明细表》、附表七《免税所得及减免税明细表》、附表八《捐赠支出明细表》、附表十《境外所得税抵扣计算明细表》、附表十一《广告费支出明细表》、附表十二《工资薪金和工会经费等三项经费明细表》、附表十三《资产折旧、摊销明细表》。
执行《企业会计制度》、《小企业会计制度》等会计制度的纳税人,年度申报表时需填报15张报表具体包括:《纳税人基本信息登记表》、《企业所得税年度纳税申报表》主表、附表一(1)《销售(营业)收入及其他收入明细表》、附表二(1)《成本费用明细表》、附表三《投资所得(损失)明细表》、附表四《纳税调整增加项目明细表》、附表五《纳税调整减少项目明细表》、附表六《税前弥补亏损明细表》、附表七《免税所得及减免税明细表》、附表八《捐赠支出明细表》、附表十《境外所得税抵扣计算明细表》、附表十一《广告费支出明细表》、附表十二《工资薪金和工会经费等三项经费明细表》、附表十三《资产折旧、摊销明细表》、附表十四(1)《坏账损失明细表》。
企业所得税月(季)度预缴纳税申报表(A类)(云南版)
税款所属期间: 纳税人识别号: 纳税人名称: 行次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 年 月 日 至 年 月 日 金额单位:人民币元(列至角分) 项 目 本期金额 累计金额
填日期: 年 月 日 国家税务总局监制
—— —— —— ——
谨声明:此纳税申报表是根据《中华人民共和国企业所得税法》、《中华人民共和国企业所得税法实施条 例》和国家有关税收规定填报的,是真实的、可靠的、完整的。 法定代表人(签字): 纳税人公章: 会计主管: 代理申报中介机构公章: 经办人: 经办人执业证件号码: 年 月 日 主管税务机关受理专用章: 受理人:
□□□□□□□□□□□□□□□
一、按照实际利润额预缴 营业收入 营业成本 利润总额 加:特定业务计算的应缴纳税所得额 减:不征税收入 免税收人 弥补以前年度亏损 实际利润额(4行+5行-6行-7行-8行) 税率(25%) 应纳所得税额 减:减免所得税额 减:实际已预缴(征)所得税额 减:特定业务预缴 应补(退)所得税额(11行-12行-13行-14行) 减:以前年度多缴在本期抵缴所得税额 本期实际应补(退)所得税额 二、按照上一纳税年度应纳税所得额平均额预缴 上一纳税年度所得额 本月(季)应纳税所得额(19行×1/4或1/2) 税率(25%) 本月 季应纳所得税额(20行×21行) 三、按照税务机关确定的其他方法预缴 本月(季)确定的所得税额 总分机构纳税人 总机构应分摊所得税额(15行或22行或24行×总机构 分摊预缴比例) 总 财政集中分配所得税额 机 分支机构应分摊所得税额(15行或22行或24行×分支 机构摊预缴比例) 构 其中:总机构独立生产经营部门应分摊所得税额 总机构已撤销分支机构应分摊所得税额 分配比例 分支 机构 分配所得税额
企业所得税月(季)度预缴纳税申报表(A类)
中华人民共和国公司所得税月 ( 季) 度预缴纳税申报表(A 类 )税款所属期间:年月日至年月日纳税人鉴又名:纳税人名称:金额单位: 人民币元( 列至角分)行次项目本期金额累计金额1一、依照本质利润额预缴2营业收入3营业成本4本质利润额5加:特定业务计算的应纳税所得额00 6减:不收税收入00 7免税收入8填充以前年度损失9本质利润额 (4 行+5 行-6 行-7 行-8 行)10税率(25%)11应纳所得税额12减:减免所得税额0013减:本质已预缴所得税额14减:特定业务预缴 ( 征 ) 所得税额15应补 ( 退)所得税额 (11 行-12 行-13 行-14 行)16减:以前年度多缴在本期抵缴所得税额17本期本质应补( 退 ) 所得税额——018二、依照上一纳税年度应纳税所得额的平均额预缴19上一纳税年度应纳税所得额——0 20本月(季)应纳税所得额(19行× 1/4 或 1/12 )00 21税率 (25%)——0 22本月(季)应纳所得税额(20行× 21 行)0023三、依照税务机关确定的其他方法预缴24本月(季)确定预缴的所得税额0025总分机构纳税人26总机构应分摊所得税额( 15 行或 22 行或 24 行×总机构应分摊00预缴比率)27财政集中分配所得税额0028总机构分支机构分摊所得税额(15 行或 22 行或 24 行×总机构应分摊预缴比率)29其中:总机构独立生产经营部门应分摊所得税额30总机构已撤掉分支机构应分摊所得税额0031分支机构分配比率0032分配的所得税额( 20行× 21 行)00谨声明:此纳税申报表是依照《中华人民共和国公司所得税法》、《中华人民共和国公司所得税法推行条例》和国家有关税收规定填报的,是真实的、可靠的、完满的。
法定代表人(签字):年月日纳税人公章:代理申报中介机构公章:主管税务机关受理专用章:会计主管:经办人:受理人:经办人执业证件号码:填表日期:年月日代理申报日期:年月日受理日期:年月日国家税务总局监制。
《中华人民共和国企业所得税月(季)度预缴纳税申报表
A200000 中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)税款所属期间:年月日至年月日纳税人识别号(统一社会信用代码):□□□□□□□□□□□□□□□□□□纳税人名称:金额单位:人民币元(列至角分)填报说明一、适用范围本表适用于实行查账征收企业所得税的居民企业纳税人(以下简称“纳税人”)在月(季)度预缴纳税申报时填报。
执行《跨地区经营汇总纳税企业所得税征收管理办法》(国家税务总局公告2012年第57号发布)的跨地区经营汇总纳税企业的分支机构,在年度纳税申报时填报本表。
省(自治区、直辖市和计划单列市)税务机关对仅在本省(自治区、直辖市和计划单列市)内设立不具有法人资格分支机构的企业,参照《跨地区经营汇总纳税企业所得税征收管理办法》征收管理的,企业的分支机构在年度纳税申报时填报本表。
二、表头项目(一)税款所属期间1.月(季)度预缴纳税申报正常情况填报税款所属期月(季)度第一日至税款所属期月(季)度最后一日;年度中间开业的纳税人,在首次月(季)度预缴纳税申报时,填报开始经营之日至税款所属月(季)度最后一日,以后月(季)度预缴纳税申报时按照正常情况填报;年度中间终止经营活动的纳税人,在终止经营活动当期纳税申报时,填报税款所属期月(季)度第一日至终止经营活动之日,以后月(季)度预缴纳税申报表不再填报。
2.年度纳税申报填报税款所属年度1月1日至12月31日。
(二)纳税人识别号(统一社会信用代码)填报税务机关核发的纳税人识别号或有关部门核发的统一社会信用代码。
(三)纳税人名称填报营业执照、税务登记证等证件载明的纳税人名称。
三、有关项目填报说明(一)预缴方式纳税人根据情况选择。
“按照上一纳税年度应纳税所得额平均额预缴”和“按照税务机关确定的其他方法预缴”两种预缴方式属于税务行政许可事项,纳税人需要履行行政许可相关程序。
(二)企业类型纳税人根据情况选择。
纳税人为《跨地区经营汇总纳税企业所得税征收管理办法》规定的跨省、自治区、直辖市和计划单列市设立不具有法人资格分支机构的跨地区经营汇总纳税企业,总机构选择“跨地区经营汇总纳税企业总机构”;仅在同一省(自治区、直辖市、计划单列市)内设立不具有法人资格分支机构的跨地区经营汇总纳税企业,并且总机构、分支机构参照《跨地区经营汇总纳税企业所得税征收管理办法》规定征收管理的,总机构选择“跨地区经营汇总纳税企业总机构”。