
红旗连锁2020年三季度经营成果报告
内部资料,妥善保管
第 1 页 共 10 页 红旗连锁2020年三季度经营成果报告 一、实现利润分析 1、利润总额 2020年三季度利润总额为16,421.96万元,与2019年三季度的19,246.11万元相比有较大幅度下降,下降14.67%。利润总额主要来自于内部经营业务,企业盈利基础比较可靠。 2、营业利润 2020年三季度营业利润为16,323.03万元,与2019年三季度的19,292.33万元相比有较大幅度下降,下降15.39%。以下项目的变动使营业利润减少:投资收益减少3,526.21万元,财务费用增加8.02万元,营业税金及附加增加63.41万元,管理费用增加583.05万元,销售费用增加8,227.9万元,营业成本增加13,524.59万元,共计减少25,933.18万元。 内部资料,妥善保管
第 2 页 共 10 页 3、投资收益 2020年三季度投资收益为2,065.83万元,与2019年三季度的5,592.04万元相比有较大幅度下降,下降63.06%。 4、营业外利润 2019年三季度营业外利润亏损46.22万元,2020年三季度扭亏为盈,盈利98.93万元。 5、经营业务的盈利能力
中国长城2020年三季度经营成果报告
内部资料,妥善保管
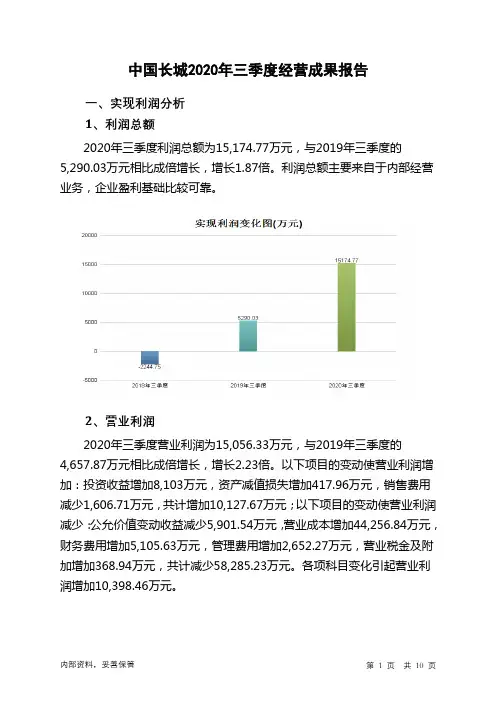
第 1 页 共 10 页 中国长城2020年三季度经营成果报告 一、实现利润分析 1、利润总额 2020年三季度利润总额为15,174.77万元,与2019年三季度的5,290.03万元相比成倍增长,增长1.87倍。利润总额主要来自于内部经营业务,企业盈利基础比较可靠。 2、营业利润 2020年三季度营业利润为15,056.33万元,与2019年三季度的4,657.87万元相比成倍增长,增长2.23倍。以下项目的变动使营业利润增加:投资收益增加8,103万元,资产减值损失增加417.96万元,销售费用减少1,606.71万元,共计增加10,127.67万元;以下项目的变动使营业利润减少:公允价值变动收益减少5,901.54万元,营业成本增加44,256.84万元,财务费用增加5,105.63万元,管理费用增加2,652.27万元,营业税金及附加增加368.94万元,共计减少58,285.23万元。各项科目变化引起营业利润增加10,398.46万元。 内部资料,妥善保管
第 2 页 共 10 页 3、投资收益 2019年三季度投资收益亏损2,256.59万元,2020年三季度扭亏为盈,盈利5,846.41万元。 4、营业外利润 2020年三季度营业外利润为118.45万元,与2019年三季度的632.16万元相比有较大幅度下降,下降81.26%。 5、经营业务的盈利能力
永辉超市2020年三季度经营成果报告

内部资料,妥善保管
第 1 页 共 10 页 永辉超市2020年三季度经营成果报告 一、实现利润分析 1、利润总额 2020年三季度利润总额为23,719.72万元,与2019年三季度的22,104.99万元相比有所增长,增长7.30%。利润总额主要来自于内部经营业务,企业盈利基础比较可靠。 2、营业利润 2020年三季度营业利润为19,181.11万元,与2019年三季度的18,044.92万元相比有所增长,增长6.30%。以下项目的变动使营业利润增加:投资收益增加31,585.62万元,资产减值损失增加3.01万元,营业税金及附加减少664.49万元,营业成本减少2,122.23万元,财务费用减少6,952.1万元,管理费用减少17,641.22万元,共计增加58,968.68万元;以下项目的变动使营业利润减少:公允价值变动收益减少27,503.61万元,销售费用增加15,370.04万元,共计减少42,873.65万元。各项科目变化引起营业利润增加1,136.18万元。 内部资料,妥善保管
第 2 页 共 10 页 3、投资收益 2019年三季度投资收益亏损27,425.68万元,2020年三季度扭亏为盈,盈利4,159.94万元。 4、营业外利润 2020年三季度营业外利润为4,538.62万元,与2019年三季度的4,060.07万元相比有较大增长,增长11.79%。 5、经营业务的盈利能力
旗滨集团2020年三季度经营成果报告

内部资料,妥善保管
第 1 页 共 10 页 旗滨集团2020年三季度经营成果报告 一、实现利润分析 1、利润总额 2020年三季度利润总额为81,895.37万元,与2019年三季度的47,900.97万元相比有较大增长,增长70.97%。利润总额主要来自于内部经营业务,企业盈利基础比较可靠。 2、营业利润 2020年三季度营业利润为81,792.44万元,与2019年三季度的47,920.91万元相比有较大增长,增长70.68%。以下项目的变动使营业利润增加:资产减值损失增加320.67万元,财务费用减少1,778.9万元,营业成本减少11,325.7万元,共计增加13,425.28万元;以下项目的变动使营业利润减少:投资收益减少115.38万元,管理费用增加8,366.05万元,销售费用增加1,161.95万元,营业税金及附加增加716.13万元,共计减少10,359.52万元。各项科目变化引起营业利润增加33,871.53万元。 内部资料,妥善保管
第 2 页 共 10 页 3、投资收益 2020年三季度投资收益为9.54万元,与2019年三季度的124.92万元相比有较大幅度下降,下降92.37%。 4、营业外利润 2019年三季度营业外利润亏损19.94万元,2020年三季度扭亏为盈,盈利102.92万元。 5、经营业务的盈利能力
红旗连锁2020年三季度经营成果报告
内部资料,妥善保管
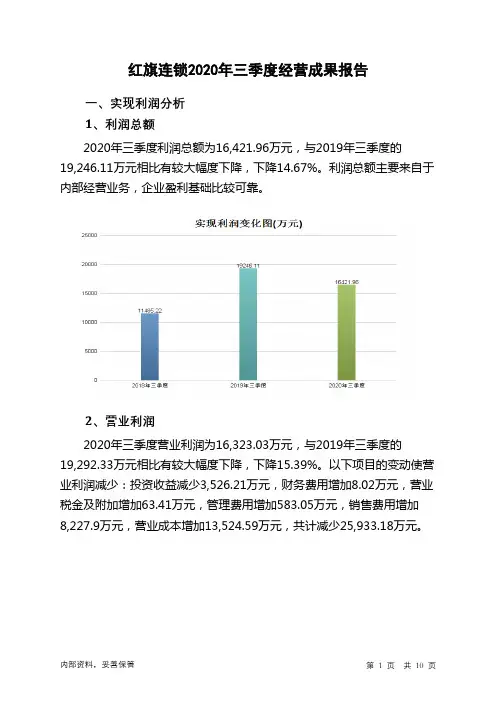
第 1 页 共 10 页 红旗连锁2020年三季度经营成果报告 一、实现利润分析 1、利润总额 2020年三季度利润总额为16,421.96万元,与2019年三季度的19,246.11万元相比有较大幅度下降,下降14.67%。利润总额主要来自于内部经营业务,企业盈利基础比较可靠。 2、营业利润 2020年三季度营业利润为16,323.03万元,与2019年三季度的19,292.33万元相比有较大幅度下降,下降15.39%。以下项目的变动使营业利润减少:投资收益减少3,526.21万元,财务费用增加8.02万元,营业税金及附加增加63.41万元,管理费用增加583.05万元,销售费用增加8,227.9万元,营业成本增加13,524.59万元,共计减少25,933.18万元。 内部资料,妥善保管
第 2 页 共 10 页 3、投资收益 2020年三季度投资收益为2,065.83万元,与2019年三季度的5,592.04万元相比有较大幅度下降,下降63.06%。 4、营业外利润 2019年三季度营业外利润亏损46.22万元,2020年三季度扭亏为盈,盈利98.93万元。 5、经营业务的盈利能力
新湖中宝2020年三季度经营成果报告
内部资料,妥善保管
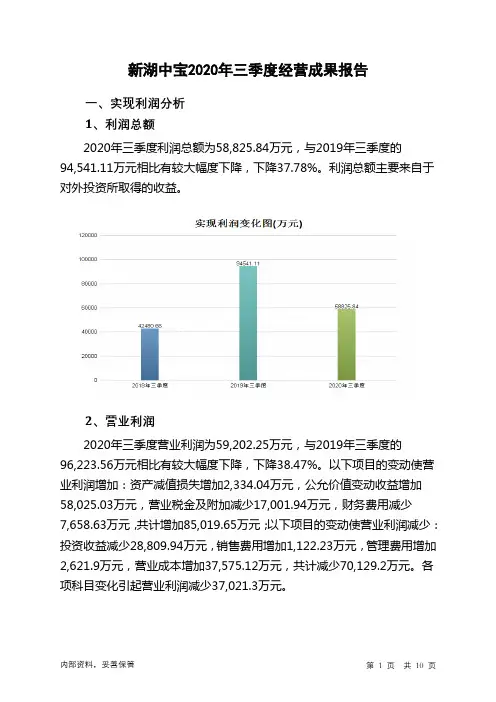
第 1 页 共 10 页 新湖中宝2020年三季度经营成果报告 一、实现利润分析 1、利润总额 2020年三季度利润总额为58,825.84万元,与2019年三季度的94,541.11万元相比有较大幅度下降,下降37.78%。利润总额主要来自于对外投资所取得的收益。 2、营业利润 2020年三季度营业利润为59,202.25万元,与2019年三季度的96,223.56万元相比有较大幅度下降,下降38.47%。以下项目的变动使营业利润增加:资产减值损失增加2,334.04万元,公允价值变动收益增加58,025.03万元,营业税金及附加减少17,001.94万元,财务费用减少7,658.63万元,共计增加85,019.65万元;以下项目的变动使营业利润减少:投资收益减少28,809.94万元,销售费用增加1,122.23万元,管理费用增加2,621.9万元,营业成本增加37,575.12万元,共计减少70,129.2万元。各项科目变化引起营业利润减少37,021.3万元。 内部资料,妥善保管
第 2 页 共 10 页 3、投资收益 2020年三季度投资收益为69,434.6万元,与2019年三季度的98,244.54万元相比有较大幅度下降,下降29.32%。 4、营业外利润 2020年三季度营业外利润为负376.42万元,与2019年三季度负1,682.44万元相比亏损有较大幅度减少,下降77.63%。 5、经营业务的盈利能力
红旗连锁2020年上半年财务分析结论报告

内部资料,妥善保管 第 1 页 共 3 页 红旗连锁2020年上半年财务分析综合报告 一、实现利润分析 2020年上半年利润总额为29,504.32万元,与2019年上半年的26,095.4万元相比有较大增长,增长13.06%。利润总额主要来自于内部经营业务,企业盈利基础比较可靠。在营业收入迅速扩大的同时,营业利润也迅猛增加,经营业务开展得很好。 二、成本费用分析 2020年上半年营业成本为315,377.12万元,与2019年上半年的267,200.57万元相比有较大增长,增长18.03%。2020年上半年销售费用为104,180.68万元,与2019年上半年的88,023.17万元相比有较大增长,增长18.36%。从销售费用占销售收入比例变化情况来看,2020年上半年销售费用增长的同时收入也有较大幅度增长,企业销售活动取得了明显市场效果,销售费用支出合理。2020年上半年管理费用为7,463.64万元,与2019年上半年的6,832.32万元相比有较大增长,增长9.24%。2020年上半年管理费用占营业收入的比例为1.65%,与2019年上半年的1.78%相比变化不大。管理费用与营业收入同步增长,销售利润有较大幅度上升,管理费用支出合理。2020年上半年财务费用为579.39万元,与2019年上半年的337.93万元相比有较大增长,增长71.45%。 三、资产结构分析 从流动资产与收入变化情况来看,流动资产增长快于营业收入增长,资产的盈利能力并没有提高。与2019年上半年相比,资产结构偏差。 四、偿债能力分析 从支付能力来看,红旗连锁2020年上半年是有现金支付能力的,其现金支付能力为99,173.12万元。企业负债经营为正效应,增加负债有可能给企业创造利润。 五、盈利能力分析
食品饮料-三季报总结:白酒进入顺周期,大众品稳健增长
请仔细阅读本报告末页声明 证券研究报告 | 行业点评
2020年11月01日
食品饮料
三季报总结:白酒进入顺周期,大众品稳健增长
白酒:Q3行业全面复苏,迎来顺周期。1)高端酒:旺季量价齐升,全年计划加速推进。高端酒延续量价齐升的态势,中秋国庆双节前经销商打款已基本超全年计划的80%,全年任务目标稳扎稳打,茅五稳健增长,老窖业绩高增表现亮眼。2)次高端:“V型反转”如期兑现,业绩表现更为突出。汾酒一枝独秀,水井轻装上阵,洋河恢复增长。次高端旺季基本恢复正常发货和动销,其中汾酒在青花和玻汾的提价预期下,打款和动销均超预期,业绩保持较快增长。此外,水井坊新财年积极性强化,洋河梦6+成功换代,恢复增长。3)地产酒龙头:环比如期恢复,表现略有分化。动销逐月改善,渠道良性健康。古井、今世缘的次高端价格带品牌表现较为突出,古20双位数增长,今世缘国缘提价和配额制预期下打款积极。
调味品:Q3餐饮恢复驱动增长,复调红利继续释放。基础调味品餐饮恢复驱动增长,竞争格局持续优化,成本压力对盈利能力略有扰动,龙头应对能力强;复合调味品行业红利继续释放,Q3延续高增势头,提价效应支撑毛利率走高,费用投放策略致净利率走势分化。
啤酒:Q3量价齐升,受益成本同比下行及费用投放减少,业绩仍保持较快增长。啤酒行业Q3餐饮渠道基本恢复,销量保持个位数增长;产品结构优化,吨酒价小幅增长。Q3成本端延续Q2同比下降趋势,毛利率同比改善。Q3由于体育赛事减少,啤酒企业费用端投放管控增强。Q3营业利润保持20%左右稳健增长,盈利能力持续改善。
乳制品:常温白奶动销加速,低温奶稳健增长。收入端常温白奶旺季恢复,环比显著改善;低温奶巴氏奶增长势头良好,酸奶降幅收窄。Q3原奶价格上行,毛利率小幅承压,但促销费亦有减少使得净利率有所提升;Q3公司减少了户外投入转到线上,注重新零售渠道发展,费用率下行持续验证常温竞争趋缓趋势 。
休闲卤制品:单店营收逐步恢复,业绩逐季改善。上半年逆势拿铺结果丰硕,Q3单店营收逐步恢复,收入增速环比改善。受益成本端利好仍存,毛利率
食品饮料行业专题研:三季报整体符合预期,白酒业绩环比显著改善
行业报告 | 行业专题研究
请务必阅读正文之后的信息披露和免责申明 1
食品饮料 证券研究报告 2020年11月12日 投资评级 行业评级 强于大市(维持评级) 上次评级 强于大市 作者 刘畅 分析师 SAC执业证书编号:S1110520010001 *************
资料来源:贝格数据 相关报告 1 《食品饮料-行业研究周报:白酒关注补涨品种强需求,食品建议关注边际变化》 2020-11-09 2 《食品饮料-行业研究周报:三季报整体符合预期,持续重点推荐白酒乳制品》 2020-11-03 3 《食品饮料-行业研究周报:白酒环比改善显著,细分龙头景气或将延续》 2020-10-11 行业走势图 三季报整体符合预期,白酒业绩环比显著改善 整体业绩符合预期,板块估值持续提升。2020年一季度,食品饮料行业因具备较强的社交场景属性,受疫情影响严重,伴随国内疫情的有效防控,二三季度行业整体业绩实现快速复苏。2020年前三季度,行业实现营收5715.54亿元,同比+7.71%,实现归母净利润1071.98亿元,同比+12.30%。从2020年估值变化来看,整个食品饮料板块估值较2020年初上涨37.9%,呈现持续上升态势。 白酒:三季度平稳收官,业绩环比改善,基金持仓加配明显。年初白酒板块受疫情影响较大,板块整体业绩增速放缓。目前来看逐季度环比改善趋势明显,增速不断提升。三季度以来疫情形势逐渐缓解,餐饮聚会及商务宴请等消费场景逐步恢复,国庆及中秋双节来临进一步拉动白酒消费,产品动销状态好转,渠道库存压力减轻,加之各白酒企业应对疫情调整渠道政策,通过拓展团购、新零售等方式稳定销售,第三季度来看业绩回升趋势明显。随着消费热情的延续,此趋势有望延迟到四季度。从个股Q3业绩来看,老窖汾酒超预期,洋河反转趋势出现,口子窖低于预期但费用投放加大持续培育市场。 调味品:三季度稳定性凸显,关注龙头企业四季度业绩表现。三季度调味品行业增速环比二季度有所放缓,我们判断与C端消费需求减缓以及B端餐饮复苏不及预期有关。单三季度调味品企业各家业绩表现基本符合预期,这与调味品下游强刚需属性有关,
红旗连锁财务报告分析(3篇)
第1篇
一、前言
红旗连锁作为我国零售行业的领军企业,近年来在市场竞争中表现优异,取得了显著的业绩。本文将从红旗连锁的财务报告出发,对其财务状况、盈利能力、偿债能力、运营能力等方面进行分析,以期为投资者、管理层及相关部门提供有益的参考。
二、财务状况分析
1. 资产负债表分析
(1)资产结构分析
从红旗连锁的资产负债表可以看出,公司资产总额逐年增长,其中流动资产占比最高,主要表现为货币资金、存货和应收账款。这表明红旗连锁具有较强的资产流动性。
(2)负债结构分析
红旗连锁的负债结构较为合理,短期负债占比相对较高,长期负债占比相对较低。这有利于公司应对短期偿债压力,降低财务风险。
2. 利润表分析
(1)营业收入分析
近年来,红旗连锁的营业收入呈现稳定增长态势,这主要得益于公司积极拓展市场、提高品牌知名度和优化产品结构。
(2)毛利率分析
红旗连锁的毛利率相对稳定,表明公司在成本控制方面取得了一定的成效。
(3)净利率分析
红旗连锁的净利率逐年提高,说明公司盈利能力较强。
三、盈利能力分析
1. 盈利能力指标分析
(1)毛利率 红旗连锁的毛利率相对稳定,表明公司在成本控制方面取得了一定的成效。
(2)净利率
红旗连锁的净利率逐年提高,说明公司盈利能力较强。
(3)净资产收益率
红旗连锁的净资产收益率较高,表明公司利用自有资本获取利润的能力较强。
2. 盈利能力分析结论
综合以上指标分析,红旗连锁的盈利能力较强,具备较高的投资价值。
四、偿债能力分析
1. 偿债能力指标分析
(1)流动比率
红旗连锁的流动比率较高,表明公司具有较强的短期偿债能力。
(2)速动比率
红旗连锁的速动比率较高,说明公司短期偿债风险较低。
(3)资产负债率
红旗连锁的资产负债率相对较低,表明公司负债风险较小。
2. 偿债能力分析结论
综合以上指标分析,红旗连锁的偿债能力较强,具备较高的投资价值。
五、运营能力分析
1. 运营能力指标分析
高德红外2020年三季度财务状况报告
内部资料,妥善保管 第 1 页 共 9 页 高德红外2020年三季度财务状况报告
一、资产构成
1、资产构成基本情况
高德红外2020年三季度资产总额为612,987.3万元,其中流动资产为
418,031.64万元,主要以存货、应收账款、货币资金为主,分别占流动资
产的39.11%、31.98%和18.95%。非流动资产为194,955.66万元,主要以
固定资产、无形资产、商誉为主,分别占非流动资产的42%、21.39%和
14.27%。
资产构成表(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
总资产
460,504.15 100.00
425,995.06 100.00 612,987.3 100.00
流动资产
263,965.42 57.32
250,744.76 58.86
418,031.64 68.20
存货 94,935.93 20.62 91,810.2 21.55
163,506.29 26.67
应收账款 76,832.25 16.68 91,664.48 21.52 133,686.6 21.81
货币资金 57,871.02 12.57 43,419.25 10.19 79,219.66 12.92
非流动资产
196,538.74 42.68 175,250.3 41.14
194,955.66 31.80
固定资产 70,992.92 15.42 67,015.32 15.73 81,882.57 13.36
无形资产 30,454.39 6.61 37,540.6 8.81 41,709.97 6.80
商誉 27,812.48 6.04 27,812.48 6.53 27,812.48 4.54
2、流动资产构成特点
企业营业环节占用的资金数额较大,约占企业流动资产的44.57%,说