
A01069《经营地涉税事项反馈表》
A01069《经营地涉税事项反馈表》
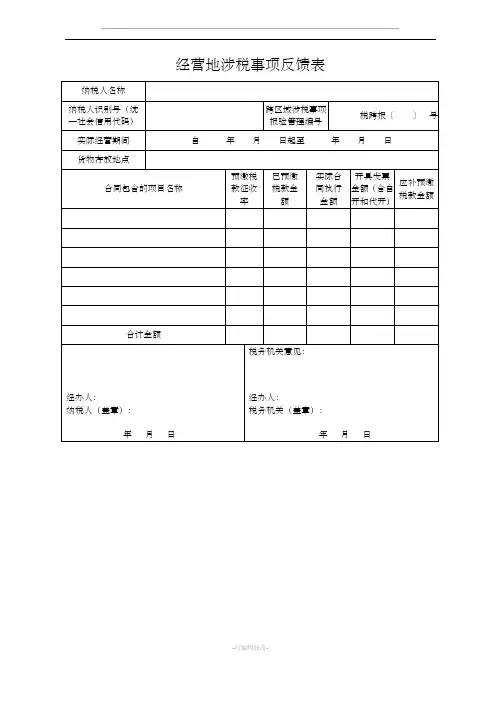
经营地涉税事项反馈表
【表单说明】
1.本表由纳税人在跨区域经营活动结束时填写,向经营地的税务机关填报。
税务机关受理后,纳税人可索取《税务事项通知书》(受理通知)。
2.本表一式一份,经营地的税务机关留存。
3.“纳税人识别号(统一社会信用代码)”栏,未换领加载统一社会信用代码营业执照的纳税人填写原15位纳税人识别号,已领用加载统一社会信用代码营业执照的纳税人填写18位统一社会信用代码。
4.“跨区域涉税事项报验管理编号”栏填写原《跨区域涉税事项报告表》中注明的管理编号。
5.“实际经营期间”栏填写实际经营开始日期和经营结束日期。
6.“货物存放地点”栏填写跨区域经营货物的具体存放地点,要明确填到区、街及街道号。
若无跨区经营货物的,此栏不需要填写。
7.“预缴税款征收率”栏按预缴税款时适用的征收率填写。
8.“已预缴税款金额”栏填写已向经营地税务机关预缴的增值税税款的累计金额(金额单位:元,下同)。
9.纳税人结清经营地的税务机关应纳税款,以及办结其他涉税事项后,才能向经营地的税务机关填报本表。
经营地涉税事项反馈表-模板
经营地涉税事项反馈表
【填表说明】
1.本表由纳税人在跨区域经营活动结束时填写,向经营地的国税机关填报。
国税机关受理后,纳税人可索取《税务事项通知书》(受理通知)。
2.本表一式一份,经营地的国税机关留存。
3.“纳税人识别号(统一社会信用代码)”栏,未换领加载统一社会信用代码营业执照的纳税人填写原15位纳税人识别号,已领用加载统一社会信用代码营业执照的纳税人填写18位统一社会信用代码。
4.“跨区域涉税事项报验管理编号”栏填写原《跨区域涉税事项报告表》中注明的管理编号。
5.“实际经营期间”栏填写实际经营开始日期和经营结束日期。
6.“货物存放地点”栏填写跨区域经营货物的具体存放地点,要明确填到区、街及街道号。
若无跨区经营货物的,此栏不需要填写。
6.“预缴税款征收率”栏按预缴税款时适用的征收率填写。
7.“已预缴税款金额”栏填写已向经营地国税机关预缴的增值税税款的累计金额(金额单位:元,下同)。
8.纳税人在向经营地的国税机关预缴税款后,应当及时向经营地的地税机关申报缴纳相应的税费。
纳税人结清经营地的国税机关、地税机关应纳税款以及其他涉税事项后,才能向经营地的国税机关填报本表。
Welcome To Download !!!
欢迎您的下载,资料仅供参考!。
经营地涉税事项反馈表-模板
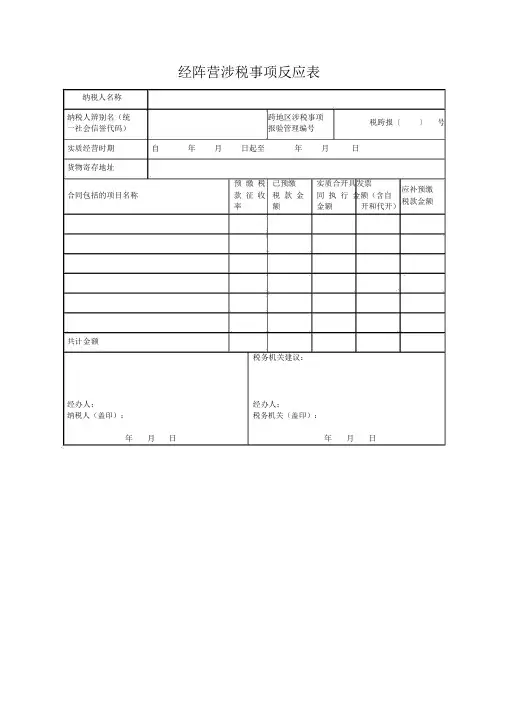
经阵营涉税事项反应表纳税人名称纳税人辨别名(统跨地区涉税事项税跨报〔〕号一社会信誉代码)报验管理编号实质经营时期自年月日起至年月日货物寄存地址预缴税已预缴实质合开具发票应补预缴合同包括的项目名称款征收税款金同执行金额(含自税款金额率额金额开和代开)共计金额税务机关建议:经办人:纳税人(盖印):经办人:税务机关(盖印):年月日年月日【填表说明】1.本表由纳税人在跨地区经营活动结束时填写,向经阵营的国税机关填报。
国税机关受理后,纳税人可讨取《税务事项通知书》(受理通知)。
2.本表一式一份,经阵营的国税机关保存。
3.“纳税人辨别名(一致社会信誉代码)”栏,未换领加载一致社会信誉代码营业执照的纳税人填写原 15位纳税人辨别名,已领用加载一致社会信誉代码营业执照的纳税人填写 18位一致社会信誉代码。
4.“跨地区涉税事项报验管理编号”栏填写原《跨地区涉税事项报告表》中注明的管理编号。
5.“实质经营时期”栏填写实质经营开始日期和经营结束日期。
6.“货物寄存地址”栏填写跨地区经营货物的详细寄存地址,要明确填到区、街及街道号。
若无跨区经营货物的,此栏不需要填写。
6.“预缴税款征收率”栏按预缴税款时合用的征收率填写。
7.“已预缴税款金额”栏填写已向经阵营国税机关预缴的增值税税款的累计金额(金额单位:元,下同)。
8.纳税人在向经阵营的国税机关预缴税款后 , 应该实时向经阵营的地税机关申报缴纳相应的税费。
纳税人结清经阵营的国税机关、地税机关应纳税款以及其余涉税事项后,才能向经阵营的国税机关填报本表。
经营地涉水事项反馈表
附件2
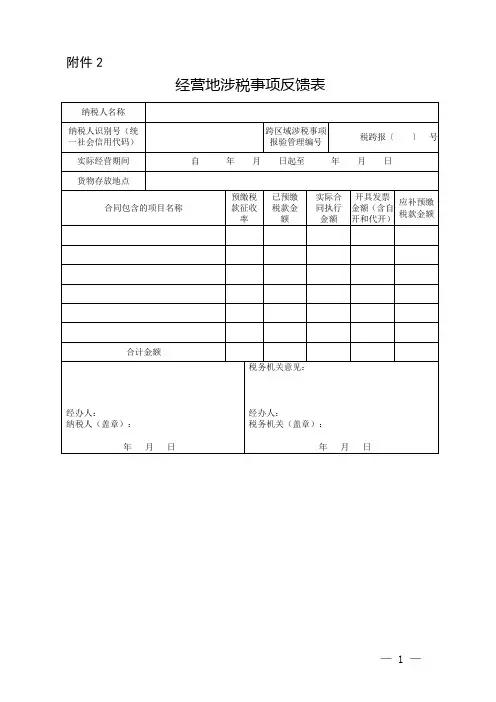
经营地涉税事项反馈表
【填表说明】
1.本表由纳税人在跨区域经营活动结束时填写,向经营地的国税机关填报。
国税机关受理后,纳税人可索取《税务事项通知书》(受理通知)。
2.本表一式一份,经营地的国税机关留存。
3.“纳税人识别号(统一社会信用代码)”栏,未换领加载统一社会信用代码营业执照的纳税人填写原15位纳税人识别号,已领用加载统一社会信用代码营业执照的纳税人填写18位统一社会信用代码。
4.“跨区域涉税事项报验管理编号”栏填写原《跨区域涉税事项报告表》中注明的管理编号。
5.“实际经营期间”栏填写实际经营开始日期和经营结束日期。
6.“货物存放地点”栏填写跨区域经营货物的具体存放地点,要明确填到区、街及街道号。
若无跨区经营货物的,此栏不需要填写。
6.“预缴税款征收率”栏按预缴税款时适用的征收率填写。
7.“已预缴税款金额”栏填写已向经营地国税机关预缴的增值税税款的累计金额(金额单位:元,下同)。
8.纳税人在向经营地的国税机关预缴税款后,应当及时向经营地的地税机关申报缴纳相应的税费。
纳税人结清经营地的国税机关、地税机关应纳税款以及其他涉税事项后,才能向经营地的国税机关填报本表。
2020年经营地涉税事项反馈表模板(精选干货)

经营地涉税事项反馈表纳税人名称纳税人识别号(统一社会信用代码)跨区域涉税事项报验管理编号税跨报〔〕号实际经营期间自年月日起至年月日货物存放地点合同包含的项目名称预缴税款征收率已预缴税款金额实际合同执行金额开具发票金额(含自开和代开)应补预缴税款金额合计金额经办人:纳税人(盖章):年月日税务机关意见:经办人:税务机关(盖章):年月日【填表说明】1.本表由纳税人在跨区域经营活动结束时填写,向经营地的国税机关填报.国税机关受理后,纳税人可索取《税务事项通知书》(受理通知)。
2.本表一式一份,经营地的国税机关留存.3.“纳税人识别号(统一社会信用代码)"栏,未换领加载统一社会信用代码营业执照的纳税人填写原15位纳税人识别号,已领用加载统一社会信用代码营业执照的纳税人填写18位统一社会信用代码。
4.“跨区域涉税事项报验管理编号”栏填写原《跨区域涉税事项报告表》中注明的管理编号。
5.“实际经营期间”栏填写实际经营开始日期和经营结束日期。
6.“货物存放地点"栏填写跨区域经营货物的具体存放地点,要明确填到区、街及街道号.若无跨区经营货物的,此栏不需要填写。
6.“预缴税款征收率"栏按预缴税款时适用的征收率填写。
7.“已预缴税款金额”栏填写已向经营地国税机关预缴的增值税税款的累计金额(金额单位:元,下同)。
8.纳税人在向经营地的国税机关预缴税款后,应当及时向经营地的地税机关申报缴纳相应的税费。
纳税人结清经营地的国税机关、地税机关应纳税款以及其他涉税事项后,才能向经营地的国税机关填报本表。
...... 感谢聆听 ......。
经营地税事项反馈表格模板

附件2
经营地涉税事项反馈表
【填表说明】
1.本表由纳税人在跨区域经营活动结束时填写,向经营地的国税机关填报。
国税机关受理后,
纳税人可索取《税务事项通知书》(受理通知)。
2.本表一式一份,经营地的国税机关留存。
3.“纳税人识别号(统一社会信用代码)”栏,未换领加载统一社会信用代码营业执照的纳税人填写原15位纳税人识别号,已领用加载统一社会信用代码营业执照的纳税人填写18位统一社会信
用代码。
4.“跨区域涉税事项报验管理编号”栏填写原《跨区域涉税事项报告表》中注明的管理编号。
5.“实际经营期间”栏填写实际经营开始日期和经营结束日期。
费。
经营地涉税事项反馈表-模板之欧阳道创编

经营地涉税事项反馈表
1.本表由纳税人在跨区域经营活动结束时填写,向经营地的国税机关填报。
国税机关受理后,纳税人可索取《税务事项通知书》(受理通知)。
2.本表一式一份,经营地的国税机关留存。
3.“纳税人识别号(统一社会信用代码)”栏,未换领加载统一社会信用代码营业执照的纳税人填写原15位纳税人识别号,已领用加载统一社会信用代码营业执照的纳税人填写18位统一社会信用代码。
4.“跨区域涉税事项报验管理编号”栏填写原《跨区域涉税事项报告表》中注明的管理编号。
5.“实际经营期间”栏填写实际经营开始日期和经营结束日期。
6.“货物存放地点”栏填写跨区域经营货物的具体存放地点,要明确填到区、街及街道号。
若无跨区经营货物的,此栏不需要填写。
6.“预缴税款征收率”栏按预缴税款时适用的征收率填写。
7.“已预缴税款金额”栏填写已向经营地国税机关预缴的增值税税款的累计金额(金额单位:元,下同)。
8.纳税人在向经营地的国税机关预缴税款后,应当及时向经营地的地税机关申报缴纳相应的税费。
纳税人结清经营地的国税机关、地税机关应纳税款以及其他涉税事项后,才能向经营地的国税机关填报本表。
经营地涉税事项反馈表-模板之欧阳光明创编
经营地涉税事项反馈表
【填表说明】
1.本表由纳税人在跨区域经营活动结束时填写,向经营地的国税机关填报。
国税机关受理后,纳税人可索取《税务事项通知书》(受理通知)。
2.本表一式一份,经营地的国税机关留存。
3.“纳税人识别号(统一社会信用代码)”栏,未换领加载统一社会信用代码营业执照的纳税人填写原15位纳税人识别号,已领用加载统一社会信用代码营业执照的纳税人填写18位统一社会信用代码。
4.“跨区域涉税事项报验管理编号”栏填写原《跨区域涉税事项报告表》中注明的管理编号。
5.“实际经营期间”栏填写实际经营开始日期和经营结束日期。
6.“货物存放地点”栏填写跨区域经营货物的具体存放地点,要明确填到区、街及街道号。
若无跨区经营货物的,此栏不需要填写。
6.“预缴税款征收率”栏按预缴税款时适用的征收率填写。
7.“已预缴税款金额”栏填写已向经营地国税机关预缴的增值税税款的累计金额(金额单位:元,下同)。
8.纳税人在向经营地的国税机关预缴税款后,应当及时向经营地的地税机关申报缴纳相应的税费。
纳税人结清经营地的国税机关、地税机关应纳税款以及其他涉税事项后,才能向经营地的国税机关填报本表。
经营地涉税事项反馈表征收率写错
经营地涉税事项反馈表征收率写错
经营地涉税事项反馈表
表征收率写错
反馈人: [输入您的姓名]
反馈日期: [输入反馈日期]
反馈内容:
我是某公司的财务经理,最近在处理地方税务申报时发现一个问题。
在填写经营地涉税事项反馈表时,发现表中的征收率写错了。
具体来说,表中列出的征收率与我们所在地区的实际征收率不一致。
根据我所了解的税务政策和实际操作经验,正确的征收率应该是XX%。
然而,表中却列出的是XX%。
这个错误导致我们在申报过程中产生了困扰,而且可能会导致我们缴纳错误的税款。
我希望税务部门能够尽快修正这个错误,并提供一个正确的经营地涉税事项反馈表。
这样可以避免企业因为错误的征收率而产生损失,并且能够更加顺利地进行税务申报工作。
反馈建议:
1. 尽快修正经营地涉税事项反馈表中的征收率错误,确保与实际征收率一致。
2. 提供一个正确的经营地涉税事项反馈表,确保企业可以正确
填写申报信息。
3. 定期检查和更新税务申报相关表格,以确保准确性和可靠性。
请尽快处理这个问题,谢谢您的支持与配合!
反馈人签名: [输入您的签名]。
经营地涉税事项反馈表-模板之欧阳法创编
经营地涉税事项反馈表
1.本表由纳税人在跨区域经营活动结束时填写,向经营地的国税机关填报。
国税机关受理后,纳税人可索取《税务事项通知书》(受理通知)。
2.本表一式一份,经营地的国税机关留存。
3.“纳税人识别号(统一社会信用代码)”栏,未换领加载统一社会信用代码营业执照的纳税人填写原15位纳税人识别号,已领用加载统一社会信用代码营业执照的纳税人填写18位统一社会信用代码。
4.“跨区域涉税事项报验管理编号”栏填写原《跨区域涉税事项报告表》中注明的管理编号。
5.“实际经营期间”栏填写实际经营开始日期和经营结束日期。
6.“货物存放地点”栏填写跨区域经营货物的具体存放地点,要明确填到区、街及街道号。
若无跨区经营货物的,此栏不需要填写。
6.“预缴税款征收率”栏按预缴税款时适用的征收率填写。
7.“已预缴税款金额”栏填写已向经营地国税机关预缴的增值税税款的累计金额(金额单位:元,下同)。
8.纳税人在向经营地的国税机关预缴税款后,应当及时向经营地的地税机关申报缴纳相应的税费。
纳税
人结清经营地的国税机关、地税机关应纳税款以及其他涉税事项后,才能向经营地的国税机关填报本表。
经营地涉税事项反馈表-模板
经营地涉税事项反馈表之迟辟智美创作
1.本表由纳税人在跨区域经营活动结束时填写,向经营地的国税机关填报.国税机关受理后,纳税人可索取《税务事项通知书》(受理通知).
2.本表一式一份,经营地的国税机关留存.
3.“纳税人识别名(统一社会信用代码)”栏,未换领加载统一社会信用代码营业执照的纳税人填写原15位纳税人识别
名,已领用加载统一社会信用代码营业执照的纳税人填写18位统一社会信用代码.
4.“跨区域涉税事项报验管理编号”栏填写原《跨区域涉税事项陈说表》中注明的管理编号.
5.“实际经营期间”栏填写实际经营开始日期和经营结束日期.
6.“货物寄存地址”栏填写跨区域经营货物的具体寄存地址,要明确填到区、街及街道号.若无跨区经营货物的,此栏不需要填写.
6.“预缴税款征收率”栏按预缴税款时适用的征收率填写.
7.“已预缴税款金额”栏填写已向经营地国税机关预缴的增值税税款的累计金额(金额单元:元,下同).
8.纳税人在向经营地的国税机关预缴税款后,应当及时向经营地的地税机关申报缴纳相应的税费.纳税人结清经营地的国税机关、地税机关应纳税款以及其他涉税事项后,才华向经营地的国税机关填报本表.。