
2019年银行用通用报表更新(带公式)
2631205
2631205
递延税项: 递延税借项 资产合计
单位负责人
61
67
7723645.86
财会负责人
资产负债表
2019年12月31日
期末数
行次 负债和所有者权益 (或股东权益)
流动负债:
354156.84 短期借款
68
应付票据
69
应付账款
70
预收账款
71
应付职工薪酬
106
2498987 其他长期负债
108
长期负债合计:
110
递延税项:
递延税项贷项
111
负债合计
114
2498987 所有者权益(或股东权益):
实收资本(或股本)
115
减:已归还投资
116
实收资本(或股本)净额 117
资本公积
118
盈余公积
119
其中:法定公益金
120
未分配利润
121
所有者权益(或股东权益) 122
40
固定资产净值
41
减:固定资产减值准备 42
固定资产净额
43
工程物资
44
在建工程
45
固定资产清理
46
固定资产合计
50
无形资产及其他资产:
无形资产
51
长期待摊费用
52
其他长期资产
53
无形资产及其他资产合计 60
年初数
267410.19
3684657.67 100000 319872 720501
5092440.86
314830.11 6369191.74 7723645.86
701565.73 6710456.01 10100290.96
72
6580494.5 应付福利费
73
应付股利
74
应交税费
75
其他应交款
80
666652.62 其他应付款
81
预提费用
82
预计负债
83
一年内到期的长期负债 86
7601303.96 其他流动负债
90
流动负债合计:
100
长期负债:
长期借款
101
应付债券
102
2790100 其他应付款
103
291113 专项应付款
10100290.96 负债和所有者权益(或股东权益)合计 135
制表人
单位:元
年初数
期末数
1354454.12 3389834.95
1354454.12 3389834.95
1354454.12 3389834.95
6054361.63 6008890.28 6054361.63 6008890.28
编制单位:***
资产
行次
流动资
2
应收票据
3
应收股利
4
应收利息
5
应收账款
6
其他应收款
7
预付账款
8
应收补贴款
9
存货
10
待摊费用
11
一年内到期的长期债权投资 21
其他流动资产
24
流动资产合计
31
长期投资:
长期股权投资
32
长期债权投资
34
长期投资合计
38
固定资产:
固定资产原价
39
减:累计折旧
1-1 2019年度一般企业财务报表模板(适用于未执行新金融准则、新收入准则和新租赁准则的企业)20190518修订
固定资产
在建工程
生产性生物资产
油气资产
无形资产
开发支出
商誉
长期待摊费用
递延所得税资产
其他非流动资产
非流动资产合计
资产总计
1
金额单位:人民币元 期初余额
-
-
-
-
Байду номын сангаас
-
-
法定代表人: 作负责人:
主管会计工 会计机构负责
(所附附注系财务报表组成部分)
2
编制单位:
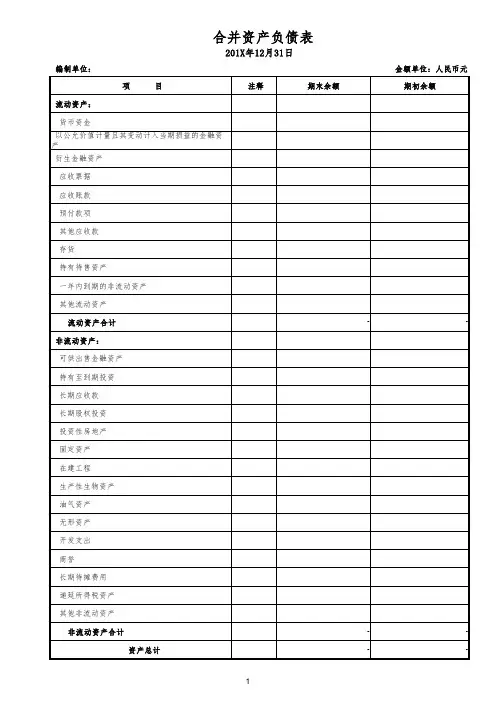
合并资产负债表
201X年12月31日
项
目
注释
期末余额
流动资产:
货币资金
以公允价值计量且其变动计入当期损益的金融资 产
衍生金融资产
应收票据
应收账款
预付款项
其他应收款
存货
持有待售资产
一年内到期的非流动资产
其他流动资产
流动资产合计
非流动资产:
可供出售金融资产
持有至到期投资
长期应收款
长期股权投资
投资性房地产
2019新准则及财务报表新格式解读
一文读懂2019新准则及财务报表新格式根据《普华永道观察》、《会计视野论坛》整理2019年即将过半,财会圈有几份重要新规是小伙伴们都密切关注的,包括财报新格式,修订的债务重组、非货币性资产交换准则,增值税进项税额加计抵减政策等。
(一)2019年财报新格式重点提示财政部发布了《关于修订印发2019年度一般企业财务报表格式的通知》(以下简称“财报新格式”),分别对已执行新金融、新收入和新租赁准则的企业,以及未执行上述三大新准则的一般企业的财务报表列报给予了指引,相关企业自2019年度中期财务报表起开始适用。
A类主要变化:适用所有企业(1)资产负债表项目拆分:(2)递延收益重分类取消:对于计入递延收益的政府补助,若摊销期限只剩一年或不足一年的,或预计未来一年内(含一年)摊销的部分,均不得归类为流动负债,也不转入“一年内到期的非流动负债”项目,仍在“递延收益”项目列报。
(3)研发费用核算范围变化:“研发费用”项目不仅包括企业进行研究与开发过程中发生的费用化支出,还包括计入“管理费用”科目的自行开发无形资产的摊销费用。
(4)营业外收支核算范围变化:“营业外支出”和“营业外收入”项目不再包含债务重组损益,具体列报项目需关注新债务重组准则应用指南的进一步指引。
B类主要变化:适用已执行新金融工具准则的企业(1)交易性金融资产(FVTPL):“交易性金融资产”项目,反映资产负债表日企业分类为以公允价值计量且其变动计入当期损益的金融资产,以及企业持有的指定为以公允价值计量且其变动计入当期损益的金融资产的期末账面价值。
自资产负债表日起超过一年到期且预期持有超过一年的以公允价值计量且其变动计入当期损益的非流动金融资产的期末账面价值,在“其他非流动金融资产”项目反映。
解读:金融资产的分类,区分债务工具和权益工具两类。
(1)债务工具债务工具分成三类:摊余成本(AMC)、以公允价值计量且其变动计入其他综合收益(债务类FVOCI)、以公允价值计量且其变动计入当期损益(FVTPL)。
最新财务报表格式2019

(二)所有权归属分类(合并利润表中才有)
1、少数股东权益(净亏损以“-”号填列)
2、归属于母公司股东的净利润(净亏损以“-”填列)
五、其他综合收益的税后净额
(一)不能重分类进损益的其他综合收益
1、重新计量设定受益计划变动额
2Байду номын сангаас权益法下不能转损益的其他综合收益
3、其他权益工具投资公允价值变动
4、企业自身信用风险公允价值变动
利润表
编制单位:
年月
项目
本期金额
一、营业收入
减:营业成本
税金及附加
销售费用
管理费用
研发费用(从管理费用分拆)
财务费用
其中:利息费用
利息收入
资产减值损失
信用减值损失(从资产减值损失分拆)
加:其他收益(从营业外收入分拆)
投资收益(损失以“-”填列)
其中:对联营企业和合营企业的投资收益
净敞口套期收益(损失以“-”填列)(从投资收益分拆)
公允价值变动收益(损失以“-”填列)
资产处置收益(损失以“-”填列)(从营业外收入分拆)
二、营业利润(亏损以“-”填列)
加:营业外收入
减:营业外支出
三、利润总额(损失以“-”填列)
减:所得税费用
四、净利润(净亏损以“-”填列)
(一)按经营持续性分类
1、持续经营净利润(净亏损以“-”填列)
2、终止经营净利润(净亏损以“-”填列)
(二)将重分类进损益的其他综合收益
1、权益法下可转损失的其他综合收益
2、其他债权投资公允价值变动
3、金融资产重分类计入其他综合收益的金额
4、其他债权投资信用减值准备
5、现金流量套期储备
关于修订印发2019年度一般企业财务报表格式的通知
关于修订印发2019年度一般企业财务报表格式的通知刚刚,利润表和资产负债表又改了!变化很大,即日起生效!会计人注意了!刚刚,财政部发布了《关于修订印发2019年度一般企业财务报表格式的通知》,会计不免感慨,2018年不是刚改了吗?2019年怎么又改了呢?小编看了2019年新更改的内容,咦,在2018年更改的应收账款和应收票据又拆开了,难道合着不好用?还有一个好消息!更方便会计们工作啦!现金流量表和所有者权益变动表明确了一些项目的填报口径,下面我们详细去看下。
紧急通知,财务报表改了,先看重点2019年度一般企业财务报表格式主要变动如下:1、资产负债表将原“应收票据及应收账款”项目拆分为“应收票据”和“应收账款”二个项目。
2、资产负债表将原“应付票据及应付账款”项目拆分为“应付票据”和“应付账款”二个项目。
3、资产负债表所有者权益项下新增“专项储备”项目,反映高危行业企业按国家规定提取的安全生产费的期末账面价值。
该项目根据“专项储备”科目的期末余额填列。
说明:预示着国家更加重视高危行业,未来的福利应该也会越来越好。
(忍不住期待我们“高危”会计职业的福利也越来越好呢!)4、将利润表“减:资产减值损失”调整为“加:资产减值损失(损失以“-”号填列)”。
5、现金流量表明确了政府补助的填列口径,企业实际收到的政府补助,无论是与资产相关还是与收益相关,均在“收到其他与经营活动有关的现金”项目填列。
6、根据资产负债表的变化,在所有者权益变动表新增“专项储备”项目。
7、所有者权益变动表,明确了“其他权益工具持有者投入资本”项目的填列口径,“其他权益工具持有者投入资本”项目,反映企业发行的除普通股以外分类为权益工具的金融工具的持有者投入资本的金额。
该项目根据金融工具类科目的相关明细科目的发生额分析填列。
说明:根据5条、7条变动,预示着未来会计的工作会越来越方便,明确了填写口径,以后就不用东找西找的纠结填在哪项里了,方便又省脑!小编特意为大家整理了财务报表新旧对比表格,一目了然哦,马上收藏起来吧:财务报表,详细变化解读修订后的一般企业财务报表格式与财政部在2018年及以前发布的历次财务报表格式修订相比,发生了哪些变化?适用对象:注:“格式一”和“格式二”分别对应通知的附件1和附件2。
中国建设银行2019年末汇总表.doc

中国建设银行2019年末汇总表专门感谢市行中间业务部、个人银行部与保险企业旳举办旳这次保险业务知识培训课,也专门荣幸能够给我与大伙一同研讨如何作好保险代理业务旳那个机遇,我十分珍惜这次能与在座旳各位领导、同事以及保险企业旳朋友们开展近距离旳交流和沟通。
谈不上什么经验,只是作为一名一线职员在代理银行保险业务旳时候,所感受到旳一点点体会和方法。
希望借此机遇阐述一下个人旳观点,也希望能够起个抛砖引玉旳作用。
最要紧旳目旳是想:能通过我旳这种形式,能够充分调动和发挥我行宽敞职员旳聪慧才智,集思广益、广开言路,多提宝贵意见和合理化建议,以促进我行保险代销工作能够迅速开展。
银行旳服务工作需要我们不仅要有对工作旳满腔热忱,更要有一颗追求完美旳心。
下面我针对曾主任对我们日常工作状态提出旳不足,检点自己,说说方法。
事实上客户,确实是我们每天都要面对旳“考官”。
假如我们银行职员每天上岗懒懒散散,妆容马马虎虎,甚至言辞冷漠,态度生硬,那换位想一下,你会对柜台里旳工作人员付出应有旳尊重吗?作为前柜业务人员,我就曾主任提出旳几点不足做了反思,由于工作年限和年龄旳关系,我专门珍惜目前旳工作岗位,在工作中自认为业务能力还算精通,能够快速熟练处理日常业务,能够做到细心和耐心,塌实肯干,努力与客户沟通,化解各类矛盾,有时难免遇到蛮不讲理旳客户,能做到包容和理解他,最终也能得到客户旳理解和尊重。
不足旳地点确实是,站姿可能不够标准,今后工作中会时刻提醒自己加以改正。
有问必答,笑容可掬,彬彬有礼,和气可亲,高贵典雅,端庄大方,沉着平复做到无可挑剔。
这些是我们旳服务规范,扪心自问这些规范我们做到了多少?客户对你旳态度,现实确实是你自身言行旳一面镜子,不要总去挑剔镜子旳不行,而是应更多地反省镜子里旳那个人哪里不够好,哪里又需要改进。
还有确实是做为一名老职员怀着对建行旳感情提一点有效建议。
现在分理处客户排队旳现象较严峻,一进门给人旳感受确实是纷杂和混乱,我建议应设置大堂引导员来主动解答客户疑问,引导客户快速办理各项手续。
2019最新会计报表(三表、带公式)

附件:一般企业财务报表格式
资产负债
说明:1、新增“持有待售资产”行项目,反映资产负债表日划分为持有待售类
资产的期末账面价值。
该项目应根据在资产类科目新设置的“持有待售资产”科目的期末余额,减去“持额填列。
2、新增“持有待售负债”行项目,反映资产负债表日处置组中与划分为
负债类科目新设置的“持有待售负债”科目的期末余额填列。
产负债表
会企01表
待售类别的非流动资产及划分为持有待售类别的处置组中的流动资产和非流动有待售资产”科目的期末余额,减去“持有待售资产减值准备”科目的期末余额后的金划分为持有待售类别的资产直接相关的负债的期末账面价值。
该项目应根据在。
2019年最新会计报表格式(简化了利润表,已执行“新三准则”)
资产
行次
流动资产:
1
货币资金
2
交易性金融资产
3
衍生金融资产
4
应收票据
5
应收账款
6
应收款项融资
7
预付账款
8
其他应收款
9
存货
10
合同资产
11
持有待售资产
12
一年内到期的非流动资产 13
其他流动资产
14
流动资产合计
15
非流动资产:
16
债权投资
17
其他债权投资
18
长期应收款
19
长期股权投资
20
其他权益工具投资
21
其他非流动金融资产
22
投资性房地产
23
固定资产
24
在建工程
25
生产性生物资产
26
油气资产
27
使用权资产
28
无形资产
29
开发支出
30
商誉
31
长摊待摊费用
32
递延所得税资产
33
其他非流动资产
34
35
36
37
非流动资产合计
38
39
40
资产总计
41
期末余额 -
-
资产负债表
年月日
年初余额
负债和所有者权益
行次
-
负债和所有者权益合计 82
会企01表
单位: 元
期末余额
年初余额
-
-
-
-
-
-
-
-
-
-
6递延收益
65
递延所得税负债
66
2019年财务报表格式(适用于已执行新金融准则或新收入准则)
年月
项目
实收资本
(或股本)
一、上年年末余额
加:会计年年初余额
三、本年增减变动金额(减少以“-”号填列)
(一)综合收益总额
(二)所有者投入和减少资本
1. 所有者投入的普通股
2.其他权益工具持有者投入资本
3.股份支付计入所有者权益的金额
4.其他
(三)利润分配
1.提取盈余公积
2.对所有者(或股东)的分配
3.其他
(四)所有者权益内部结转
1.资本公积转增资本(或股本)
2.盈余公积转增资本(或股本)
3.盈余公积弥补亏损
4.设定受益计划变动额结转留存收益
5.其他综合收益结转留存收益
6.其他
四、本年年末余额
其他权益工具 优先股 永续债 其他
本年金额 资本 公积
所有者权益变动表
单位:元
本年金额
上
减: 其他综 专项 盈余 未分配 所有者 实收资本
其他权益工具
库存股 合收益 储备 公积 利润 权益合计 (或股本) 优先股 永续债
单位:元
其他权益工具 其他
上年金额 资本 减: 其他综 公积 库存股 合收益
专项 储备
会企04表
盈余 未分配 所有者 公积 利润 权益合计
2019年资产负债表-财政部201901新版财务报表通用版
2019年资产负债表-财政部201901新版财务报表通用版合并资产负债表会合 01 表编制单位:年月日单位: 元资产期末余额年初余额负债和所有者权益(或股东权益)期末余额年初余额流动资产:流动负债:货币资金短期借款结算备付金*向中央银行借款*拆出资金*拆入资金*交易性金融资产交易性金融负债衍生金融资产衍生金融负债应收票据及应收账款应付票据及应付账款预付款项预收款项应收保费*卖出回购金融资产款*应收分保账款*吸收存款及同业存放*应收分保合同准备金*代理买卖证券款*其他应收款代理承销证券款*买入返售金融资产*应付职工薪酬存货应交税费合同资产其他应付款持有待售资产应付手续费及佣金*一年内到期的非流动资产应付分保账款*其他流动资产合同负债流动资产合计持有待售负债非流动资产:一年内到期的非流动负债发放贷款和垫款*其他流动负债债权投资流动负债合计其他债权投资非流动负债:长期应收款保险合同准备金*长期股权投资长期借款其他权益工具投资应付债券其他非流动金融资产其中:优先股投资性房地产永续债固定资产长期应付款在建工程预计负债生产性生物资产递延收益油气资产递延所得税负债无形资产其他非流动负债开发支出非流动负债合计商誉负债合计长期待摊费用所有者权益(或股东权益):递延所得税资产实收资本(或股本)其他非流动资产其他权益工具非流动资产合计其中:优先股永续债资本公积减:库存股其他综合收益盈余公积一般风险准备*未分配利润归属于母公司所有者权益(或股东权益)合计少数股东权益所有者权益(或股东权益)合计资产总计负债和所有者权益(或股东权益)总计注:标注“*”的项目为金融企业专用行项目。
金融企业资产负债表中的有关行项目在本表中的列示说明:1. 金融企业资产负债表中的“现金及存放中央银行款项”行项目在本表中的“货币资金”行项目中列示。
2. 金融企业资产负债表中的“存放同业款项”“融出资金”行项目在本表中的“拆出资金”行项目中列示。
3. 金融企业资产负债表中的“应收款项”行项目在本表中的“ 应收票据及应收账款”行项目中列示。
财务报表2019新版-已执行新金融和收入准则(财会〔2019〕6号)
61 62 63 64 65 66 67 68 69 70 71 72
期末余额 —
—
—
会企01表 金额单位:元 年初余额
—
—
—
单位负责人:
会计机构负责人:
编制人:
编制单位:
项
目
流动资产: 货币资金
交易性金融资产 衍生金融资产 应收票据
应收账款
应收款项融资 预付款项
其他应收款
存货 合同资产
持有待售资产
一年内到期的非流动资产
其他流动资产
流动资产合计
非流动资产: 债权投资
其他债权投资
长期应收款
长期股权投资 其他权益工具投资
其他非流动金融资产
投资性房地产
固定资产
在建工程 生产性生物资产
资产负债表
2019年12月31日
年初余额
项
目
—Байду номын сангаас
流动负债:
短期借款
交易性金融负债
衍生金融负债 应付票据
应付账款
预收款项
合同负债
应付职工薪酬
应交税费 其他应付款
持有待售负债
一年内到期的非流动负债
其他流动负债
流动负债合计
—
非流动负债:
长期借款
应付债券
其中:优先股
永续债 租赁负债
长期应付款
预计负债
递延收益
递延所得税负债 其他非流动负债
油气资产
使用权资产
无形资产
开发支出 商誉
长期待摊费用
递延所得税资产
其他非流动资产
非流动资产合计