
企业计提发放工资相关会计分录
工资做会计分录

工资做会计分录以下是工资做〔会计〕分录的方法等等的介绍,希望可以帮助到您。
工资怎样做会计分录1、工资计提(应发工资数)借:制造费用工资 (生产人员)〔管理〕费用工资 (管理人员)销售费用工资 (销售人员)贷:应付职工薪酬工资2、计提企业缴纳的五险一金借:制造费用 (生产人员)管理费用 (管理人员)销售费用 (销售人员)贷:其他应付款养老 / 医疗等其他应付款住房公积金3、发放工资时借:应付职工薪酬工资 (应发工资数)贷:库存现金 / 银行存款 (实发工资数)其他应付款养老 / 医疗等 (代扣代缴金额)其他应付款住房公积金 (代扣代缴金额)应交税费应交个人所得税 (代扣代缴金额)4、实际交纳借:其他应付款养老 / 医疗等其他应付款住房公积金应交税费应交个人所得税贷:银行存款如何做计提工资会计分录1.短期职工薪酬计提时关于短期职工薪酬,应当按实际发生的金额确认为负债,并计入当期损益或资产成本。
其中,生产工人的短期职工薪酬应记入生产成本,假设是采纳计件工资,则应直接计入有关产品的成本;假设是采纳计时工资,关于只生产一种产品的也直接计入相应的产品成本,生产多种产品的应该按分配标准分配计入产品成本,如果是生产车间管理者,计提工资记入制造费用,如果是行政部门管理人员,则是管理费用,如果是销售部门销售人员工资计入销售费用,假设是由在建工程、无形资产负担的短期职工薪酬,计入建造固定资产或无形资产成本。
2.发放时发放工资时,应按规定结算相关费用社保会计分录应付职工薪酬可按工资、职工福利、社会保险费、住房公积金、工会经费、职工教育经费、非货币性福利、辞退福利、股份支付等进行明细核算在我们计提本月工资时分录为:1 借:管理费用社保(企业部分) 销售费用工资销售费用社保(企业部分) 贷:应付职工薪酬工资社保(企业部分)2 在申报当月社保过后进行账务处理分录为:借:应付职工薪酬社保(企业部分) 其他应收款社保(个人部分) 贷:银行存款3 在下个月或月底发工资时分录为:借:应付职工薪酬工资等(依据上月计提发放) 贷:其他应收款社保(个人部分) 银行存款个人借款用工资抵扣怎么做会计分录员工借出款项时:借:应收账款-员工借款贷:库存现金抵扣时:借:库存现金(也可以是银行存款)看是发现金还是发卡里了贷:应收账款-员工借款做到有借必有贷,借贷数额等就可以了。
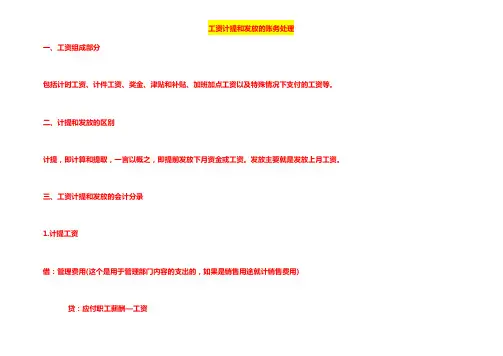
工资计提和发放的账务处理
工资计提和发放的账务处理
一、工资组成部分
包括计时工资、计件工资、奖金、津贴和补贴、加班加点工资以及特殊情况下支付的工资等。
二、计提和发放的区别
计提,即计算和提取,一言以概之,即提前发放下月资金或工资。
发放主要就是发放上月工资。
三、工资计提和发放的会计分录
1.计提工资
借:管理费用(这个是用于管理部门内容的支出的,如果是销售用途就计销售费用) 贷:应付职工薪酬—工资
2.计提社保(企业部分,即企业自己承担的部分) 借:管理费用(同上)
贷:应付职工薪酬一社保
3.计提公积金(企业部分,即企业自己承担的部分) 借:管理费用(同上)
贷:应付职工薪酬一公积金
4.发放工资
借:应付职工薪酬—工资
贷:其他应付款一社保(员工个人部分)
其他应付款一公积金(员工个人部分)
应交税费一应交个人所得税
库存现金/银行存款
5.上交社保
借:应付职工薪酬一社保(企业部分)
其他应付款一社保(个人部分)
贷:库存现金或者银行存款
6.上交公积金
借:应付职工薪酬一公积金(企业部分) 其他应付款—公积金(个人部分)
贷:库存现金或者银行存款7.上交个人所得税
借:应交税费—应交个人所得税
贷:银行存款。
工资计提和发放会计分录(入账分录)

计提工资和发放工资的区别首先,要搞清楚计提和发放的区别。
计提,即计算和提取,功能主要有:1、预先计入某些已经发生但未实际支付的费用,注意这要在权责发生制的前提下来做,不能随便预支账款。
2、根据会计制度的相关规定,计算、提取有关的准备(比如某些货品要留存,或者减值)。
3、预估某些应付账款是多少,记入账内。
4、其他符合会计制度的预计项目。
一言以概之,即提前发放下月资金或工资。
发放就比较好理解了,主要就是发放上月工资。
事实上,提前计提工资是相对发放工资来讲的,不是绝对的提前计提。
按照权责发生制原则,哪个月的工资应该计到哪个月的费用中去;但在实际工作中,工资发放是必须等到该月过完了才能计算出每个员工工资,才能发放(PS:工资计算和发放的滞后性就是这么造成的)所以,在该月月末(与其他计提、结转分录一起,一般是当月最后一天),需要根据历史情况或者用别的手段暂估该月发生的工资费用,做计提分录入账。
工资计提和发放工资的分录说明首先,无论是什么会计分录,你都要记熟借贷与贷的关系,如下表:那么,计提工资时的会计分录怎么做呢?1.计提工资时(就是前文提到的企业拿来发工资的钱)借:管理费用(这个是用于部门内容支出,如果是销售用途就计销售费用)贷:应付职工薪酬——工资2.计提社保(企业部分,即企业自己承担的部分)借:管理费用(同上)贷:应付职工薪酬——社保工资是计提了,次月发放工资时的会计分录又该怎么做呢?1.发放工资时借:应付职工薪酬——工资贷:应付职工薪酬——社保(注意这时候就是员工个人部分的社保了)应交税费——应交个人所得税库存现金/银行存款2.上交杜保时借:应付职工薪酬——社保(这时候企业部分和个人部分都全部上交)贷:库存现金或者银行存款3.上交个人所得税时借:应交税费——应交个人所得税贷:银行存款【注意】社保没办理之前不能计提,“五险一金”计提比例各地不一样。
企业按劳动保障部门规定比例缴纳的部分,可列入“管理费用”中。
计提工资个税会计账务处理

计提工资个税会计账务处理分录
1、计提工资时:
借:管理费用等(根据员工归属部门计入对应科目)贷:应付职工薪酬一一工资
2、实际发放时:
借:应付职工薪酬——工资
贷:库存现金或银行存款
应交税费——代扣代缴个人所得税
3、上交给税务机关时:
借:应交税费一一代扣代缴个人所得税贷:库存现金或银行存款
计提社保费的会计分录
借:管理费用一一社会保险费(单位部分)贷:应付职工薪酬——社会保险费(单位部分)发放工资时:
借:应付职工薪酬——工资(应发数)
贷:其他应付款一一社会保险费(个人部分)银行存款(实发数)。
工资计提与发放的会计分录

假设9月1日员工A入职,员工A税前工资为5000元,个税由员工自己承担,假定代扣个税为40元。
9月计提员工A社保个人承担10元,公司承担15元;住房公积金个人承担20元,单位承担20元。
9月初银行代扣社保、公积金、个税成功。
且与计提数一致。
10月15日给员工A成功发放工资
会计分录如下:
9月计提工资:
借:管理费用5000元
贷:应付职工薪酬5000元
借:管理费用--社保费(企业承担)15元
管理费用--住房公积金(企业承担)20元
贷:应付职工薪酬35
10月银行代扣个税、社保、公积金
借:管理费用--社保(企业承担)15
管理费用--公积金(企业承担)20
其他应收款--社保(个人承担)10
其他应收款--公积金(个人承担)20
应交税费----应交个人所得税40
贷:银行存款105
10月发放工资时
借:应付职工薪酬5000
贷:应交税费----应交个人所得税40
其他应收款--社保(个人承担)10
其他应收款--公积金(个人承担)20
银行存款4300
不计提企业承担部分的社保、公积金也OK,
社保、公积金是代扣的,实际发生后计入费用即可。
敏小姐-2015年12月24日总结。
发放工资的会计分录

发放工资的会计分录分配工资的会计分录做法1(1)计提工资时:借:管理费用--工资制造费用-工资销售费用-工资生产成本-工资贷:应付职工薪酬--工资(2)发放工资时:借:应付职工薪酬--工资贷:应交税费--个人所得税贷:其他应付款--社保(个人)贷:其他应付款--公积金(个人)贷:库存现金(3)交纳社保时:借:管理费用--社保(公司承担)借:管理费用--公积金(公司)借:其他应付款--社保(个人)借:其他应付款--公积金(个人))贷:银行存款分配工资的会计分录做法2某工业企业生产甲、乙两种产品,生产工人计件工资分别为:甲产品1960元,乙产品1640元;甲、乙产品计时工资共计8400元。
甲、乙产品生产工时分别为7200小时和4800小时。
要求:采用按工时比例分配计算工资费用并编制会计分录1.8400/(7200+4800)=0.7甲:1960+7200*0.7=7000乙:1640+4800*0.7=50002.借:生产成本-基本生产成本-甲产品7000-基本生产成本-乙产品5000贷:应付职工薪酬--工资12023分配工资的会计分录做法3请问如果题目要求做“分配车间人员工资”的会计分录应该怎么做因为题目并没有说明是分配“车间生产人员工资”还是“车间管理人员工资”,所以请问通常情况下应该理解为上述的哪一种呢、首先应该明白车间人员工资的组成包括哪些,一般车间人员都是对于生产型企业、制造业以及建筑工程企业而言,并且车间人员包括生产工人和车间管理人员两部分组成,因此车间人员的工资涉及到的会计科目主要是生产成本、制造费用、管理费用、在建工程等;2、然后就是通过以上分析,车间人员工资分配的会计分录如下:借:生产成本—工资 (生产工人工资)制造费用—工资 (车间管理人员工资)管理费用—工资 (工程管理人员工资)在建工程—工资 (工程施工人员工资)贷:应付职工薪酬—工资支付工资的时候会计分录如下:借:应付职工薪酬—工资贷:银行存款工资分配的原则工资是职工因参加企业劳动,作为劳动报酬领取,并由企业定期支付一定数额的货币。
工资和社保会计分录
工资和社保会计分录
工资和社保的会计分录会因企业的具体情况和会计准则的不同而有所差异。
以下是一个一般情况下的示例,包括工资和社保的常见会计分录:
1. 计提工资:
- 借:管理费用/销售费用/生产成本等(根据员工所属部门)
- 贷:应付职工薪酬-工资
2. 发放工资:
- 借:应付职工薪酬-工资
- 贷:银行存款
- 贷:应交税费-个人所得税(如果有代扣代缴个人所得税)
3. 计提社保:
- 借:管理费用/销售费用/生产成本等(根据员工所属部门)
- 贷:应付职工薪酬-社保
4. 缴纳社保:
- 借:应付职工薪酬-社保
- 其他应收款-个人部分(如果有代扣代缴个人部分)
- 贷:银行存款
5. 代扣个人社保:
- 借:应付职工薪酬-工资
- 贷:其他应收款-个人部分
请注意,以上示例仅为一般情况下的会计分录,具体的会计处理可能因企业的具体情况、所在地区的法律法规以及会计准则的要求而有所不同。
在进行会计处理时,建议参考相关的会计准则和法规,并根据企业的实际情况进行相应的调整和记录。
如果你有具体的会计问题或需要更详细的指导,请咨询专业的会计师或财务顾问。
计提工资会计分录
计提工资会计分录计提工资是每月必须进行的一项重要会计处理,其会计分录是记录和确认企业应发工资总额的关键步骤。
以下是关于计提工资会计分录的详细说明:一、计提工资的流程计提工资通常在月末进行,主要是对员工本期应发放的工资进行计算和确认。
具体的流程如下:1.收集和核对工资数据:从人力资源部门获取员工的基本信息、考勤记录、工时记录等,以确保工资数据的准确性和完整性。
2.计算工资总额:根据员工的工资级别、岗位津贴、加班费等,计算员工的应发工资总额。
3.扣除相关费用:从工资总额中扣除员工个人承担的社会保险、住房公积金、个人所得税等费用。
4.确认实发工资:根据扣除后的工资总额,确认员工的实发工资。
二、计提工资的会计分录计提工资的会计分录主要包括以下三部分:1.确认工资费用:借:生产成本(直接员工)制造费用(间接员工)管理费用(管理人员)销售费用(销售人员)贷:应付职工薪酬-工资此分录表示将本期应发放的工资确认为企业的费用。
根据员工的工作性质和部门,将工资费用分别记入相应的成本或费用科目。
2.扣除相关费用:借:应付职工薪酬-工资(扣除个人所得税、社保、公积金等)贷:其他应付款-社会保险费(个人部分)其他应付款-住房公积金(个人部分)应交税费-应交个人所得税此分录表示从工资总额中扣除员工个人承担的社会保险、住房公积金和个人所得税等费用。
这些扣除的费用最终将由企业代缴。
3.支付工资:借:应付职工薪酬-工资(实发金额)贷:银行存款(或现金)此分录表示企业将实发的工资金额支付给员工。
实际支付的金额即为扣除各项费用后的实发工资。
三、注意事项在进行计提工资的会计处理时,需要注意以下几点:1.确保工资数据的准确性和完整性,避免因数据错误导致会计处理的不准确。
2.及时收集和更新员工信息,包括基本信息、考勤记录、工时记录等,以保证计提工资的准确性。
3.严格按照相关法律法规和政策规定执行工资发放,包括社会保险、住房公积金、个人所得税等的扣除和缴纳。
工资发放、计提会计分录
工资发放、计提账务处理在平常的账务处理当中,工资的发放和计提,对一些财务朋友来说,可能感觉有些复杂,现在我们就来梳理一下。
对于工资发放、计提,首先要梳理的就是对工资发放过程的理解。
公司成立,招聘员工,就会产生工资。
工资一般都是次月发放,所以我们要先核算当月产生工资是多少。
然后,每个月会扣员工的社保,公积金,这些也是要核算清楚的。
1、如果有社保和公积金的扣除,公司缴纳社保和公积金时,分录如下支付社保费借:管理费用-社保费(公司承担部分)销售费用-社保费(公司承担部分)制造费用-社保费(公司承担部分)生产成本-社保费(公司承担部分)其他应收款-社保费(个人承担部分)贷:银行存款(社保总金额)支付公积金借:管理费用-公积金(公司承担部分)销售费用-公积金(公司承担部分)制造费用-公积金(公司承担部分)生产成本-公积金(公司承担部分)其他应收款-公积金(个人承担部分)贷:银行存款(公积金总金额)2、本月完结,需要核算出来工资金额,计提工资计提工资:借:研发支出-费用化支出-人工管理费用-职工薪酬销售费用-职工薪酬制造费用-职工薪酬生产成本-直接人工贷:应付职工薪酬-职工工资其他应收款-社保(个人承担部分)其他应收款-公积金(个人承担部分)应交个税-应交个人所得3、对于代扣代缴个人所得税缴纳代扣个税借:应交税费-应交个人所得税贷:银行存款4、次月发放员工工资借:应付职工薪酬-职工工资贷:银行存款、库存现金还有一种情况,就是账务处理时,我在发放工资的时候,去处理相应的社保、公积金。
那这个时候,员工个人承担的部分,就要用其他用付款科目首先:计提工资借:研发支出-费用化支出-人工管理费用-职工薪酬销售费用-职工薪酬制造费用-职工薪酬生产成本-直接人工贷:应付职工薪酬-职工工资然后,发放员工工资的时候分录借:应付职工薪酬-职工工资贷:其他应付款-社保费(个人承担部分)其他应付款-公积金(个人承担部分)应交个税-应交个人所得税银行存款、库存现金再然后,缴纳社保、交公积金时候分录借:管理费用-社保费销售费用-社保费制造费用-社保费生产成本-社保费其他应付款-社保费(个人承担部分)贷:银行存款借:管理费用-公积金销售费用-公积金制造费用-公积金生产成本-公积金其他应付款-公积金(个人承担部分)贷:银行存款不管是用那个科目,最重要的还是对工资发放流程的了解和对科目理解。
计提工资会计分录 工资计提发放会计分录
计提工资会计分录工资计提发放会计分录
首先大家要明确的是,计提工资是相对发放工资来讲的,计提工作和发放工资是两回事,会计是按照权责发生制原则来实行的,虽然在实际工作中,工资发放是等本月过完了才能计算和发放的。
这样,就造成工资计算和发放的滞后性。
所以,在月末的时候(与其他计提、结转分录一起,一般是当月最后一天)也是需要根据历史情况或者用别的手段暂估该月发生的工资费用,做计提分录入账。
一般计提的工资里会包括职工的工资、奖金、津贴和补贴,大部分的职工福利费、医疗保险费、工伤保险费、生育保险费等社会保险费,这些都会通过“应付职工薪酬”科目核算。
这里要特别提醒小伙伴们的是,社会保险没办理之前不能计提,“五险一金”计提比例各地不一样。
企业按劳动保障部门规定比例缴纳部分,可列入“管理费用”。
那具体在做计提工资会计分录的时候,我们就应该根据职工提供服务情况和工资标准计算应计入职工薪酬的工资总额,按照收益对象计入当期损益或相关资本成本。
比如:1、计提工资
借:××费用(管理/销售等)
贷:应付职工薪酬——工资
2、计提社保(企业部分)
借:××费用(管理/销售等)
贷:应付职工薪酬——社保
3、次月发放工资时
借:应付职工薪酬——工资
贷:应付职工薪酬——社保(个人部分)
应交税费——应交个人所得税
库存现金/银行存款
4、上交杜保
借:应付职工薪酬——社保(企业部分个人部分)
贷:库存现金/银行存款
5、上交个人所得税
借:应交税费——应交个人所得税贷:银行存款
感谢您的阅读,祝您生活愉快。