
历年美国联邦基准利率
2022年美联储利率变化一览表

2022年美联储利率变化一览表废话不多说,直接上菜。
1)联邦基金利率,Federal Fund Rate,FFR。
美联储体系内所有商业银行,加上能直接跟美联储交易的24家一级交易商,他们之间相互拆借资金而形成的利率叫做联邦基金利率,这是整个美元货币体系的核心内环,也是一切美元利率形成的基础,自2008年的全球金融危机爆发以来,美联储通常将其保持在一个狭窄的区间,这个利率走廊,就是我们通常说到的美联储加息-降息的基准利率。
2)联邦基金有效利率,Effective Federal Fund Rate,EFFR。
美联储纽约分行将根据前一日联邦基金市场的实际交易利率,计算并向社会公布美联储体系内的短期加权利率。
3) IORR Rate,Interest on Required Reserves,法定准备金利率;IOER Rate,Interest on Excess Reserves,超额准备金利率;IORB Rate,Interest on Reserve Balances,准备金利率。
2006年,《美国金融服务监管救济法案》授权美联储支付银行存款准备金利息,原定于2011年10月1日生效。
但次贷危机爆发后,提前于2008年10月1日生效。
根据该法案,美联储支付法定准备金和超额准备金的利息(和其他西方国家一样,它不支付利息)。
2021 年 7 月 29 日起,IOER和 IORR,均被准备金利率IORB 取代。
注意,IORB就是美联储FFR走廊的上限。
为什么呢?因为,如果美联储体系内的FFR高于IOER,那么商业银行和一级交易商,就不会把钱存在美联储了,而是会选择拆借给别的商业银行,这样一来,涌入联邦基金拆借市场的资金变多,会让Fund Rate最终还是下降到IORB水平。
反过来,如果美联储提高准备金利率,就是加息,因为提高了FFR的上限。
这个上限的设置,同样来源于2008年全球金融危机,因为金融危机爆发后,美联储将利率降至零附近,且通过大规模的资产购买,为各大商业银行创造了天量准备金。
1993-2005年美国货币政策的演化分析

1993-2005年美国货币政策的演化分析一、1993-2005美国利率政策的背景20世纪90年代以来,尤其是1993年以来,美国经济开始了长达8年之久的快速增长,并保持了较低的失业率和通货膨胀率,直到2001年才出现衰退的趋势。
这在很大程度上归因于美国货币政策的有效性,这一时期美国的经济运行与美联储的货币政策密切相关,美国联邦储备委员会(以下简称“美联储”)的利率调整变得十分频繁。
在1993-2005年间,美国利率政策的成功运用离不开美联储主席格林斯潘(2006年1月卸任,时年79岁),这位当之无愧的历史上最伟大的中央银行家在他18年的“统治”时间里,经历了1987年黑色星期天的股灾,1998年俄罗斯债券延期偿付的金融灾难,“9·11事件”后的经济恐慌。
他不断将美联储利率(美联储的基准调整利率)以0.25的百分点上下浮动,实施了有史以来最为成功的货币政策。
美国联邦储备银行以利率作为货币政策中介目标,使利率对经济既不起刺激作用也不起抑制作用,从而让经济以其自身的潜能在低通货膨胀下持久稳定地增长。
在第二次世界大战期间,“盯住利率”(盯住政府国库券利率)是美联储惟一的货币政策目标。
自1987年以来,联邦基金利率的走势主要受通货膨胀率影响,当通胀率升高时,根据劳动力市场和就业人口增长率进行测算,提高利率;当经济陷入衰退,或者受到重大外力冲击时,则让更多的资金进入市场。
正是在这一货币理论的影响下,在近十多年的时间里,以货币供应量为中介目标的货币政策操作体系被美联储奉为法宝,并被世界各国纷纷效仿。
20世纪70年代以来美国人改变了投资方式,使得社会上充满了大量的流动资金,而这些资金没有被、也很难被包括在货币供应量之内。
因此,如果继续使用货币供应量作为判断、指导经济增长的准则,就会出现越来越大的失误。
1993年7月22日,联储主席格林斯潘在参议院作证时出人意料地宣布:美联储决定放弃实行了十余年的以调控货币供应量来调控经济运行的货币政策规则,改以调整真实利率作为对经济实施宏观调控的主要手段。
美联储历次加息对黄金和全球经济的影响
美联储历次加息对黄金和全球经济的影响1837年、1857年、1873年、1884年、1893年和1907年,都曾爆发过银行恐慌,1907年银行恐慌造成的如此广泛的银行倒闭和存款人的大量损失,终于使美国公众相信需要有一个中央银行来防止将来再度发生恐慌了。
美国公众对中央集权的恐惧,不光影响了美国整体的发展,同时对金融产业的发展产生了巨大的影响。
一个私营企业性质的联合组织成为美国银行业的核心监督机构,美联储于1913年12月23日成立。
1.美联储加息是什么,加息对全球经济的影响??2.美联储为什么加息?3.美联储加息对黄金价格影响?一、加息是什么,加息对全球经济的影响?加息,即上调基准利率,意味着银行存款利率提高,而贷款利率同样更高。
加息背景,一般都是经济增速过快,有过热风险,央行为了平衡经济风险,会选择加息,即上调基准利率,以截留部分资金在银行,即减少市场上的货币供应量。
加息在平衡经济风险的同时,一般会提振本国货币的汇率,相应的,也会影响本国出口。
一旦过度,又导致通货紧缩的风险。
【回顾美联储5次加息历史】第一轮:加息周期为1983.3—1984.8,基准利率从8.5%上调至11.5%。
当时,美国经济处于复苏初期,里根政府主张减税帮助了经济的复苏、制造了更多工作机会。
1981年美国的通胀率已达13.5%,接近超级通胀。
1980-81年间经济处于极端的货币紧缩状态,试图积压通胀,而通胀率从1981年的超过13%降至1983年的4%以下。
第二轮:加息周期为1988.3—1989.5,基准利率从6.5%上调至9.8125%。
当时,当时通胀抬头。
1987年“股灾”导致美联储紧急降息救市。
1987年,格林斯潘第一次笨拙的紧缩政策引发了“黑色星期一”(Black Monday),随后美联储放松了货币政策,“格林斯潘对策”(Greenspan put)正式生效。
由于救市及时、股市下跌对经济影响不大,1988年起通胀继续上扬,美联储开始加息应对,利率在1989最终升至9.75%。
各国利率20131010
发达 国家
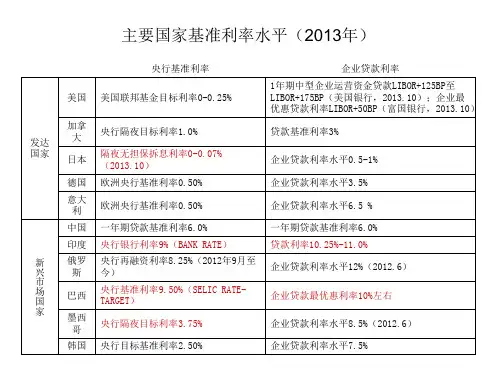
新 兴 市 场 国 家主要家基准利率水平(2013年)央行基准利率 美国 加拿 大 日本 德国 意大 利 中国 印度 俄罗 斯 巴西 墨西 哥 韩国 美国联邦基金目标利率0-0.25% 企业贷款利率 1年期中型企业运营资金贷款LIBOR+125BP至 LIBOR+175BP(美国银行,2013.10);企业最 优惠贷款利率LIBOR+50BP(富国银行,2013.10) 贷款基准利率3% 企业贷款利率水平0.5-1% 企业贷款利率水平3.5% 企业贷款利率水平6.5 % 一年期贷款基准利率6.0% 贷款利率10.25%-11.0% 企业贷款利率水平12%(2012.6) 企业贷款最优惠利率10%左右 企业贷款利率水平8.5%(2012.6) 企业贷款利率水平7.5%
央行隔夜目标利率1.0% 隔夜无担保拆息利率0-0.07% (2013.10) 欧洲央行基准利率0.50% 欧洲央行基准利率0.50% 一年期贷款基准利率6.0% 央行银行利率9%(BANK RATE) 央行再融资利率8.25%(2012年9月至 今) 央行基准利率9.50%(SELIC RATETARGET) 央行隔夜目标利率3.75% 央行目标基准利率2.50%
2010年~2020年世界各国存款贷款利率

2010年~2020年世界各国存款贷款利率截止2021年5月,中国人民银行公布的金融机构一年期贷款基准利率4.35%;一年期存款基准利率1.5%,各大银行实际的存款贷款利率会有部分浮动。
世界上其它国家的存款贷款利率有多少?今天我们就来盘点一下世界部分国家2010年~2020年1年期存款贷款利率(数据来源于世界银行官网数据库)1.中国:2020年1年期存款基准利率1.5%,贷款基准利率4.35%2.美国:2020年1年期存款基准利率0.2%,贷款基准利率3.54%3.俄罗斯:2020年1年期存款基准利率3.77%,贷款基准利率6.78%4.日本:2020年1年期存款基准利率0.32%,贷款基准利率1.00%5.韩国:2020年1年期存款基准利率1.16%,贷款基准利率2.80%6.越南:2020年1年期存款基准利率4.12%,贷款基准利率7.65%7.印度:2020年1年期存款基准利率4.9%,贷款基准利率9.15%8.缅甸:2020年1年期存款基准利率5.83%,贷款基准利率14.83%9.巴基斯坦:2020年1年期存款基准利率7.47%,贷款基准利率10.76%12.乌克兰:2020年1年期存款基准利率6.09%,贷款基准利率14.29%13.澳大利亚:2020年1年期存款基准利率1.78%,贷款基准利率5.20%14.泰国:2020年1年期存款基准利率0.62%,贷款基准利率3.29%15.乌干达:2020年1年期存款基准利率9.90%,贷款基准利率21.30%16.刚果(金):2020年1年期存款基准利率5.39%,贷款基准利率25.68%17.卢旺达:2020年1年期存款基准利率7.64%,贷款基准利率16.358%以上是17国2010年~2020年的基准存款贷款利率,大家有什么看法呢?。
libor 近10年趋势及原因
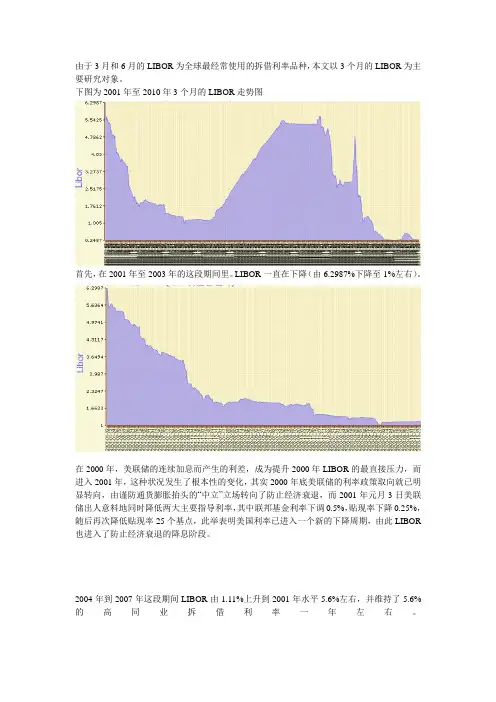
由于3月和6月的LIBOR为全球最经常使用的拆借利率品种,本文以3个月的LIBOR为主要研究对象。
下图为2001年至2010年3个月的LIBOR走势图首先,在2001年至2003年的这段期间里。
LIBOR一直在下降(由6.2987%下降至1%左右)。
在2000年,美联储的连续加息而产生的利差,成为提升2000年LIBOR的最直接压力,而进入2001年,这种状况发生了根本性的变化,其实2000年底美联储的利率政策取向就已明显转向,由谨防通货膨胀抬头的“中立”立场转向了防止经济衰退,而2001年元月3日美联储出人意料地同时降低两大主要指导利率,其中联邦基金利率下调0.5%,贴现率下降0.25%,随后再次降低贴现率25个基点,此举表明美国利率已进入一个新的下降周期,由此LIBOR 也进入了防止经济衰退的降息阶段。
2004年到2007年这段期间LIBOR由1.11%上升到2001年水平5.6%左右,并维持了5.6%的高同业拆借利率一年左右。
LIBOR上升,有两个原因,第一是银行对贷款不能按期收回的忧虑增加,第二是央行的基准利率上升。
在经济复苏周期的初期,央行息率降低鼓励企业投资,而当经济逐步复苏时,市场对资金的需求自然会上升,从而间接令银行间的同业拆息升高。
2004年的为加息周期,04年3月时美元3个月同业拆息为1.11厘,而当时联储局目标利率在1厘水平。
然而至6月时联储局第一次加息0.25厘至1.25厘的时候,3个月同业拆息已经升至接近1.6厘,升幅达到0.49厘。
2004年至2007年LIBOR的上升时由市场对资金需求导致的。
到了2007年,次贷危机对2007年货币市场利率走势产生了直接影响,上半年Libor走势平稳,与基准利率差距不大,下半年次贷危机发生后,信贷紧缩严重,货币市场利率快速走高,美元3月期Libor和欧元3月期Libor都达到2001年来的最高纪录,英镑3月期Libor也达到9年纪录,大幅偏离了基准利率,各国央行的救市政策对缓解信贷紧缩起到了一定作用,但货币市场利率显示“惜贷”现象依旧存在。
美联储历次加息时间表及其影响
-------------精选文档-----------------美联储历次加息时间周期及其影响2016年5月18日公布的美联储4月会议纪要称,如果未来数据显示美国经济持续改善,美联储可能在6月会议上加息。
这是自去年12月加息之后,美联储释放的半年来最强烈的加息信号。
一、美联储历次加息时间周期背景及影响1982年以来,美联储共经历了5轮较为明显的加息:美联储第一轮加息时间周期为1983年3月-1984年8月,基准利率从8.5%上调至11.5%,经济复苏期。
1981年美国的通货膨胀率高大13.5%,接近超级通胀。
美联储通过大规模的加息抑制通货膨胀。
美联储第二轮加息时间周期为1988年3月-1989年5月,基准利率从6.5%上调至9.8125%,通胀抬头期。
1987 年股市崩盘,美联储紧急降息救市。
由于救市及时、股市下跌对经济影响不大,1988 年起通胀继续上扬,美联储开始加息应对。
美联储第三轮加息时间周期为1994年2月-1995年2月,基准利率从3.25%上调至6%,通胀恐慌期。
1990-1991年经济衰退,1994 年经济复苏势头重燃,为了控制通货膨胀,美联储加息应对,美国国债收益率大幅下降。
此次加息也被认为是导致此后97 年爆发亚洲金融危机的因素之一。
可编辑-------------精选文档-----------------可编辑美联储第四轮加息时间周期为1999年6月-2000年5月,基准利率从4.75%上调至6.5%,互联网泡沫期。
1999年强劲增长、失业率降至 4%。
互联网热潮导致通货膨胀,美联储加息应对。
2000年互联网泡沫破灭后,经济再次陷入衰退。
美联储第五轮轮加息时间周期为2004年6月- 2006年6月,基准利率从1%上调至5.25%,房市泡沫期。
当时房市泡沫涌现,此前的大幅降息激发了美国的泡沫。
2004年通胀抬头,美联储开始收紧政策,连续加息直接导致美国房地产泡沫破裂,直至次贷危机引发全球金融危机。
1997年至银行利率一栏
1997年至银行利率一栏
在1997年,各国的银行利率存在很大的差异。
以下是一些国
家和地区的主要银行利率情况:
- 美国:联邦基金利率为5.5%,30年期抵押贷款利率约为7%至8%。
- 日本:日本银行很早就实施了超低利率政策,当时的银行利
率大约为0.5%。
- 欧洲:欧洲央行的基准利率为3.3%,欧洲各国的银行利率
根据各国的经济状况而有所不同,平均利率约为4%至6%。
- 中国:中国的贷款利率受到政府控制,1997年的基准贷款利
率为8.65%。
- 香港:香港的银行利率受到香港金融管理局监管,当时的贷
款利率为8%至10%。
需要注意的是,以上数据仅为参考,实际的银行利率可能因各个国家或地区的政策变化而有所不同。
中美历年利率对比表
中美历年利率对比表摘要:1.中美历年利率对比表概述2.中美利率的历史变化3.中美利率的差异及其原因4.利率对经济的影响5.结论正文:一、中美历年利率对比表概述中美历年利率对比表是一项详细记录中国和美国两国在不同年份的利率数据的统计表格。
通过对比这些数据,我们可以观察到两国在金融政策方面的差异以及这些差异如何影响各自的经济形势。
二、中美利率的历史变化1.美国利率历史变化:从美国历年利率历史数据来看,除去1980 年左右的利率高点,过去200 年利率中枢在4-5% 左右,顶点在6% 左右。
在20 世纪初至1919 年,美国利率呈现上升趋势,然后在1919 年至1946 年间进入下降周期。
从1946 年至20 世纪80 年代初,美国利率再次上升,之后开始波动并逐渐走低。
2.中国利率历史变化:自改革开放以来,中国利率经历了多次调整。
在1979 年至1990 年代初,中国利率相对较高,此后开始逐步降低。
21 世纪初至今,中国利率整体呈现稳中略降的趋势。
三、中美利率的差异及其原因1.差异:从中美历年利率对比表中可以看出,两国的利率水平在多数年份存在较大差异。
美国利率普遍高于中国,特别是在20 世纪80 年代至21 世纪初,美国利率高出中国很多。
2.原因:中美利率差异的主要原因在于两国的货币政策和经济体制不同。
美国实行市场化程度较高的金融体制,利率水平主要受市场供求关系影响。
而中国在改革开放初期采取了较为谨慎的货币政策,利率水平相对较高。
随着市场经济的发展,中国逐渐放开利率管制,但仍然存在一定程度的政府干预。
四、利率对经济的影响利率是金融政策的重要工具,对经济产生重要影响。
低利率有助于刺激投资和消费,促进经济增长,但可能导致通货膨胀;高利率则有助于抑制通货膨胀,但可能抑制投资和消费,减缓经济增长。
因此,各国在制定利率政策时需要权衡各种利弊,综合考虑国内经济形势、通货膨胀压力、国际经济环境等因素。
五、结论中美历年利率对比表反映了两国在金融政策领域的差异和变化。
美国联邦基准利率
美国联邦基准利率
美国联邦基准利率是美国联邦储备系统(Federal Reserve)定价作为对国内经济影响的重要手段,美国联邦基准利率属于
货币政策的范畴,在这种政策之下,国内央行——联邦储备系
统通过调节贷款利率来控制国内物价水平和经济发展,以获得
稳定的经济环境和贸易秩序。
美国联邦基准利率的最大特点在于其具有动态的特征,美
联储指出,它将随着经济的变化而变化,以适应不同的经济环境。
当经济出现通货膨胀时,联邦基准利率会比平常期间更高,以减缓经济发展和物价攀升。
反之,当经济出现紧缩,联邦基
准利率会降低,以刺激经济发展和提高消费需求。
此外,美国联邦基准利率的调节对经济的影响也非常大,
它体现在几方面。
首先,贷款利率的变化可能会影响投资水平:当贷款利率降低时,企业投资会增加,而当贷款利率升高时,
投资水平将降低。
其次,它还会影响就业水平:当贷款利率升
高时,企业对就业的投入会减少,而贷款利率降低时,企业对
就业的投入将会增加。
此外,它还会影响物价水平:当贷款利
率降低时,消费者购买力会增加,而当贷款利率升高时,物价
将减少。
总之,美国联邦基准利率既体现了美国联邦储备系统控制
国内金融市场环境和调节经济增长的有效手段,也体现了对个
人和企业的经济和政治影响,调整联邦基准利率是通过国家力
量推动社会经济运行平稳的有效方法。