
贝瑞基因2018年经营风险报告-智泽华
贝瑞基因2018年经营风险报告 内部资料,妥善保管 第 1 页 共 4 页 贝瑞基因2018年经营风险报告
一、经营风险分析
1、经营风险
贝瑞基因2018年盈亏平衡点的营业收入为68,519.95万元,表示当企业
该期营业收入超过这一数值时企业会有盈利,低于这一数值时企业会亏损。
营业安全水平为52.41%,表示企业当期经营业务收入下降只要不超过
75,458.95万元,企业仍然会有盈利。从营业安全水平来看,企业承受销售
下降打击的能力较强,经营业务的安全水平较高。
2、财务风险
从资本结构和资金成本来看,贝瑞基因2018年的付息负债为1,029.57
万元,实际借款利率水平为72.19%,企业的财务风险系数为0.98。从企业
当期资本结构、借款利率和盈利水平三者的关系来看,企业增加负债不会
增加企业的盈利水平,相反会降低企业现在的盈利水平。
经营风险指标表 项目名称 2018年 2017年 2016年
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
盈亏平衡点 68,519.95 -3.72 71,166.93 -6.31 75,958.35 0
营业安全率 0.52 33.58 0.39 118.95 -2.07 0
经营风险系数 2.22 -12.86 2.54 -95.1 51.95 0
财务风险系数 0.98 -5.25 1.04 107.06 -14.68 0
二、经营协调性分析
1、投融资活动的协调情况
从长期投资和融资情况来看,企业长期投融资活动能为企业提供
113,182.24万元的营运资本,投融资活动是协调的。
营运资本增减变化表
项目名称 2018年 2017年 2016年
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
营运资本 113,182.24 30.91 86,457.45 2,492.24 -3,614.08 0
所有者权益 194,232.1 24.47 156,046.29 1,267.92 11,407.56 0
非流动负债 1,029.57 31.98 780.09 -94.74 14,824.35 0
欢瑞世纪2018年经营风险报告-智泽华
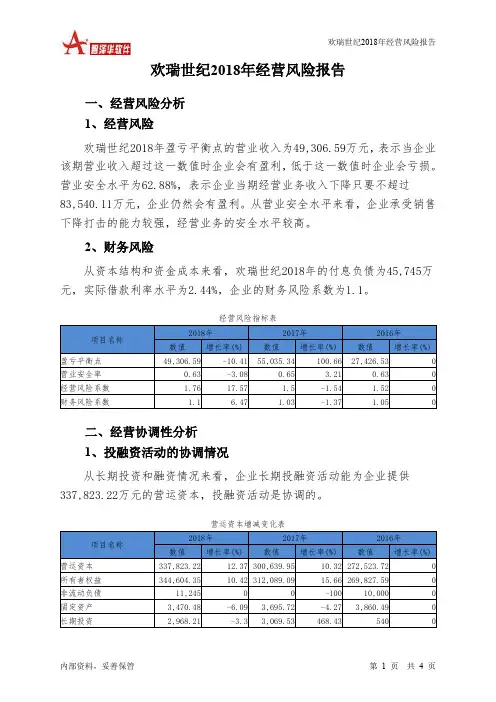
欢瑞世纪2018年经营风险报告 内部资料,妥善保管 第 1 页 共 4 页 欢瑞世纪2018年经营风险报告 一、经营风险分析 1、经营风险 欢瑞世纪2018年盈亏平衡点的营业收入为49,306.59万元,表示当企业该期营业收入超过这一数值时企业会有盈利,低于这一数值时企业会亏损。营业安全水平为62.88%,表示企业当期经营业务收入下降只要不超过83,540.11万元,企业仍然会有盈利。从营业安全水平来看,企业承受销售下降打击的能力较强,经营业务的安全水平较高。 2、财务风险 从资本结构和资金成本来看,欢瑞世纪2018年的付息负债为45,745万元,实际借款利率水平为2.44%,企业的财务风险系数为1.1。 经营风险指标表 项目名称 2018年 2017年 2016年 数值 增长率(%) 数值 增长率(%) 数值 增长率(%) 盈亏平衡点 49,306.59 -10.41 55,035.34 100.66 27,426.53 0 营业安全率 0.63 -3.08 0.65 3.21 0.63 0 经营风险系数 1.76 17.57 1.5 -1.54 1.52 0 财务风险系数 1.1 6.47 1.03 -1.37 1.05 0 二、经营协调性分析 1、投融资活动的协调情况 从长期投资和融资情况来看,企业长期投融资活动能为企业提供337,823.22万元的营运资本,投融资活动是协调的。 营运资本增减变化表 项目名称 2018年 2017年 2016年 数值 增长率(%) 数值 增长率(%) 数值 增长率(%) 营运资本 337,823.22 12.37 300,639.95 10.32 272,523.72 0 所有者权益 344,604.35 10.42 312,089.09 15.66 269,827.59 0 非流动负债 11,245 0 0 -100 10,000 0 固定资产 3,470.48 -6.09 3,695.72 -4.27 3,860.49 0 长期投资 2,968.21 -3.3 3,069.53 468.43 540 0
金域医学2018年经营风险报告-智泽华
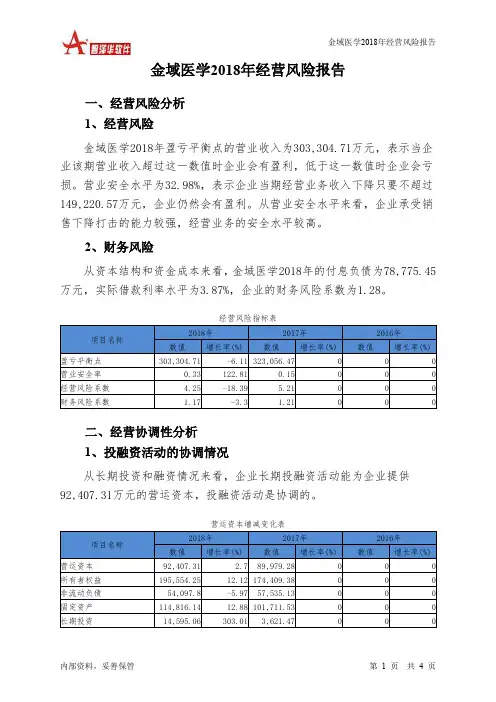
金域医学2018年经营风险报告 内部资料,妥善保管 第 1 页 共 4 页 金域医学2018年经营风险报告
一、经营风险分析
1、经营风险
金域医学2018年盈亏平衡点的营业收入为303,304.71万元,表示当企
业该期营业收入超过这一数值时企业会有盈利,低于这一数值时企业会亏
损。营业安全水平为32.98%,表示企业当期经营业务收入下降只要不超过
149,220.57万元,企业仍然会有盈利。从营业安全水平来看,企业承受销
售下降打击的能力较强,经营业务的安全水平较高。
2、财务风险
从资本结构和资金成本来看,金域医学2018年的付息负债为78,775.45
万元,实际借款利率水平为3.87%,企业的财务风险系数为1.28。
经营风险指标表 项目名称 2018年 2017年 2016年
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
盈亏平衡点 303,304.71 -6.11 323,056.47 0 0 0
营业安全率 0.33 122.81 0.15 0 0 0
经营风险系数 4.25 -18.39 5.21 0 0 0
财务风险系数 1.17 -3.3 1.21 0 0 0
二、经营协调性分析
1、投融资活动的协调情况
从长期投资和融资情况来看,企业长期投融资活动能为企业提供
92,407.31万元的营运资本,投融资活动是协调的。
营运资本增减变化表 项目名称 2018年 2017年 2016年
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
营运资本 92,407.31 2.7 89,979.28 0 0 0
所有者权益 195,554.25 12.12 174,409.38 0 0 0
非流动负债 54,097.8 -5.97 57,535.13 0 0 0
固定资产 114,816.14 12.88 101,711.53 0 0 0
长期投资 14,595.06 303.01 3,621.47 0 0 0
aop_-财务报表分析(推荐doc57)
第13章 财务报表分析
学习目标
学习完本章之后,你应该能够
1. 进行比较财务报表的横向分析
2. 进行财务报表的纵向分析
3. 编制和使用共同比报表
4. 在决策中使用现金流量表
5. 计算决策中使用的标准化财务比率
6. 在决策中使用财务比率
7. 测算通过公司经营增加的经济价值
为了比较像Bristol-Myers Squibb公司和宝洁公司这样的两家公司的经营成果,我们需要使用标准的方法。我们在对正考虑购买哪家公司股票的顾客提出建议时,财务比率分析起着重要的作用。
——Angela Lane,高级分析师,Baer&Foster
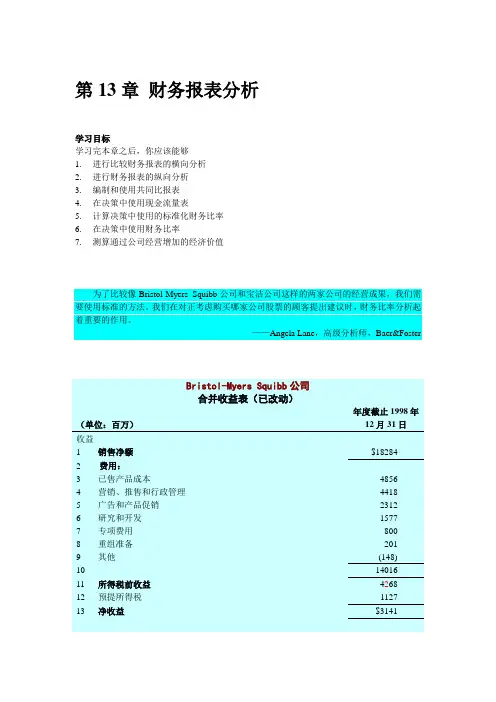
Bristol-Myers Squibb公司
合并收益表(已改动)
(单位:百万) 年度截止1998年12月31日
收益
1 销售净额 $18284
2 费用:
3 已售产品成本 4856
4 营销、推售和行政管理 4418
5 广告和产品促销 2312
6 研究和开发 1577
7 专项费用 800
8 重组准备 201
9 其他 (148)
10 14016
11 所得税前收益 4268
12 预提所得税 1127
13 净收益 $3141
宝洁公司
合并收益表(已改动)
(单位:百万) 年度截止1998年12月31日
1 销售净额 $37154
2 已售产品成本 21064
3 营销、推售和行政管理费用 10035
4 经营收益 6055
5 利息费用(怎么产生的?) 548
6 其他收益,净额 201
7 所得税前收益 5708
8 所得税 1928
9 净收益 $3780
Baer&Foster公司是一家投资银行,该公司的分析师指出保健和消费产品属于增长领域,他们将向他们的客户推荐这些公司的股票。Angela Lane负责一个分析小组,主要分析两家公司:Bristol-Myers Squibb公司和宝洁公司。Bristol-Myers Squibb公司以其Clairol护发品、Ban除臭剂和Excedrin止痛药闻名于世。宝洁公司的主要产品包括佳洁士牙膏、汰渍洗衣粉、Pampers尿布和Pringles土豆片。
生物性资产审计问题的研究——以獐子岛扇贝为例

生物性资产审计问题的研究——以獐子岛扇贝为例
作者:钱燕
来源:《财会学习》 2018年第15期
摘要:农业类公司因其生物资产的特殊性,在审计方面存在问题,从而成为财务造假的高风险区域。以獐子岛公司为例,研究生物资产的特殊性,分析獐子岛公司的财务造假手段和事务所的过失,并从审计的角度提出解决方案。
关键词:獐子岛;生物资产;审计
一、背景
近年来,随着经济的快速发展,我国上市公司财务造假事件层出不穷,其中农业类上市公司是造假的高风险区域,“银广夏”“蓝田股份”“万福生科”“獐子岛”等一系列被曝光的财务造假上市公司,消耗着投资者的信任和支持。2014 年10 月,獐子岛公司发布公告称,因冷水团的影响,公司100 多亩即将进入收获期的虾夷扇贝绝收,将其于2011 年、2012 年价值7.35 亿元的底播扇贝全部核销,并计提存货跌价准备2.83 亿。2018 年初,獐子岛又发布公告称部分海域的底播虾夷扇贝存货异常,最终亏损金额为6.20 亿元。大华会计师事务所为獐子岛提供审计服务,在2014 年10月18 日,10 月20 日,10 月25 日对獐子岛2011 年、2012 年度投苗育种的生物资产进行盘点,监盘面积分别为757.90 亩和740.49 亩,大华会计师事务所认为獐子岛公司将存货核销计入营业外支出,计提跌价准备的会计处理方式非常正确。
被曝光的“扇贝门”事件引起社会各界的热议,在整个事件中,除了獐子岛是否财务造假是大众关注的重点,大华会计师事务所的审计程序是否有效执行也是问题发生的关键部分。本文基于“獐子岛”事件分析的基础上,探寻事情发生的原因,进一步提出生物性资产审计的解决方案。
二、生物性资产
( 一) 生物性资产含义
生产性生物资产,是指为产出农产品、提供劳务或出租等目的而持有的生物资产,包括经济林、薪炭林、产畜和役畜等。我国《企业会计准则第5 号——生物性资产》第二条指出“生物资产,是指有生命的动物和植物”,此外,我国会计准则将生物性资产分为消耗性生物资产、生产性生物资产和公益性生物资产三部分,其中消耗性生物资产是指为出售而持有的、或在将来收获为农产品的生物资产,包括生长中的大田作物、蔬菜、用材林以及存栏待售的牲畜等,獐子岛公司养殖的虾夷扇贝就属于消耗性生物资产。
周大生2018年经营风险报告-智泽华

周大生2018年经营风险报告 内部资料,妥善保管 第 1 页 共 4 页 周大生2018年经营风险报告 一、经营风险分析 1、经营风险 周大生2018年盈亏平衡点的营业收入为203,086.04万元,表示当企业该期营业收入超过这一数值时企业会有盈利,低于这一数值时企业会亏损。营业安全水平为58.30%,表示企业当期经营业务收入下降只要不超过283,908.41万元,企业仍然会有盈利。从营业安全水平来看,企业承受销售下降打击的能力较强,经营业务的安全水平较高。 2、财务风险 从资本结构和资金成本来看,周大生2018年的付息负债为61,498.03万元,实际借款利率水平为4.26%,企业的财务风险系数为1.13。 经营风险指标表 项目名称 2018年 2017年 2016年 数值 增长率(%) 数值 增长率(%) 数值 增长率(%) 盈亏平衡点 203,086.04 23.76 164,093.25 21.69 134,839.93 0 营业安全率 0.58 2.49 0.57 6.25 0.54 0 经营风险系数 1.59 -4.24 1.66 -5.8 1.77 0 财务风险系数 1.13 11.37 1.01 -4.93 1.06 0 二、经营协调性分析 1、投融资活动的协调情况 从长期投资和融资情况来看,企业长期投融资活动能为企业提供252,430.89万元的营运资本,投融资活动是协调的。 营运资本增减变化表 项目名称 2018年 2017年 2016年 数值 增长率(%) 数值 增长率(%) 数值 增长率(%) 营运资本 252,430.89 -12.86 289,668.38 103.84 142,108.84 0 所有者权益 396,855.6 17.36 338,163.69 109.78 161,201.03 0 非流动负债 1,498.03 14.34 1,310.16 7.03 1,224.16 0 固定资产 2,901.24 -5.96 3,084.97 99.18 1,548.81 0 长期投资 70,318.07 147.27 28,437.79 14,118.89 200 0
泰合健康2018年经营风险报告-智泽华
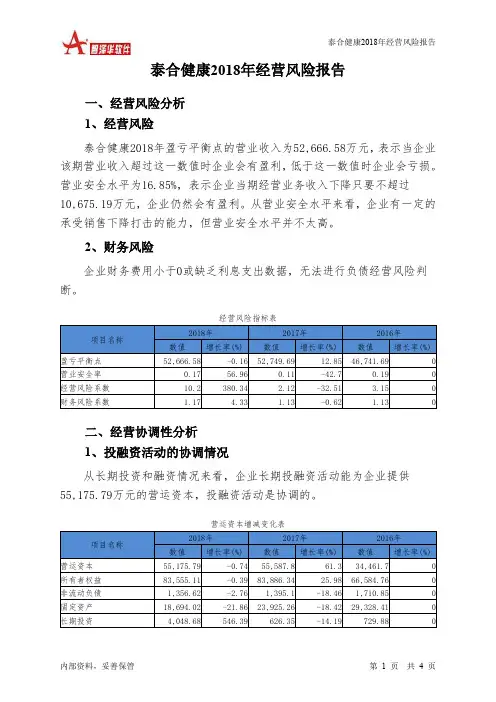
泰合健康2018年经营风险报告 内部资料,妥善保管 第 1 页 共 4 页 泰合健康2018年经营风险报告 一、经营风险分析 1、经营风险 泰合健康2018年盈亏平衡点的营业收入为52,666.58万元,表示当企业该期营业收入超过这一数值时企业会有盈利,低于这一数值时企业会亏损。营业安全水平为16.85%,表示企业当期经营业务收入下降只要不超过10,675.19万元,企业仍然会有盈利。从营业安全水平来看,企业有一定的承受销售下降打击的能力,但营业安全水平并不太高。 2、财务风险 企业财务费用小于0或缺乏利息支出数据,无法进行负债经营风险判断。 经营风险指标表 项目名称 2018年 2017年 2016年 数值 增长率(%) 数值 增长率(%) 数值 增长率(%) 盈亏平衡点 52,666.58 -0.16 52,749.69 12.85 46,741.69 0 营业安全率 0.17 56.96 0.11 -42.7 0.19 0 经营风险系数 10.2 380.34 2.12 -32.51 3.15 0 财务风险系数 1.17 4.33 1.13 -0.62 1.13 0 二、经营协调性分析 1、投融资活动的协调情况 从长期投资和融资情况来看,企业长期投融资活动能为企业提供55,175.79万元的营运资本,投融资活动是协调的。 营运资本增减变化表 项目名称 2018年 2017年 2016年 数值 增长率(%) 数值 增长率(%) 数值 增长率(%) 营运资本 55,175.79 -0.74 55,587.8 61.3 34,461.7 0 所有者权益 83,555.11 -0.39 83,886.34 25.98 66,584.76 0 非流动负债 1,356.62 -2.76 1,395.1 -18.46 1,710.85 0 固定资产 18,694.02 -21.86 23,925.26 -18.42 29,328.41 0 长期投资 4,048.68 546.39 626.35 -14.19 729.88 0