
个税税率表2018-2019最新个人所得税税率表
个税税率表2018-2019 最新个人所得税税率表
2018-2019年最新个人所得税税率表,2018-2019个税起征点为3500元,外籍人员个税起征
点为4800元,工资个税税率表和年终奖个税税率表是相同的,但是他们的个税计算方法是不一样的,注意区分。
一、工资、薪金所得
工。
年终奖所得,将年终奖金额除以12个月,以每月平均收入金额来确定税率和速度扣除数,年
终奖所得税率表与工资、薪金所得的税率表相同,只是他们的计算方式不同。
1、本表平均每月收入为年终奖所得金额除以12个月后的平均值。
2、税率表与工资、薪金所得税率表相同。
四、稿酬所得
稿酬所得,适用比例税率,税率为百分之二十,并按应纳税额减征百分之三十,实际税率为百分之十四。
五、劳务报酬所得
六、特许权使用费所得、财产租赁所得
每次收入不超过4,000元的,减除费用800元;4,000元以上的,减除20%的费用,然后就其余额按比例税率20%征收。
七、财产转让所得,适用减除财产原值和合理费用后的余额,按比例税率20%征收。
八、利息、股息、红利所得,偶然所得和其他所得适用20%的比例税率。
最新工资薪金个人所得税税率表2019

最新工资薪金个人所得税税率表2019 引言个人所得税是指个人从各种来源取得的所得,按照法定税率和税法规定计算纳税的一种税种。
个人所得税是国家的一项重要税收,对于个人和国家的发展都有着重要的意义。
为了使纳税人更加了解个人所得税的规定和税率表,税务部门每年都会发布最新的税率表。
本文将介绍2019年最新的工资薪金个人所得税税率表,包括起征点、税率和速算扣除数等内容。
一、起征点起征点是指纳税人在一个纳税年度内,所得额达到一定金额时才需要开始缴纳个人所得税的规定。
在2019年,我国个人所得税的起征点为5000元。
换句话说,每个纳税人的年度所得额不超过5000元时,是不需要缴纳个人所得税的。
二、税率表2019年最新的工资薪金个人所得税税率表如下:1. 不超过36000元的部分,适用税率3%,速算扣除数0元;2. 超过36000元至144000元的部分,适用税率10%,速算扣除数2520元;3. 超过144000元至300000元的部分,适用税率20%,速算扣除数16920元;4. 超过300000元至420000元的部分,适用税率25%,速算扣除数31920元;5. 超过420000元至660000元的部分,适用税率30%,速算扣除数52920元;6. 超过660000元至960000元的部分,适用税率35%,速算扣除数85920元;7. 超过960000元的部分,适用税率45%,速算扣除数181920元。
三、计算个人所得税为了更好地理解个人所得税的计算方式,举例说明如下:假设某个纳税人的年度工资薪金总额为100000元,根据税率表可以分段计算个税:1. 不超过36000元的部分,应缴纳个税:36000 * 3% - 0 = 1080元;2. 超过36000元至100000元的部分,应缴纳个税:(100000 - 36000) * 10% - 2520 = 8880元。
因此,该纳税人在2019年的个人所得税应缴纳的金额为1080 + 8880 = 9960元。
【2018-2019】深圳最新个人所得税税率表201X-word范文模板 (2页)
【2018-2019】深圳最新个人所得税税率表201X-word范文模板
本文部分内容来自网络整理,本司不为其真实性负责,如有异议或侵权请及时联系,本司将立即删除!
== 本文为word格式,下载后可方便编辑和修改! ==
深圳最新个人所得税税率表201X
个人所得税的定义为“个人取得的各项所得征收的所得税”。
201X年我国将个税起征点从201X元上调至3500元,使得缴纳个税的人数从8400万降到了2400万。
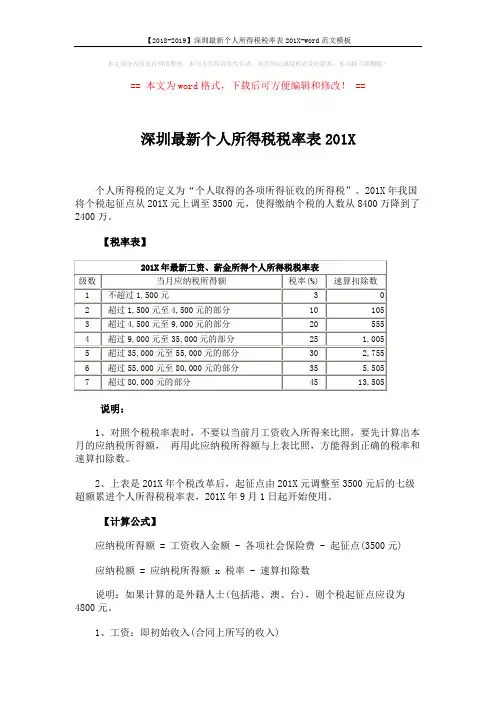
【税率表】
说明:
1、对照个税税率表时,不要以当前月工资收入所得来比照,要先计算出本月的应纳税所得额,再用此应纳税所得额与上表比照,方能得到正确的税率和速算扣除数。
2、上表是201X年个税改革后,起征点由201X元调整至3500元后的七级超额累进个人所得税税率表,201X年9月1日起开始使用。
【计算公式】
应纳税所得额 = 工资收入金额 - 各项社会保险费 - 起征点(3500元) 应纳税额 = 应纳税所得额 x 税率 - 速算扣除数
说明:如果计算的是外籍人士(包括港、澳、台),则个税起征点应设为4800元。
1、工资:即初始收入(合同上所写的收入)。
2019年新个税税率表详解

2019年新个税税率表详解
2019年最新个人所得税税率表按现有税制计算个人所纳税:应纳税所得额= 综合所得-5000元基本减除费用-“三险一金”等专项扣除项目-依法已确定的其他扣除项目-专项附加扣除。
新增专项附加扣除项目,赡养父母所需费用不再被计入应纳税所得额,新增项目包括:子女教育、继续教育、大病医疗、住房贷款利
注:
本表所称全年应纳税所得额是指依照本法第六条的规定,以每一纳税年度的收入总额减除成本、费用以及损失后的余额。
个税税率表2018-2019最新个人所得税税率表

个税税率表 2018-2019最新个人所得税税率表
2018-2019年最新个人所得税税率表,2018-2019 个税起征点为3500 元,外籍人员个税起征点为 4800 元,工资个税税率表和年终奖个税税率表是相同的,但是他们的个税计算方法是不一样
的,注意区分。
一、工资、薪金所得
工资、薪金所得,适用七级超额累进税率,税率为百分之三(3%)至百分之四十五(45%)。
二、年终奖所得
年终奖所得,将年终奖金额除以 12 个月,以每月平均收入金额来确定税率和速度扣除数,年终
奖所得税率表与工资、薪金所得的税率表相同,只是他们的计算方式不同。
说明:
1 、本表平均每月收入为年终奖所得金额除以1
2 个月后的平均值。
2、税率表与工资、薪金所得税率表相同。
三、个体工商户的生产、经营所得和对企事业单位的承包经营、承租经营所得
四、稿酬所得
稿酬所得,适用比例税率,税率为百分之二十,并按应纳税额减征百分之三十,实际税率为
百分之十四。
五、劳务报酬所得
六、特许权使用费所得、财产租赁所得
800 元; 4,000元以上的,减除20% 的费用,然后就每次收入不超过4,000 元的,减除费用
其余额按比例税率20% 征收。
七、财产转让所得,适用减除财产原值和合理费用后的余额,按比例税率20% 征收。
八、利息、股息、红利所得,偶然所得和其他所得适用20% 的比例税率。
2018年10月1日起新个税税率表、速算扣除数及个税EXCEL计算公式

2018年10月1日起新个税税率表、速算扣除数及个税EXCEL计算公式【2018年10月1日起实施】新个税法经十三届全国人大常委会第五次会议表决通过,于2019年1月1日起施行,2018年10月1日起施行“最新起征点5000元”和“税率”。
新个税法规定,自2018年10月1日至2018年12月31日,纳税人的工资、薪金所得,先行以每月收入额减除费用5000元以及专项扣除和依法确定的其他扣除后的余额为应纳税所得额,依照个人所得税税率表(综合所得适用)按月换算后计算缴纳税款,并不再扣除附加减除费用。
一、2018年10月1日调整后的个税“应纳税所得额”、“超额累进税率”及“速算扣除数”为:二、“速算扣除数”计算公式:本级速算扣除额=上一级最高应纳税所得额*(本级税率-上一级税率)+上一级速算扣除数速算扣除数计算:超过3000元至12000元的本级速算扣除额=3000*(10%-3%)+0=210.00超过12000元至25000元的本级速算扣除额=12000*(20%-10%)+210=1410.00 超过25000元至35000元的本级速算扣除额=25000*(25%-20%)+1410=2660.00 超过35000元至55000元的本级速算扣除额=35000*(30%-25%)+2660=4410.00 超过55000元至80000元的本级速算扣除额=55000*(35%-30%)+4410=7160.00 超过80000元的本级速算扣除额=80000*(45%-35%)+7160=15160.00三、2018年10月1日调整后的个税EXCEL公式:=ROUND(MAX((A1-B1-C1-5000)*1%*{3,10,20,25,30,35,45}-{0,210,1410,2660,4410,7160,15160},0),2) 个税EXCEL公式分解说明:1、 1%*{3,10,20,25,30,35,45}这部分为“税率”,分别为:3%,10%,20%,25%,30%,35%,45%2、 {0,210,1410,2660,4410,7160,15160}这部分为“速算扣除数”,分别为: 0,210,1410,2660,4410,7160,151603、取最大值函数(MAX):MAX((A1-B1-C1-5000)*1%*{3,10,20,25,30,35,45}-{0,210,1410,2660,4410,7 160,15160},0)这一部分是个人工资薪金收入减去“五险一金(B1)”、“专项附加扣除数(C1)”及“起征点”后分别乘以7个税率,再减去对应的速算扣除数,将最后得到的七个数据取最大值。
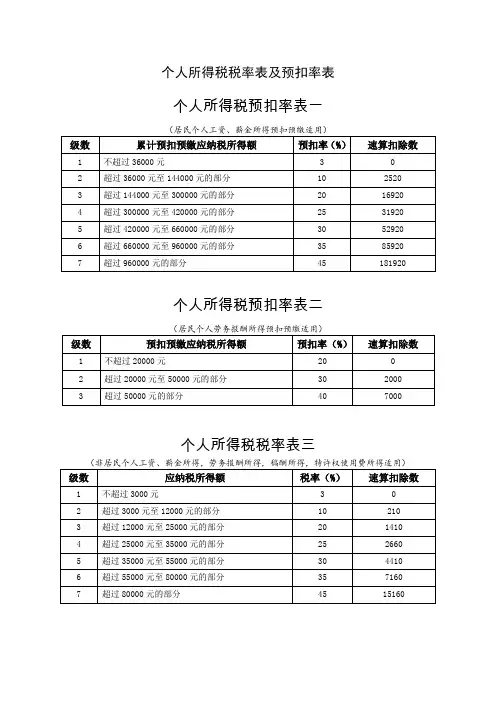
个人所得税税率表及预扣率表
2000
3
超过50000元的部分
40
7000
个人所得税税率表三
(非居民个人工资、薪金所得,劳务报酬所得,稿酬所得,特许权使用费所得适用)级数Leabharlann 应纳税所得额税率(%)
速算扣除数
1
不超过3000元
3
0
2
超过3000元至12000元的部分
10
210
3
超过12000元至25000元的部分
20
1410
4
超过25000元至35000元的部分
25
2660
5
超过35000元至55000元的部分
30
4410
6
超过55000元至80000元的部分
35
7160
7
超过80000元的部分
45
15160
个人所得税税率表及预扣率表
个人所得税预扣率表一
(居民个人工资、薪金所得预扣预缴适用)
级数
累计预扣预缴应纳税所得额
预扣率(%)
速算扣除数
1
不超过36000元
3
0
2
超过36000元至144000元的部分
10
2520
3
超过144000元至300000元的部分
20
16920
4
超过300000元至420000元的部分
25
31920
5
超过420000元至660000元的部分
30
52920
6
超过660000元至960000元的部分
35
85920
7
超过960000元的部分
45
181920
个人所得税预扣率表二
2018年10月1日起新个税税率表、速算扣除数及个税EXCEL计算公式
2018年10月1日起新个税税率表、速算扣除数及个税EXCEL计算公式【2018年10月1日起实施】新个税法经十三届全国人大常委会第五次会议表决通过,于2019年1月1日起施行,2018年10月1日起施行“最新起征点5000元”和“税率”。
新个税法规定,自2018年10月1日至2018年12月31日,纳税人的工资、薪金所得,先行以每月收入额减除费用5000元以及专项扣除和依法确定的其他扣除后的余额为应纳税所得额,依照个人所得税税率表(综合所得适用)按月换算后计算缴纳税款,并不再扣除附加减除费用。
一、2018年10月1日调整后的个税“应纳税所得额”、“超额累进税率”及“速算扣除数”为:二、“速算扣除数”计算公式:本级速算扣除额=上一级最高应纳税所得额*(本级税率-上一级税率)+上一级速算扣除数速算扣除数计算:超过3000元至12000元的本级速算扣除额=3000*(10%-3%)+0=210.00超过12000元至25000元的本级速算扣除额=12000*(20%-10%)+210=1410.00超过25000元至35000元的本级速算扣除额=25000*(25%-20%)+1410=2660.00超过35000元至55000元的本级速算扣除额=35000*(30%-25%)+2660=4410.00超过55000元至80000元的本级速算扣除额=55000*(35%-30%)+4410=7160.00超过80000元的本级速算扣除额=80000*(45%-35%)+7160=15160.00三、2018年10月1日调整后的个税EXCEL公式:=ROUND(MAX((A1-B1-C1-5000)*1%*{3,10,20,25,30,35,45}-{0,210,1410,2660,4410,7160,15160},0),2) 个税EXCEL公式分解说明:1、 1%*{3,10,20,25,30,35,45}这部分为“税率”,分别为:3%,10%,20%,25%,30%,35%,45%2、 {0,210,1410,2660,4410,7160,15160}这部分为“速算扣除数”,分别为:0,210,1410,2660,4410,7160,151603、取最大值函数(MAX):MAX((A1-B1-C1-5000)* 1%*{3,10,20,25,30,35,45}-{0,210,1410,2660,4410,7160,15160},0)这一部分是个人工资薪金收入减去“五险一金(B1)”、“专项附加扣除数(C1)”及“起征点”后分别乘以7个税率,再减去对应的速算扣除数,将最后得到的七个数据取最大值。
最新个人所得税税率表
最新个人所得税税率表2023年最新个人所得税税率表如下所示:税率表一:工资、薪金所得适用个人所得税累进税率表注:1、本表所列含税级距与不含税级距,均为按照税法规定减除有关费用后的所得额;2、含税级距适用于由纳税人负担税款的工资、薪金所得;不含税级距适用于由他人(单位)代付税款的工资、薪金所得。
税率表二:个体工商户的生产、经营所得和对企事业单位的承包经营、承租经营所得适用注:1、本表所列含税级距与不含税级距,均为按照税法规定以每一纳税年度的收入总额减除成本、费用以及损失后的所得额;2、含税级距适用于个体工商户的生产、经营所得和由纳税人负担税款的对企事业单位的承包经营、承租经营所得;不含税级距适用于由他人(单位)代付税款的对企事业单位的承包经营、承租经营所得。
哪些收入需要交个人所得税需要征收个人所得税的项目包括:一、工资、薪金所得工资、薪金所得,是指个人因任职或受雇而取得的工资、薪金、奖金、年终加薪、劳动分红、津贴、补贴以及与任职或受雇有关的其他所得。
这就是说,个人取得的所得,只要是与任职、受雇有关,不管其单位的资金开支渠道或以现金、实物、有价证券等形式支付的,都是工资、薪金所得项目的课税对象。
二、个体工商户的生产、经营所得(一)经工商行政管理部门批准开业并领取营业执照的城乡个体工商户,从事工业、手工业、建筑业、交通运输业、商业、饮食业、服务业、修理业及其他行业的生产、经营取得的所得。
(三)其他个人从事个体工商业生产、经营取得的所得,既个人临时从事生产、经营活动取得的所得。
(四)上述个体工商户和个人取得的生产、经营有关的各项应税所得。
三、个人所得税对企事业单位的承包经营、承租经营所得对企事业单位的承包经营、承租经营所得,是指个人承包经营、承租经营以及转包、转租取得的所得,包括个人按月或者按次取得的工资、薪金性质的所得。
四、劳务报酬所得五、稿酬所得稿酬所得,是指个人因其作品以书、报纸形式出版、发表而取得的所得。
2023年度个税税率表(个税表2023年完整版)
2023年度个税税率表(个税表2023年完整版)2023年个人所得税按月起征点为5000元,注意此处为实发工资减去专项附加扣除后的金额,按月个人所得税税率表为:薪资范围在1-5000元之间的,税率为0%;薪资范围在5000-8000元之间的,税率为3%;薪资范围在8000-17000元之间的,包括17000元,税率为10%;薪资范围在17000-30000元之间的,包括30000元,税率为20%;薪资范围在30000-40000元之间的,税率为25%;薪资范围在40000-60000元之间的,税率为30%;薪资范围在60000-85000元之间的,税率为35%;薪资范围在85000元以上的,税率为45%;2023年个人所得税累进税率表(年度综合所得适用)1、年度不超过36000元的伏举桥税率为:3% 速算扣除答宴数:02、超过36000-144000元的部分税率为缺猛:10% 速算扣除数:25203、超过144000-300000元的部分税率为:20% 速算扣除数:169204、超过300000-420000元的部分税率为:25% 速算扣除数:319205、超过420000-660000元的部分税率为:30% 速算扣除数:529206、超过660000-960000元的部分税率为:35% 速算扣除数:859207、超过960000元的税率为:45% 速算扣除数:1819202,个税表2023年完整版2023年个税标准延用2020年标准,起征点为5000元/月,根据我国《中华人民共和国个人所得税法》个人所得税税率表如下:1、工资范围在1——5k元之间的,包括5000元,个人所得税税率为0%;2、工资范围在5k——8k元之间的,包括8000元,个人所得税税率为3%;3、工资范围在8k——17k元之间的,包括17000元,个人所得税税率为10%;4、工资范围在17k——30k元之间的,包括30000元,个人所得税税率为20%;5、工资范差竖围在30k——40k万元之间的,包括4万元,适用个人所得税税率为25%;一般工资越高,交的税就越多。
2018-2019最新工资个人所得税税率表
2018-2019最新工资个人所得税税率表第一篇:2018-2019最新工资个人所得税税率表2018-2019最新工资个人所得税税率表最新工资个人所得税税率表2018-2019,新个人所得税税率表(自2011年9月1日始),至今没有变动,如遇个税改革,我们会及时更新个税税率表。
下面三张表格内容是相同的,只是展现形式不一样,以便于理解。
第二篇:2010个人所得税税率表2010个人所得税税率表个人所得税计算方法一、前言应纳个人所得税税额=(应纳税所得额-扣除标准)*适用税率-速算扣除数扣除标准1600元/月(2008年3月1日起调高为2000元)不超过500元的,税率5%,速算扣除数为0;超过500元至2000元的部分,税率10%,速算扣除数为2超过2000元至5000元的部分,税率15 %,速算扣除数为125 超过5000元至20000元的部分,税率20 %,速算扣除数为375 超过20000元至40000元的部分,税率25%,速算扣除数为1375超过40000元至60000元的部分,税率30%,速算扣除数为3375超过60000元至80000元的部分,税率35%,速算扣除数为6375超过80000元至100000元的部分,税率40%,速算扣除数为10375超过100000元的部分,税率45%,速算扣除数为15375二、个人所得税税率表及计算方法(2008年3月1日生效)个人所得税税率表表(一)1不超过500元的502500—2000的部分10232000—5000的部分1512545000—20000的部分20375520000—40000的部分251375640000—60000的部分303375760000—80000的部分356375880000—100000的部分40103759超过100000的部分4515375注:本表所称全月应纳税所得额是指依照税法的规定,以每月收入额减除费用 2000元后的余额或者减除附加减除费用后的余额。