
计量经济学第五章实证练习答案
《计量经济学》第五章精选题及答案

第五章 异方差二、简答题1.异方差的存在对下面各项有何影响? (1)OLS 估计量及其方差; (2)置信区间;(3)显著性t 检验和F 检验的使用。
2.产生异方差的经济背景是什么?检验异方差的方法思路是什么? 3.从直观上解释,当存在异方差时,加权最小二乘法(WLS )优于OLS 法。
4.下列异方差检查方法的逻辑关系是什么? (1)图示法 (2)Park 检验 (3)White 检验5.在一元线性回归函数中,假设误差方差有如下结构:()i i i x E 22σε=如何变换模型以达到同方差的目的?我们将如何估计变换后的模型?请列出估计步骤。
三、计算题1.考虑如下两个回归方程(根据1946—1975年美国数据)(括号中给出的是标准差):t t t D GNP C 4398.0624.019.26-+= e s :(2.73)(0.0060) (0.0736)R ²=0.999t t t GNP D GNP GNP C ⎥⎦⎤⎢⎣⎡-+=⎥⎦⎤⎢⎣⎡4315.06246.0192.25 e s : (2.22) (0.0068)(0.0597)R ²=0.875式中,C 为总私人消费支出;GNP 为国民生产总值;D 为国防支出;t 为时间。
研究的目的是确定国防支出对经济中其他支出的影响。
(1)将第一个方程变换为第二个方程的原因是什么?(2)如果变换的目的是为了消除或者减弱异方差,那么我们对误差项要做哪些假设? (3)如果存在异方差,是否已成功地消除异方差?请说明原因。
(4)变换后的回归方程是否一定要通过原点?为什么?(5)能否将两个回归方程中的R²加以比较?为什么?2.1964年,对9966名经济学家的调查数据如下:资料来源:“The Structure of Economists’Employment and Salaries”, Committee on the National Science Foundation Report on the Economics Profession, American Economics Review, vol.55, No.4, December 1965.(1)建立适当的模型解释平均工资与年龄间的关系。
计量经济学庞皓第二版第五章习题答案
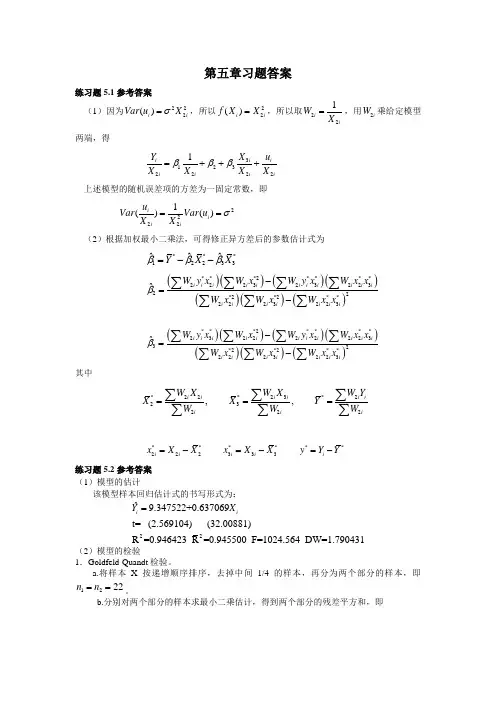
第五章习题答案练习题5.1参考答案(1)因为222()i i Var u X σ=,所以22()i i f X X =,所以取221i iW X =,用2i W 乘给定模型两端,得312322221i i iii i i Y X u X X X X βββ=+++ 上述模型的随机误差项的方差为一固定常数,即22221()()i i i iu Var Var u X X σ==(2)根据加权最小二乘法,可得修正异方差后的参数估计式为***12233ˆˆˆY X X βββ=--()()()()()()()***2****22232322322*2*2**2223223ˆii i i i i i i i i i i i i i i i iW y x W x W y x W x x W x W x W x x β-=-∑∑∑∑∑∑∑()()()()()()()***2****23222222332*2*2**2223223ˆii i i i i i i i i i i i i i i i i W y x W x W y x W x x W x W x W x x β-=-∑∑∑∑∑∑∑其中22232***23222,,i ii ii i iiiW X W X W Y XXYWWW ===∑∑∑∑∑∑******222333i i i i i x X X x X X y Y Y =-=-=-练习题5.2参考答案(1)模型的估计该模型样本回归估计式的书写形式为:22ˆ9.347522+0.637069t= (2.569104) (32.00881)R =0.946423 R =0.945500 F=1024.564 DW=1.790431i i Y X =(2)模型的检验1.Goldfeld-Quandt 检验。
a.将样本X 按递增顺序排序,去掉中间1/4的样本,再分为两个部分的样本,即1222n n ==。
【最新试题库含答案】庞皓计量经济学课后答案第五章
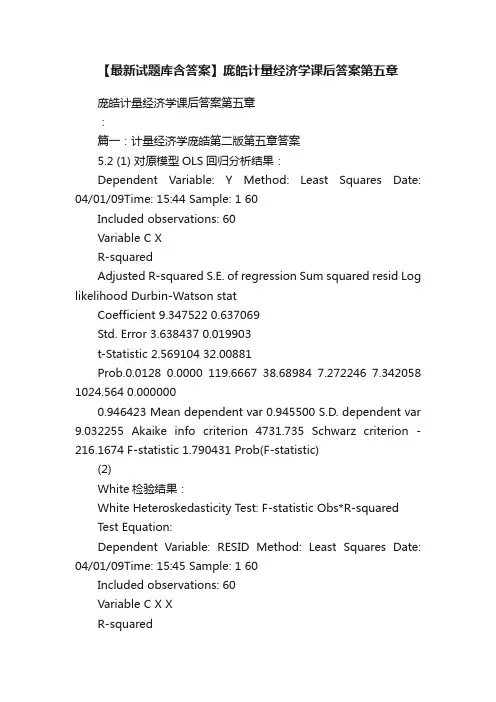
【最新试题库含答案】庞皓计量经济学课后答案第五章庞皓计量经济学课后答案第五章:篇一:计量经济学庞皓第二版第五章答案5.2 (1) 对原模型OLS回归分析结果:Dependent Variable: Y Method: Least Squares Date: 04/01/09Time: 15:44 Sample: 1 60Included observations: 60Variable C XR-squaredAdjusted R-squared S.E. of regression Sum squared resid Log likelihood Durbin-Watson statCoefficient 9.347522 0.637069Std. Error 3.638437 0.019903t-Statistic 2.569104 32.00881Prob.0.0128 0.0000 119.6667 38.68984 7.272246 7.342058 1024.564 0.0000000.946423 Mean dependent var 0.945500 S.D. dependent var 9.032255 Akaike info criterion 4731.735 Schwarz criterion -216.1674 F-statistic 1.790431 Prob(F-statistic)(2)White检验结果:White Heteroskedasticity Test: F-statistic Obs*R-squaredTest Equation:Dependent Variable: RESID Method: Least Squares Date: 04/01/09Time: 15:45 Sample: 1 60Included observations: 60Variable C X XR-squaredAdjusted R-squared S.E. of regressionCoefficient -10.03614 0.165977 0.001800Std. Error 131.1424 1.619856 0.004587t-Statistic -0.076529 0.102464 0.392469Prob.0.9393 0.9187 0.6962 78.86225 111.1375 12.142856.301373 Probability 10.86401 Probability0.003370 0.0043740.181067 Mean dependent var 0.152332 S.D. dependent var 102.3231 Akaike info criterionSum squared resid Log likelihood Durbin-Watson stat596790.5 Schwarz criterion -361.2856 F-statistic 1.442328 Prob(F-statistic)12.24757 6.301373 0.003370nR2=10.86401, 查表得?20.05(2)=5.99147,nR2 5.99147,所以拒绝原假设,表明模型中随机误差项存在异方差。
计量经济学课后答案第五章 异方差性汇总
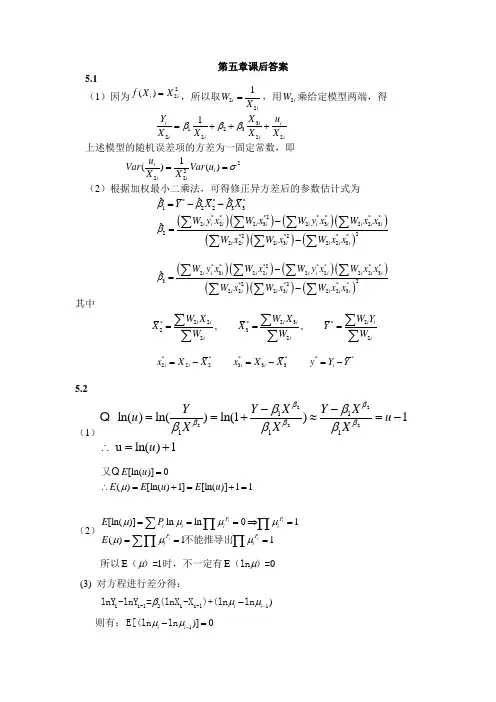
第五章课后答案5.1(1)因为22()i i f X X =,所以取221iiW X =,用2i W 乘给定模型两端,得 312322221i i ii i i i Y X u X X X X βββ=+++ 上述模型的随机误差项的方差为一固定常数,即22221()()i i i iu Var Var u X X σ==(2)根据加权最小二乘法,可得修正异方差后的参数估计式为***12233ˆˆˆY X X βββ=-- ()()()()()()()***2****22232322322*2*2**2223223ˆi i i i i i i i i i i i i i i i i iW y x W x W y x W x x W x W x W x x β-=-∑∑∑∑∑∑∑()()()()()()()***2****23222222332*2*2**2223223ˆii ii i i iii i i ii i i i i iW y x W x W y x W x x Wx W x W x x β-=-∑∑∑∑∑∑∑其中22232***23222,,iii i i i iiiW XW X W Y X X Y WWW ===∑∑∑∑∑∑******222333i i i i i x X X x X X y Y Y=-=-=- 5.2(1)2222211111 ln()ln()ln(1)1 u ln()1Y X Y X Yu u X X X u ββββββββββ--==+≈=-∴=+[ln()]0()[ln()1][ln()]11E u E E u E u μ=∴=+=+=又(2)[ln()]ln ln 0 1 ()11i i iiP P i i i i P P i i E P E μμμμμμμ===⇒====∑∏∏∑∏∏不能推导出所以E 1μ()=时,不一定有E 0μ(ln )= (3) 对方程进行差分得:1)i i βμμ--i i-12i i-1lnY -lnY =(lnX -X )+(ln ln 则有:1)]0i i μμ--=E[(ln ln5.3(1)该模型样本回归估计式的书写形式为:Y = 11.44213599 + 0.6267829962*X (3.629253) (0.019872)t= 3.152752 31.5409720.944911R =20.943961R = S.E.=9.158900 DW=1.597946 F=994.8326(2)首先,用Goldfeld-Quandt 法进行检验。
《计量经济学》第五章习题及参考答案.doc

第五章经典单方程计量经济学模型:专门问题一、内容提要本章主要讨论了经典单方程回归模型的几个专门题。
第一个专题是虚拟解释变量问题。
虚拟变量将经济现象中的一些定性因素引入到可以进行定量分析的回归模型,拓展了回归模型的功能。
本专题的重点是如何引入不同类型的虚拟变量来解决相关的定性因素影响的分析问题,主要介绍了引入虚拟变量的加法方式、乘法方式以及二者的组合方式。
在引入虚拟变量时有两点需要注意,一是明确虚拟变量的对比基准,二是避免出现“虚拟变量陷阱”。
第二个专题是滞后变量问题。
滞后变量包括滞后解释变量与滞后被解释变量,根据模型中所包含滞后变量的类别又可将模型划分为自回归分布滞后模型与分布滞后模型、自回归模型等三类。
本专题重点阐述了产生滞后效应的原因、分布滞后模型估计时遇到的主要困难、分布滞后模型的修正估计方法以及自回归模型的估计方法。
如对分布滞后模型可采用经验加权法、Almon多项式法、Koyck方法来减少滞项的数目以使估计变得更为可行。
而对自回归模型,则根据作为解释变量的滞后被解释变量与模型随机扰动项的相关性的不同,采用工具变量法或OLS 法进行估计。
由于滞后变量的引入,回归模型可将静态分析动态化,因此,可通过模型参数来分析解释变量对被解释变量影响的短期乘数和长期乘数。
第三个专题是模型设定偏误问题。
主要讨论当放宽“模型的设定是正确的”这一基本假定后所产生的问题及如何解决这些问题。
模型设定偏误的类型包括解释变量选取偏误与模型函数形式选取取偏误两种类型,前者又可分为漏选相关变量与多选无关变量两种情况。
在漏选相关变量的情况下,OLS估计量在小样本下有偏,在大样本下非一致;当多选了无关变量时,OLS估计量是无偏且一致的,但却是无效的;而当函数形式选取有问题时,OLS估计量的偏误是全方位的,不仅有偏、非一致、无效率,而且参数的经济含义也发生了改变。
在模型设定的检验方面,检验是否含有无关变量,可用传统的t检验与F检验进行;检验是否遗漏了相关变量或函数模型选取有错误,则通常用一般性设定偏误检验(RESET检验)进行。
计量经济学(庞浩)第五章练习题参考解答说课讲解

第五章练习题参考解答练习题5.1 设消费函数为i i i i u X X Y +++=33221βββ式中,i Y 为消费支出;i X 2为个人可支配收入;i X 3为个人的流动资产;i u 为随机误差项,并且222)(,0)(i i i X u Var u E σ==(其中2σ为常数)。
试回答以下问题:(1)选用适当的变换修正异方差,要求写出变换过程;(2)写出修正异方差后的参数估计量的表达式。
5.2 根据本章第四节的对数变换,我们知道对变量取对数通常能降低异方差性,但须对这种模型的随机误差项的性质给予足够的关注。
例如,设模型为u X Y 21ββ=,对该模型中的变量取对数后得如下形式u X Y ln ln ln ln 21++=ββ(1)如果u ln 要有零期望值,u 的分布应该是什么? (2)如果1)(=u E ,会不会0)(ln =u E ?为什么? (3)如果)(ln u E 不为零,怎样才能使它等于零?5.3 由表中给出消费Y 与收入X 的数据,试根据所给数据资料完成以下问题: (1)估计回归模型u X Y ++=21ββ中的未知参数1β和2β,并写出样本回归模型的书写格式;(2)试用Goldfeld-Quandt 法和White 法检验模型的异方差性; (3)选用合适的方法修正异方差。
Y X Y X Y X 55 80 152 220 95 140 65 100 144 210 108 145 70 85 175 245 113 150 801101802601101607912013519012516584115140205115180981301782651301859514019127013519090125137230120200759018925014020574105558014021011016070851522201131507590140225125165651001372301081457410514524011518080110175245140225841151892501202007912018026014524090125178265130185981301912705.4由表中给出1985年我国北方几个省市农业总产值,农用化肥量、农用水利、农业劳动力、每日生产性固定生产原值以及农机动力数据,要求:(1)试建立我国北方地区农业产出线性模型;(2)选用适当的方法检验模型中是否存在异方差;(3)如果存在异方差,采用适当的方法加以修正。
计量经济学课后答案第四、五章(内容参考)
计量经济学课后答案第四、五章(内容参考)第四章随机解释变量问题1. 随机解释变量的来源有哪些?答:随机解释变量的来源有:经济变量的不可控,使得解释变量观测值具有随机性;由于随机干扰项中包括了模型略去的解释变量,而略去的解释变量与模型中的解释变量往往是相关的;模型中含有被解释变量的滞后项,而被解释变量本身就是随机的。
2.随机解释变量有几种情形? 分情形说明随机解释变量对最小二乘估计的影响与后果?答:随机解释变量有三种情形,不同情形下最小二乘估计的影响和后果也不同。
(1)解释变量是随机的,但与随机干扰项不相关;这时采用OLS估计得到的参数估计量仍为无偏估计量;(2)解释变量与随机干扰项同期无关、不同期相关;这时OLS估计得到的参数估计量是有偏但一致的估计量;(3)解释变量与随机干扰项同期相关;这时OLS估计得到的参数估计量是有偏且非一致的估计量。
3. 选择作为工具变量的变量必须满足那些条件?答:选择作为工具变量的变量需满足以下三个条件:(1)与所替代的随机解释变量高度相关;(2)与随机干扰项不相关;(3)与模型中其他解释变量不相关,以避免出现多重共线性。
4.对模型Y t =β+β1X1t+β2X2t+β3Yt-1+μt假设Yt-1与μt相关。
为了消除该相关性,采用工具变量法:先求Y t关于X1t与 X2t回归,得到Yt,再做如下回归:Y t =β+β1X1t+β2X2t+β3Y t?1-+μt试问:这一方法能否消除原模型中Yt的相关性? 为什么?解答:能消除。
在基本假设下,X1t,X2t与μt应是不相关的,由此知,由X1t 与X2t估计出的Yt应与μt不相关。
5.对于一元回归模型Y t =β+β1Xt*+μt假设解释变量Xt *的实测值Xt与之有偏误:Xt= Xt*+et,其中et是具有零均值、无序列相关,且与Xt不相关的随机变量。
试问:(1) 能否将X t= X t*+e t代入原模型,使之变换成Y t=β0+β1X t+νt后进行估计? 其中,νt为变换后模型的随机干扰项。
中级计量课后习题参考答案(第五章)
第五章非线性回归模型1.如何选择迭代初值?如果目标函数为凸函数,则至多有一个极小点,且局部极小即是整体最小,迭代会收敛到最小值,但初始的选择对迭代速度的影响相当大。
如果目标函数不是凸函数但有唯一极小点,迭代也会有不错的效果。
但如果目标函数有多于一个的极小点,迭代可能收敛到局部极小点,不能保证是整体最小点,则迭代初值的选择就更加重要。
2.如何判断迭代是否收敛?停止规则(1)目标函数的改进小于给定的正数,即(2)参数值的变化小于给定的正数(3)梯度向量与零的距离小于给定的正数(4)上述三个收敛原则不能完全令人满意,一个原因是它们都与参数的量级有关。
一个与量级无关的停止规则是’上式的优点在于给梯度分量以不同的权重,权重的大小与对应参数估计的精度成反比。
收敛标准中是一个很小的正数,由使用者选择。
一般的值通常在到之间。
如果选择不当,则任何停止规则都不会得到好的结果。
如果过大,则迭代很快结束,而离相去甚远;如果过小,则当离很近时,迭代仍继续,而与的差别实际上可能仅仅是由于舍入误差引起的。
可以对取不同的值来检验结果的敏感性,从而确定较为理想的值。
3.有哪些迭代方法可以用于非线性模型的估计?(1)迭代算法迭代算法由一系列迭代步骤构成,每次迭代从的一个特定值开始,尝试找到更优的值。
迭代算法首先确定一个搜索方向,然后确定在该方向上移动步长。
完成一次移动后,检验当前值是否充分接近的极小点。
若是,则计算终止,否则继续搜索,如此下去,直至按终止规则停止。
迭代算法的基本公式是:其中,为方向向量,为步长。
(2)梯度法迭代算法常采用梯度法。
设为的梯度行向量,为海赛矩阵,即:如果不是极小值,则可由在附近的一阶近似来改进。
(3)牛顿-拉弗森法最基本的迭代算法是牛顿-拉弗森法。
牛顿-拉弗森法的基本思想是利用泰勒级数展开近似,通过迭代算法寻找NLS估计的数值解法。
具体算法是:1.给定参数初值2.将残差平方和函数在附近展开成二阶泰勒级数3.迭代公式若第j次迭代参数的估计是,则第j+1次迭代参数的估计值是在牛顿-拉弗森法中,W=,,λ=1。
【最新试题库含答案】庞皓计量经济学课后答案第五章_0
庞皓计量经济学课后答案第五章:篇一:庞皓计量经济学课后答案第五章统计学2班第四次作业1、Yi??1??2X2i??3X3i??i2⑴?Var(?i)??2X2i 用1乘以式子的两边得: X2i?Yi?X?X???1?22i?33i?i 令?i?i,此时Var(?i)为同方差:X2iX2iX2iX2iX2iX2iVar(?i)?Var(⑵根据最小二乘原理,使得加权的残差平方和最小,使得w2i? ?iX2i)?11222Var(?)??X??i2i22X2iX2i1即: X2i????X???X) min?w2iei2?min?w2i(Yi??122i33i??*???*???*?12233??2W???2i**2****yi*x2i???W2ix3i????W2iyix3i???W2ix2ix3i? ??W2i*22i2ix???W*22i3ix????W**22i2i3ixx???3W???**2****yi*x3i???W2ix2i????W2iyix2i???W2ix2ix3i? ??W2i*22i2ix???W*22i3ix????W,**22i2i3ixx?其中:*2?WXW2i2i,*3?WXW2i2i3i*?WYW2i2ii**x2i?X2i?2** x3i?X3i?3y*?Yi?*2、⑴模型:Y??1??2X??估计如下:?1?9.347522,?2?0.637069Y?9.347522?0.637069X(3.638437)(0.019903)t(2.569104)(32.00881)R2?0.946423 F=1024.564⑵①Goldfeld-Quandt法:首先对数据根据X做递增排序处理。
本题中,样本容量n=60.删除其中10个观测值。
剩余部分平分成两个样本区间:1-25,36-60,他们的样本个数为25,即n1?n2?25。
样本区间为1-25的回归估计结果样本区间为36-60的回归估计结果从上面两表中可以得到残差平方和22,e?724.4861e?1i?2i?2863.140,F统计量为:?eF?e22i21i?2863.140?3.952724.4861两个残差平方和的自由度均为25,在给定的显著水平α=0.05下,F0.05(25,25)=1.955. 因为F=3.952 F0.05(25,25)=1.955,所以拒绝原假设,表明模型确实存在异方差。
计量经济学作业第5章(含答案)
计量经济学作业第5章(含答案)第5章习题一、单项选择题1.对于一个含有截距项的计量经济模型,若某定性因素有m个互斥的类型,为将其引入模型中,则需要引入虚拟变量个数为()A. mB. m-1C. m+1D. m-k2.在经济发展发生转折时期,可以通过引入虚拟变量方法来表示这种变化。
例如,研究中国城镇居民消费函数时。
1991年前后,城镇居民商品性实际支出Y 对实际可支配收入X的回归关系明显不同。
现以1991年为转折时期,设虚拟变量,数据散点图显示消费函数发生了结构性变化:基本消费部分下降了,边际消费倾向变大了。
则城镇居民线性消费函数的理论方程可以写作()A. B.C. D.3.对于有限分布滞后模型在一定条件下,参数可近似用一个关于的阿尔蒙多项式表示(),其中多项式的阶数m必须满足()A. B. C.D.4.对于有限分布滞后模型,解释变量的滞后长度每增加一期,可利用的样本数据就会( )A. 增加1个B. 减少1个C. 增加2个D. 减少2个5.经济变量的时间序列数据大多存在序列相关性,在分布滞后模型中,这种序列相关性就转化为()A.异方差问题 B. 多重共线性问题C.序列相关性问题 D. 设定误差问题6.将一年四个季度对因变量的影响引入到模型中(含截距项),则需要引入虚拟变量的个数为()A. 4B. 3C.2 D. 17.若想考察某两个地区的平均消费水平是否存在显著差异,则下列那个模型比较适合(Y代表消费支出;X代表可支配收入;D2、D3表示虚拟变量)()A. B.C. D.二、多项选择题1.以下变量中可以作为解释变量的有()A. 外生变量B. 滞后内生变量C. 虚拟变量D. 先决变量E. 内生变量2.关于衣着消费支出模型为:,其中Y i 为衣着方面的年度支出;Xi为收入,⎩⎨⎧=女性男性12iD;⎩⎨⎧=大学毕业及以上其他13iD则关于模型中的参数下列说法正确的是()A.表示在保持其他条件不变时,女性比男性在衣着消费支出方面多支出(或少支出)差额B.表示在保持其他条件不变时,大学毕业及以上比其他学历者在衣着消费支出方面多支出(或少支出)差额C.表示在保持其他条件不变时,女性大学及以上文凭者比男性和大学以下文凭者在衣着消费支出方面多支出(或少支出)差额D. 表示在保持其他条件不变时,女性比男性大学以下文凭者在衣着消费支出方面多支出(或少支出)差额E. 表示性别和学历两种属性变量对衣着消费支出的交互影响三、判断题1.通过虚拟变量将属性因素引入计量经济模型,引入虚拟变量的个数与样本容量大小有关。