
实存帐存对比表.docx
财产清查的内容和方法

财产清查的内容和方法一、货币资金的清查(一)现金的清查现金的清查,是通过实地盘点的方法,确定库存现金的实存数,再与现金日记账的账面余额进行核对,以查明账实是否一致。
在盘点时,出纳人员必须在场,如发现账实不符,必须当场核实盘盈盘亏数额,同时还要注意超过规定库存现金限额、白条抵库等现象。
盘点结束后,应根据盘点结果,现场编制“现金盘点报告表”。
若账实不符,要由出纳员说明原因,记入盘点表内,并由清查人员和出纳员共同签章。
“现金盘点报告表”是重要的原始凭证,其一般格式如表7.1所示。
表7.1现金盘点报告表盘点人签章:出纳员签章:(二)有价证券的清查各种有价证券和库存现金一样,应在财产清查时进行实地盘点,由财产清查人员会同出纳人员共同负责。
除了要与账面核对,查明有无盘盈盘亏外,还要查明有价证券是否有违反财经法规和非法买卖等情况。
清查结束后,也应在现场填制相应原始凭证,据以入账。
(三)银行存款的清查银行存款的清查与实物、现金的清查方法不同,它是采用与银行核对账目的方法来进行的。
在与银行核对账目之前,应先详细检查本单位银行存款日记账的正确性和完整性,然后根据从银行取得的对账单(即银行记账时复写的账页)逐笔核对以检查银行存款的账实是否相符。
应当注意,在双方记账均无错误的情况下,也可能会出现银行对账单上的存款余额与本单位银行存款日记账上的存款余额不一致的情况,这是因为双方之间往往会发生未达账项。
所谓未达账项,是指由于双方记账时间不一致而发生的一方已入账,而另一方尚未入账的事项。
企业与银行之间的未达账项,大致有以下四种情况:一是企业送存银行的款项,企业已记账,作为银行存款的增加,但银行尚未入账;二是企业开出支票等从银行存款付出款项,企业已记账,作为银行存款的减少,但银行尚未付款入账;三是银行代企业收进的款项,银行已记账,作为企业存款的增加,但企业尚未收到有关凭证,而尚未登记银行存款日记账;四是银行代企业支付的款项,银行已记账,作为企业存款的减少,但企业尚未收到凭证,而尚未登记银行存款日记账。
最新xx公司财务表格-实存帐存对比表
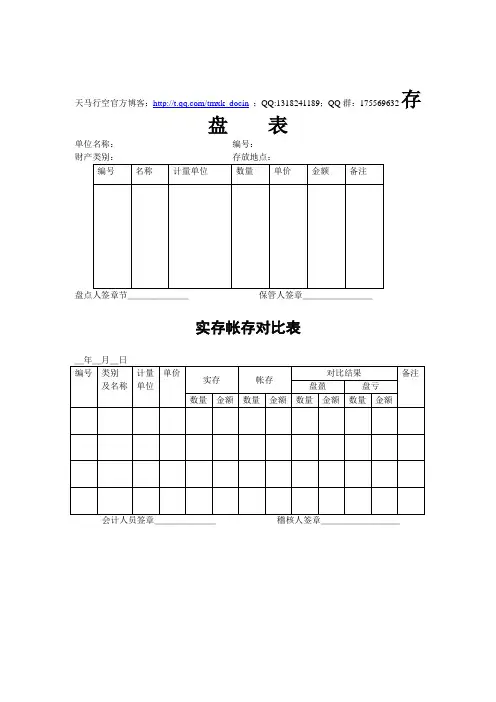
天马行空官方博客:/tmxk_docin;QQ:1318241189;QQ群:175569632存盘表单位名称:编号:盘点人签章节_______保管人签章________实存帐存对比表_年_月_日会计人员签章_______稽核人签章_________出纳日报表年月日现金盘点报告表单位:年月日年月日年月日总经理 ;审核填表零用金记帐表月份保证背书及票据登记表付款登记表零用金报销清单科目:月日至年月日填表日期主管;填表:应收帐款票据分户明细卡编号:帐号:负责人:信用限额:指定:客户:地址:电话:NO:支票票期统计表部门别盈亏管理计划表注:1.达成率=实绩/计划*1002.变动费用是变动制造成本.运费及燃料车辆费等的合计。
3.边际利益=1.销售总额-2.变动费用。
4.销售固定费用是工资.销管固定费用及利息费用等的合计。
年.月份应收帐款明细表主管会计制表销货缴款单出口日期厂商年月日年月日工缴汇总比较表基准单位成本分摊计算表批准:复核:制表:标准成本资料卡产品名称:直接人工与生产费用月报表研究费管理报告表各项会议费用调查报告表经销店促销活动计划书经销店名:申请日期:年月日广告预算表同业产品市场价格调查表成本估价卡审核:制卡:成本估价单经理:厂长填表市场调查计划表产品价格分析表外销价内销价产品生产完工报告单1.品名_____2.生产数量_____3.生产日期____至______4.原料耗用记录____________领退料单号码__________厂长科长制表成品汇总表新商品销路调查判定表注:1.本表用于销售新产品时,对其销路状况的判定而设计的。
2.本表由促销策划室或商品开发室填制,原始资产由促销人员负责收集。
现金、存货、固定资产盘点表

项目 行次 上一日帐面库存余额 盘点日未记帐传票收 入金额 盘点日未记帐传票付 出金额 盘点日帐面应有余额 盘点日实有现金数额 盘点日应有金额与实 际金额差异 差异 原因 分析 报表日至查账日现金付出 总额(+) 追溯 报表日至查账日现金收入 至报 总额(-) 表帐 面结 报表日库存现金应有余额 存额 报表日帐面汇率 报表日余额折合本位币金 额 本位币合计 调整 (1) (2) 审定数 1 2 3 4=1+2-3 5 6=4-5
美元
元
合计
审计结论:
调整 分录
会计主管:
出纳:
监盘人员:
复核人员:
山东顺骋集团总公司财务部税审组工作底稿
原材料盘存与账存对比表

2.534 1709.4002
-1.75 1923.0743
-0.88 2094.0227
盘存对比表 -3195.54 100克国产双铜 787×1092
-9453.86 -75072.89 157克金东双铜 787×1092
10156.57 157克金东双铜 889×1194
-859.62
-2838.96
11709.41
30克打字纸787
-59.6421 98.678283
-5885.38
0
0 -59.6421
-5885.38
55克书写卷筒纸787 16682.6509 117.82707 1965667.79
0
0 16682.65 1965667.79
70克双胶787
15.848 154.07181
00
0.002
0
00
25.502
14429.33
令 50.454 27071.94595
3.768 2021.784048
0
3.408
10938.21
令 111.962 61108.08258 9.9342 5422.017417
令 125.426 77982.85042 -36.1858 -22498.30042
300克白底白787 80克双胶850
5.144 728.45062 1253 213.77777
3747.15 267863.55 80克国产双胶 850×1168
120克特种纸
-2.584 2129.7678
-5503.32
灰板纸 90克双铜787
6000 0.25641 -102.51364 600.41044
《基础会计》-财产清查章节-习题及答案
四、单项选择题1.现金清查的方法是( ).A.技术测算法B.实地盘点法C。
外调核对法 D。
与银行对账单相核对2.实地盘存制与永续盘存制的主要区别是().A.盘点的方法不同 B。
盘点的目标不同C.盘点的工具不同 D。
盘亏结果处理不同3.一般而言,单位撤销、合并时,要进行( )。
A。
定期清查 B.全面清查C。
局部清查 D.实地清查4.对于现金的清查,应将其结果及时填列( )。
A。
盘存单 B。
实存账存对比表C。
现金盘点报告表 D。
对账单5.银行存款清查的方法是( )。
A.日记账与总分类账核对 B。
日记账与收付款凭证核对C.日记账和对账单核对D.总分类账和收付款凭证核对6.对于大量成堆难于清点的财产物资,应采用的清查方法是( )。
A.实地盘点法 B。
抽样盘点法C.查询核对法 D。
技术推算盘点法7.在记账无误的情况下,造成银行对账单和银行存款日记账不一致的原因是()。
A。
应付账款 B.应收账款C.未达账项D.外埠存款8.实存账存对比表是调整账面记录的()。
A。
记账凭证 B。
转账凭证C。
原始凭证 D.累计凭证9.下列项目的清查应采用询证核对法的是( )。
A.原材料 B。
应付账款C.实收资本 D。
短期投资10.“待处理财产损溢”账户未转销的借方余额表示()。
A.尚待处理的盘盈数B.尚待处理的盘亏和毁损数C。
已处理的盘盈数 D.已处理的盘亏和毁损数11.对财产物资的收发都有严密的手续,且在账簿中有连续的记载便于确定结存灵敏度的制度是( )。
A.实地盘存制B.权责发生制C.永续盘存制D.收付实现制12.对于盘盈的固定资产的净值经批准后应贷记的会计科目是( ).A.营业外收入 B。
营业外支出C。
管理费用 D。
待处理财产损溢13.企业对于无法收回的应收账款应借记的会计科目是( ).A.财务费用 B。
营业外支出C.待处理财产损益D.管理费用14.“待处理财产损溢”账户未转销的贷方余额表示( )。
A。
已处理的财产盘盈 B.结转已批准处理的财产盘盈C.转销已批准处理财产盘亏和毁损D。
实存账存对比表等
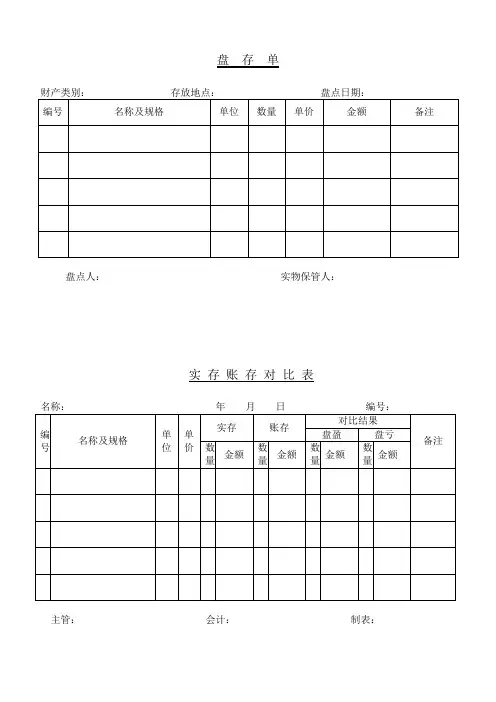
盘存单财产类别:存放地点:盘点日期:编号名称及规格单位数量单价金额备注盘点人:实物保管人:实存账存对比表名称:年月日编号:编号名称及规格单位单价实存账存对比结果备注盘盈盘亏数量金额数量金额数量金额数量金额主管:会计:制表:现金盘点报告单单位名称:年月日账存金额实存金额对比结果备注盘盈盘亏盘点人:出纳:收料单供货单位:收料仓库:发票号码:年月日材料名称规格单位数量价格购入实收单价金额运杂费合计总计金额仓库负责人:保管员:交料人:复核:固定资产清查报告单单位名称:年月日编号名称盘盈盘亏原因数量重置价值估提折旧数量原始价值已提折旧合计处理意见使用部门清查小组审批部门负责人:会计:制表:流动资产清查报告单单位名称:年月日类别名称单位单价账面数量实物数量盘盈盘亏原因数量金额数量金额合计负责人:会计:制表:固定资产清理结转表单位名称:年月日名称使用单位原始价值累计折旧账面净值清理费用变价收入减值准备处理利得处置损失其他制表:固定资产清理报废单单位名称:年月日名称单位数量原始价值已提折旧净值预计使用年限实际使用年限清理费用变价收入建造单位建造年份出厂号申请报废原因:借款应付利息计算表单位名称:年月日起讫日期借款种类借款本金年利率日利率应付利息累计数合计制表:领料单领料部门:年月日材料名称规格地点单位请领数量实发数量单价金额用途领料部门发料部门负责人领料人核准人发料人。
资金收支实际与预算比较表word模板
资金收支实际与预算比较表word模板在企业或组织的运营中,资金收支是非常重要的一部分,它直接关系到企业或组织的财务状况和经营效益。
为了更好地掌握资金的流动情况,预算与实际的比较是必不可少的。
本文将介绍资金收支实际与预算比较表的Word模板,并通过详细的步骤说明如何使用该模板。
首先,我们需要找到适合的资金收支实际与预算比较表Word模板。
可以在各种网上办公软件或模板网站上搜索“资金收支实际与预算比较表Word模板”,在结果中选择适合自己的模板进行下载。
下载完成后,我们打开该Word模板。
模板通常包含表格和一些格式设置,以便我们填写实际数据和预算数据,并进行比较。
在填写数据之前,我们需要先了解模板中的各个字段的含义。
通常,资金收支实际与预算比较表包括以下几个字段:1. 预算项目:这一列列出了我们需要预算的具体项目,如销售收入、采购成本、人力资源费用等。
2. 预算金额:这一列是我们对每个项目进行预估的金额,一般是通过过去的经验和市场研究得出的。
3. 实际金额:这一列是我们在实际经营过程中所产生的费用或收入的具体金额。
4. 差异:这一列是实际金额与预算金额之间的差异,用以表示实际营运情况与预期相比的偏差。
在填写数据之前,我们可以对表格的格式进行必要的调整,例如调整字体、表格线条和行高等,以便更好地展示资金收支情况。
接下来,我们可以按照实际的资金收支情况,填写预算项目、预算金额和实际金额。
填写时可以按照项目的不同进行分类,也可以按照时间的顺序进行排列,以便更好地观察和比较数据。
在填写实际金额后,可以通过公式计算出差异的数值。
可以在差异一栏输入“= 实际金额 - 预算金额”,然后按下回车键,表格会自动计算出差异的数值。
填写完所有的数据后,我们可以对比实际金额与预算金额之间的差异,并分析其中的原因。
如果差异较大,我们可以考虑调整预算或经营策略,以便更好地管理资金流动和降低风险。
总结一下,资金收支实际与预算比较表是企业或组织掌握资金流动情况的重要工具,它可以帮助我们及时了解实际营运情况与预期的偏差,并采取相应的措施。
实账各类表格
借方 本年利润 贷方 33)400000 34)367102.5 35)8224.38 36)24673.12 合计40000 合计400000
借方 主营业务成本 贷方 34)294059.5 30)294059.5 合计 294059.5 合计 294059.5
借方 应交税费 贷方 期初 40051.4 2)21266 4)68000 8)40051.4 31)41662 18)2992 32)4791.13 19)2080 35)8224.38 31)41662 本期 108051.4 本期 122677.51 余额 54677.51
ห้องสมุดไป่ตู้
借方 应付职工薪酬 贷方 期初 120000 6)120000 21)120000 22)48960 本期 168960 本期 120000 余额 168960
借方 应付帐款 贷方 期初 295000 9)150000 本期 0 本期 150000 余额 145000 借方 销售费用 贷方 34)23460 7)20000 14)3460 合计 23460 合计 23460 借方 营业税金及附加 贷方 34)4791.13 32)4791.13 合计 4791.13 合计 4791.13 借方 所得税费用 贷方 35)8224.38 35)8224.38 合计 8224.38 合计 8224.38 借方 盈余公积 贷方 期初 257736 37)3700.97 本期 3700.97 余额 261436.97
贷方 应收票据 期初 100000 4)468000 本期 468000 余额 568000
贷方
本期 0
借方 应收帐款 贷方 10)234000 期初 234000 本期 234000 本期 0 余额 0