
房地产会计核算科目开发成本内容
房地产会计核算科目开发
成本内容
The Standardization Office was revised on the afternoon of December 13, 2020
开发成本
一、土地征用及拆迁补偿费
1、土地征用费土地出让金、土地转让费、土地效益金、土地开发费、契税、
耕地占用税、变更用途和超面积补交的地价、补偿合作方地价、合作项目建房转入分给合作方的房屋成本和相应税费等
2、拆迁补偿费拆迁补偿支出、安置及动迁支出、农作物补偿费、危房补偿费
等,折迁旧建筑物回收的残值应估价入账,分别冲减有关成本。
3、市政配套费向政府交纳的大市政配套费,征用生地向政府交纳的红线外道
路、水、电、气、热、通讯等的建造费、管线铺设费等。
二、前期工程费
1、行政事业性收费向政府交纳的报批费、如市政基础设施配套费、异地绿化
建设费、人防异地建设费、消防图纸审查费、地方教育费附加、白蚁防治费、建设工程社会保险费、新型墙体材料专项基金、工程质监费、防雷图纸及检测、施工图抗震设防技术审查费、工程招标代理费、图纸审查费、散装水泥费、环评报告编制费及招投标管理费等。
)
2、规划设计费方案设计、施工图设计、园林设计、自来水设计、电力设
计、人防设计、制图、晒图费、规划设计模型制作费、方案评审费、岩土设计费。
3、勘测丈量费水文、地质、文物、地基勘察费,沉降观测费,日照测试费、
拨地钉桩验线费、复线费、定线费、放线费、建筑面积丈量费。
4、三通一平费接通红外线施工用临时给排水(含地下排水管、沟开挖铺设费
用)、供电、道路(含按规定应交的占道费、道路挖掘费)等设施的设计、建造、装饰和进行场地平整发生的费用(包括开工前的垃圾清运费)等。
5、临时设施费临时办公室、临时场地占用费、临时借用空地租费、以及沿红
线周围设置的临时围墙、围栏等设施的设计、建造、装饰等费用。
6、预算编审费支付给社会中介服务机构受聘为项目编制或审查预算而发生的
费用。
三、建筑安装工程费
开发过程中发生的列入建筑安装工程施工图预算项目的各项费用,含设备费、出包工程向承包方支付的临时设施费和劳动保险费,有甲供材料的、设备的,还应包括相应的甲供材料、设备费。
1、土建工程费土石方、桩基、护壁(坡)工程费,基础处理费,桩基咨询
费,土建结构工程费(含地下室部分),甲供材料费。
2、安装工程费主体工程内的照明等电气设施安装费,主体工程内的通讯、保
安监视、有线电视系统等电讯设施安装费,主体工程内的上下水、热水等给排水设施安装费,主体工程内的电梯及其安装、调试费,主体工程内的换热站、冷冻站、风机盘管控制、楼宇自控系统等空调设施安装费、主体工程内的自动喷洒、消防栓和消防报警系统等消防设施装费,主体工程内的煤气管线等燃气设施安装费,主体工程内的水暖、汽暖等供热设施安装费,甲供材、设备。
3、装修工程费内外墙、地板(毯)、门窗、厨洁具、电梯间、天(顶)棚、
雨篷等的装修费,甲供材料费。
四、基础设施费
项目开发过程中发生的小区内、建筑安装工程施工图预算项目之外的道路、供电、供水、供气、供热、排污、排洪、通讯、照明和绿化等基础设施工程费用,红线外两米与大市政接口的费用,以及向水、电、气、热、通讯等大市政公司交纳的费用。
1、道路工程费
2、供电工程费变(配)电设备的购置费,设备安装及电缆铺设费,供
(配)电贴费,电源建设费,交纳的电增容费等。
3、给排水工程费自来水、雨(污)水排放、防洪等给排水设施的建造、管
线铺设费用、向自来水公司交纳的水增容费。
4、煤气工程费煤气管道的铺设费、增容费、集资费,煤气配套费,煤气发
展基金、煤气挂表费。
5、供暖工程费暖气管道的铺设费、集资费。
6、通讯工程费电话线路的铺设、电话配套费、电话电缆集资费、电放增容
费。
7、电视工程费小区内有线电视(闭路电视)的线路铺设和其他有关费用。
8、照明工程费小区内路灯照明设施支出。
9、景观绿化工程费小区内景观建设、人工草坪、栽花、种树等绿化支出。
10、环卫工程费小区内的环境卫生设施支出、如垃圾站(箱)、公厕等。
11、安防智能化工程费小区内安防、监控工程费
12、小区周围设置的永久性围墙、围栏支出、园区大门、自然下沉整改费
五、公共配套设施费
1、在开发小区内发生的不会产生经营收入的不可经营性公共配套设施支
出,如建造消防、水泵房、水塔、锅炉房(建筑成本)、变电所(建筑成本)、居委会、派出所、岗亭、儿童乐园和自行车棚等。
2、开发小区内发生的根据法规或经营惯例,其经营收入归于经营者或者
业委会的可经营性公共配套设施的支出,如建造幼托、邮局、图书馆、阅览室、健身房、游泳池和球场等。
3、开发小区内城市规划中规定的大配套设施项目不能有偿转让和取得经
营收益权时,发生的没有投资来源的费用。
4、对于产权、收入归属情况较为复杂的地下室、车位等施施,应根据当
地政府法规、开发商的销售承诺等具体情况确定是否摊入成本项目。
六、开发间接费用
管理人员工资、职工福利费、折旧费、修理费、办公费、水电费、劳动保护费、工程管理费、周转房摊销以及项目营销设施建造费。
房地产开发企业成本类会计科目设置及核算内容
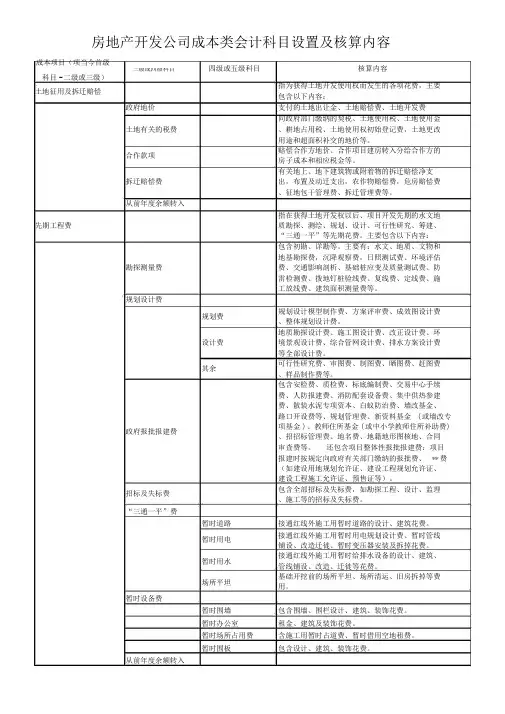
成本项目(项当今首级四级或五级科目核算内容三级或四级科目科目 - 二级或三级)土地征用及拆迁赔偿指为获得土地开发使用权而发生的各项花费,主要包含以下内容:政府地价支付的土地出让金、土地赔偿费、土地开发费向政府部门缴纳的契税、土地使用税、土地使用金土地有关的税费、耕地占用税、土地使用权初始登记费,土地更改用途和超面积补交的地价等。
合作款项赔偿合作方地价、合作项目建房转入分给合作方的房子成本和相应税金等。
有关地上、地下建筑物或附着物的拆迁赔偿净支拆迁赔偿费出,布置及动迁支出,农作物赔偿费,危房赔偿费、征地包干管理费、拆迁管理费等。
从前年度余额转入指在获得土地开发权以后、项目开发先期的水文地先期工程费质勘探、测绘、规划、设计、可行性研究、筹建、“三通一平”等先期花费。
主要包含以下内容:包含初勘、详勘等。
主要有:水文、地质、文物和地基勘探费,沉降观察费,日照测试费、环境评估勘探测量费费、交通影响剖析、基础桩应变及质量测试费、防雷检测费、拨地钉桩验线费、复线费、定线费、施工放线费、建筑面积测量费等。
规划设计费规划费规划设计模型制作费、方案评审费、成效图设计费、整体规划设计费。
地质勘探设计费、施工图设计费、改正设计费、环设计费境景观设计费、综合管网设计费、排水方案设计费等全部设计费。
其余可行性研究费、审图费、制图费、晒图费、赶图费、样品制作费等。
包含安检费、质检费、标底编制费、交易中心手续费、人防报建费、消防配套设备费、集中供热参建费、散装水泥专项资本、白蚁防治费、墙改基金、路口开设费等、规划管理费、新资料基金 ( 或墙改专政府报批报建费项基金 ) 、教师住所基金 ( 或中小学教师住所补助费) 、招招标管理费、地名费、地籍地形图核地、合同审查费等。
还包含项目整体性报批报建费:项目报建时按规定向政府有关部门缴纳的报批费、 ** 费(如建设用地规划允许证、建设工程规划允许证、建设工程施工允许证、预售证等)。
招标及失标费包含全部招标及失标费,如勘探工程、设计、监理、施工等的招标及失标费。
房地产企业开发成本明细科目

房地产企业“开发成本”明细科目一、土地征用及拆迁补偿费(指因房地产开发而征用土地所发生的各项费用,包括土地征用费、耕地占用税、契税、劳动力安置费及有关地上、地下附着物拆迁补偿的净支出、安置动迁用房支出、土地拍卖价款及佣金等。
) 1、政府地价及市政配套费支付的土地出让金、土地开发费,向政府部门交纳的大市政配套费、交纳的契税、土地使用费、耕地占用税,土地变更用途与超面积补交的地价。
2、合作款项补偿合作方地价、合作项目建房转入分给合作方的房屋成本与相应税金等。
3、红线外市政设施费红线外道路、水、电、气、通讯等建造费、管线铺设费、接口补偿费。
4、拆迁补偿费有关地上、地下建筑物或附着物的拆迁补偿净支出,安置及动迁支出,农作物补偿费,危房补偿费等。
5、其她如土地拍卖手续费、佣金等二、前期工程费(指在取得土地开发权之后、项目开发前期的水文地质勘察、测绘、规划、设计、可行性研究、筹建、“三通一平”等前期费用。
)1、勘察设计费(1)勘测丈量费包括初勘、详勘等。
主要有:水文、地质、文物与地基勘察费,沉降观测费,日照测试费、拨地钉桩验线费、复线费、定线费、放线费、建筑面积丈量费等。
(2)规划设计费:规划费方案招标费、规划设计模型制作费、方案评审费、效果图设计费、总体规划设计费。
设计费:施工图设计费、修改设计费等。
其她:可行性研究费、制图、晒图、赶图费等。
2、报建费(1)报批报建费包括安检费、质检费、标底编制费、交易中心手续费、人防报建费、消防配套设施费、散装水泥集资费、白蚁防治费、墙改基金、建筑面积丈量费、路口开设费等、规划管理费、新材料基金(或墙改专项基金)、教师住宅基金(或中小学教师住宅补贴费)、拆迁管理费、招投标管理费等。
项目整体性批报建费:项目报建时按规定向政府有关部门交纳的报批(2)增容费包括水、电、煤气增容费3、“三通一平”费:(1)临时道路接通红线外施工用临时道路的设计、建造费用(2)临时用电:接通红线外施工用临时用电规划设计费、临时管线铺设、改造、迁移、临时变压器安装及拆除费用。
房地产会计核算科目开发成本内容

开发成本一、土地征用及拆迁补偿费1、土地征用费土地出让金、土地转让费、土地效益金、土地开发费、契税、耕地占用税、变更用途和超面积补交的地价、补偿合作方地价、合作项目建房转入分给合作方的房屋成本和相应税费等2、拆迁补偿费拆迁补偿支出、安置及动迁支出、农作物补偿费、危房补偿费等,折迁旧建筑物回收的残值应估价入账,分别冲减有关成本.3、市政配套费向政府交纳的大市政配套费,征用生地向政府交纳的红线外道路、水、电、气、热、通讯等的建造费、管线铺设费等。
二、前期工程费1、行政事业性收费向政府交纳的报批费、如市政基础设施配套费、异地绿化建设费、人防异地建设费、消防图纸审查费、地方教育费附加、白蚁防治费、建设工程社会保险费、新型墙体材料专项基金、工程质监费、防雷图纸及检测、施工图抗震设防技术审查费、工程招标代理费、图纸审查费、散装水泥费、环评报告编制费及招投标管理费等.)2、规划设计费方案设计、施工图设计、园林设计、自来水设计、电力设计、人防设计、制图、晒图费、规划设计模型制作费、方案评审费、岩土设计费。
3、勘测丈量费水文、地质、文物、地基勘察费,沉降观测费,日照测试费、拨地钉桩验线费、复线费、定线费、放线费、建筑面积丈量费.4、三通一平费接通红外线施工用临时给排水(含地下排水管、沟开挖铺设费用)、供电、道路(含按规定应交的占道费、道路挖掘费)等设施的设计、建造、装饰和进行场地平整发生的费用(包括开工前的垃圾清运费)等.5、临时设施费临时办公室、临时场地占用费、临时借用空地租费、以及沿红线周围设置的临时围墙、围栏等设施的设计、建造、装饰等费用.6、预算编审费支付给社会中介服务机构受聘为项目编制或审查预算而发生的费用.三、建筑安装工程费开发过程中发生的列入建筑安装工程施工图预算项目的各项费用,含设备费、出包工程向承包方支付的临时设施费和劳动保险费,有甲供材料的、设备的,还应包括相应的甲供材料、设备费.1、土建工程费土石方、桩基、护壁(坡)工程费,基础处理费,桩基咨询费,土建结构工程费(含地下室部分),甲供材料费。
房地产开发企业开发成本会计科目如何设置一文搞懂
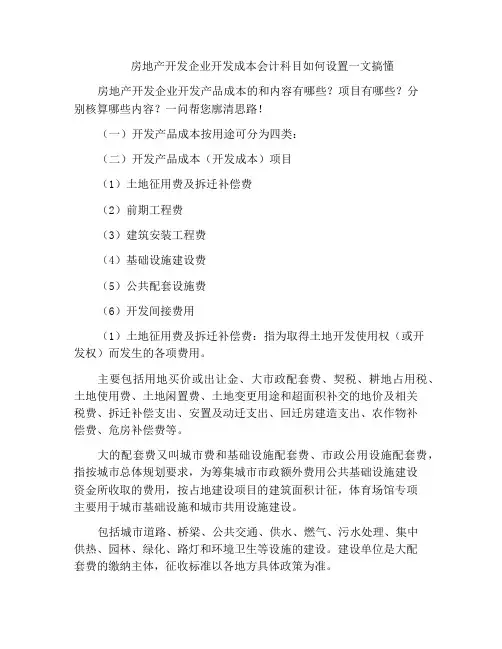
房地产开发企业开发成本会计科目如何设置一文搞懂房地产开发企业开发产品成本的和内容有哪些?项目有哪些?分别核算哪些内容?一问帮您廓清思路!(一)开发产品成本按用途可分为四类:(二)开发产品成本(开发成本)项目(1)土地征用费及拆迁补偿费(2)前期工程费(3)建筑安装工程费(4)基础设施建设费(5)公共配套设施费(6)开发间接费用(1)土地征用费及拆迁补偿费:指为取得土地开发使用权(或开发权)而发生的各项费用。
主要包括用地买价或出让金、大市政配套费、契税、耕地占用税、土地使用费、土地闲置费、土地变更用途和超面积补交的地价及相关税费、拆迁补偿支出、安置及动迁支出、回迁房建造支出、农作物补偿费、危房补偿费等。
大的配套费又叫城市费和基础设施配套费、市政公用设施配套费,指按城市总体规划要求,为筹集城市市政额外费用公共基础设施建设资金所收取的费用,按占地建设项目的建筑面积计征,体育场馆专项主要用于城市基础设施和城市共用设施建设。
包括城市道路、桥梁、公共交通、供水、燃气、污水处理、集中供热、园林、绿化、路灯和环境卫生等设施的建设。
建设单位是大配套费的缴纳主体,征收标准以各地方具体政策为准。
(2)前期工程费:指项目投资开发出现前期发生的水文地质勘察、测绘、规划、设计、可行性研究、筹建、场地通平等前期费用。
(3)建筑安装工程费:指开发项目开发过程中发生的各项建筑安装建筑安装费用。
主要开发项目建筑工程费和开发项目安装工程费等。
(4)基础设施建设费:开发项目在开发过程中所发生的各项基础设施支出,主要就包括开发项目内道路、供水、供电、供气、排污、排洪、通讯、照明等社区管网工程费和环境卫生、园林绿化等园林环境工程费。
(5)公共配套设施费:指开发项目内发生的、独立的、非营利性的,且产权属于全体业主的,或无偿赠与地方政府、政府公用事业单位的公益性配套设施支出。
(6)开发间接费用:指企业为直接组织和管理开发项目所发生的,且不能将其归属于特定成本对象的成本费用性支出。
房地产企业会计处理(成本、费用类会计科目核算)
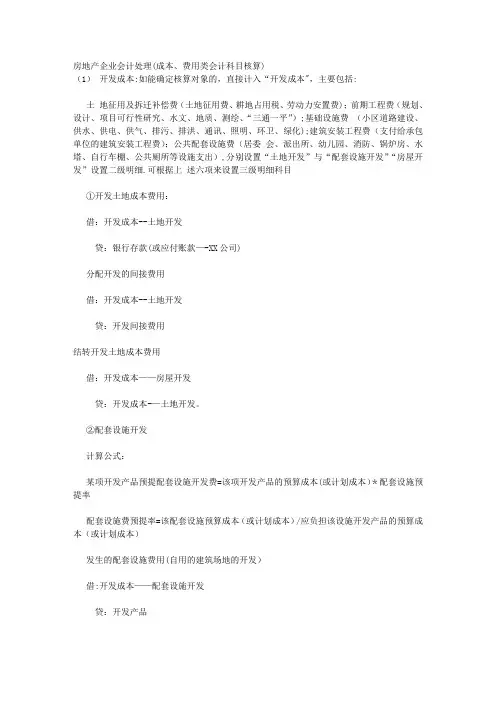
房地产企业会计处理(成本、费用类会计科目核算)(1)开发成本:如能确定核算对象的,直接计入“开发成本",主要包括:土地征用及拆迁补偿费(土地征用费、耕地占用税、劳动力安置费);前期工程费(规划、设计、项目可行性研究、水文、地质、测绘、“三通一平”);基础设施费(小区道路建设、供水、供电、供气、排污、排洪、通讯、照明、环卫、绿化);建筑安装工程费(支付给承包单位的建筑安装工程费);公共配套设施费(居委会、派出所、幼儿园、消防、锅炉房、水塔、自行车棚、公共厕所等设施支出),分别设置“土地开发”与“配套设施开发”“房屋开发”设置二级明细.可根据上述六项来设置三级明细科目①开发土地成本费用:借:开发成本--土地开发贷:银行存款(或应付账款—-XX公司)分配开发的间接费用借:开发成本--土地开发贷:开发间接费用结转开发土地成本费用借:开发成本——房屋开发贷:开发成本-—土地开发。
②配套设施开发计算公式:某项开发产品预提配套设施开发费=该项开发产品的预算成本(或计划成本)*配套设施预提率配套设施费预提率=该配套设施预算成本(或计划成本)/应负担该设施开发产品的预算成本(或计划成本)发生的配套设施费用(自用的建筑场地的开发)借:开发成本——配套设施开发贷:开发产品支付的配套设施开发费用借:开发成本——配套设施开发贷:银行存款同时领用库存设备或是材料开发借:开发成本——配套设施开发贷:库存设备或库存材料分配应负担的开发间接费用借:开发成本——配套设施开发贷:开发间接费用结转配套设施开发成本借:开发成本——房屋开发贷:开发成本——配套设施开发③房屋开发过程中发生的费用(能够分清对象的)借:开发成本-—房屋开发贷:银行存款④开发房屋建筑的施工方式主要有“出包"、“自营”两种出包给外单位进行施工建造(根据提出的已完工程月报或是价款结算单)借:开发成本——房屋开发贷:银行存款(或应付账款—-应付工程款)自已组织施工的借:开发成本——房屋开发贷:银行存款(或应付账款——应付工程款)应付工资库存材料或设备⑤代建工程开发成本:是指企业接受其他单位委托,代为开发建设的工程项目企业发生的各项代建工程费用支出借:开发成本——代建工程开发贷:银行存款(或库存材料;或现金)结转开发的间接费用借:开发成本—-代建工程开发贷:开发间接费用工程竣工后结转成本借:开发成本—-代建工程贷:开发成本——代建工程开发移交委托单位后,根据移交手续借:主营业务成本--代建工程结算成本贷:开发成本-—代建工程(2)开发间接费用:所属直接组织和管理开发发生的费用,包括:管理人员的工资、职工福利费用、折旧费用、修理费、办公费、水电费、劳动保护费、周转房摊销发生的间接费用时借:开发间接费用贷:银行存款(或应付账款;或应付工资)分配开发的间接费用借:开发成本——房屋开发贷:开发间接费用竣工房屋开发成本的结转借:开发产品—-房屋贷:开发成本-—房屋开发(3)管理费用:是指开发企业的行政管理疗门为管理和组织房地产开发经营活动而发生的各项费用(4)财务费用:包括开发经营期产的利息净支出、汇兑损益、调剂外汇手续用、金融机构手续费用(5)销售费用:为销售产品或提供劳务过程中所发生的各项费用。
房地产开发企业成本类会计科目设置及核算内容

三级或四级科目
四级或五级科目
核算内容 开发间接费用核算与项目开发直接相关、但不能明 确属于特定开发环节的成本费用性支出,以及项目 营销设施建造费。 支付给聘请的监理单位的费用,包括设计监理、工 程监理、造价监理、质量监理、安全监理等各种监 支付给造价咨询公司的预结算的编制、审核费用; 赶工奖、进度奖 建设主管部门的质监费; 建设主管部门的安监费; 门牌号费、印花税等其他费用。 包括直接用于项目开发所借入资金的利息支出、折 价或溢价摊销和辅助费用,以及因外币借款而发生 汇兑差额。因借款而发生的辅助费用包括手续费等
以前年度余额转入 公共配套设施费 不可经营性公共配 按配套设施项目 套设施 可经营性公共配套 按配套设施项目 设施 没有投资来源的费 用
经营性项目
游泳池
业主会所 幼儿园 学校 球场 车站
房地产开发企业成本类会计科目设置及核算内容
成本项目(项目下首 级科目-二级或三级) 开发间接费 工程管理费 监理费 预结算编审费 施工合同外奖金 工程质量监督费 安全监督费 工程保险费 其他 资本化借款费用 营销设施建造费 广告设施费 会所、推出销售楼盘(含示范单位)周围等销售区域 销售期间的现场设计、工程、装饰费;临时销售通 道的设计、工程、装饰等费用; 售楼处装修装饰费 设计、工程、装饰等; 包括样板间设计、装修、家具、饰品以及保洁、保 样板间 安、维修费。主体外搭设的样板间还包括建造费 其他 销售环境改造费 物业管理完善费 行政管理费 工资 职工福利费 职工社会保险 住房公积金及房贴 工会经费 职工教育经费 劳动保护费 办公费 业务招待费 差旅费 出国费用 租赁费 运输费 折旧费 修理费 低值易耗品摊销 无形资产摊销 咨询费 劳务费 手续费 其他
房地产企业开发成本 会计科目
房地产企业开发成本会计科目
房地产企业开发成本的会计科目主要涉及以下几类:
1. 土地开发成本:包括在开发土地(即建设场地)过程中所发生的各项直接费用和开发间接费用。
2. 房屋开发成本:包括开发各种房屋(包括商品房、周转房、出租房、代建房等)所发生的各项费用支出。
3. 配套设施开发成本:包括开发的、能有偿转让的大配套设施及不能有偿转让、不能直接计入开发产品成本的公共配套设施所发生的各项费用支出。
4. 代建工程成本:包括房地产开发企业接受委托单位的委托,代为开发的除土地、房屋以外的其他工程(如市政工程等)所发生的各项费用支出。
在核算开发成本时,房地产企业应设置明确的会计科目,并根据实际发生的费用进行归类和记录。
此外,房地产企业还需要考虑土地使用权出让金、土地征收及拆迁安置补偿费等成本因素,这些费用也可能需要单独核算。
总之,房地产企业开发成本的会计科目设置应该根据企业实际情况和业务需求进行合理分类和核算,以准确反映企业的开发成本和经营状况。
房地产企业开发成本核算的内容
第一节房地产企业开发成本一、房地产企业开发成本核算的内容房地产开发企业在开发经营过程中发生的各种耗费,包括物化劳动耗费和活劳动的耗费,统称为成本与费用。
其中开发成本是指开发现场发生的各项耗费,包括土地受让金、土地征用及拆迁补偿费、前期工程费、建筑安装工程费、基础设施建设费、公共配套设施费及为进行现场管理发生的各项开发间接费用。
在开发成本中,又可分为土地开发成本、房屋开发成本、配套设施开发成本、代建工程开发成本等。
开发成本的核算是房地产开发企业会计核算的中心环节。
开发成本与各项费用发生于企业开发经营过程的始终,它代表了企业整体的消耗水平,也反映了企业的经营管理水平,因此搞好企业的成本、费用核算,对于控制企业的各项费用支出,降低开发成本、提高经济效益,增强企业的市场竞争力,有着重要的意义。
二、开发成本核算的科目设置1.“开发成本”账户为了核算各项开发成本,房地产企业要设置“开发成本”总账科目。
该科目借方登记房地产开发过程中所发生的各项费用,贷方登记开发产品完工后结转到“开发产品”账户的开发产品的实际成本。
期末借方余额反映的是正在开发,尚未完工的各开发项目已发生的实际成本。
该账户应按开发产品的不同内容设置开发成本二级账,在二级账内,设置“土地开发”、“房屋开发”等二级账户进行分类核算。
如:开发成本一土地开发开发成本一房屋开发开发成本一配套设施开发开发成本一代建工程开发为了具体核算每一开发项目的成本,应在开发成本二级账下,分设“土地开发明细账”、“房屋开发明细账”等明细账(三级账),进行明细核算。
三级账内,应按每一开发项目分别设置三级账户。
如:开发成本一土地开发一A 土地一B 土地开发成本一房屋开发一A房屋一B房屋等开发成本一级账户和二级账户应采用三栏式账页,而三级账应采用借方多栏式账页,以分别记录和反映各不同的成本项目。
2.“开发间接费用”账户为了核算企业开发现场发生的各项间接费用,房地产开发企业应设置“开发间接费用” 总账账户。
房地产开发企业成本构成明细科目(大全)
房地产开发企业成本构成明细科目(大全)房地产开发企业成本构成明细科目(大全)《房地产开发企业成本构成明细科目》商品住宅销售价格由开发成本费用、期间费用、税金、依法应当缴纳的其他行政性事业性收费和利润构成。
(一)开发成本费用下列项目可列入住宅开发成本费用:1.土地使用权取得费土地使用权取得费,为开发经营者依法获得土地使用权时,所交付的土地使用权出让、转让税费、征地拆迁和安置补偿费用。
可列入土地使用权取得费的项目有:土地出让金,耕地占用税,耕地开垦费,地价评估费,土地补偿费,地上物补偿费,坟墓迁移费,房屋拆迁安置补偿费,劳动力安置补助费,征地超转人员生活补助费(统筹金),房屋拆迁管理费,房屋拆迁服务费,新菜地开发建设基金,农田水利设施补偿费,征地事务管理费,土地使用权注册登记发证费,防洪工程建设维护管理费,场地清理费。
2.前期工程费前期工程费,为规划、设计、项目可行性研究,水文地质勘察、测绘,环境评估,临时水、电、路、场地平整费等支出。
可列入前期工程费的项目有:建设项目前期工作咨询费,勘察费,设计费,招投标交易服务费,招投标代理服务费,钉桩放线费,环境评估费,临时水、电、路、场地平整费。
3.建筑、安装工程费建筑、安装工程费,为房屋主体部分的土建(含桩基)工程、水电安装工程、装修工程等建设发生的费用。
可列入建筑、安装工程费的项目有:建安工程费,建设工程许可证执照费,临时占路执照费,临时用地和临时建设工程费,建筑节能与发展新型墙体材料专项基金,工程建设监理费,建设工程质量监督费,施工噪声扰民费。
建设、安装工程费按照国家及各省市有关建设工程造价管理规定计算。
4.基础设施建设费基础设施建设费,为经规划部门批准建设的住宅小区用地规划红线以内的道路、供水、供电、供气、通讯、照明、园林、绿化、环卫、排污、排洪等工程发生的费用。
此项费用按照政府的城市规划定额指标,依据批准的详细规划和施工图预(决)算造价按住宅面积和营业性面积所占比例分摊计入。
房地产开发成本核算及科目设置
地产开发成本核算及科目设置1.目的:加强成本管理,规范集团房地产开发企业成本核算,正确计算开发产品成本,便于成本资料的比较和分析;2.范围:适用于集团内全资、控股及受托非控股经营的房地产开发企业;3.职责:总部财务管理部负责本规范的推行、解释、修改并检查执行情况;集团内各房地产开发企业负责严格按照国家以及集团成本管理的要求,正确组织成本核算工作,建立成本核算责任制,完善成本核算基础工作,改进成本核算办法,合理确定成本计算对象,正确归集和分配开发成本及费用,及时、准确、完整地提供成本核算资料,并及时发现成本管理中存在的问题,不断寻求降低成本的途径,同时对在本规范实施过程中发生的问题及时向总部财务管理部反馈;4. 方法和过程控制成本核算的基本程序成本核算的一般步骤依次如下:4.1.1 根据成本核算对象的确定原则和项目特点,确定成本核算对象;4.1.2 设置有关成本核算会计科目,核算和归集开发成本及费用;4.1.3 按受益原则和配比原则,确定应分摊成本费用在各成本核算对象之间的分配方法、标准;4.1.4 将归集的开发成本费用按确定的方法、标准在各成本核算对象之间进行分配;4.1.5 编制项目开发成本计算表,计算各成本核算对象的开发总成本;4.1.6 正确划分已完工和在建开发产品之间的开发成本,分别结转完工开发产品成本;4.1.7 正确划分可售面积、不可售面积由主管部门划分提供,根据有关规定分别计算可售面积、不可售面积应负担的成本,正确结转完工开发产品的销售成本;4.1.8 编制成本报表,根据成本核算和管理要求,总括反映各成本核算对象的成本情况;成本核算对象的确定4.2.1 成本核算对象的确定原则4.2.1.1 满足成本计算的需要;4.2.1.2 便于成本费用的归集;4.2.1.3 利于成本的及时结算;4.2.1.4 适应成本监控的要求;4.2.2 成本核算对象的确定方法各公司可根据成本核算对象的确定原则,并结合项目实际情况,确定具体成本核算对象;4.2.2.1 成片分期区开发的项目,可以以各期区为成本核算对象;4.2.2.2 同一项目有裙楼、公寓、写字楼等不同功能的,在按期区划分成本核算对象的基础上,还应按功能划分成本核算对象;4.2.2.3 同一小区、同一期有高层、多层、复式等不同结构的,还应按结构划分成本核算对象;4.2.2.4 根据核算和管理需要,对独立的设计概算或施工图预算的配套设施,不论其支出是否摊入房屋等开发产品成本,均应单独作为成本核算对象;对于只为一个房屋等开发项目服务的、应摊入房屋等开发项目成本且造价较低的配套设施,可以不单独作为成本核算对象,发生的开发费用直接计入房屋等开发项目的成本;成本费用项目及核算内容4.3.1 成本费用项目开发产品成本核算应视开发产品的具体情况,按制造成本法设置成本项目;成本项目一般包括下列八项:4.3.1.1 土地获得价款4.3.1.2 开发前期准备费4.3.1.3 主体建筑工程费4.3.1.4 主体安装工程费4.3.1.5 社区管网工程费4.3.1.6 园林环境工程费4.3.1.7 配套设施费4.3.1.8 开发间接费4.3.2 各成本项目的核算内容4.3.2.1 土地获得价款指为取得土地开发使用权而发生的各项费用,主要包括以下内容:A、政府地价及市政配套费:支付的土地出让金、土地开发费,向政府部门交纳的大市政配套费、交纳的契税、土地使用费、耕地占用税,土地变更用途和超面积补交的地价;B、合作款项:补偿合作方地价、合作项目建房转入分给合作方的房屋成本和相应税金等;C、红线外市政设施费:红线外道路、水、电、气、通讯等建造费、管线铺设费、接口补偿费;D、拆迁补偿费:有关地上、地下建筑物或附着物的拆迁补偿净支出,安置及动迁支出,农作物补偿费,危房补偿费等;指在取得土地开发权之后、项目开发前期的水文地质勘察、测绘、规划、设计、可行性研究、筹建、“三通一平”等前期费用;主要包括以下内容:A、勘察设计费1 勘测丈量费:包括初勘、详勘等;主要有:水文、地质、文物和地基勘察费,沉降观测费,日照测试费、拨地钉桩验线费、复线费、定线费、施工放线费、建筑面积丈量费等;2 规划设计费:规划费:方案招标费、规划设计模型制作费、方案评审费、效果图设计费、总体规划设计费;设计费:施工图设计费、修改设计费、环境景观设计费等;其他:可行性研究费、制图、晒图、赶图费、样品制作费等;3 建筑研究用房费:包括材料及施工费B、报批报建增容费1 报批报建费:包括安检费、质检费、标底编制费、交易中心手续费、人防报建费、消防配套设施费、散装水泥集资费、白蚁防治费、墙改基金、建筑面积丈量费、路口开设费等、规划管理费、新材料基金或墙改专项基金、教师住宅基金或中小学教师住宅补贴费、拆迁管理费、招投标管理费等;项目整体性报批报建费:项目报建时按规定向政府有关部门交纳的报批费;2 增容费:包括水、电、煤气增容费C、“三通一平”费:1 临时道路:接通红线外施工用临时道路的设计、建造费用;2 临时用电:接通红线外施工用临时用电规划设计费、临时管线铺设、改造、迁移、临时变压器安装及拆除费用;3 临时用水:接通红线外施工用临时给排水设施的设计、建造、管线铺设、改造、迁移等费用;4 场地平整:基础开挖前的场地平整、场地清运、旧房拆除等费用;D、临时设施费1 临时围墙:包括围墙、围栏设计、建造、装饰费用;2 临时办公室:租金、建造及装饰费用;3 临时场地占用费:含施工用临时占道费、临时借用空地租费;4 临时围板:包括设计、建造、装饰费用;指项目开发过程中发生的主体内列入土建预算内的各项费用;主要包括:A、基础造价:包括土石方、桩基、护壁坡工程费,基础处理费、桩基咨询及检测费、降水;B、结构及粗装修造价:主要包括砼框架含独立柱基和条基等浅基础、砌体、找平及抹灰、防水、垂直运输、脚手架、超高补贴、散水、沉降缝、伸缩缝、底层花园砌体高层建筑的裙楼有架空层,原则上架空层结构列入裙楼、有转换层结构并入塔楼;C、门窗工程:主要包括单元门、入户门、户内门、外墙门窗、防火门的费用;D、公共部位精装修费:主要包括大堂、电梯厅、楼梯间、屋面、外立面及雨蓬的精装修费用;E、户内精装修费:主要包括厨房、卫生间、厅房、阳台、露台的精装修费用;A、室内水暖气电管线设备费;1 室内给排水系统费自来水/排水/直饮水/热水;2 室内采暖系统费地板热/电热膜/分户燃气炉/管道系统/暖气片;3 室内燃气系统费;4 室内电气工程费:包括楼栋及单元配电箱、电表箱、户配电箱、管线敷设、灯具、开关插座、含弱电工程管盒预埋B、室内设备及其安装费1 通风空调系统费:包括空调设备及安装费用、空调管道、通风系统费用;2 电梯及其安装费;3 发电机及其安装费:包括发电机供货、安装、机房降噪费;4 消防系统费:包括水消防、电消防、气体灭火、防排烟工程费;5 人防设备及安装费:包括密闭门、气体过滤装置等;C、弱电系统费1 居家防盗系统费用:包括阳台及室内红外探测防盗、门磁、紧急按扭等;2 对讲系统费用:包括可视及非可视对讲系统费用;3 三表远传系统费用:包括水、电、气远程抄表系统费用;4 有线电视费用:包括有线电视、卫星电视主体内外布线及终端插座费用;5 电话系统费用:包括主体内外布线及终端插座费用;6 宽带网:包括主体内外布线及终端插座费用;A、室外给排水系统费1 室外给水系统费:主要包括小区内给水管道、检查井、水泵房设备、及外接的消火栓等费用;2 雨污水系统费用B、室外采暖系统费:主要包括管道系统、热交换站、锅炉房费用C、室外燃气系统费:主要包括管道系统、调压站D、室外电气及高低压设备费1 高低压配电设备及安装:包括红线到配电房的高压线、高压柜、变压器、低压柜及箱式变压设备费用;2 室外强电管道及电缆敷设:室外强电总平线路部分费用;3 室外弱电管道埋设:包括用于电视、电话、宽带网、智能化布线的管道预埋、检查井等费用E、室外智能化系统费1 停车管理系统费用:包括露天停车场管理系统、地下室或架空层停车场管理系统的费用;2 小区闭路监控系统费用:包括摄像头、显示屏及电气系统安装等费用;3 周界红外防越系统费用:红外对扫等;4 小区门禁系统费用;5 电子巡更系统费用;6 电子公告屏费用指项目所发生的园林环境造价,主要包括:A、绿化建设费:包括公共绿化、组团宅间绿化、一楼私家花园、小区周边绿化支出;B、建筑小品:雕塑、水景、环廊、假山等;C、道路、广场建造费:道路广场铺设、开设路口工程及补偿费等;D、围墙建造费:包括永久性围墙、围栏及大门;E、室外照明:室外照明电气工程,如路灯、草坪灯;F、室外背景音乐;G、室外零星设施:儿童游乐设施、各种指示牌、标识牌、示意图、垃圾桶、座椅、阳伞等;指房屋开发过程中,根据有关法规,产权及收益权不属于开发商,开发商不能有偿转让也不能转作自留固定资产的公共配套设施支出;主要包括以下几类:A、在开发小区内发生的不会产生经营收入的不可经营性公共配套设施支出,包括居委会、派出所、岗亭、儿童乐园、自行车棚等;B、在开发小区内发生的根据法规或经营惯例,其经营收入归于经营者或业委会的可经营性公共配套设施的支出,如建造幼托、邮局、图书馆、阅览室、健身房、游泳池、球场等设施的支出;C、开发小区内城市规划中规定的大配套设施项目不能有偿转让和取得经营收益权时,发生的没有投资来源的费用;D、对于产权、收入归属情况较为复杂的地下室、车位等设施,应根据当地政府法规、开发商的销售承诺等具体情况确定是否摊入本成本项目;如开发商通过补交地价或人防工程费等措施,得到政府部门认可,取得了该配套设施的产权,则应作为经营性项目独立核算;该成本项目下按各项配套设施设立明细科目进行核算,如:A、游泳池:土建、设备、设施;B、业主会所:设计、装修费、资产购置、单体会所结构;C、幼儿园:建造成本及配套资产购置;D、学校:建造成本及配套资产购置;E、球场;F、设备用房:配电房、水泵房土建及装修费;G、车站建造费:土建、设备、各项设施;开发间接费核算与项目开发直接相关、但不能明确属于特定开发环节的成本费用性支出;以及项目营销设施建造费;A、工程管理费1 工程监理费:支付给聘请的项目或工程监理单位的费用;2 预结算编审费:支付给造价咨询公司的预结算的编制、审核费用;3 行政管理费:直接从事项目开发的部门的人员的工资、奖金、补贴等人工费以及直接从事项目开发的部门的行政费4 施工合同外奖金:赶工奖、进度奖5 工程质量监督费:建设主管部门的质监费;6 安全监督费:建设主管部门的安监费;7 工程保险费;B、营销设施建造费1 广告设施及发布费:车站广告、路牌广告;2 销售环境改造费:会所、推出销售楼盘含示范单位周围等销售区域销售期间的现场设计、工程、装饰费;临时销售通道的设计、工程、装饰等费用;3 售楼处装修、装饰费:设计、工程、装饰等;4 样板间:包括样板间设计、装修、家具、饰品以及保洁、保安、维修费;主体外搭设的样板间还包括建造费用;主体内样板间销售后回收的设计、装修、家具、家私等费用,在主营业务收入中单列或单独记录,考核时从总费用中扣除;5 其他;C、资本化借款费用包括直接用于项目开发所借入资金的利息支出、折价或溢价摊销和辅助费用,以及因外币借款而发生汇兑差额;因借款而发生的辅助费用包括手续费等;D、物业管理完善费包括按规定应由开发商承担的由物业管理公司代管的物业管理基金、公建维修基金或其他专项基金;以及小区入住前投入的物业管理费用;包括管理费用、营业费用、财务费用三类,均不属于房地产的制造成本范畴,三类期间费用与“开发间接费”均有联系和区别,会计科目与帐簿设置4.4.1 “”科目该科目核算产品开发过程中所发生的各项费用;各级明细科目的设置详见“房地产成本核算科目明细表”;成本管理软件运用成熟的单位,可以将明细科目仅设置到二级,即八项成本项目,三级、四级明细数据在成本管理软件中保存;成本项目数据必须定期月、季度与成本管理软件中的相应数据进行核对,并保持一致;在各级明细科目下,应按各成本核算对象设立核算项目,成本核算对象可分层次设立;为了归集暂时不能确定特定成本核算对象的成本,以及需要先归集后分配的成本,在每个项目的成本核算对象中,加设一条“待分摊成本”进行归集;成本核算对象的具体设置参见下图:××项目住宅商铺在建二期写字楼··············拟开发土地待分摊成本项目开工前,所有成本均在成本核算对象“拟开发土地”中核算;项目开工后,将已开工部分逐期自“拟开发土地”中转入“在建×期”;具体核算要求详见万科集团存货核算规范;4.4.2 “开发间接费”科目该科目归集和分配与项目开发直接相关、但不能明确属于特定开发环节的成本费用性支出;以及项目营销设施建造费;这类费用先归集,再按一定标准分配计入各成本核算对象;各级明细科目的设置详见“房地产成本核算科目明细表”;4.4.3 “预提费用”科目核算按权责发生制原则计提的,应由本受益期、受益对象承担的已经发生或将要发生、但尚未支付的成本、费用;4.4.3.1 费用预提的时间:至少每季度末预提一次;4.4.3.2 费用预提的范围:对完工开发产品应进行成本预提,未完工产品按实际支付金额核算成本;4.4.3.2 费用预提的金额:以成本管理软件中的动态成本总额减帐面已列入成本总额的差额计提;4.4.3.3 核算方法:预提时,借记“开发成本—成本预提及结转”,贷记本科目;次月月初,再将上述分录用红字冲回;4.4.4 “待摊费用”科目按权责发生制原则核算在本期发生但应由本期及以后各期共同负担的、分摊期限在一年以内的费用;4.4.5 “完工开发产品”科目核算已开发完成并验收合格的开发产品的库存实际成本;具体核算要求详见万科集团存货核算规范;房地产成本核算科目明细表成本费用的归集与分配4.5.1 土地获得价款一般能分清成本核算对象的,可直接将土地成本计入特定的成本核算对象中;如果分不清成本核算对象,可先在“土地获得价款”之“待分摊成本”的核算项目进行归集,然后再在有关成本核算对象间分配;也可以不进行归集而直接通过设定分摊方法分配计入有关成本核算对象;有关分配方法如下:4.5.1.1 按占地面积计征地价、进行补偿、缴纳市政配套费时的分配方法方法一:先按小区的占地面积将土地成本分配到各小区;再将分配到各小区内的土地成本,按小区内房屋等成本核算对象和道路、广场等公用场所的占地面积进行直接分配;然后将分配到小区内道路、广场等公用场所占地面积的土地成本,按房屋等成本核算对象的占地面积进行间接分配,计入房屋等成本核算对象的的开发成本;房屋等成本核算对象的直接分配数加间接分配数,即为该房屋等成本核算对象应负担的土地成本;方法二:也可将公用占地面积先分摊到房屋等成本核算对象的占地面积上,房屋等成本核算对象自身的占地面积加分摊的公用占地面积,再乘以单位面积的土地成本来分配;4.5.1.2 按建筑面积计征或补偿时的分配方法:按成本核算对象的建筑面积来分摊;4.5.2 开发前期准备费、主体建筑工程费、主体安装工程费、社区管网工程费、园林环境工程费、配套设施费能够分清成本核算对象的,可直接计入成本核算对象的相应成本项目;应由两个或两个以上的成本核算对象负担的费用,可通过各成本项目下的“待分摊成本”之核算项目进行归集,再按下表所示分摊标准分配计入各成本核算对象:4.5.3 开发间接费4.5.3.1 应先通过“开发间接费”科目分项目归集开发间接费的实际发生数,在每月季末,根据其实际发生数按一定标准分配计入各开发项目的各成本核算对象;具体分配及核算方法参见万科集团费用核算规范4.5.3.2 车位及车库、其他配套设施及留作自用的固定资产,均不分配开发间接费;成本核算工具成本管理软件是成本核算的主要工具,金蝶财务软件是成本核算的辅助工具,其数据可由成本管理软件引入;成本报表成本报表是成本信息管理的中心,通过成本报表可动态了解项目成本总体情况、与目标成本的偏差情况、成本管理中存在的问题等信息;各公司都应完整、详细、动态的编制成本报表;成本报表种类、编报时间及要求详见结算报表格式及集团成本审算中心的有关规定;附则本规范未涉及或未尽的成本核算事项,按国家或集团有关成本管理的规定执行;关联文件:财务管理部:万科集团会计管理及核算规范VKCW03-03万科集团费用核算规范VKCW03-04万科集团存货核算规范VKCW03-06附:“开发成本”科目编号一览表。