
现金收入明细表
收支项目明细表

收支项目明细收支项目编码级次收支项目编码收支项目名称现金流量项目11收入一、收入2101经营收入1、经营活动现金流入310101收取货款41010101直接收取货款销售商品、提供劳务收到的现金41010102应收票据到期收款销售商品、提供劳务收到的现金310102收取运费销售商品、提供劳务收到的现金310103收取租金销售商品、提供劳务收到的现金310104税费返还收到的税费返还310105存款利息收入收到其他与经营活动有关的现金310106往来收入收到其他与经营活动有关的现金2102投资收入2、投资活动现金流入310201收回投资收回投资收到的现金310202取得投资收益取得投资收益收到的现金310203处置固定资产收入处置固定资产、无形资产和其他长期资产收回的现金净额310204处置无形资产收入处置固定资产、无形资产和其他长期资产收回的现金净额2103筹资收入3、筹资活动现金流入310301收取外部投资吸收投资收到的现金310302取得短期借款取得借款收到的现金310303取得长期借款取得借款收到的现金12支出二、支出2201经营支出1.经营活动现金流出320101支付货款42010101支付购货款、劳务费购买商品、接受劳务支付的现金42010102票据到期付款购买商品、接受劳务支付的现金320102支付职工薪酬支付给职工以及为职工支付的现金320103支付税费支付的各项税费320104成本费用支出支付其他与经营活动有关的现金320105往来支出支付其他与经营活动有关的现金2202投资支出2.投资活动现金流出320201购建固定资产支出购建固定资产、无形资产和其他长期资产支付的现金320202购建无形资产支出购建固定资产、无形资产和其他长期资产支付的现金320203对外投资支出投资支付的现金2203筹资支出3.筹资活动现金流出320301偿还短期借款偿还债务支付的现金320302偿还长期借款偿还债务支付的现金320303偿付利息支出分配股利、利润或偿付利息支付的现金320304分配股利、利润支出分配股利、利润或偿付利息支付的现金
出纳每月财务分析报告(3篇)

第1篇
一、报告概述
本报告旨在分析本月份出纳工作的财务状况,包括收入、支出、现金流量等关键财务指标,并对存在的问题进行分析和总结。通过对数据的深入分析,为管理层提供决策依据,确保公司财务健康稳定发展。
二、财务数据分析
(一)收入分析
1. 收入概况
本月公司总收入为人民币XX万元,较上月增长/下降XX%,主要收入来源为产品销售、服务收入等。
2. 收入构成分析
(1)产品销售收入:本月产品销售收入为人民币XX万元,占本月总收入的XX%,较上月增长/下降XX%。
(2)服务收入:本月服务收入为人民币XX万元,占本月总收入的XX%,较上月增长/下降XX%。
(3)其他收入:本月其他收入为人民币XX万元,占本月总收入的XX%,较上月增长/下降XX%。
3. 收入分析结论
本月收入增长/下降的主要原因如下:
(1)产品销售方面:受市场环境、竞争等因素影响,产品销售增长/下降。
(2)服务收入方面:由于客户需求增加/减少,服务收入增长/下降。
(二)支出分析
1. 支出概况
本月公司总支出为人民币XX万元,较上月增长/下降XX%,主要支出项目为原材料采购、人工成本、市场营销等。
2. 支出构成分析 (1)原材料采购:本月原材料采购支出为人民币XX万元,占本月总支出的XX%,较上月增长/下降XX%。
(2)人工成本:本月人工成本支出为人民币XX万元,占本月总支出的XX%,较上月增长/下降XX%。
(3)市场营销:本月市场营销支出为人民币XX万元,占本月总支出的XX%,较上月增长/下降XX%。
(4)其他支出:本月其他支出为人民币XX万元,占本月总支出的XX%,较上月增长/下降XX%。
3. 支出分析结论
本月支出增长/下降的主要原因如下:
(1)原材料采购方面:受原材料价格波动、市场需求等因素影响,原材料采购支出增长/下降。
(2)人工成本方面:由于员工薪酬调整、招聘新员工等因素,人工成本支出增长/下降。
汽车销售行业资金日报表EXCEL模板
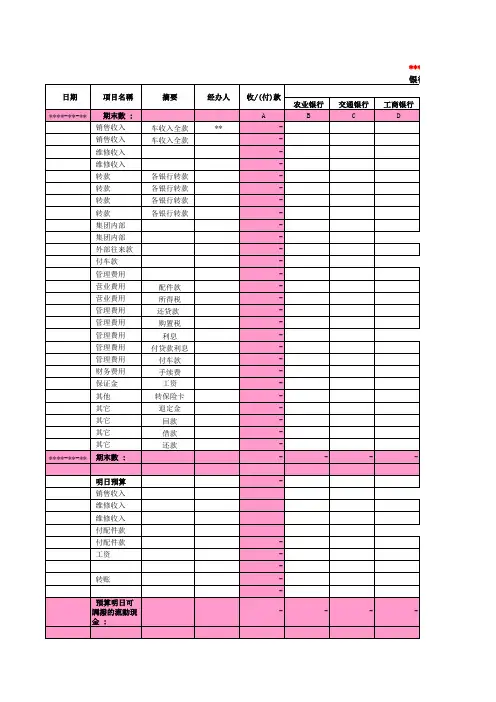
农业银行 交通银行 工商银行
****-**-** 期末數 :ABCD
销售收入车收入全款**-
销售收入车收入全款-
维修收入-
维修收入-
转款各银行转款-
转款各银行转款-
转款各银行转款-
转款各银行转款-
集团内部-
集团内部-
外部往来款-
付车款-
管理费用-
营业費用配件款-
营业費用所得税-
管理費用还贷款-
管理費用购置税-
管理費用利息-
管理費用付贷款利息-
管理費用付车款-
财务费用手续费-
保证金工资-
其他转保险卡-
其它退定金-
其它回款-
其它借款-
其它还款-
****-**-**期末數 :- - - -
明日預算-
销售收入
维修收入
维修收入
付配件款
付配件款-
工资-
-
转账-
-
預算明日可調撥的流動現金 :- - - -
七日預算****汽
银行/
日期 項目名稱摘要经办人 收/(付)款管理费用设计费管理费用工程款管理费用调车管理费用-
管理费用-
管理费用-
管理费用-
管理费用-
管理费用-
預算七日可調撥的流動現金 :.- - -
差异
制表人 : 审核人 :单位负责人: 深圳银行 浙商银行 浙商 华夏支行 招商银行 工商银行 工行支行 存折 现金EFHIGKLNO
- - - - - - - - -
0.00- - - - - - - - ***汽车销售服务有限公司
银行/现金收入/支出明细表
- - - - - - - - -
单位负责人:
小计P
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
现金流量明细表及对比分析表(自动计算)
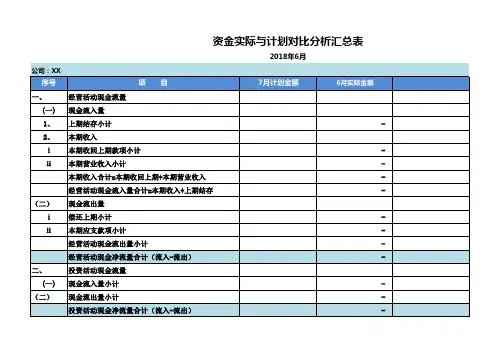
公司:XX序号项 目 7月计划金额 6月实际金额
一、经营活动现金流量
(一)现金流入量
1、上期结存小计 -
2、本期收入
ⅰ本期收回上期款项小计 -
ⅱ本期营业收入小计 -
本期收入合计=本期收回上期+本期营业收入 -
经营活动现金流入量合计=本期收入+上期结存 -
(二)现金流出量
ⅰ偿还上期小计 -
ⅱ本期应支款项小计 -
经营活动现金流出量小计 -
经营活动现金净流量合计(流入-流出) -
二、投资活动现金流量
(一)现金流入量小计 -
(二)现金流出量小计 -
投资活动现金净流量合计(流入-流出) -资金实际与计划对比分析汇总表
2018年6月三、筹资活动现金流量
(一)筹资活动现金流入量小计 -
(二)筹资活动现金流出量小计 -
筹资活动现金净流量合计(流入-流出) -
四、现金净流量合计(经营活动净流量+投资活动净流量+筹资活动净流量) -
单位:元
租金收入明细表
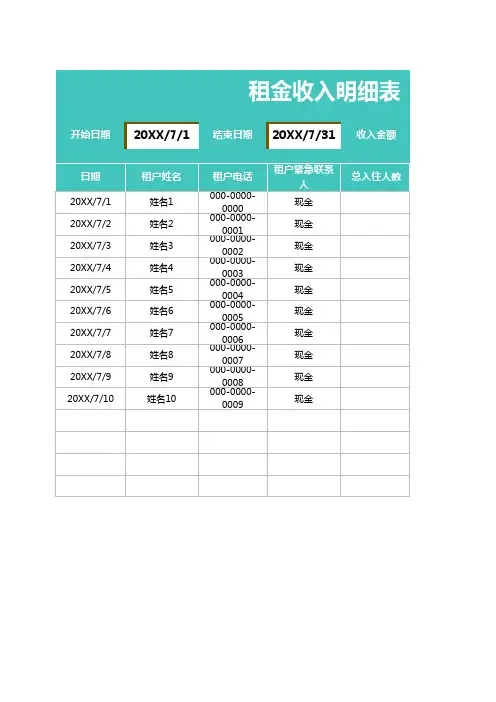
开始日期20XX/7/1结束日期20XX/7/31 收入金额
日期租户姓名租户电话租户紧急联系人 总入住人数
20XX/7/1姓名1000-0000-0000现金
20XX/7/2姓名2000-0000-0001现金
20XX/7/3姓名3000-0000-0002现金
20XX/7/4姓名4000-0000-0003现金
20XX/7/5姓名5000-0000-0004现金
20XX/7/6姓名6000-0000-0005现金
20XX/7/7姓名7000-0000-0006现金
20XX/7/8姓名8000-0000-0007现金
20XX/7/9姓名9000-0000-0008现金
20XX/7/10姓名10000-0000-0009现金租金收入明细表
#########
已付定金 租金收入剩余租金
500.00 3,500.00 3,000.00
200.00 3,501.00
700.00 3,502.00
500.00 3,503.00
200.00 3,504.00
700.00 3,505.00
500.00 3,506.00
200.00 3,507.00
700.00 3,508.00
200.00 3,509.00表
财务收入支出记账表
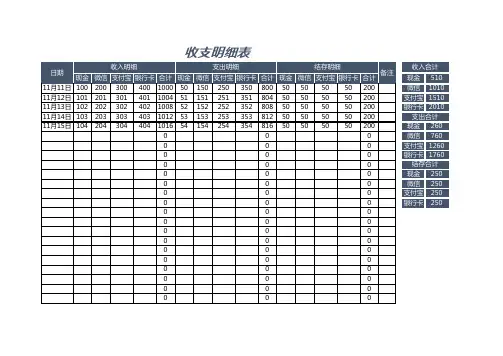
现金微信支付宝银行卡合计现金微信支付宝银行卡合计现金微信支付宝银行卡合计现金510
11月11日10020030040010005015025035080050505050200微信1010
11月12日10120130140110045115125135180450505050200支付宝1510
11月13日10220230240210085215225235280850505050200银行卡2010
11月14日10320330340310125315325335381250505050200
11月15日10420430440410165415425435481650505050200现金260
000微信760
000 支付宝1260
000银行卡1760
000
000现金250
000微信250
000支付宝250
000银行卡250
000
000
000
000
000
000
000
000
000
000支出合计
结存合计日期备注收支明细表
收入明细支出明细结存明细收入合计000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
000
现金收入表
序号区域办事处/联络站摘要说明方案编号执行时间数量(罐)售卖总额(元)返款客户名称上交公司收入(元)其他收入(元)小计(元)未交款至财务经办人名称未交驻地财务(元)未汇给大区帐户(元)备注1福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317802,730.00新洞口跳跳鸡0002福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317552,642.50小舅妈火锅0003福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317702,695.00四海飘香0004福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317602,660.00三国烤鱼0005福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317652,677.50光明美食城0006福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317502,625.00你的饭店0007福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317302,555.00农夫烤鱼0008福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317452,607.50建瓯三国烤鱼0009福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317252,537.50绿岛大排档00010福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317352,572.50家外家00011福建大区南平办7月餐饮长促活动FJ-NP-1207-00312.7.1-7.317202,520.00喜多多00012福建大区南平办7月“怕上火,喝加多宝”小型售卖FJ-NP-1207-00512.7.15-7.252881,008.0陈姐食杂00013福建大区南平办8月“怕上火,喝加多宝”小型售卖FJ-NP-1207-00512.7.15-7.26265927.5金锐食杂00014福建大区南平办9月“怕上火,喝加多宝”小型售卖FJ-NP-1207-00512.7.15-7.272951,032.5王斌食杂00015福建大区南平办10月“怕上火,喝加多宝”小型售卖FJ-NP-1207-00512.7.15-7.28275962.5丰源超市00016福建大区南平办11月“怕上火,喝加多宝”小型售卖FJ-NP-1207-00512.7.15-7.29260910.0黄熔食杂00017福建大区南平办7月“怕上火,喝加多宝”迷你秀活动FJ-NP-1207-00712.7.214551,592.5南纺超市00018福建大区南平办7月“怕上火,喝加多宝”迷你秀活动FJ-NP-1207-00712.7.224801,680.0世纪好当家00019福建大区南平办7月“怕上火,喝加多宝”迷你秀活动FJ-NP-1207-00712.7.28-7.291,3104,585.0光泽大森林超市00020福建大区南平办7月“怕上火,喝加多宝”迷你秀活动FJ-NP-1207-00712.7.29-7.309803,430.0武夷山保家福超市0002012年收入明细表截止日期:2012年7月30日售卖收入收入交款情况
现金流量明细表填制方法
现金流量明细表填制方法
现金流量明细表是企业财务报表中的重要组成部分,它反映了企业在一定时期内的现金流入和流出情况,对于企业的经营决策和财务管理具有重要的参考价值。下面将从填制方法的角度,对现金流量明细表进行详细介绍。
一、现金流量明细表的基本构成
现金流量明细表由三部分组成:经营活动现金流量、投资活动现金流量和筹资活动现金流量。其中,经营活动现金流量反映企业日常经营活动所产生的现金流入和流出情况;投资活动现金流量反映企业投资活动所产生的现金流入和流出情况;筹资活动现金流量反映企业筹资活动所产生的现金流入和流出情况。
二、现金流量明细表的填制方法
1.确定现金流量明细表的起止时间
现金流量明细表的起止时间应与企业的财务报表相一致,通常为一年。如果企业需要进行季度或半年度的现金流量分析,也可以相应地调整起止时间。
2.收集相关数据
填制现金流量明细表需要收集的数据包括:现金流入和流出的金额、现金的来源和用途、现金的支付方式等。这些数据可以从企业的财务报表、银行对账单、现金日记账等渠道获取。
3.编制现金流量明细表
根据收集到的数据,按照现金流量明细表的基本构成,编制经营活动现金流量、投资活动现金流量和筹资活动现金流量三部分。具体步骤如下:
(1)经营活动现金流量
经营活动现金流量包括销售商品、提供劳务收到的现金、购买商品、接受劳务支付的现金、支付给职工以及支付的各种税费等。在填制经营活动现金流量时,需要注意以下几点:
①应将所有现金流入和流出的金额按照时间顺序排列,以便于后续的分析和比较。
②应将现金流入和流出的金额分别列在现金流量表的左侧和右侧,以便于计算净现金流量。
③应将现金流入和流出的金额按照其性质进行分类,如销售商品、提供劳务收到的现金属于经营活动现金流入,购买商品、接受劳务支付的现金属于经营活动现金流出。
(2)投资活动现金流量
投资活动现金流量包括购买和出售固定资产、无形资产和其他长期资产所产生的现金流入和流出。在填制投资活动现金流量时,需要注意以下几点:
酒店收入支出明细表
大厅包厢合计厨房吧台棋牌室合计肉食干货蔬菜米油洗涤器具其它合计茶饮料酒水调料水果牌类槟榔器具其它合计易耗品器具合计工资其它合计房租水费电费燃料维修税务部门合计1####3000250075032508025036069056940420334415431203224032###32332432533032732835033026375835841167###50###701808785309797887570113806431342000000000300000000040000000005000000000600000000070000000008000000000900000000010000000000110000000001200000000013000000000140000000001500000000016000000000170000000001800000000019000000000200000000002100000000022000000000230000000002400000000025000000000合计####3000250075032508025036069056940420334415431203224032###323324325330327328350330026375835841167###50###701808785309797857011380643134说明:1.挂账收入不含免费账单;净利润利润率支出总计现金余额日期现金收入挂账收入
汇总表收入总计
库存支出 年度 月份XXX酒店收入支出明细表收 入支 出区域收入部门收入厨 房吧 台外 场员 工其 它挂账总收入总支出2.区域棋牌4.各部门支出费用是指为购进物资发生的费用,非当天所耗费的费用.7.部门利润=部门收入-部门成本利润率3.支出部分中现金支出和挂账支出都必须登记在内,现金支出用黑笔登记.挂账支出用红笔登记.
全套财务报表Excel模板
如果本文档对你有帮助,请下载支持,谢谢!
全套财务报表Excel模板
目录
财务报表体系
序号 报表种类 具体项目 报表序号
<1 基本报表 资产负债表--月报 表<1
利润表--月报 表2
现金流量表--月报 表3
2 往来报表 应收帐款明细及帐龄分析表--月报 表<1-<1
应付帐款明细及帐龄分析表--月报 表<1-2
其他应收款明细及帐龄明细表--月报 表<1-3
其他应付款明细及帐龄明细表--月报 表<1-4
预收预付帐款明细表--月报 表<1-5
3 资金报表 短期借款、长期借款明细表--月报 表<1-6
实收资本明细表--月报 表<1-7
资金周报表(按帐户)--周报 表<1-8
收支月报表--月报 表<1-9
4 资产报表 短期投资明细表--月报 表<1-<10
长期投资明细表--月报 表<1-<1<1
固定资产明细表--月报 表<1-<12
无形资产、长期待摊费用明细表--月报 表<1-<13
5 营运报表 收入结构明细表--月报 表2-<1
投资收益明细表 表2-2
费用结构明细表--月报 表2-3
高级管理人员费用明细表-月报 表2-4
其他应收款明细及帐龄明细表--月报 如果本文档对你有帮助,请下载支持,谢谢!
其他应付款明细及帐龄明细表--月报
应付帐款明细及帐龄分析表--月报
应收帐款明细及帐龄分析表--月报
预收预付帐款明细表--月报
资金周报表(按帐户)--周报
短期借款、长期借款明细表--月报
实收资本明细表--月报
短期投资明细表--月报
长期投资明细表--月报
固定资产明细表--月报
无形资产、长期待摊费用明细表--月报
收入结构明细表--月报
投资收益明细表
费用结构明细表--月报
高级管理人员费用明细表-月报
资产负债表--月报
利润表--月报
现金流量表--月报