
中国钢铁产业集中度分析
中国钢铁产业集中度分析
作者:夏琼李璐李欢
来源:《现代经济信息》2016年第09期
摘要:文章通过对中国钢铁产业的现状以及钢铁产业的集中度进行描述,并进一步对中国钢铁产业集中度进行分析,最后提出提高中国钢铁产业集中度的对策与建议。
关键词:钢铁产业;集中度;钢铁企业
中图分类号:TF4 文献识别码:A 文章编号:1001-828X(2016)009-000-01
改革开放以来,钢铁产业作为我国国民经济的基础产业,在国民经济发展的过程中起着十分重要的作用。
[1]从1996年开始,中国钢铁产量一直居于世界第一的地位,到2012年我国钢铁企业进入前500强的有58家。
由于钢铁产业上下游产业关联度大,典型的周期性和规模经济等重要特征,因此,对中国钢铁产业集中度分析具有重要现实意义。
一、中国钢铁产业集中度的现状
据相关数据统计,2011年中国钢铁产业共生产粗钢69499.7万吨,2012年中国钢铁产业共生产粗钢71 654.2万吨,比2011年增加2 154.5万吨,增幅3.1%。
2013年中国粗钢产量为77 904.1万吨,比2012年增加5 459.1万吨,增幅达7.54%。
[2]一般来说,在产业资源市场化配置的条件下,产业集中度的会越来越高。
本文选取反映产业集中的常用指标CR10,对中国钢铁产业发展进行纵向比较分析。
(见表1)
从上表1可以看出,从整体来看中国钢铁产业集中度偏低,大致在33%和 50%上下波动。
从2004年—2011年中国钢铁产业集中度CR10可以看出,中国钢铁产业集中度保持逐年上升趋势,并且在2011年达到最高值,即CR10为49.20%。
但是2012年、2013年则是连续两年下降,CR10从49.20%下降到39.41%。
二、中国钢铁产业集中度分析
1.民营钢铁企业数量不断增加
近几年来,由于我国经济的高速发展和大规模固定资产投资产生的对钢铁的巨大需求,钢铁行业的利润率很高,为满足钢铁需求,需要扩大钢铁生产规模,从而使大量的民营资本投入到钢铁行业,但是由于新建民营钢铁企业起点低,受资本不足的限制、整体生产经营规模偏小,使得钢铁产业的集中度降低。
2.大型的钢铁企业自身发展缓慢
钢铁企业自身发展速度远低于行业的发展速度,是由于我国的一些大型钢铁企业内部积累发展式缓慢,大部分企业并未将全部资本集中用来发展钢铁行业,[3]而是选择了多元化的发展模式,从而中国钢铁产业的集中降低。
3.大型钢铁企业之间的联合、兼并、重组
从上表1可以看出,2007—2011年中国钢铁产业集中度大幅提升,主要在于大型钢铁企业之间的联合、兼并、重组。
如河北钢铁集团是由唐钢集团和邯钢集团组建而成的特大型钢铁集团。
鞍山钢铁集团公司与攀钢集团有限公司实行联合重组。
4.受金融危机的影响
2008年中国钢铁产业集中度CR10为41%,比2007年钢铁产业集中度提高5%,是由于全球受到金融危机的严重打击,中国钢铁价格大幅度下降,企业利润迅速降低,使钢铁行业面临巨大损失,于是许多中小型钢铁企业不得不停产,申请破产和倒闭。
中国钢铁企业数量急剧减少,所以中国钢铁产业集中度得到很大提高。
5.钢铁企业重组实效缺乏
2012年、2013年中国钢铁集中度两年连续下降,从2011年的49.2%下降到39.41%,比2008年的集中度还低。
其主要原因是钢铁产业内部的兼并重组进程缓慢和有部分钢铁企业在兼并重组过程中的“解体”,很大程度上限制了企业规模的扩大。
三、提高中国钢铁产业集中度的对策与建议
1.加强钢铁产业政策的实施
国家发改委、财政部、国务院国资委等部门应出台相关政策,加强钢铁产业管理,严格规范市场准入条件,淘汰浪费资源、污染环境和不具备生产条件的落后生产能力,淘汰落后产能的企业,提高钢铁产业的进入壁垒,从而提高中国钢铁产业的集中度。
2.加快钢铁企业的合并与重组
以中国大型钢铁企业为核心,充分利用发挥其在资金、技术、装备、人才、管理等方面的优势,对那些规模较小、技术缺乏的企业进行合并与重组,以实现组建规模较大、工艺装备水平较高、管理水平先进、资源消耗低、环境保护好、产品分工合理的具有国际竞争力的特大型钢铁企业集团,从而提高我国钢铁产业的集中度。
3.提高钢铁企业进入壁垒
钢铁产业是典型的劳动和资本密集型产业,因此,在拉动就业、促进本地区税收增长以及当地经济发展方面具有十分重要的作用。
国家政府部门从对地方的利益出发,往往对我国钢铁企业的进入壁垒设置很低,但是进入壁垒对钢铁企业的集中度有很大影响。
如果钢铁行业进入壁垒低业,由于新钢铁企业的不断增加,从而制约了市场集中度的提高。
而钢铁行业进入壁垒高,如果新的钢铁企业进入行业,需要要付出很大代价,这使许多潜在的新企业难以进入。
这样可以使钢铁行业内的大钢铁企业在行业进入壁垒的保护下,稳定地获得较高的利润,并通过不断扩大企业规模,使市场集中度上升。
参考文献:
[1]卢伟,邓集林.对目前中国钢铁产业集中度分析[J].中国商界(下半月),2008(05).
[2]国家统计局.
[3]高炜.从行业集中度分析中国的钢铁行业市场结构及进入壁垒[J].现代经济信息,2011(16).
作者简介:
夏琼(1991-),女,湖北建始县人,硕士研究生,研究方向:少数民族经济可持续发展。
李璐,女,湖北利川人。
李欢,女,湖北利川人。
2023年我国钢铁行业发展现状:产品产销率逐年上升 区域集中度较高

然而,这种高度集中的模式也带来了一些挑战。过度的产能和低效的生产导致市场过度依赖这几个地区, 这可能会影响我国钢铁行业的长期发展。因此,政府正在采取措施,通过推动产业升级和技术创新,提高 整个行业的生产效率和竞争力。
钢铁行业现状:产销率逐年上升
钢铁行业 产销率
"钢铁行业产销 率逐年上升,需 求前景看好。"
区域集中度
竞争力 集中度 稳定性
03
钢铁行业产销率上升的应对策略
Countermeasures for the Rising Production and Sales Rate in the Steel Industry
钢铁行业产销率持续增长
钢铁行业产销率持续上升
产品产销率逐年上升
钢铁行业产销率上升,行业活力显现
根据最新的数据,我国钢铁行业的产销率持续上升,显示出行业的发展活力和对市场的适应能力。尽管全球市场 波动不定,但我国的钢铁企业仍然能够通过创新和优化生产流程,保持了较高的产品产出和市场需求之间的平衡。
我国钢铁行业区域集中度高,面临集中带来的挑战
THANK YOU !
Form:Patton
2023/9/27
TEAM
LEARN MORE
05
钢铁行业产销率上升的挑战与风险
Challenges and Risks of the Rising Production and Sales Rate in the Steel Industry
钢铁行业发展现状与挑战与风险
中国钢铁产业集中度分析

夏 琼 湖北民族学院 经济与管理学院李 璐 李 欢 湖北民族学院 科技学院摘要:文章通过对中国钢铁产业的现状以及钢铁产业的集中度进行描述,并进一步对中国钢铁产业集中度进行分析,最后提出提高中国钢铁产业集中度的对策与建议。
关键词:钢铁产业;集中度;钢铁企业中图分类号:TF4 文献识别码:A 文章编号:1001-828X(2016)002-000332-01改革开放以来,钢铁产业作为我国国民经济的基础产业,在国民经济发展的过程中起着十分重要的作用。
[1]从1996年开始,中国钢铁产量一直居于世界第一的地位,到2012年我国钢铁企业进入前500强的有58家。
由于钢铁产业上下游产业关联度大,典型的周期性和规模经济等重要特征,因此,对中国钢铁产业集中度分析具有重要现实意义。
一、中国钢铁产业集中度的现状据相关数据统计,2011年中国钢铁产业共生产粗钢69499.7万吨,2012年中国钢铁产业共生产粗钢71 654.2万吨,比2011年增加2 154.5万吨,增幅3.1%。
2013年中国粗钢产量为77 904.1万吨,比2012年增加5 459.1万吨,增幅达7.54%。
[2]一般来说,在产业资源市场化配置的条件下,产业集中度的会越来越高。
本文选取反映产业集中的常用指标CR10,对中国钢铁产业发展进行纵向比较分析。
(见表1)从上表1可以看出,从整体来看中国钢铁产业集中度偏低,大致在33%和 50%上下波动。
从2004年—2011年中国钢铁产业集中度CR10可以看出,中国钢铁产业集中度保持逐年上升趋势,并且在2011年达到最高值,即CR10为49.20%。
但是2012年、2013年则是连续两年下降,CR10从49.20%下降到39.41%。
二、中国钢铁产业集中度分析1.民营钢铁企业数量不断增加近几年来,由于我国经济的高速发展和大规模固定资产投资产生的对钢铁的巨大需求,钢铁行业的利润率很高,为满足钢铁需求,需要扩大钢铁生产规模,从而使大量的民营资本投入到钢铁行业,但是由于新建民营钢铁企业起点低,受资本不足的限制、整体生产经营规模偏小,使得钢铁产业的集中度降低。
2022年中国钢材行业现状分析

中国钢材行业现状分析“我们的带钢生产线已经停下来,由于生产一吨要亏1000—2000元。
”南钢集团相关部门的负责人11月3日表示,带钢主要用于生产五金件之类,目前下游市场萎缩,市场价格降得厉害,不得不停产。
据了解,在南钢,除了带钢,其他品种的生产还在进行,但是部分品种的产量在削减,附加值比较高、又持有长期合同的中厚板卷在此时“救”了企业,厂家表示,虽然盈利水平在降低,但还没有进入亏损。
虽然产量在削减,但职工也没闲着,现在南钢的职工要边生产,边进行培训,厂里的一部分设备也趁此机会进行检修。
据了解,员工的奖金已受到影响,但是占据收入80%的基本工资目前并没有打折。
“事实证明,南钢之前加大投入进行中厚板卷的生产是特别值得的,现在正是修炼内功的时候,也是开拓新客户的时机。
”这位负责人表示。
全球金融风暴的冲击,直接影响了房地产、汽车(摩托车)、家电等下游市场的需求,钢价急跌,原材料于是也跟着大跌。
铁矿石是钢材生产最主要的原料,钢铁企业跟矿业公司签订的长期协议价已形同虚设,现货矿价已经低于长协价。
据中国物资选购网的监测,天津港的印度铁矿石的价格在上半年大约每吨1500元,到9月份降到1180元,10月份更是跌落到680元。
而中国钢铁协会的数据显示,截至10月15日,中国铁矿石压港量已经达到8900万吨,是今年来压港量最高数值。
铁矿石的海运费也跟着跌惨了。
这个上半年还让钢企恨得咬牙切齿的物流费用,到第三季度一路狂跌,从巴西运来的铁矿石吨运费,从上半年的110美元,降到了最近的11美元;澳大利亚的铁矿石吨运费也从上半年的60美元降到了5.8美元,船主们傻眼了。
进入10月份的第三周,市场恐慌心态演绎到极致,钢材均价连续跌破每吨5000元、4500元大关,国内市场均价为4497元/吨,较上一周下降了557元/吨,创下周跌幅之最。
到第四周,这个价格再次滑到了4300元/吨。
在专家们看来,上半年的狂涨,下半年的狂跌,都不正常,是非理性的。
中 国钢铁行业分析报告
中国钢铁行业分析报告钢铁行业作为国民经济的重要基础性产业,对于国家的现代化建设和经济发展起着至关重要的作用。
近年来,中国钢铁行业经历了一系列的变革和发展,取得了显著的成就,但同时也面临着诸多挑战。
一、中国钢铁行业的发展历程中国钢铁行业的发展可以追溯到上世纪五十年代。
在那个时期,中国开始大规模建设钢铁厂,为国家的工业发展奠定了基础。
随着时间的推移,特别是改革开放以来,中国钢铁行业迎来了快速发展的阶段。
技术的不断引进和创新,使得钢铁产量逐年攀升。
进入二十一世纪,中国钢铁行业进一步加大了结构调整和产业升级的力度,逐步实现了从量的扩张到质的提升的转变。
二、中国钢铁行业的现状1、产量规模中国是全球最大的钢铁生产国,钢铁产量占据了全球总产量的较大份额。
这为满足国内基础设施建设、制造业等领域的需求提供了有力保障。
2、技术水平在技术方面,中国钢铁行业不断取得突破。
一些大型钢铁企业引进了先进的生产设备和工艺,提高了生产效率和产品质量。
3、产业结构产业结构逐渐优化,淘汰了一批落后产能,促进了企业的兼并重组,提高了产业集中度。
4、市场需求国内市场需求仍然较大,特别是在建筑、汽车、机械等领域。
同时,国际市场对中国钢铁产品的需求也在一定程度上支撑了行业的发展。
三、中国钢铁行业面临的挑战1、环保压力钢铁生产过程中会产生大量的污染物,随着环保要求的日益严格,企业需要投入更多的资金和精力来进行节能减排和污染治理。
2、原材料供应中国对进口铁矿石的依赖度较高,国际铁矿石价格的波动会对钢铁企业的成本产生较大影响。
3、产能过剩尽管已经进行了一系列的去产能工作,但部分地区和企业仍存在产能过剩的问题,导致市场竞争激烈,产品价格波动。
4、高端产品不足在高端钢铁产品方面,与国际先进水平相比仍有一定差距,需要进一步加强研发和创新能力。
四、中国钢铁行业的发展趋势1、绿色发展未来,钢铁行业将更加注重绿色低碳发展,加大环保投入,推广应用新技术、新工艺,实现可持续发展。
2022年中国钢铁行业分析报告

2022年中国钢铁行业分析报告2022年,钢铁行业化解产能过剩初见成效,企业效益有所好转,节能减排取得新进展。
同时,由于下游需求减弱,钢材价格大幅下跌,企业资金紧急凸显等,全行业仍处于转型升级的“阵痛期”,企业面临的生产经营形势依旧严峻。
2022年钢铁行业运行概况如下:(一)粗钢产量小幅增长,国内表观消费同比下降。
2022年,全国粗钢产量8.2亿吨,同比增长0.9%,增幅同比下降6.6个百分点;钢材(含重复材)产量11.3亿吨,同比增长4.5%,增幅下降6.9个百分点[1]。
国内粗钢表观消费7.4亿吨,同比下降3.4%;钢材表观消费10.5亿吨,`同比增长1.7%,增幅下降10.6个百分点。
从日产状况看,全年日均产量225.4万吨/日,其中6月份达到231.0万吨、为最高点,11月份211.0万吨、为年内最低点。
(二)钢材库存仍处高位2022年前十个月,中国钢材市场月平均水平库存维持在3000万吨以上,11月份下降到2500万吨左右、12月份下降到2300万吨左右。
其中企业库存方面,纳入《中国钢铁工业统计月报》统计的83家中国钢铁工业协会会员2022年前11个月各月钢材库存总量基本维持在1400万吨上下(12月降至1250万吨左右),比2022年底增加155万吨、增长11%左右。
社会库存方面,上半年各月维持在1000万吨以上,下半年呈现出肯定程度的去库存趋势。
到12月底,22个城市5大品种钢材社会库存为819.83万吨,环比下降14.16万吨,连续9个月保持下降,为近4年来最低水平。
(三)钢材价格持续下行2022年,国内钢材市场价格水平不断走低。
截至12月末,中国钢铁协会CSPI钢材综合价格指数为83.09点,环比下降2.20点,降幅为2.58%,较上月加大1.30个百分点;同比下降16.05点,降幅为16.19%。
更多相关内容请查阅发布的钢铁行业分析及市场讨论报告。
据统计,中钢协会员钢铁企业2022年至2022年钢材全年平均销售结算价格分别为4468元/吨、3750元/吨、3442元/吨、3074元/吨,呈不断下滑趋势。
提高我国钢铁产业集中度的对策分析
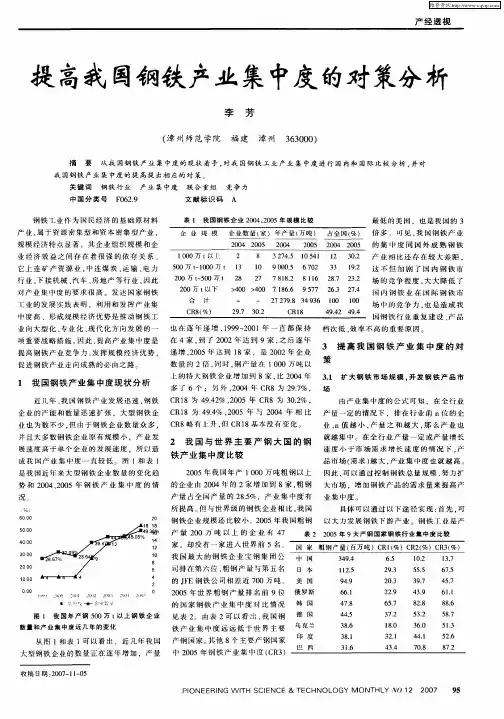
一
—
2 7 . 3 3 l o 72 98 49 6 o CRl 8
l oo
场 中 的 竞 争 ຫໍສະໝຸດ . 是 造 成 我 也297 3 . 0 2
4 . 2 4 . 94 94
吲 钢 铁 行 业 重 复 建设 、 品 产
1 9 ~ 0 1年 一 直 都 保 持 档 次 低 、 率 不 高 的 重 要 原 因 。 业 向大 型 化 、 业 化 、 代 化 方 向 发 展 的 一 也 在 逐 年 递 增 . 9 9 2 0 专 现 效 到 0 2年 达 到 9家 , 后 逐 年 之 项重要战略措施 。 因此 , 高产 业 集 中度 是 在 4家 . 了 2 0 提 提 高钢 铁 产 业 竞 争 力 , 发挥 规模 经 济 优 势 , 递 增 , 0 5年 达 到 1 20 8家 ,是 2 0 0 2年 企 业 促 进钢 铁 产业 走 向成 熟 的 必 由 之路 。 数 量 的 2倍 , 同时 , 产 量 在 1 o 钢 o万 吨 以 0
场
R1 94 2 20 R 02 % 近 几年 . 困 钢 铁 产 业 发 展 迅 速 , 铁 C 8 为 4 - % ,0 5 年 C 8为 3 . , 我 钢
由产 业 集 中度 的 公 式 可 知 . 在全 行 业
R1 9 % 20 4 04 产 量 一 定 的情 况 下 ,排 在 行 业 前 n位 的 企 企 业 的 产 能 和数 量迅 速扩 张 , 大 型 钢铁 企 C 8 为 4 . ,0 5年 与 2 0 年 相 比 R 但 R 8基 本 没 有 变 化 。 业 也 为 数 不 少 . 由于 钢 铁 企 业 数 量 众 多 , C 8略 有 上升 , C 1 但
2
8 l 0 2 7
中国钢铁行业的发展现状
中国钢铁行业的发展现状【原创版】目录1.中国钢铁行业的总体现状2.中国钢铁行业的发展历程3.中国钢铁行业的优势与挑战4.中国钢铁行业的未来发展趋势正文一、中国钢铁行业的总体现状中国钢铁行业是全球最大的钢铁生产国,产量占全球的近一半。
随着我国经济的蓬勃发展,基础设施建设、房地产等行业对钢铁的需求不断增加,推动了中国钢铁行业的繁荣发展。
然而,在产量增长的同时,钢铁行业也面临着产能过剩、行业竞争激烈、环境污染等问题。
二、中国钢铁行业的发展历程自上世纪 90 年代以来,中国钢铁行业经历了从小到大、从弱到强的发展过程。
在政策支持和市场需求的推动下,我国钢铁行业不断进行规模扩张和产能提升。
在经历了 2000 年代的高速增长后,钢铁行业在 2010 年代进入了一个相对稳定的阶段。
三、中国钢铁行业的优势与挑战1.优势(1)产量优势:中国钢铁产量居世界第一,具有规模经济效应。
(2)市场优势:随着我国经济的快速发展,对钢铁的需求不断增加,为钢铁行业提供了广阔的市场空间。
(3)技术优势:近年来,我国钢铁行业在技术创新方面取得了显著成果,部分钢铁企业的产品已达到国际先进水平。
2.挑战(1)产能过剩:尽管钢铁产量巨大,但行业产能过剩问题依然突出,导致恶性竞争和资源浪费。
(2)行业集中度低:我国钢铁行业企业数量众多,但规模以上企业占比较低,行业集中度有待提高。
(3)环保压力:钢铁行业是高污染、高能耗的重工业,面临着严格的环保监管和减排压力。
四、中国钢铁行业的未来发展趋势1.产能优化:通过淘汰落后产能、优化产业布局等手段,提高行业产能利用率,降低产能过剩问题。
2.兼并重组:加强行业内企业兼并重组,提高行业集中度,增强行业整体竞争力。
3.绿色发展:加大环保投入,实施清洁生产,降低能耗和污染排放,推动钢铁行业的可持续发展。
4.科技创新:加强技术创新,提高钢铁产品的附加值和技术含量,提升行业核心竞争力。
综上所述,中国钢铁行业在发展过程中既有优势,也面临挑战。
提高我国钢铁产业集中度
价 格 的 上扬 . 量 民营 资 本 涌 入 钢 铁 产 业 。尽 管 民 营 钢 铁 企 大 业 起 点 低 、 模 小 、 术 差 。 是 民营 钢 铁 企 业 以市 场 需 求 为 规 技 但
的 铁 矿 石 价 格 飞 涨 更 是 证 明 了这 一 点 .0 8年 铁 矿 石 最 高 2o
涨 幅 9 .%. 新 了 2 0 65 刷 0 5年 7 . 1 %历 史 涨 幅记 录 。 5
三 、 国钢 铁 产 业 集 中 度 的 影 响 因 素 中
1 国 经 济 改革 的市 场 化 进 程 随着 我 国经 济 体 制 改 革 . 中
一
、
中 国钢 铁 产 业 集 中度 现 状
导 向 . 有 一 些 国有 企 业 无 法 比拟 的 优 势 。 由 于 国有 企 业 发 具 展 机 制 的 问题 .许 多 大 型 钢 铁 企 业 在 钢 铁 产 业 快 速 发 展 时 期 , 离 钢 铁 主业 , 稀 缺 资 本 用 于 多 元 化 经 营 , 日本 钢铁 脱 将 而
的可 能 . 在 成 熟 稳 健 发 展 时 期 则 有 提 高 的 趋 势 。大 量 发 达 而 国家 的实 践 也 证 明 了这 一 观 点 。 比 如 , 国 和 日本 的钢 产 量 美 都 是 于 17 9 3年 达 到 峰 值 后 开 始 回落 。他 们 都 曾经 历 需 求 不 足一 过 剩一 调 整 、 向三 个 阶 段 。而 在 调 整 转 向过 程 中淘 汰 转 了大 批 的 钢 厂 . 后 的钢 铁 产 业 就 进 入 了 一个 技 术创 新 的 飞 之 速 发 展 阶 段 在 这 一 阶 段 . 国 的 钢 铁 产 业 集 中 度 有 了大 幅 美 提高 . 呈现 典 型 的 寡 头 垄 断 型 市 场 特 征 。而 目前 中国 的 钢 铁 市场 消 费 需 求 旺 盛 . 过 去 的 几 年 中 , 铁 产 业 中 的 多 数 企 在 钢 业都 能盈 利 . 钢 铁 产 业 的平 均 利 润 率 远 远 高 于 其 他 相 关 产 且
我国钢铁行业产业集中度问题研究_片峰
规模和该行业的市场规模是决定该行业合理产业集中 度水平的直观因素。合理产业集中度水平与企业最低 经济规模呈正相关关系,与市场规模呈负相关关系。
( 四) 产业生命周期对产业集中度的影响 产业生命周期理论在产品生命周期理论基础上发 展而来,是产业组织理论的重要内容。产业生命周期 就是产业从初生到衰亡具有阶段性和共同规律性的厂 商行为 ( 特别是进入和退出市场) 的改变过程。根 据产业发展的普遍规律,产业生命周期一般包括导入 期、成长期、成熟期和衰退期等四个阶段。导入期企 业数量和产品产量等开始缓慢增长; 成长期企业数 量、规模和产品产量高速增长,市场竞争开始出现; 成熟期企业数量开始减少,企业通过大量兼并重组以 增大自身规模,产品产量缓慢增长,市场竞争日趋激 烈; 衰退期企业数量和产品产量开始下降。 产业生命周期曲线可以用龚伯兹曲线方程进行描
竞争型
CR4 < 30
CR8 < 40
( 三) 最低经济规模和总市场规模对产业集中度
的影响
企业在发展过程中,其生产成本会伴随着规模的
扩大先不断降低在保持稳定最后又开始上升。当生产
成本开始达到最低时的规模就是企业的最低经济规
模。当企业达到最低经济规模之后,其自身的生产成
本不会再有明显的下降,反而可能会上升。
了后来成为国际上判断产业组织结构通用的贝恩分类
法 ( 表 1) 。贝恩通过研究发现,规模经济是决定这
些产业效率和竞争力高低的关键要素。
国外的相 关 研 究 和 其 他 钢 铁 大 国 的 发 展 经 验 表
明,钢铁行业发展到成熟期以后都会形成了寡占Ⅲ型
以上的市场组织结构。
表 1 贝恩分类法的判别标准
《经济问题探索》2014 年第 10 期
我国钢铁行业产业集中度问题研究*
中国钢铁产业消费与集中度现状分析
中国钢铁产业消费与集中度现状分析摘要:主要分析了中国钢铁产业消费现状,提出未来几年钢铁产业消费将进入低速发展时期。
同时,分析了我国钢铁产业集中度的发展变化,指出我国钢铁产业集中度偏低的事实,并分析原因,提出政策建议。
关键词:钢铁产业;消费;集中度中图分类号:f426.31 文献标志码:a 文章编号:1673-291x (2012)35-0041-03引言钢铁业作为国民经济的基础产业,也是加快实现工业化的先导产业。
钢铁工业属于资源密集型和资本密集型产业,钢铁生产的技术特点决定了规模经济在钢铁产业中的重要地位,可以说,规模经济是这个产业效率和竞争力的关键要素。
从国际钢铁产业的发展历程来看,钢铁企业的联合、兼并和资产重组,向集团化方向发展,是发挥专业化生产,实现钢铁产业现代化的需要,也是适应市场竞争的需要。
与此同时,在优选的经济地理条件约束下,钢铁业的发展也有一个产能布局不断合理的发展过程。
钢铁业的产业组织变迁,以及生产力布局的演化,又对该产业的结构形态产生正面优化或负面制约的作用。
有研究证据表明,集团游说往往对产业政策的制定有相当的影响。
在美国和英国,钢铁业的产业政策在一定程度上和政治集团利益有关。
在集团游说的情况下,产业政策不一定以市场绩效为优先选择。
①中国已是世界钢铁生产大国,钢产量连续多年居世界第一,但产品质量和技术含量与发达国家相比还存在着较大的差距。
中国钢铁产业在经历了几十年蓬勃快速发展的同时,也隐藏着严重的产业结构矛盾问题。
目前,成本高、价格高、利润低已成为我国钢铁产业的最重要现状描述。
一、中国钢铁产业消费现状分析中国钢铁消费量在2002—2010年一直保持高速增长的态势,除2008年受全球金融危机的影响,消费量的增长率都超过了10%。
目前,中国的钢材消费总量占世界钢材消费总量的45%,是全球最大钢材消费国和生产国。
从人均消费钢材量来看,2010年,中国人均钢材消费量达到420千克/人;考虑到城乡发展不平衡因素,中国城镇人口人均钢材消费量达到750千克/人。