
商圈拓展报告(东莞)
东城中心商圈实景图
东城中心商圈 项目:专卖店 面积:80-100平米 租金:200元平米 转让费:10-15万 预计销售:
商业 核心商圈
返回
3
布点建议——东城中心商圈
XX网点情况: 1. 专柜 (暂无) 2.专卖店 (暂无) 开店计划:一家 具体位置为:东城路与东城中路交汇处100处(见实景图, 粉红色虚线标注处)。 目标铺位:暂无 该区域商业兴旺,人流较大,商铺供应量比较紧张;
东城吉之岛商圈实景图
2
东城吉之岛商圈 项目:专卖店 已开
XX一条街
住宅区 住宅区
返回
3
吉之岛商圈
XX网点情况: 1. 吉之岛专柜 2.专卖店(XX店) 具体位置为: 东城XX专卖店,位于花园路XX号,面积约为250平方米;
开店计划:已开
1
二、莞城西城楼商圈
商圈地理位置: 西城楼商圈核心,位于莞城凤来路与西正路交汇处的300米范围内 商圈商业结构: 大型商业有百佳购物广场、沃尔玛、天和百货。该商圈的商业是以凤来路与西正 路两边街铺为主:其中西正路是其商业主街(内有井状步行街),该商业街主要 是以品牌服装、内衣、运动服饰、黄金珠宝、品牌化妆品、皮具、为主;商圈内 人流量较大。 商圈消费能力: 商圈的消费能力以中低端为主。 商圈租赁市场水平: 该商圈的街铺租金约200-500㎡元/月, 租金随位置的变化而不同,平均转让费: 10-20万之间 。 商圈内竞争对手(XX)情况: 见图片
南城步行街商圈实景图
南城步行街商圈 项目:专卖店 面积:80-150平米 租金:150元平米 转让费:5-15万 预计销售:
商业 核心商圈 核心商圈
商业 核心商圈
返回
3
布点建议——南城步行街商圈
XX网点情况: 1. 专柜 (暂无) 2.专卖店 (暂无) 开店计划:一家 具体位置为:富民步行街靠近莞太路路段;城市风景步行街 靠经宏图路段(见实景图,粉红色虚线标注处); 目标铺位:暂无 该区域商业兴旺,人流较大,商铺供应量比较紧张;
专卖店拓展规划资料
汇报人:
X-X-X
北 西 南
东城 莞城
东
南城
XXX店 网点辐射情况
东莞市区商圈分布示意图
东城 吉之岛商圈
北
西
南
万江 嘉荣商圈
莞城 西城楼商圈 东城 沃尔玛商圈
万江 SPAR商圈
东城 百佳商圈 东城中心 海雅商圈
南城中心 家乐福商圈
CBD商圈
南城 怡丰路内,可进入实景图
商圈地理位置: 南城步行街,主要由两条商业街组成 富民步行街:位于富民商业步行街与莞城太路相交的路段,步行街全长约850米; 城市风景步行街:位于南城东起宏图路西至莞太路,全长约650米。 商圈商业结构: 富民步行街,商业以步行街两边的街铺为主,其商业街内是以品牌服装、内衣、运 动服饰、精品店、品牌化妆品、皮具、特色餐饮为主,商圈内人流量较大;城市风 景步行街与富民步行街商业结构类似,但档次高于它,大型商业沃尔玛已签约该商 业街,尚没入住,该步行街商业氛围尚没形成,属于尚在发展期的商业街。 商圈消费能力: 商圈的消费能力以中低端为主。(人均消费能力、商品档次及价值、品牌店、奢侈 品店的多寡) 商圈租赁市场水平: 该商圈的街铺租金约100-200㎡元/月,租金随位置的变化而不同。 商圈内竞争对手(XX)情况: 见图片
1
九、万江嘉荣商圈
商圈地理位置: 万江商圈核心,位于万江莞惠路与教育路交汇处的100米范围内 商圈商业结构: 大型商业有嘉荣百货、都会广场、国美电器。该商圈的商业是以万福路与教育路 两边街铺为主:街铺主要是以家居装饰、服装、手机、药店、餐饮为主; 商圈消费能力: 商圈的消费能力以中低端为主。 商圈租赁市场水平: 该商圈的街铺租金约50-80㎡元/月,租金随位置的变化而不同。 商圈内竞争对手(XX)情况: XX 见图片
1
五、东城中心商圈(海雅、家乐福)
商圈地理位置: 东城海雅商圈核心,位于东城路与东城中路相交的路段。 商圈商业结构: 大型商业有海雅、家乐福、时尚电器、国美电器、东城电脑城。该 商圈的商业是以东城路与东城中路两边大型商业为主,该商圈是东 城区商业体量最大、辐射范围最广的商圈。 商圈消费能力: 商圈的消费能力以中高端为主。 商圈租赁市场水平: 该商圈的街铺租金约100-250㎡元/月,租金随位置的变化而不同。 商圈内竞争对手(XX)情况:
商业 核心商圈
返回
3
布点建议——南城中心商圈
XX网点情况: 1. 专柜 (暂无) 2.专卖店 (暂无)
开店计划:一家 具体位置为:鸿福路与莞太大道交汇处100处(见实景图, 粉红色虚线标注处);银丰路商业街靠近莞太路段。 ,
目标铺位:暂无 该区域商业兴旺,人流较大,商铺供应量比较紧张;
1 七、南城步行街商圈(富民步行街、城市风景步行街)
1 八、南城怡丰路商圈
商圈地理位置: 南城怡丰路商业街,位于南城怡丰路与泰和商业街交汇处,东起新源路西至东莞大 道,南到长泰路,北止鸿福东路。 商圈商业结构: 怡丰路商圈,由怡丰路商业街与泰和路商业街组成,商业以街两边的街铺为主,其 商业街内是以品牌服装、内衣、运动服饰、精品店、品牌化妆品、皮具为主,商圈 内人流量较大; 商圈消费能力: 商圈的消费能力以中低端为主。(人均消费能力、商品档次及价值、品牌店、奢侈 品店的多寡) 商圈租赁市场水平: 该商圈的街铺租金约80-130㎡元/月,租金随位置的变化而不同。 商圈内竞争对手(XX)情况: XX 见图片
莞城西城楼
百佳、天和、沃尔玛
80-100 ㎡ 100-200 ㎡ 80-150 ㎡ 80-100 ㎡ 80-100 ㎡ 80-150 ㎡ 80-150 ㎡ 80-150 ㎡ 100
投入成本太大,风 关注
东城沃尔玛
沃尔玛、彩怡百货、地 王广场 百佳、国美电器 海雅、家乐福、时尚电 器、国美、电脑城
投入成本太大,风 关注 建议布点 建议布点
莞市区专卖店项目
大型商业情况 吉之岛、彩怡居家
XX
商圈名称
品牌竟业店
拟租面积
租金水平 (㎡元/月)
转让费 水平
布点建议 已开
东城吉之岛
250 ㎡ XX XX XX XX XX XX
XX
130 200-500 200 150 200 250 130 130 80 60
无 10-25万 10-15万 5-10万 10-15万 10-20万 5-15万 5-8万 5-10万 暂无
1
一、东城吉之岛商圈
商圈地理位置: 吉之岛商圈核心,位于东城红荔路与花园路交汇处的500米范围内 商圈商业结构: 大型商业有吉之岛、彩怡家居广场。该商圈的商业是以红荔路与花园路两边街铺 为主:红荔路街铺主要是卫浴、家居装饰、装修为主;花园路街铺主要以服装 (包括童装、内衣、运动服饰、品牌女装)家纺、为主; 商圈消费能力: 商圈的消费能力以中低端为主。 商圈租赁市场水平: 该商圈的街铺租金约80-130㎡元/月,租金随位置的变化而不同。 商圈内竞争对手(XX)情况: XXXX 见图片
1
十、万江SPAR商圈
商圈地理位置: 万江SPAR商圈,位于万江路与永泰路交汇处的50米范围内 商圈商业结构: 大型商业有华南MALL、SPAR购物广场。该商圈的商业是以万江路与泰和路交汇 处大型商业为主。 商圈消费能力: 商圈的消费能力以中低端为主。 商圈租赁市场水平: 该商圈的街铺租金约40-65㎡元/月,租金随位置的变化而不同。 商圈内竞争对手(XX)情况: XX 见图片
1
四、东城百佳商圈
商圈地理位置: 东城百佳商圈核心,位于东城路与东城西路相交的路段60米内;该商圈与东城东 城中心商圈相毗邻。 商圈商业结构: 大型商业有百佳、国美电器。该商圈的商业是以东城路与东城西路十字路口60内 商业为主,该商圈与东城中心商圈相连,构成双核心商圈,商圈辐射范围较广。 商圈消费能力: 商圈的消费能力以中低端为主。 商圈租赁市场水平: 该商圈的街铺租金约100-150㎡元/月,租金随位置的变化而不同。 商圈内竞争对手(XX)情况: 见图片
莞城西城楼商圈实景图 2
莞城西城楼商圈 项目:专卖店 面积:80-150平米 租金:200元平米 转让费:10-25万 预计销售:
百佳 沃尔玛 天和 核心 百货 商圈 大剧院
住宅区
农民房
莞城区政府
住宅区
返回
3
布点建议——莞城西城楼商圈
XXX网点情况: 1. 专柜 (暂无) 2.专卖店 (暂无) 开店计划:一家 具体位置为:西正路与凤来路交汇处50处或凤来路段(该路 全长200米)(见实景图,粉红色虚线标注处)。 目标铺位:暂无 该区域商业兴旺,人流较大,商铺供应量比较紧张。
东城百佳商圈实景图
东城百佳商圈 项目:专卖店 面积:80-150平米 租金:150元平米 转让费:5-10万 预计销售:
商业 核心商圈
商业 核心商圈
返回
3
布点建议——东城百佳商圈
XX网点情况: 1. 专柜 (暂无) 2.专卖店 (暂无) 开店计划:一家 具体位置为:东城路与东城西路交汇处60处(见实景图,粉 红色虚线标注处)。 目标铺位:暂无 该区域商业兴旺,人流较大,商铺供应量比较紧张;
品牌店、奢侈品的多寡)
商圈租赁市场水平: 该商圈的街铺租金约150-300㎡元/月,租金随位置的变化而不同。 见图片 商圈内竞争对手(XX)情况:暂无专卖店,主要以商场专柜为主
南城中心商圈实景图
南城中心商圈 项目:专卖店 面积:80-100平米 租金:250元平米 转让费:10-20万 预计销售:
南城怡丰路商圈实景图
南城怡丰路商圈 项目:专卖店 面积:80-150平米 租金:130元平米 转让费:5-8万 预计销售:
东莞城区商圈分析
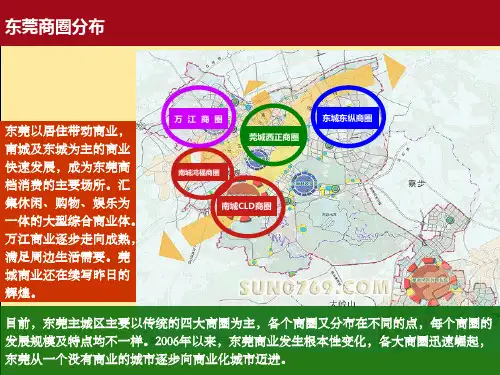
南城鸿福商圈分布及分析
消费人口状况及特征 目标人群:少量本地居民、多以外来人群为主,职业以写字楼白领为主。 商圈经营档次 由于目标人群多以外来人口为主,整体商圈经营档次中等偏上。 商圈商业体量及消费力 南城商业面积总量为8.5万㎡,折合消费人口7万人,人均面积1.23 ㎡。 商圈业态概况 整体业态比例:超市、百货、服装、餐饮、娱乐、电器等业态占较大比例。如图所示 租金及售价状况 区域 街铺 租金 180-300元/㎡ 售价
南城鸿福商圈的分布及分析
商圈发展背景 市政府的规划,南城的商业、会展、物流、餐饮、金融等现代服务业发展得如火如荼, 一幢幢高档新型写字楼陆续崛起,一批批国际国内知名品牌和金融机构抢滩登陆。 商圈的现状 鸿福路作为东莞金融大道,写字楼进驻率逐步提高,使南城寸土寸金,鸿福商圈属于 新兴商圈,商圈范围较小,发展速度快,辐射范围广。
商业网点 集中分布于东纵大道、东城大道、东 城中路、东兴路的两横两纵之间,主 要商业网点有东湖广场、地王广场、 威尼斯广场、盈锋广场、君豪商业中 心、世博广场、世纪广场、星河城、 东城酒吧街等。如下图所示
商圈小结 1、商圈规模庞大,发展成熟,业态发展丰富。大型的购物中心、特色情景 商业街并存,集规模性、品牌性、特色性于一身。 2、庞大的中高端消费人群及中央商贸区定位,促使东纵商圈成为东莞唯一 具备发展高端商业体的潜力。 3、未来轻轨的开通,也必将促进其商业的进一步繁荣。
南城CLD商圈发布及分析
商圈发展背景 依凭社区逐步发展,而形成片状商业区。多以集中商业为核心,与住宅底商相结合 的商业分布形态,催使商圈发展的特点,社区性业态众多。 CLD商圈的现状 CLD商圈覆盖面广,跟随社区的发展不断成熟,有庞大的社区消费人群为商业发展 支撑,同时深受南城商务金融的发展及三旧改造进程的影响,该区域市政生活配套完 善,同时具有明显的交通优势,规划中的轻轨R1、R2线、广莞惠城际线也将交汇于此, 所以此区域发展前景十分广阔。
东莞城市商圈拓展思路
东莞城市商圈拓展思路东莞主要商圈:根据9月5日上午召开的广东省东莞市党政领导班子联席会议审定了《东莞市中央商圈建设实施方案》和《东莞市中央生态休闲区建设实施方案》。
2011~2015年,东莞市政府将分别投入约10亿元用于中央商圈、中央生态休闲区建设。
中央商圈由四大商圈组成,分别为东城区的东纵商圈、莞城区的城楼商圈、南城区的鸿福商圈和万江区华南摩尔商圈,总用地面积约14平方公里,其中启动区为东纵和城楼两大商圈,用地面积约7.7平方公里,为中央商圈建设与推进探索经验。
整体城市消费情况:1.根据国家统计局2月发布中国城市消费水平指数排名:广州名列第4位,东莞位列第13位、深圳为第3名。
消费指数分别为0.89和0.77、0.93(上海指数为1)。
2根据同时公布中国城市年均可支配收入排名。
东莞以20526元位居第二,深圳第一名为2796元、广州第5名为16884元。
3根据10月9日广东省《关于全面加强我省计生工作促进人口长期均衡发展的决定》中数据显示,东莞目前东莞常住人口达822万成广东第三大人口城市。
通过对比发现东莞目前消费指数和年均可支配收入不成正比,说明东莞目前消费意思在很大程度上还是过于保守,消费潜力还有很大挖掘空间。
从公司角度看,东莞市场潜在商业价值和潜在市场不比广州市、深圳小。
消费区域:东莞现有消费区域主要集中在莞城区、南城区、东城区、常平镇、长安镇、虎门镇6个镇城区,目前还没有形成较大规模消费区域,主要还是由于交通原因和地理区域分布原因。
其他26个镇区消费较为分散,也各有特色,消费区域分布在镇区各中心区域街道,主要以服饰、餐饮、休闲等为主,根据9月5日东莞市《东莞市中央商圈建设实施方案》和《东莞市中央生态休闲区建设实施方案》。
2011-2015万江区也将成为一个新兴消费区域。
也将有5个新兴特色片区为:万江龙湾片区,侧重滨水休闲湿地特色;寮步香市片区,侧重香市文体体验;莞城西隅片区,侧重岭南传统文化;东城大王洲片区,侧重农业观光及农庄体验;南城白马片区,侧重花卉苗圃。
东莞市商铺情况市场调查与分析
东莞市商铺情况市场调查与分析篇一掌握了消费者对宏远所开发的沿河路批发市场的评价与建议,综合各方面的资讯,能对宏景商贸中心商铺的价格定位、发动、宣传与经营起到一定的参考作用。
现将具体情况汇报如下:查范围:1、东莞市四大区域的商铺:1 莞城范围:华业大厦、花园商贸城、富怡花园、佳力大厦;2 东城范围:雍华庭、聚富豪苑、中惠华庭;3 南城范围:金域名苑、中信东泰花园康怡居、石竹新花园;4 万江区域:哈客来数码城2、主商区:1 中兴路莞城批发市场2 博厦批发市场3 宏远沿河路副食品批发市场调研方法:4 与业主进行面对面的访谈5 以客户的身份到售楼中心咨询6 调查问卷调查结果与分析:东莞市四大区域商铺状况调查结果与分析:1对比表2 价格对比图:单位:元/㎡450003500025000150005000莞城东城南城3分析:花园新村:作为莞城商业中心地,它集中了东莞餐饮、娱乐、服装等各类消费于一街,是东莞市商业黄金地带,这里商铺租售两旺,发展商开发的商铺一推出即在短期内售完,东莞市居民大多愿在此投资,认为这里是东莞市的黄金地铺,市场状况明显供不应求,使得此地段的铺位价格节节攀升,且这里的二手市场也较发达,转手及出售、出租均很容易,换手频率也很快,为投资者提供了广阔的炒作空间,目前已发展至樟村大道、文华花园大道以及红荔路。
东城:随着老城区的搬迁,东城区现已形成一个新的商业中心,聚敛了大量的人气,潜在购买力很大,置业人士当中投资、自用各占一半,而且所经营的项目均属高档,是东莞市的高档消费区,因此,开发商推出的商铺价格步步走高,需求量呈上升趋势,雍华庭的步行街第一期铺位在半年之内销售完毕以及聚富豪苑临街商铺40,000元/㎡就足已证明。
但位于东城中路地段的中惠华庭以及东兴商贸城还未形成商业气氛,因此即使中惠华庭定价适中且是现铺,也卖得不够理想,有价无市,处于被动状态。
南城:东莞市的主要银行机构均设立于此,是东莞市的金融一条街,相对于莞城与东城,南城区还未形成商业中心的氛围,价格大多定于10,000-20,000元/ ㎡之间。
东莞城区6大商圈投资前景分析

在住宅市场日趋企稳的当下,商铺投资正逐渐火热。
一手商铺由于周边区域尚未成熟,投资存在不确定性;而二手商铺凭借其周边完善的配套,发展前景已经明朗化,区域现状及价值可以很直观地呈现出来,包括商铺的运营情况、租金情况等,相比较而言,二手店铺投资风险较小。
据了解,在当前经济环境下,二手商铺投资已经成为投资者的抗通胀的首选。
东莞城区商业正处于萌芽期,还有很大的升值空间,恰逢轻轨在建政策多重利好,正是投资商业入市好时机。
现搜罗东莞城区商铺几个投资热点区域进行逐一分析。
鸿福商圈现状:位于东莞的政治、经济、文化、金融及商务中心,商业主要为中心区行政、商务等作配套服务。
鸿福商圈拥有沃尔玛、莱蒙商业中心、希尔顿广场、中心广场、综艺·曼哈顿时代等商业中心。
海雅百货、家乐福、苏宁电器、时尚电器、肯德基、麦当劳等品牌商家已进驻。
目前鸿福商圈已取代东纵商圈成为东莞商业圈的新贵。
投资前景:信诺地产市场部经理邓燕清认为,随着政府规划以及轻轨渗入,整个商圈以附近写字楼白领人群带动消费,日益成熟的品牌百货和商务氛围逐渐浓厚,南城鸿福路商圈有望成为集休闲娱乐、百货集中的商业要地。
大型休闲娱乐品牌,高端百货未来可在南城鸿福路商圈分一杯羹。
西平宏伟路商圈现状:南城西平属于东莞CLD-中央生活区,该区域拥有二十大高档楼盘;30多万高端消费人群,其中最具影响力的景湖时代商业广场作为该区域唯一商业圈;景湖时代配套有6万平方米商业项目,目前已进驻的商家有家乐福、国美电器、彩怡百货、必胜客、肯德基等知名品牌商家。
投资前景:德融置业副总经理聂明开认为,临近的楼盘商铺如景湖春晓、格林小城、新中银花园等已经形成初具规模的商业圈。
届时,当R2轻轨站出口落成后,将势必加快带动西平整个片区的商业发展。
第一国际商圈现状:该商圈经历了7年的沉静即将迎来春天。
第一国际位于东莞未来的政治、文化、金融、会展、商业中心之新城市中心的核心要地,总占地面积21.12万平方米,建筑面积100万平方米,总共分为四期开发包括商业中心一期、百安居、汇一城、海德广场。
东莞东城商业市场分析
在东城几大商圈中属于中低端商圈,主要消费群体 为年轻人,整体消费水平相对不高;
主要辐射莞城及东城西区域;
商圈
项目名称 地王广场
规模 10万㎡ —— ——
主力商家 彩怡百货、国美电器、苏宁电 器 沃尔玛 时尚电器
经营业态 百货、餐饮、服装、家电等 服装、超市、百货、餐供求价分析
2011年上半年东莞商业地产成交量逆势上涨,但成交价有所下滑,主要是消化库存
2011年上半年东莞市商铺新增供应10.14万㎡,同 比下降59.51%,成交36.61万㎡,同比增长145%, 商铺库存下降,仅占比16.71%;商铺2011年上半 年成交均价6701元/㎡,同比2010年9276元/㎡下滑 27.76%,同比2009年10811元/㎡下滑38.02%;
商业市场‖ 政策下的地产代表战略分析
限购令下,商业地产能否逆势突围?
限购令,商业地产已成为发展商重要战场
住宅“限购令”,发展商纷纷抢滩商业地产; 万科:20%持有型商业物业,3年内建成220万㎡住宅商业配套; 格兰:持有型商业物业30%,2015年持有型商业地产提升至总资产10%; 招商:商住比例3:7,2011年商业地产持有量200万㎡; 金地:20%投资额投资商业地产,2015年,金地商业地产再造一个今天的金地; 龙湖、首创、世茂、绿城、中海、合生创展、富力…… 嘉德置地、财富控股……
横扫楼市
商务公寓的报告商业地产,引
来许多专业投资者的关注,也 开始吸引着城市中小投资者的 目光。
商业地产 逆势突围
© 中国 广东正太凯盈投资管理有限公司 版权所有
PART
1 章节标题微软雅黑 28号,数字32号 PART 2 东莞东城商业市场分析
东莞市场调研报告

东莞新奥燃气有限公司2004年市场开发计划(提案第一版)负责人:张叶生撰写人:吕强撰写时间:2003年11月目录第一部分:2004-2006年3年营销战略1一、市场调研及发展趋势预测1二、提高业绩的关键措施5三、三年业务指标预测5四、人员及资金配置计划5第二部分:2004年度市场开发计划6一、03年经营检讨与03年度业绩预测6二、04年提高市场开发业绩的具体举措7三、情景分析和04年度市场开发目标12四、人员及资金配置计划14第三部分:附件15一、广告宣传计划与费用明细表(参见附表)15二、“2004年度经营计划”衡量工具15三、2004年月度SMART的差距补救行动计划15第一部分:2004-2006年3年营销战略一、市场调研及发展趋势预测1.市场概述1.1城市概况(市场调研报告内容)a.总体状况◆地理位置:东莞市位于广东省中南部,珠江三角洲中部东江下游,北靠广州,南依深圳,东邻惠州、博罗,西隔珠江与番禺相望,处于穗、深、港经济走廊的黄金地段。
◆行政区划:东莞市域总面积2465平方公里,包括4个区和28个建制镇,下辖546个村委会和132个居委会。
其中,莞城区、万江区、东城区、南城区、寮步镇、石龙镇和石碣镇在首期供气计划之内。
◆人口状况:全市总人口为756.84万人。
其中户籍人口223.19人(非农人口56.27万人),外来暂住人口533.65万人。
户数为43.15万户,其中非农户为11.99户。
近期(2005年)规划中心城区人口规模为71万人左右,远期(2015年)规划控制在80万人左右。
◆经济建设:2002年全市国内生产总值为672.27亿元,按可比价格计算,比上年增长18.4%。
三大产业构成比例为4.8:55.2:40.0。
人均国内生产总值为43401元。
各项存款余额1790.18亿元。
实际利用外资和进出口总额2002年分别达到21.48亿美元(不含对外借款)和442.47亿美元(海关统计口径),分别比上年增长18.3%和28.4%。
东莞城区商业项目市场调研分析报告(47页)
东莞城区主要商圈研究报告目录第一部分:商圈现状分析1.商业物业现状分析1.1. 物业分布1.2. 商业形态1.3. 建筑规模1.4. 产品特色1.5. 业态分布1.6. 经营方式1.7. 租售价位1.8. 配套设施1.9. 物业管理1.10. 车位状况2. 商业竞争格局分析6.1. 商圈细分6.2. 各商圈发展前景分析6.3. 城区商业发展趋势分析实用文档3. 典型项目调研第二部分:客户市场调研1. 消费者调查定量分析2. 沿街商铺经营者调查定量分析3. 商场内商铺经营者调查定量分析第一部分:商圈现状分析实用文档1.商业物业现状分析:1.1. 物业分布:东莞商业物业分布较为分散,城区已经发展成熟的商业集中地主要集中在西正路-市桥路、花园路及东城大道。
随着新一轮的城市化建设,目前一批大型商业项目的启动,将改变目前东莞城区的商业布局。
南城、东城、万江随着核心商业物业的建设,都将形成新的商圈。
>>城区主力商家及在建大型商业物业分布:区域核心商业地址备注莞城区沃尔玛东纵大道已营业莞城区地王广场东纵大道2004.10开业莞城区天和百货西正路已营业莞城区百佳西正路已营业莞城区家乐福运河西路已营业莞城区百佳东城西路已营业莞城区国美电器东城西路已营业东城区天和百货东纵大道已营业东城区华润东城大道2004.5开业实用文档东城区吉之岛花园路已开业东城区东城风情步行街东城大道已营业东城区世博广场东升大道在建东城区星光影业商城东升大道明年开工南城区第一国际鸿福路在建东江区华南MALL 万江大道在建从以上表格可以看出,目前城区商业主要分布在莞城区及东城区,而东城区则是目前在建商业物业最为集中的区域。
市区已售、在售和正在运营的商业物业比较集中的区域主要在东城区,其主要原因在于城市用地限制及规划发展引导的影响,同时东城区集中了东城中心、金月湾、东城山庄、新世界花园、东糖住宅小区、金泽花园等档次较高的新兴居住小区,有着较强的消费力资源,同样需要较高档次的消费场所与之匹配。
东莞商业市场调查报告
8
经营情况统计
营业状况分析
3000
2000
1000
0
店铺数量 经营面积(万平方米)
好 2008 21.03
中 783 31.40
店铺数量 经营面积(万平方米)
差 1981 38.63
从经营情况分析,好评的商户数量占到42%,但面积占比只有23%,大部分是小商户, 便利店生意较好,从中也可以说明东莞人的消费习惯有改善的空间。
9
小结
休闲娱乐, 14%
餐饮, 19% 零售, 67%
商圈平均业态比例
零售 餐饮 休闲娱乐
大型综合百货超市面积比例
通过对本次调查的总体分析,东莞商 业经营档次偏低。
100% 80% 60% 40% 20% 0%
百货类
餐饮 电子电器类 服务类 家具装潢业 卫生医疗类 文教类 娱乐休闲 衣饰类
住宅型商业 面积 商住型商业 面积 商业型商业 面积 混合型商业 面积
图表可以看出:
混合型商圈以满足饮食,服务和娱乐休闲消费为主;
商业型物业以综合性消费为主,各种业态聚集的场所,以百货、餐饮、电子电器、服
家具装潢类 卫生医疗类
数 量
面积
数 量
面积
数 量
面积
数 量
面积
6
332
35 3511
3
265
文教类
数 量
面积
衣饰类
数 量
面积
129 19230
个体
222 41919 562 111075 224 8883 252 86769 253 30789 207 46995 124 21998 859 44306
深国投东莞时尚岛商业项目定位报告
➢ 行政中心配套设施的大规模存在,从某种程度上阻断了其两侧人流的联系与交流,使 南城目前人口聚集的西片区居民不能方便的到达第一国际;
➢ 第一国际所对东莞大道昭示性虽好,但由于道路过宽(双向十车道),阻断了第一国 际与东莞大道东居住区的联系 ,目前连接道路两旁的人行隧道即将修建,可一定程度上 缓解此状况;
东莞市商业中心发展有 东莞商业公司主营房地产项目,第一国际
限公司
为东莞开发的第一个项目,本项目发展商
综合实力占优 。
整体分析
由于两者定位上的差异,时间节点不同,未来不会形成直接竞争。
(一)项目周边竞争对手情况分析
第一国际情况分析
一期: ➢ 主要销售部分为缤纷自由港部分与下沉式广场街铺部分; ➢ 层高:4.5—6米,实用率:53%; ➢ 主要卖点: 中央商务区财富第一站 八大品牌强势入驻 70万平米超大规模
★★★★
★★★★
两者均临主干道,处十字路口交汇处,交 通可达性较好。
★★★
★★★★
第一国际地块大,临街面较宽,展示效果 更佳。
预计2007年5月试营业 2005年9月试营业
中心区商业需要3~5年的市场培育期, 本项目后推出占优。
★★★★ 东莞市深国投
ቤተ መጻሕፍቲ ባይዱ★★★
本项目临近莞太、银丰路等南城商业氛围 较浓街道,目前占优势。
内铺:110元/㎡ 街铺:品牌商家(味千拉面/必胜客)租金较低,不作为参考。
(一)项目周边竞争对手情况分析
中环财富广场情况分析
➢ 可销售面积: 一层约3000平方米 ➢ 铺位个数:36个(一层) ➢ 铺位开间:临鸿福路:8米 临沃尔 玛:3.6米 ➢ 进深:街铺10—12米,内铺4-6米 ➢ 实用率:54% ➢ 主通道:3.6米宽 ➢ 中心广场:约2000平方米 ➢ 中庭面积:约1000平方米
东莞某商业街08年营销策划报告
××商业街商铺08年营销策划报告目录一、东莞市商业市场分析1.东莞总体商业氛围概述2.东莞商圈分析二、项目基本概况三、项目的SWOT分析1.优势点2.局限性3.威胁点4.机会点5.项目的前期分析总结四、项目整体定位1.项目的经营业态定位2.价格定位3.客户定位五、营销推广1.推广主题2.项目形象包装3.总体宣传策略4.销售策略六、招商准备及阶段划分1.招商准备2.阶段划分3.招商时间表4.业态规划及商家推荐七、招商推广1.推广阶段2.针对性推广要点八、费用预算一、东莞市商业市场分析1.东莞总体商业氛围概述东莞市城市化进程促使大型商业项目井喷,近两年商业总体供应量超过200万平方米,市场消化难度大;东莞日常消费力状况尚不足以支撑庞大的商业体量运转;东莞城区及各镇区商业各自为政,商业辐射面狭窄;未来商业供应量的持续加大,市场竞争更为激烈,商户资源不足;东莞人对商铺投资需求强,商铺市场面对的主要客户群体是投资者。
消费市场不足,商业消化对象集中;项目的开发、营销、经营面临着激烈的竞争市场,特色型/主题型商业将会成为东莞商业的发展方向.2.东莞商圈分析万江商圈西正商圈核心商圈东纵商圈南城商圈商业中心集聚性明显,西正及东纵商圈发展、融合形成了东莞的核心商圈;万江、南城商圈仍处于发展阶段,还需一定市场培育期。
1)西正商圈商业分析西正商圈特点:自发形成、人流旺盛、发展成熟、中低档次;自发形成的商圈,整体缺乏规划,物业结构陈旧,交通拥挤;人流旺盛,是东莞人流、车流量最大的商业区;发展成熟,主要业态是服装、饰品等购物业态,占到总体业态构成50%以上,同质化竞争相当激烈,中低档次的小型服饰店众多,品牌商家与小商户混杂经营,经营档次、经营环境难以提升;老城区,自发形成商业,商业起点低,商圈向上发展狭小,龙蛇混杂,整体商圈经营档次、形象难以提升;经营环境杂乱,难以满足消费者日益提升的消费需求,商业地位逐步衰败!2)东纵商圈商业分析东纵商圈特点:规模、品牌、同质、形散、中档次。