
多晶硅制造现状和行业技术发展趋势分析
德国 内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
2 改良西门子工艺技术特点、问题及发展方向
改良西门子工艺流程图
改良西门子法的核心在于增加了还原尾气干法回收系统和SiCl4氢化工艺,实现了闭 路循环。是目前最为成熟的多晶硅生产方法; 目前76%的多晶硅采用改良西门子法生产(Wacker、Hemlock、Tokuyama、REC);
国外多晶硅制备新技术发展情况
企业名称 Chisso Systems ECN Elkem Solar Dow Corning HemLock Invensil Steel JSSI MEMC NTNU SINTEF REC Silicon Tokuyama Wacker 国别 日本 美国 挪威 挪威 美国 美国 法国 日本 德国 美国 挪威 挪威 日本 新工艺概况 开展SiCl4锌还原法量产验证性研究,08年7月开始建厂 热还原法 硅石热碳还原工艺,实验阶段 冶金法:纯冶金级硅→渣化→定向凝固→破碎→磨光→化学浸出。已投产 熔融金属硅渣化后与水气反应去除硼和磷,然后用HEM炉定向凝固 硫化床反应法 等离子体纯化冶金法 用电子束和等离子冶金技术结合定向凝固方法,已试产 利用Silane-FSR(free-space Reactor)生产粉状硅,然后压制成型,已投产 以甲硅烷气为原料,通过流化床反应炉闭环工艺生产粒状多晶硅,已投产 熔盐电解法 流化床多晶硅沉积技术和改良的西门子-反应器技术,已试产 气态TCS 和氢从上端进入加热的石墨管,还原出的硅,已试产 以三氯氢硅和氢气为原料,流化床反应器(FBR),已试产
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
二、多晶硅的产能及产量情况
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
1 光伏产业链的一般组成
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
2
国际传统七巨头的产能及产量情况
内ilicon Co., Ltd
2 改良西门子工艺技术特点、问题及发展方向
改良西门子工艺的技术需求
1 余热利用 ① 还原炉所耗电能约占总电耗的60%,应该实现综合利用。 ② 若还原过程的90%的余热得到再次利用,将使得单位电耗大幅度 下降。 2 提升闭环工艺的效率 ① 提升还原炉的效率,采用更好的多对棒技术; ② 提升四氯化硅的氢化效率,降低闭环运行的能耗。 3 多晶硅制备中四氯化硅工艺技术
多晶硅制造现状分析和 行业技术发展趋势探讨
内蒙古神舟硅业有限责任公司总经理 张耀平 二O一O年七月十七日
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
目
录
一、太阳能光伏发电的历史、现状及趋势 二、国内外多晶硅产能和产量情况分析 三、多晶硅技术分析 四、内蒙古神舟硅业有限责任公司情况介绍
流化床 VLD 西门子
(Tokuyama)
H2SIF6
SiH4
流化床 Tube R.
(JSSI)
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
1 多晶硅生产工艺介绍
不同工艺下的多晶硅产品
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
1 多晶硅生产工艺介绍
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
1 太阳能光伏发电的必要性
欧洲联合研究中心对未来能源发展预测
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
2 光伏发展的历程
1839年发现“光生伏打效应” 1883年,在半导体硒和金属接触处发现了固体光伏效应,光伏器件。 1954年第一块实用的光伏电池问世 1958年太阳电池首次在空间应用,装备美国先锋1号卫星。 1986年美国建成6.5KW光伏电站。 1990年德国提出“2000个光伏屋顶计划”,每个家庭的屋顶装3~5KW光伏电池组 件。 1997年美国提出了“克林顿总统百万太阳能屋顶计划”在2010年以前为100万户 居民每户安装3~5KW光伏电池。(可惜小布什没实施) 1997年日本“新阳光计划”提出到2010年日本将生产43亿瓦光伏电池。 1997年欧洲联盟计划到2010年生产37亿瓦光伏电池,德国提出“十万屋顶计 划” 。 1998年荷兰政府提出“荷兰百万个太阳光伏屋顶计划“,计划到2020年完成。 2000年德国开始实施“十万屋顶计划” 。 2004年德国“可再生能源上网电价法” 启动,全面引爆光伏行业的快速增长与 发展。里程碑。
ORISI Silicon Co., Ltd
1 多晶硅生产工艺介绍
SiO2+C
(物理冶金过程) 吹气 造渣 真空熔炼 腐蚀 等离子替
UMG
定向凝固
(Elkem、Dow Corning、JFE Steel、BSI, NS solar Materials)
金属硅
SiCl4
锌还原
西门子
SiHCl3
SoG
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
2 光伏发展的历程
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
3 光伏发展的趋势
光伏政策环境越来越有利 环境保护,低碳经济,各国新能源政策,欧洲2020年20%可再生能源目标,日本 再次提升,美国新政府的推动,印度、中国等发展中国家的新兴市场政策改善…. 光伏成本将进一步降低 外因:金融危机促使电池和组件降价55%左右,硅片降价70%左右,多晶硅降 价90%左右,光伏发电成本短时间降低一半以上。光伏行业复苏最早,增长最快。 内因:目标与传统能源成本相当,降低成本是客观要求。 技术革新进一步提升 效率提升,新电池技术,新产品—— 都是为了降低成本 市场空间和应用领域全面放大,有加速发展趋势 市场增长速度与发展的趋势将继续推进光伏发电应用扩大,未能能源的巨大 缺口将促使各方面有力推动。地球环境恶化的趋势与保护已不简单是口号,给地球人 留下的治理时间已非常迫切。
规划能力(吨)
4000 4500 4500 4500 4500 5000 5000 6000 6000 1260 6000 7000 9000 10000 12000 18000 21000 25000 3000
预计完成(吨)
1000 4500 4500 4500 1500 2500 1500 3000 1500 1260 6000 7000 1800 4000 1500 1500 21000 25000 3000
1250
3000 3000 4500 3000 3000 3300 3300 3600 3750
1250
1500 3000 3000 3000 3000 1800 800 2100 2750
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
5 国内到2012年的规划产能及产量
序号
使用技术对应 的中间产物 SiH2Cl2 SiH4 SiHCl3 SiHCl3 SiHCl3
07年产能(吨) 14500 6600 10000 5400 3700
09年产能(吨) 27500 13500 20000 8400 9000
6
SiHCl3
3150
3300
7
SiHCl3
1300 44650
1400 83100
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
3 国外新建企业的产能及产量情况
公司 PV Crystal (德) Arise Technologies (德) JSSI (德) Bergbau-Chemie (德) Schmidt Solar Tech (德) AE Polysilicon Silicium de Provence (法) Silicio Energia(西) Isofoton/Endesa(西) Silfab (意) Estelux (意) Solar Industries AG (意) Solar Mine (荷) DC Chimical (韩) Hoku Material(日) KCC(韩) AE Polysilicon(美) Hoku Materials(美) 产能(吨) 1000 2000 850 500 2000 1500 4500 2500 2500 2500 4000 2500 4000 3000 1500 3000 1800 3500 预计投产日期 2010 2009 2008 2008 2009 2008 2010 2010 2010 2010 2010 2010 2010 2008 2010 2010 2010 2010
16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34
公司名称
锦州凌海 宜昌南玻 神舟硅业 宁夏阳光 中宁硅业 山西潞安 四川超磊 江苏顺大 内蒙古锋威 新光硅业 四川瑞能 洛阳中硅 江苏大全 永祥硅业 特变电工 内蒙古大陆 江西赛维 江苏中能 三九硅业
内蒙古神舟硅业有限责任公司
ORISI Silicon Co., Ltd
2 改良西门子工艺技术特点、问题及发展方向
SiCl4的回收处理 ① 还原尾气干法回收技术+SiCl4氢化技术实现闭环工艺 热氢化处理成SIHCl3再循环使用,目前国内的问题在于单程氢 化效率不高(< 20%),可以通过多次循环实现闭环工艺,缺点 是能耗较高; 采用冷氢化工艺实现闭环工艺,效率有望更高,能耗降低,但 设备较为复杂危险; ② 制造气相白炭黑、癸酸乙酯、光纤等其他产品
序号
1 2 3 4 5
公司名称
棱光实业 无锡中彩 江苏特华 峨嵋半导体 洛阳中岳
2021年中国多晶硅行业发展现状、宏观经济环境下对多晶硅行业影响及行业发展战略模式分析
2021年中国多晶硅行业发展现状、宏观经济环境下对多晶硅行业影响及行业发展战略模式分析一、行业发展现状1、产业链多晶硅,是单质硅的一种形态。
熔融的单质硅在过冷条件下凝固时,硅原子以金刚石晶格形态排列成许多晶核,如这些晶核长成晶面取向不同的晶粒,则这些晶粒结合起来,就结晶成多晶硅。
多晶硅位于光伏产业链上游,目前多晶硅制备已经形成较为完整的产业链。
多晶硅制备的上游环节为原材料和制备设备;中游为多晶硅制备环节;下游环节为多晶硅的应用领域,目前主要应用在太阳能光伏和集成电路中。
2、发展历程新中国成立后近40年里,由于发达国家的技术封锁和市场垄断,我国多晶硅行业发展缓慢,中国多晶硅年产量不到世界总年产量的0.5%。
直到2005年,我国首条300吨/年多晶硅产业化示范线建成,标志着多晶硅规模化生产技术体系的形成,打破了国外多年的技术封锁。
而四川新光年产千吨多晶硅产线2007年的投产,则标志着我国迈入了千吨级生产技术。
3、产量《2021-2027年中国多晶硅行业市场全景分析及发展趋势研究报告》显示:当前主流的多晶硅生产技术主要有三氯氢硅西门子法和硅烷流化床法,产品形态分别为棒状硅和颗粒硅。
三氯氢硅西门子法生产工艺相对成熟,2020年采用此方法生产出的棒状硅约占中国总产量的97.2%,未来仍将是主流生产工艺。
如果颗粒硅已有的扩产计划如期达产达标,颗粒硅市场占比或将高于目前预期。
2020年中国多晶硅产量达39.2万吨,同比增长14.6%。
其中,排名前五企业产量占国内多晶硅总产量87.5%,其中4家企业产量超过5万吨。
2021年随着多晶硅企业技改及新建产能的释放,产量预计将达到45万吨。
随着工厂智能化制造水平的不断提升,多晶硅工厂的人均产出也快速提升。
2020年多晶硅生产线人均产出量为36吨/年/人,随着2022-2023年多晶硅新投产线单线规模增大,自动化程度提升,人均产出量将达到45吨/年/人,预计2030年人均产出量达到47.5吨/年/人。
硅产业现状和发展趋

未来工业硅产业发展方向
Page *
政策是硅产业发展的关键
我国硅产业正处于转型时期,政策的引导方向将直接决定整个产业的发展与未来。
但是在硅产业全球化的今天,我国硅企业不仅将面对国内同行的竞争,还将应对国际巨头企业的挑战。技术进步、节能减排将是我国硅产业发展、提高企业竞争力的核心。
技术是硅产业发展的核心
“十二五”期间硅产业发展趋势及建议
工业硅产业发展建议 1.1、立足国内市场,限制出口 工业硅产品作为“高载能、高排放、资源性”产品,应以满足国内市场需求为主,采取多种措施,限制工业硅的无序出口。在控制工业硅出口的同时,加强出口管理,不妨对工业硅出口实行资质管理和出口招标管理。完善出口税号,防止高质低报现象的蔓延。 1.2、企业规模化、大型化,提高产业集中度 针对目前工业硅行业内部低水平重复建设和无序竞争的现状,对于现有企业加强管理,应提升新企业准入门槛,加强准入企业的审核力度。进一步完善政策措施,推进企业重组,完善公司治理结构,提高企业管理水平。对大型企业跨省区联合重组的技术进步和技术改造项目给予优先支持,提高行业集中度,实现产业升级。到2015年年产量在5万吨以上的企业工业硅产量在全国的占比提高到50%。
2006-2010年期间,我国汽车、光伏、建筑、电力电子等行业都实现了高速发展。其中,国内汽车产量从2006年的72.4万辆增加至2010年的183.3万辆,年均增速达到26.1%;同期太阳能光伏电池片的产量从438MW增长至10.5GW,年均增速超过106%;在此期间,我国国内固定资产投资一直稳定在25-29%之间高速增长。受此拉动,从工业硅、有机硅到多晶硅的我国硅产业市场需求实现了强劲增长。
1、产业集中度低,企业规模小
中国硅产业发展中存在的问题
目前,我国硅产业依旧处于发展初期,国内硅产业的企业规模仅为国际水平的十分之一到六分之一,同时从集中度角度看更是有较大的差距。
2023年电子级多晶硅行业市场发展现状

2023年电子级多晶硅行业市场发展现状
随着电子行业的不断发展壮大,电子级多晶硅作为半导体材料的重要组成部分也越来越受到市场的关注。
电子级多晶硅主要应用于太阳能电池、LCD显示器、LED等电子产品生产中,其市场规模与应用范围不断扩大,行业发展也呈现出以下几个方面的现状:
一、行业总体发展状况
目前,电子级多晶硅的国际市场主要集中在美国、欧洲、日本等发达国家,而中国的电子级多晶硅市场还处于初级阶段。
由于我国太阳能、LED及半导体行业的快速发展,电子级多晶硅需求量不断增加,这也带动了我国电子级多晶硅行业的迅速发展。
二、市场结构
目前,电子级多晶硅市场主要的生产厂家有江苏中晶、江苏明阳电材、无锡锰硅、德豪润达、华兴源创等公司。
其中江苏中晶的年产能已经达到5万吨。
由于技术的不断升级和产能的扩大,电子级多晶硅的产品价格正在不断下降。
三、市场需求规模
随着我国新能源行业的快速发展,太阳能电池、LED市场需求规模正在不断增加。
据统计,我国电子级多晶硅消费量在2015年已经达到1.6万吨,预计到2020年将达到7万吨以上。
为了满足市场需求,各家企业纷纷扩大产能并加快技术升级,以提高产能和降低成本。
四、发展趋势及前景
随着国家对新能源产业的重视,电子级多晶硅的市场发展前景非常广阔。
未来,在技术、资金、人员等方面得到进一步支持的情况下,我国电子级多晶硅行业势必会向产业集聚效应更强、市场占有率更高的方向发展,逐渐成为国际电子级多晶硅市场的重要参与者和竞争者。
多晶硅产业发展现状与前景综述

随着世界各国对清洁能 源的重视 ,世界各国太阳能组件 的安装量
越 来越大 ,对 多晶硅 的需求 量也越来越 大 市 场调研 机构 iu pi Spl 预 计 ,今年全 球光伏装饥容量 将增长到 1. W , ̄ 2 0 年的 7 G 4G 2 L 09 W大 2 增9 . 72 %。多晶硅国际生产 成本约3 美元/ 0 千克 ,2 0 年的市场 价格约 09 为5 — 0 0 6 美元/ 千克 ,目前的市场价格约为7 一 O O 8 美元, 千克 。
我国多晶硅工业起步于上世纪五、六 十年代 中期 。由于工艺技术
落后 ,环境污染 严重 ,能耗大 ,成本 高 , 19 年 只有 四川峨眉半导  ̄ 98 体厂和洛阳单晶硅 ,生产 能力 8吨 , 0 产量 约6吨 ;20年底 ,洛 阳中 0 05 硅高科技公 司30 ̄ 0g 多晶硅生产线正式 投产 ,而且扩建 lo  ̄多晶硅 oo 生 产 线也 在 建 ;20 年 ,峨 眉 半 导体 20 ̄多晶 硅 生产 线 投 产 ; 06 2D 2 0 年四川新光硅业 10 P 多晶硅项 目投产。 07 0 0 ̄ 据统 计 ,我 国 多晶硅 产 量2 0 年仅 有 6 吨 .2 0 年也 只有 2 7 05 O 06 8 吨 ,2 0 年为l 5吨 , 0 8 07 l6 但2 0 年狂飙到4 0 吨以上 。尽管产能上升迅 oo 速 ,但在下游的疯狂投 资拉动 下 ,多晶硅依然是我国光伏产业的一大 瓶颈 ,众多下游企业 “ 等米下锅” 。 自2 0 年以来 , 市场虚 高价格 与短期暴利诱惑 ,我国掀起了一 06 受 波多晶硅项 目的建设 高潮,规模与投资堪称世界之最 。从众多企业、 地方政府及一些公开信息收集整理 的数据显示 :截至20 年上半年 , 09 国 内多 晶硅 项 目已建 、在 建 或拟 建 的超 过5 + ,投 资规 模将 超 过 o 1 0 亿元 , 能将超过 2万吨 。其 中,已投产和即将投产项 目初步统 30 产 3 计有2 个 ,这些 企业的规划总生产规 模超过 l万吨 ,总投 资70 0 5 0 多亿 元 。目前 ,已经投产 的规模接近3 万吨 ,即将投 产的规模近3 万吨 , . 5 这构成中国多晶硅项 目大军 的第一梯 队。第二梯队紧随其后 ,国 内在 建项 目还有2 个 ,规划总投 资突破6 0 元 ,总规模 超过87 0 0亿 .万吨 ;尽 管没有明确的竣工、投 产计划表 ,但这些项 目中,付诸实施的建设规 模已经超过了3 万吨 , 总投 资逾2 0 9 亿元 。如果这些项 目全部实施 ,那
浅析我国多晶硅生产行业的发展现状
展形势
1 我国多晶硅生产行业发展简介 .
我 国从 2 世 纪 5 年 代 中后 期 开 0 0
研 究 总 院与峨 嵋半 导体 材料 厂合 作 , 依 据 数十 年 的摸 索和 经验 积 累 ,97 19
年开 始筹建年 产 10规模 的多 晶硅 工 0t
万 t 目前 , 国 已成为 全球 最 大 的太 。 我
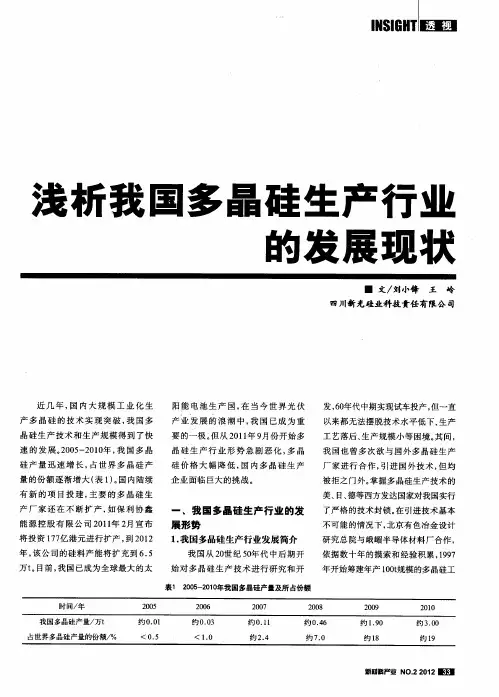
速 的 发 展 。 0 5 2 1 年 , 国多 晶 20- 00 我 硅产量 迅速增 长, 占世 界 多 晶硅 产
量 的份 额 逐 渐 增大 ( 1 。 内陆 续 表 )国
有 新 的 项 目投 建 , 要 的 多 晶 硅 生 主
美、 德 等西方发达 国家对我 国实行 日、
一
产 厂 家 还 在 不 断 扩 产 , 保 利 协 鑫 如
时, 日本 德 山 公 司 等 也 宣 布 了大 规
模 扩 产 计 划。 外 , 兴 多 晶硅 生 产 此 新 国—— 韩 国 的多 晶硅 生 产 也 发 展 迅
理 的S C4 钱转 让给 一些 商贩 或个 il 贴 人, 这些商 贩或个人将S c, 到偏僻 il 运 的地 方进行倾倒 或掩埋 , i 1 易 因S c, 极 水解 , 后会形成盐酸 , 掩埋 会对掩埋地 造成严重 的污染 。
获得 突破 时 , 事多 晶硅生 产 的部分 从 企业还 没有掌握成 熟的氢化技术和尾 气 干法 回收 技术 , 导致 主要 副产 物 四 氯化硅 (i l 的 回收利用率 比较低 。 S C4 ) 有 相 当一部 9s 1 通过 非法 途径 i c, 是
处 理掉 的 , 即一 些厂 家将 自己不能处
产 业 发 展 的 浪 潮 中 , 国 已成 为 重 我 要 的 一极 。 从 2 1年 9 份开 始 多 但 01 月
多晶硅行业现状与发展趋势

多晶硅行业现状与发展趋势
多晶硅是一种重要的半导体原材料,在太阳能电池、集成电路、光纤、半导体器件等领域广泛应用。
以下是多晶硅行业的现状和发展趋势:
1. 现状:多晶硅行业目前处于快速发展阶段。
由于太阳能产业的崛起,对多晶硅的需求大增,使得多晶硅行业得到了迅猛的发展。
中国是全球最大的多晶硅生产国家,有着庞大的生产能力和产量。
2. 供需形势:尽管多晶硅行业目前仍面临着供需矛盾,但随着太阳能发电成本的降低和市场需求的增加,多晶硅的产能将不断增加,并逐渐实现供需平衡。
3. 技术进步:多晶硅制备技术正在不断进步,从传统的电化学法制备向雾化法、气相沉积等新工艺转变。
技术的不断创新和进步将提高多晶硅的纯度和质量,降低生产成本。
4. 绿色发展:多晶硅行业面临的一大挑战是环境污染。
多晶硅生产过程中产生大量的氢气和氯气等有毒气体,处理这些废气和废水对环境保护提出了更高的要求。
多晶硅企业需要加大环保投入,采取更加清洁和环保的生产方式。
5. 国际市场:多晶硅行业面临着国际市场的竞争。
中国是全球多晶硅的主要生产国家,但其他国家也在逐渐发展多晶硅产业,如美国、韩国、德国等。
因此,中国多晶硅企业需要提高产品质量和技术水平,打造自己的品牌以在国际市场中获得竞争优
势。
总的来说,多晶硅行业在太阳能产业的推动下正处于快速发展阶段。
随着技术的进步和市场需求的增加,多晶硅行业有望实现更好的发展,并为清洁能源产业的发展做出更大的贡献。
然而,多晶硅行业也面临着供需矛盾、环境污染等挑战,需要通过技术创新和绿色发展来解决。
多晶硅生产行业调研报告
多晶硅生产行业调研报告多晶硅是一种重要的半导体材料,广泛应用于太阳能、光伏、半导体等领域。
本文对多晶硅生产行业进行了调研,包括行业概况、发展趋势、主要企业、竞争格局等方面,力求全面了解多晶硅生产行业的现状和未来发展。
多晶硅生产行业是一个重要的能源产业,随着全球对清洁能源的需求不断增加,多晶硅的需求也在不断增加。
受到政府支持政策和环保要求的推动,多晶硅生产行业迎来了快速发展的良好机遇。
多晶硅生产行业的主要发展趋势有以下几点。
首先,多晶硅产能将进一步扩大。
随着太阳能和光伏行业的快速发展,对多晶硅的需求将持续增加,企业将加大投资力度,扩大产能规模。
其次,多晶硅技术将不断改进。
目前多晶硅生产仍然存在较大的能耗和排放问题,企业将加大技术改造力度,降低生产成本和环境影响。
再次,多晶硅国际合作将不断深化。
多晶硅行业具有较强的国际竞争力,企业将积极开展国际合作,提高产品质量和竞争力。
多晶硅生产行业的主要企业包括中国电子、中信国安、唐山板材等。
这些企业在多晶硅生产领域有着较强的技术实力和市场份额。
其中中国电子作为国内最大的多晶硅生产企业,拥有先进的生产设备和技术,是中国多晶硅行业的龙头企业。
多晶硅生产行业的竞争格局较为激烈,主要表现在价格竞争和技术竞争方面。
由于多晶硅市场需求旺盛,市场竞争激烈,企业之间为争夺市场份额常常进行价格战。
同时,技术创新也是提高企业竞争力的重要手段,企业将加大研发投入力度,提升技术水平。
在未来,多晶硅生产行业将继续保持快速发展的势头。
随着太阳能和光伏市场的不断扩大,对多晶硅的需求将持续增加。
政府将加大对清洁能源的支持力度,提供更多的政策和资金支持,为多晶硅生产行业提供更好的发展环境。
同时,企业将继续加大技术创新力度,提高产品质量和竞争力,加强国际合作,拓展海外市场,实现更大的发展。
总的来说,多晶硅生产行业是一个重要的能源产业,具有良好的发展前景。
在政府支持和市场需求的推动下,多晶硅生产行业将保持快速发展的势头,并取得更大的成就。
2022年行业分析多晶硅行业现状
多晶硅行业现状2022年中国多晶硅产量为39.2万吨,多晶硅产业属于高新技术产业,但是由于其生产过程中消失大量的氯硅烷副产物,因此导致其生产成本相对较高。
以下对多晶硅行业现状分析。
国家非常重视硅产业的进展,2022年国家发改委将6英寸以上的单晶硅、多晶硅和晶片列为国家重点鼓舞进展产业项目,极大推动了中国光伏产业和电子信息工程的进展速度,使中国硅材料生产进入新的蓬勃进展阶段。
2022-2022年中国多晶硅产量不断增加,2022年中国多晶硅产量为39.2万吨,较2022年的34.2万吨同比增长14.62%。
2022-2022年中国多晶硅产量中国多晶硅产能投放压力较为明显,全球多晶硅产能过剩状况将有所加剧,企业间产能利用率分化将加大。
由于多晶硅供应与需求简单产生错配,不具备成本掌握优势的企业将面临更大的竞争压力。
同时需关注产能投入规模大,但尚未形成产量或已暂停投资的企业对已投产能的将来规划。
现从三大市场状况来分析多晶硅行业现状。
2022年12月中国共进口多晶硅10239吨,进口金额为11265.7万美元。
2022年全年中国共进口多晶硅100776吨,进口金额为95386.5万美元随着多晶硅成本的下降,2022-2022年中国多晶硅价格也不断下降,2022年12月31日中国多晶硅价格为240244元/吨;截止至2022年12月31日,中国多晶硅价格下降至63500元/吨。
中国多晶硅市场集中度不断提高,2022年中国多晶硅行业前五企业市场占有率为69.30%;2022年中国多晶硅行业前五企业市场占有率为87.5%,较2022年提升了18.20%。
多晶硅行业的寡头竞争格局在短期内不会转变。
不具备成本削减潜力、缺乏资源和资金优势、无化工生产阅历或原料循环力量的企业难以获得竞争优势,行业呈现出较高的进入壁垒。
将来,具有多种产物综合利用潜力的大型化工企业,在把握生产技术及低电价的前提下,存在进入多晶硅市场的可能性。
2023年多晶硅行业市场前景分析
2023年多晶硅行业市场前景分析
多晶硅是制造光伏电池的关键原材料之一,它的市场前景受到全球清洁能源产业的迅猛发展和政策扶持的影响极大。
本文将从多方面探讨多晶硅行业的市场前景。
一、政策优惠推动市场需求增长
随着全球对清洁能源的需求日益增长,多国政府都制定了各种政策鼓励和支持光伏发电。
例如,中国国家能源局发布了《光伏发电建设规划(2016年-2020年)》,提
出到2020年,全国光伏发电装机规模要达到1050GW,这对多晶硅市场需求的增长起到了推动作用。
另外,在欧盟、美国、印度等国家,政府也采取了积极的鼓励政策,促进清洁能源的快速发展,这些政策优惠极大地增加了多晶硅的市场需求。
二、多晶硅制造技术不断提升
多晶硅制造技术是多晶硅行业的关键所在,随着技术的不断改进,多晶硅制造成本不断降低。
同时,多晶硅制造过程也越来越环保、清洁、高效,这为多晶硅产品的质量和数量保障提供了可靠的条件。
三、新能源汽车市场的崛起促进多晶硅需求增长
新能源汽车市场也是多晶硅行业的重要市场之一,随着新能源汽车产量的不断增加,多晶硅市场需求也在不断上升。
据市场研究机构预测,未来几年,新能源汽车市场将迎来快速增长期,这将为多晶硅行业带来更多机遇和挑战。
综上所述,多晶硅行业的市场前景广阔,市场需求增长、技术创新和政策优惠是多晶硅行业快速发展的重要因素。
在未来的发展过程中,多晶硅行业也面临着一些挑战,
例如供应过剩、环保标准不断提高等,行业企业需要勇于创新,提高产品品质和技术水平,以更好地适应市场的变化。
2024年高纯多晶硅市场前景分析
2024年高纯多晶硅市场前景分析1. 引言高纯多晶硅是一种重要的材料,广泛应用于电子、太阳能光伏、半导体等领域。
随着科技的不断进步和全球能源转型的推进,高纯多晶硅市场前景备受关注。
本文将对高纯多晶硅市场前景进行分析,并探讨相关领域的发展趋势。
2. 高纯多晶硅市场现状目前,高纯多晶硅市场规模庞大,并呈现稳步增长的趋势。
主要需求来自电子、光伏和半导体产业。
随着电子设备的普及和电子产品的不断更新换代,对高纯多晶硅的需求也在增长。
而光伏行业的快速发展将进一步推动高纯多晶硅市场的增长。
此外,半导体产业的持续发展也刺激了高纯多晶硅的需求。
3. 2024年高纯多晶硅市场前景分析3.1 电子行业随着人们对电子产品的依赖程度不断增加,高纯多晶硅在电子行业中的应用也将不断扩大。
高纯多晶硅作为半导体材料具有优异的电子性能和热稳定性,可以用于制造芯片、电路板等电子元器件。
因此,随着电子产品的不断更新换代,高纯多晶硅市场有望持续增长。
3.2 光伏行业光伏行业作为可再生能源产业的重要组成部分,对高纯多晶硅的需求十分巨大。
高纯多晶硅是光伏电池的关键材料,其优良的光电转换效率和稳定性使其在光伏行业中占据主导地位。
随着全球对可再生能源需求的提升,高纯多晶硅市场有望迎来更多的机遇。
3.3 半导体行业半导体行业是高纯多晶硅的重要应用领域之一。
高纯多晶硅作为半导体材料,被广泛用于制造晶体管等电子元器件。
随着智能化、自动化等新技术的不断发展,对半导体领域的需求也在逐渐增加。
因此,高纯多晶硅市场在半导体行业有着广阔的前景。
4. 发展趋势与挑战4.1 发展趋势高纯多晶硅市场将呈现以下发展趋势: - 技术创新:随着科技的进步,高纯多晶硅制备技术不断创新,不断提高生产效率和产品质量。
- 新兴应用领域:随着新能源、人工智能等领域的快速发展,高纯多晶硅在新兴应用领域的需求有望迎来爆发式增长。
- 国际市场扩张:中国作为全球最大的高纯多晶硅生产国家,将加强与国际市场的合作与竞争,进一步拓展市场份额。