
会计基础分录练习题(含答案)汇编
会计基础分录练习题(含答案)《会计基础》会计分录练习题及答案一、东方公司为增值税一般纳税人工业企业,2017年月12月份发生下列业务:二、1、开出现金支票从银行提取现金2000元备用;三、借:库存现金 2000四、贷:银行存款 2000五、2、用现金支付生产车间办公用品费440元;六、借:制造费用 440七、贷:库存现金 440八、3、收到盛达公司前欠货款80000元,存入银行;九、借:银行存款 80000十、贷:应收账款---盛达公司 80000十一、4、向前进工厂销售A产品一批,不含增值税的售价为100000元,增值税17000元,款项尚未收到,该批产品成本为80000;十二、借:应收账款---前进工厂 117000十三、贷:主营业务收入 100000十四、应交税费—应交增值税(销项税额) 17000借:主营业务成本 80000贷:库存商品 800005、接到开户银行的通知,收到光明公司前欠货款150000元;借:银行存款 150000贷:应收账款---光明工厂 1500006、向大华公司销售B产品一批,不含增值税的售价为200000元,增值税为34000元,合计234000元,当即收到大华公司签发并承兑的面值为234000元,期限为三个月的商业汇票一张;借:应收票据--大华公司 234000贷:主营业务收入 200000应交税费—应交增值税(销项税额) 340007、接到开户银行的通知,胜利工厂签发并承兑的商业汇票已到期,收到胜利工厂支付的票据款120000元;借:银行存款 120000贷:应收票据--胜利工厂 1200008、向宏达公司购买一批甲材料,按合同规定,东方公司用银行存款预付购货款50000元;借:预付账款--宏达公司 50000贷:银行存款 500009、收到宏达公司发来的甲材料一批,增值税专用发票上注明的买价为80000元,增值税为13600元,合计93600元。
扣除预付款50000元,余额43600元东方公司用银行存款支付,甲材料已验收入库;借:原材料—甲材料 80000应交税费—应交增值税(进项税额) 13600贷:预付账款--宏达公司 50000银行存款 4360010、厂部办公室张强因公出差,预借差旅费800元,付以现金;借:其他应收款--张强 80011、张强出差回来,向公司报销差旅费700元,余款交回现金;借:管理费用 700库存现金 100贷:其他应收款--张强 80012、向科达公司购进甲材料一批,增值税专用发票上注明的买价为500000元,增值税85000元,价税合计585000元,材料已验收入库,款项尚未支付;借:原材料—甲材料 500000应交税金费—应交增值税(进项税额) 85000贷:应付账款—科达公司 58500013、向苏达公司购进乙材料一批,增值税专用发票上注明的买价为300000元,增值税51000元,价税合计351000元,款项已通过银行支付,材料尚未到达企业;借:在途物资—乙材料 300000应交税费—应交增值税(进项税额) 51000贷:银行存款 35100014、接上题,向苏达公司购进的乙材料一批,已收到并验收入库;借:原材料—乙材料 300000贷:在途物资—乙材料 30000015、本月份生产A产品领用甲材料400000元,生产B产品领用甲材料480000元,车间一般消耗甲材料20000元,管理部门耗用乙材料5000元;借:生产成本—A产品 400000—B产品 480000制造费用 20000贷:原材料—甲材料 900000—乙材料 500016、从市场上购入一台设备,价值100000元,增值税17000元,设备已收到并交付生产使用,款项已通过银行支付;借:固定资产 100000应交税费-应交增值税(进项税额) 17000贷:银行存款 11700017、经计算本月份应提固定资产折旧2000元,其中,厂部使用的固定资产应提折旧8000元,车间使用的固定资产应提折旧12000元;借:管理费用 8000制造费用 12000贷:累计折旧 2000018、用银行存款240000元从其他单位购入一项专利权;借:无形资产—专利权 240000贷:银行存款 240000二、东方公司为增值税一般纳税人工业企业,2017年月12月份发生下列业务:1、向工商银行签订借款协议,取得借款1000000元,期限六个月,月利率0.4%,借款已转存银行存款账户;借:银行存款 1000000贷:短期借款—工商银行 10000002、东方公司原借中国银行的一笔短期借款到期,本金500000元,用银行存款归还;借:短期借款—中国银行 500000贷:银行存款 5000003、从新华公司购入乙材料一批,增值税发票上注明的买价为70000元,增值税11900元,合计81900元,材料已收到并验收入库,款项尚未支付;借:原材料—乙材料 70000应交税费—应交增值税(进项税额) 11900贷:应付账款—新华公司 819004、用银行存款支付上述欠新华公司的购料款81900元;借:应付账款—新华公司 81900贷:银行存款 819005、按合同规定,收到长江公司汇来的购买本企业A产品的购货定金100000元,存入银行存款;借:银行存款 100000贷:预收账款—长江公司 1000006、接上题,销售A产品一批给长江公司,不含增值税的售价为150000元,增值税为25500元,合计175500元,扣除预收款100000元,其余款项长江公司尚未支付;借:预收账款—长江公司 175500贷:主营业务收入 150000应交税费—应交增值税(销项税额) 255007、用现金发放本月份职工工资24000元;借:应付职工薪酬 24000贷:库存现金 240008、分配本月份职工工资24000元,其中生产A产品职工工资为8000元,生产B产品职工工资为10000元,车间管理人员工资为2000元,厂部管理人员工资为4000元;借:生产成本—A产品 8000—B产品 10000制造费用 2000管理费用 4000贷:应付职工薪酬 240009、计提本月份应负担的短期借款利息4000元;借:财务费用 4000贷:应付利息 400010、用银行存款支付第四季度的银行借款利息10000元,该利息已按月预提。
借:应付利息 10000贷:银行存款 10000三、东方公司为增值税一般纳税人工业企业,2017年月12月份发生下列业务:1、收到国家有关部门投入的货币资金1000000元,已存入银行;借:银行存款 1000000贷:实收资本--国家资本金 10000002、收到信达公司投资转来的一台设备,合同约定价值为200000元,同意信达公司在东方公司注册资本中的份额为180000设备已交付生产使用;借:固定资产 200000贷:实收资本—法人资本金(信达公司) 180000资本公积 200003、向胜利工厂销售A产品一批,不含增值税的售价为600000元,增值税为102000元,合计702000元,款项已收到并存入银行;借:银行存款 702000贷:主营业务收入 600000应交税费—应交增值税(销项税额)1020005、销售多余的乙材料一批,不含增值税的售价为50000元,增值税为8500元,合计58500元,款项已存银行;借:银行存款 58500贷:其他业务收入 50000应交税金—应交增值税(销项税额)85006、结转本月份销售A产品的销售成本390000元,销售B产品的销售成本120000元;借:主营业务成本 510000贷:库存商品—A产品 390000—B产品 1200007、结转本月份销售乙材料的成本30000元;借:其他业务成本 30000贷:原材料—乙材料 300008、月末将本月份归集的制造费用36720元分配计入A、B产品的生产成本,按A、B 产品生产工人工资比例分配;已知A产品生产工人工资为8000元,B产品生产工人工资为10000元;借:生产成本—A产品 16320 (36720×8000/(8000+10000)—B产品 20400 (36720×10000/(8000+10000)贷:制造费用 367209、本月份生产的A产品已全部完工并验收入库,结转其生产成本。
已知月初A产品的生产成本为110000元,本月生产A产品耗用直接材料为400000元,直接人工为9120元,分配的制造费用为16320元。
B产品月末均未完工;借:库存商品—A产品 535440贷:生产成本—A产品 53544010、银行存款支付本月份销售A、B产品的运输费、包装费、保险费等计15000元;借:销售费用 15000贷:银行存款 15000四、东方公司为增值税一般纳税人工业企业,2017年月12月份发生下列业务:1、因对外投资收到投资单位分来的投资利润220000元,存入银行;借:银行存款 220000贷:投资收益 2200002、取得罚款收入3000元,存入银行;借:银行存款 3000贷:营业外收入 30003、向希望工程捐赠人民币150000元,款项已通过银行支付;借:营业外支出 150000贷:银行存款 1500004、月末将收入类账户结转本年利润,其中:主营业务收入1050000元,其他业务收入50000元,投资收益220000元,营业外收入30000元;借:主营业务收入 1050000其他业务收入 50000投资收益 220000营业外收入 30000贷:本年利润 13500005、月末将费用类账户结转本年利润,其中:主营业务成本510000元,税金及附加1547元,其他业务成本30238元,管理费用18760元,账务费用4000元,销售费用15000元,营业外支出150000元;借:本年利润 729545贷:主营业务成本 510000税金及附加 1547其他业务成本 30238管理费用 18760财务费用 4000销售费用 15000营业外支出 1500006、计算全年应交的所得税,税额为402750.15元;借:所得税费用 402750.15贷:应交税金—应交所得税 402750.157、将上述所得税费用结转本年利润;借:本年利润 402750.15贷:所得税费用 402750.158、结转企业全年实现的净利润817704. 85元;借:本年利润 817704.85精品资料贷:利润分配 817704. 859、按净利润的10%提取法定盈余公积81770.49元;借:利润分配 81770.49贷:盈余公积 81770.4910、经董事会决定向投资者分配股利400000元。
借:利润分配 400000贷:应付股利 400000仅供学习与交流,如有侵权请联系网站删除谢谢11。
(完整版)基础会计分录(练习题及答案)
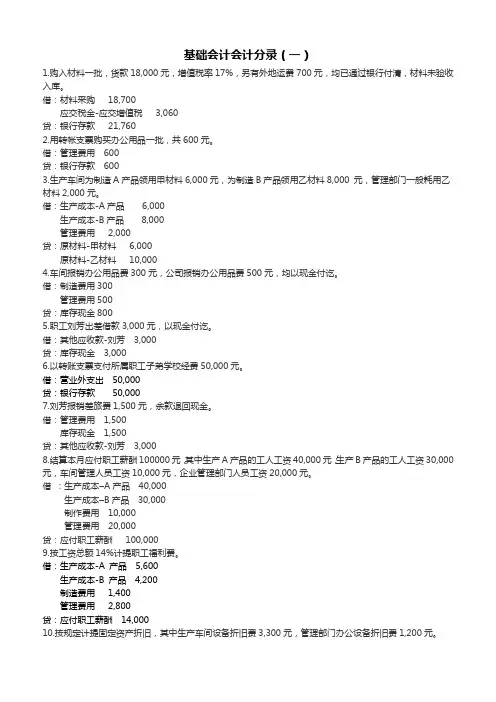
基础会计会计分录(一)1.购入材料一批,货款18,000元,增值税率17%,另有外地运费700元,均已通过银行付清,材料未验收入库。
借:材料采购18,700应交税金-应交增值税3,060贷:银行存款21,7602.用转帐支票购买办公用品一批,共600元。
借:管理费用600贷:银行存款6003.生产车间为制造A产品领用甲材料6,000元,为制造B产品领用乙材料8,000 元,管理部门一般耗用乙材料2,000元。
借:生产成本-A产品6,000生产成本-B产品8,000管理费用2,000贷:原材料-甲材料6,000原材料-乙材料10,0004.车间报销办公用品费300元,公司报销办公用品费500元,均以现金付讫。
借:制造费用300管理费用500贷:库存现金8005.职工刘芳出差借款3,000元,以现金付讫。
借:其他应收款-刘芳3,000贷:库存现金3,0006.以转账支票支付所属职工子弟学校经费50,000元。
借:营业外支出50,000贷:银行存款50,0007.刘芳报销差旅费1,500元,余款退回现金。
借:管理费用1,500库存现金1,500贷:其他应收款-刘芳3,0008.结算本月应付职工薪酬100000元,其中生产A产品的工人工资40,000元,生产B产品的工人工资30,000元,车间管理人员工资10,000元,企业管理部门人员工资20,000元。
借:生产成本–A产品40,000生产成本–B产品30,000制作费用10,000管理费用20,000贷:应付职工薪酬100,0009.按工资总额14%计提职工福利费。
借:生产成本-A 产品5,600生产成本-B 产品4,200制造费用1,400管理费用2,800贷:应付职工薪酬14,00010.按规定计提固定资产折旧,其中生产车间设备折旧费3,300元,管理部门办公设备折旧费1,200元。
管理费用1,200贷:累计折旧4,50011.从银行提取现金800元备用。
(完整版)基础会计分录大全练习题及答案[1]范文

基础会计会计分录(一)(一)根据下列经济业务编制会计分录:1、购入材料一批,货款18 000 元,增值税率17%,另有外地运费700 元,均已通过银行付清,材料未验收入库。
借:材料采购18700应缴增值税3060贷:银行存款217602、用转帐支票购买办公用品一批,共计600 元。
借:管理费用600贷:银行存款6003. 生产车间为制造A产品领用甲材料6 000元,为制造B产品领用乙材料8 000元,管理部门一般耗用乙材料 2 000 元。
借:生产成本-A 产品6000B 产品8000管理费用2000贷:原材料-甲材料60000乙材料100004. 车间报销办公用品费300元,公司报销办公用品费500元,均以现金付讫。
借:制造费用300 管理费用500 贷:现金8005. 职工刘芳出差借款3 000元,以现金付讫。
借:其他应收款3000 贷:现金30006. 以转账支票支付所属职工子弟学校经费50 000元。
借:营业外支出50000贷:银行存款500007. 刘芳报销差旅费1 500元,余款退回现金。
借:管理费用1500 现金1500 贷:其他应收款30008. 结算本月应付职工工资100 000元,其中生产A产品的工人工资40 000元,生产B产品的工人工资30 000元,车间管理人员工资10 000元,企业管理部门人员工资20 000元。
借:生产成本-A产品40000 B产品30000制作费用10000管理费用-企业20000 贷:应付工资9. 按工资总额14%计提职工福利费。
借:生产成本-A 产品5600 B 产品4200 制造费用1400 管理费用2800 贷:应付福利费1400010. 按规定计提固定资产折旧,其中生产车间设备折旧费3300元,管理部门办公设备折旧费1200 元。
借:制造费用3300 管理费用1200 贷:累计折旧4500 11. 从银行提取现金800 元备用。
借:现金800 贷:80012. 预提本月银行借款利息3000元。
会计基础分录练习题及答案
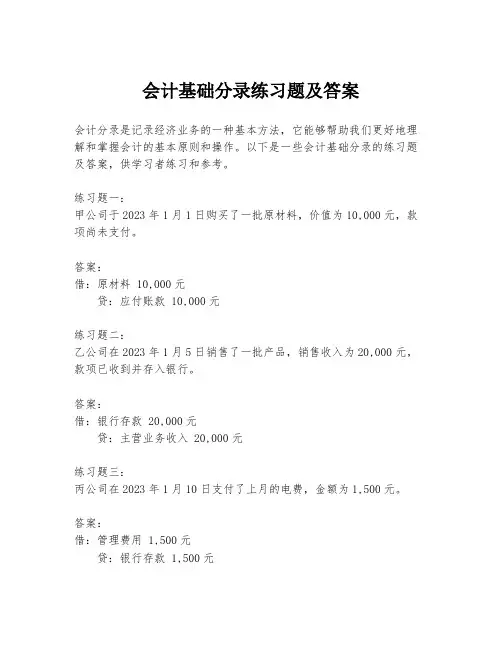
会计基础分录练习题及答案会计分录是记录经济业务的一种基本方法,它能够帮助我们更好地理解和掌握会计的基本原则和操作。
以下是一些会计基础分录的练习题及答案,供学习者练习和参考。
练习题一:甲公司于2023年1月1日购买了一批原材料,价值为10,000元,款项尚未支付。
答案:借:原材料 10,000元贷:应付账款 10,000元练习题二:乙公司在2023年1月5日销售了一批产品,销售收入为20,000元,款项已收到并存入银行。
答案:借:银行存款 20,000元贷:主营业务收入 20,000元练习题三:丙公司在2023年1月10日支付了上月的电费,金额为1,500元。
答案:借:管理费用 1,500元贷:银行存款 1,500元练习题四:丁公司在2023年1月15日收到投资者投入的资本金50,000元。
答案:借:银行存款 50,000元贷:实收资本 50,000元练习题五:戊公司在2023年1月20日购买了一台机器设备,价值为30,000元,款项以银行存款支付。
答案:借:固定资产 30,000元贷:银行存款 30,000元练习题六:己公司在2023年1月25日支付了员工工资,共计20,000元。
答案:借:应付职工薪酬 20,000元贷:银行存款 20,000元练习题七:庚公司在2023年1月31日结转本月主营业务成本,共计15,000元。
答案:借:主营业务成本 15,000元贷:库存商品 15,000元练习题八:辛公司在2023年1月31日计算并结转本月利润,净利润为10,000元。
答案:借:本年利润 10,000元贷:利润分配—未分配利润 10,000元练习题九:壬公司在2023年1月31日计提本月折旧费用,共计2,000元。
答案:借:累计折旧 2,000元贷:固定资产 2,000元练习题十:癸公司在2023年1月31日支付了本季度的房租,共计6,000元。
答案:借:管理费用 6,000元贷:银行存款 6,000元通过这些练习题,学习者可以加深对会计分录的理解和应用。
会计基础分录试题及答案
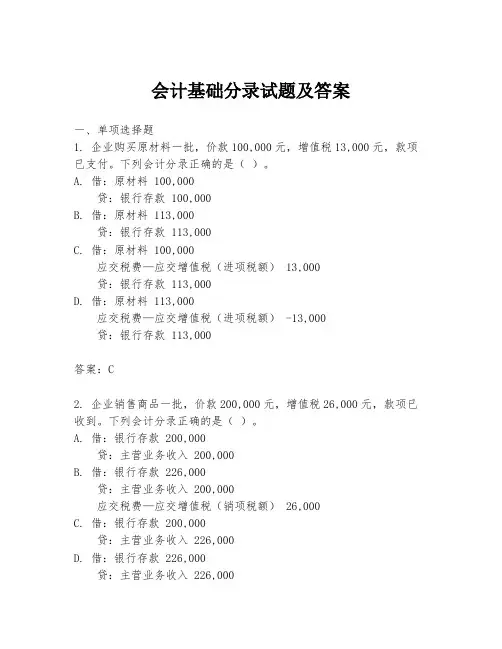
会计基础分录试题及答案一、单项选择题1. 企业购买原材料一批,价款100,000元,增值税13,000元,款项已支付。
下列会计分录正确的是()。
A. 借:原材料 100,000贷:银行存款 100,000B. 借:原材料 113,000贷:银行存款 113,000C. 借:原材料 100,000应交税费—应交增值税(进项税额) 13,000贷:银行存款 113,000D. 借:原材料 113,000应交税费—应交增值税(进项税额) -13,000贷:银行存款 113,000答案:C2. 企业销售商品一批,价款200,000元,增值税26,000元,款项已收到。
下列会计分录正确的是()。
A. 借:银行存款 200,000贷:主营业务收入 200,000B. 借:银行存款 226,000贷:主营业务收入 200,000应交税费—应交增值税(销项税额) 26,000C. 借:银行存款 200,000贷:主营业务收入 226,000D. 借:银行存款 226,000贷:主营业务收入 226,000答案:B二、多项选择题1. 企业收到投资者投入的资本金100,000元,下列会计分录正确的是()。
A. 借:银行存款 100,000贷:实收资本 100,000B. 借:银行存款 100,000贷:资本公积 100,000C. 借:银行存款 100,000贷:股本 100,000D. 借:银行存款 100,000贷:所有者权益 100,000答案:A2. 企业支付员工工资50,000元,下列会计分录正确的是()。
A. 借:应付职工薪酬 50,000贷:银行存款 50,000B. 借:管理费用 50,000贷:应付职工薪酬 50,000C. 借:应付职工薪酬 50,000贷:现金 50,000D. 借:管理费用 50,000贷:银行存款 50,000答案:A三、判断题1. 企业购入设备一台,价款50,000元,款项未付。
基础会计会计分录7套题目+答案

基础会计会计分录(一)根据下列经济业务编制会计分录:1、购入材料一批,货款18 000元,增值税率17%,另有外地运费700元,均已通过银行付清,材料未验收入库。
2、用转帐支票购买办公用品一批,共计600元。
3、生产车间为制造A产品领用甲材料6 000元,为制造B产品领用乙材料8 000元,管理部门一般耗用乙材料2 000元。
4.车间报销办公用品费300元,公司报销办公用品费500元,均以现金付讫。
5。
职工刘芳出差借款3 000元,以现金付讫。
6。
以转账支票支付所属职工子弟学校经费50 000元。
7。
刘芳报销差旅费1 500元,余款退回现金。
8。
结算本月应付职工工资100 000元,其中生产A产品的工人工资40 000元,生产B产品的工人工资30 000元,车间管理人员工资10 000元,企业管理部门人员工资20 000元。
9.按工资总额14%计提职工福利费。
10.按规定计提固定资产折旧,其中生产车间设备折旧费3300元,管理部门办公设备折旧费1200元。
11。
从银行提取现金800元备用。
12。
预提本月银行借款利息3000元.13.结转本月发生的制造费用15000元。
其中:A产品应负担9000元,B产品应负担6000 元。
14。
开出转账支票,以银行存款缴纳企业所得税18000元。
15.通过银行转账,归还银行的临时借款20000元。
16.销售产品一批,货款1 000 000元,增值税率17%,款项已存入银行。
17。
企业购入新设备一台,价款86500元,以银行存款支付。
18.用银行存款支付所欠供货单位货款6700元,原编会计分录为:用适当的更正错账方法予以更正.19。
在财产清查中发现帐外设备一台,重置价值为10 000元,按其新旧程度估计已提折旧4 000元,净值6 000元。
20.结转已销产品的实际生产成本800 000元.答案(一)1.借:物资采购18700应交税金—-应交增值税3060贷:银行存款217602。
(完整版)基础会计学会计分录练习题及答案
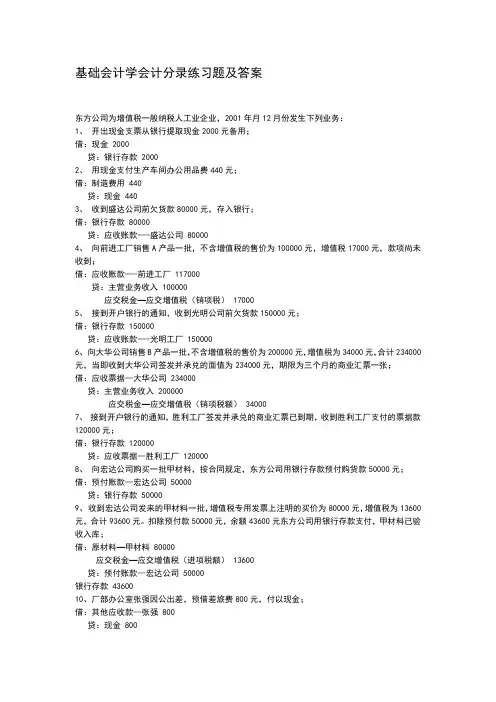
基础会计学会计分录练习题及答案东方公司为增值税一般纳税人工业企业,2001年月12月份发生下列业务:1、开出现金支票从银行提取现金2000元备用;借:现金 2000贷:银行存款 20002、用现金支付生产车间办公用品费440元;借:制造费用 440贷:现金 4403、收到盛达公司前欠货款80000元,存入银行;借:银行存款 80000贷:应收账款---盛达公司 800004、向前进工厂销售A产品一批,不含增值税的售价为100000元,增值税17000元,款项尚未收到;借:应收账款---前进工厂 117000贷:主营业务收入 100000应交税金—应交增值税(销项税) 170005、接到开户银行的通知,收到光明公司前欠货款150000元;借:银行存款 150000贷:应收账款---光明工厂 1500006、向大华公司销售B产品一批,不含增值税的售价为200000元,增值税为34000元,合计234000元,当即收到大华公司签发并承兑的面值为234000元,期限为三个月的商业汇票一张;借:应收票据--大华公司 234000贷:主营业务收入 200000应交税金—应交增值税(销项税额) 340007、接到开户银行的通知,胜利工厂签发并承兑的商业汇票已到期,收到胜利工厂支付的票据款120000元;借:银行存款 120000贷:应收票据--胜利工厂 1200008、向宏达公司购买一批甲材料,按合同规定,东方公司用银行存款预付购货款50000元;借:预付账款--宏达公司 50000贷:银行存款 500009、收到宏达公司发来的甲材料一批,增值税专用发票上注明的买价为80000元,增值税为13600元,合计93600元。
扣除预付款50000元,余额43600元东方公司用银行存款支付,甲材料已验收入库;借:原材料—甲材料 80000应交税金—应交增值税(进项税额) 13600贷:预付账款--宏达公司 50000银行存款 4360010、厂部办公室张强因公出差,预借差旅费800元,付以现金;借:其他应收款--张强 800贷:现金 80011、张强出差回来,向公司报销差旅费700元,余款交回现金;借:管理费用 700现金 100贷:其他应收款--张强 80012、向科达公司购进甲材料一批,增值税专用发票上注明的买价为500000元,增值税85000元,价税合计585000元,材料已验收入库,款项尚未支付;借:原材料—甲材料 500000应交税金—应交增值税(进项税额) 85000贷:应付账款—科达公司 58500013、向苏达公司购进乙材料一批,增值税专用发票上注明的买价为300000元,增值税51000元,价税合计351000元,款项已通过银行支付,材料尚未到达企业;借:在途物资—乙材料 300000应交税金—应交增值税(进项税额) 51000贷:银行存款 35100014、接上题,向苏达公司购进的乙材料一批,已收到并验收入库;借:原材料—乙材料 300000贷:在途物资—乙材料 30000015、本月份生产A产品领用甲材料400000元,生产B产品领用甲材料480000元,车间一般消耗甲材料20000元,管理部门耗用乙材料5000元;借:生产成本—A产品 400000--B产品 480000制造费用 20000管理费用 5000贷:原材料—甲材料 900000- -乙材料 500016、用银行存款支付公司下年度的报刊订阅费1200元;借:待摊费用 1200贷:银行存款 120017、摊销以前已预付应由本月份负担的财产保险费5000元,其中厂部应负担3000元,车间应负担2000元;借:管理费用 3000制造费用 2000贷:待摊费用 500018、从市场上购入一台设备,价值100000元,设备已收到并交付生产使用,款项已通过银行支付;借:固定资产 100000贷:银行存款 10000019、经计算本月份应提固定资产折旧20000元,其中,厂部使用的固定资产应提折旧8000元,车间使用的固定资产应提折旧12000元;借:管理费用 8000制造费用 12000贷:累计折旧 2000020、用银行存款240000元从其他单位购入一项专利权;借:无形资产—专利权 240000贷:银行存款 24000021、接上题,专利权分10年平均摊销,本月的摊销额为2000元。
会计基础分录试题及答案
会计基础分录试题及答案【篇一:基础会计分录大全练习题及答案】>(一)根据下列经济业务编制会计分录:1、购入材料一批,货款18 000元,增值税率17%,另有外地运费700元,均已通过银行付清,材料未验收入库。
借:材料采购 18700 应缴增值税 3060 贷:银行存款 217602、用转帐支票购买办公用品一批,共计600元。
借:管理费用600 贷:银行存款 6003、生产车间为制造a产品领用甲材料6 000元,为制造b产品领用乙材料8 000 元,管理部门一般耗用乙材料2 000元。
借:生产成本-a产品 6000 b产品 8000 管理费用2000 贷:原材料-甲材料60000 乙材料100004.车间报销办公用品费300元,公司报销办公用品费500元,均以现金付讫。
借:制造费用300 管理费用500 贷:现金8005.职工刘芳出差借款3 000元,以现金付讫。
借:其他应收款 3000 贷:现金30006.以转账支票支付所属职工子弟学校经费50 000元。
借:营业外支出50000 贷:银行存款500007.刘芳报销差旅费1 500元,余款退回现金。
借:管理费用1500 现金 1500 贷:其他应收款 30008.结算本月应付职工工资100 000元,其中生产a产品的工人工资40 000元,生产b产品的工人工资30 000元,车间管理人员工资10 000元,企业管理部门人员工资20 000元。
借:生产成本–a产品40000 b产品30000 制作费用10000 管理费用–企业20000贷:应付工资1000009.按工资总额14%计提职工福利费。
借:生产成本-a 产品5600 b产品4200 制造费用 1400 管理费用2800 贷:应付福利费1400010.按规定计提固定资产折旧,其中生产车间设备折旧费3300元,管理部门办公设备折旧费1200元。
借:制造费用3300 管理费用1200 贷:累计折旧450011.从银行提取现金800元备用。
(完整版)基础会计学会计分录练习题及答案
基础会计学会计分录练习题及答案东方公司为增值税一般纳税人工业企业,2001年月12月份发生下列业务:1、开出现金支票从银行提取现金2000元备用;借:现金 2000贷:银行存款 20002、用现金支付生产车间办公用品费440元;借:制造费用 440贷:现金 4403、收到盛达公司前欠货款80000元,存入银行;借:银行存款 80000贷:应收账款---盛达公司 800004、向前进工厂销售A产品一批,不含增值税的售价为100000元,增值税17000元,款项尚未收到;借:应收账款---前进工厂 117000贷:主营业务收入 100000应交税金—应交增值税(销项税) 170005、接到开户银行的通知,收到光明公司前欠货款150000元;借:银行存款 150000贷:应收账款---光明工厂 1500006、向大华公司销售B产品一批,不含增值税的售价为200000元,增值税为34000元,合计234000元,当即收到大华公司签发并承兑的面值为234000元,期限为三个月的商业汇票一张;借:应收票据--大华公司 234000贷:主营业务收入 200000应交税金—应交增值税(销项税额) 340007、接到开户银行的通知,胜利工厂签发并承兑的商业汇票已到期,收到胜利工厂支付的票据款120000元;借:银行存款 120000贷:应收票据--胜利工厂 1200008、向宏达公司购买一批甲材料,按合同规定,东方公司用银行存款预付购货款50000元;借:预付账款--宏达公司 50000贷:银行存款 500009、收到宏达公司发来的甲材料一批,增值税专用发票上注明的买价为80000元,增值税为13600元,合计93600元。
扣除预付款50000元,余额43600元东方公司用银行存款支付,甲材料已验收入库;借:原材料—甲材料 80000应交税金—应交增值税(进项税额) 13600贷:预付账款--宏达公司 50000银行存款 4360010、厂部办公室张强因公出差,预借差旅费800元,付以现金;借:其他应收款--张强 800贷:现金 80011、张强出差回来,向公司报销差旅费700元,余款交回现金;借:管理费用 700现金 100贷:其他应收款--张强 80012、向科达公司购进甲材料一批,增值税专用发票上注明的买价为500000元,增值税85000元,价税合计585000元,材料已验收入库,款项尚未支付;借:原材料—甲材料 500000应交税金—应交增值税(进项税额) 85000贷:应付账款—科达公司 58500013、向苏达公司购进乙材料一批,增值税专用发票上注明的买价为300000元,增值税51000元,价税合计351000元,款项已通过银行支付,材料尚未到达企业;借:在途物资—乙材料 300000应交税金—应交增值税(进项税额) 51000贷:银行存款 35100014、接上题,向苏达公司购进的乙材料一批,已收到并验收入库;借:原材料—乙材料 300000贷:在途物资—乙材料 30000015、本月份生产A产品领用甲材料400000元,生产B产品领用甲材料480000元,车间一般消耗甲材料20000元,管理部门耗用乙材料5000元;借:生产成本—A产品 400000--B产品 480000制造费用 20000管理费用 5000贷:原材料—甲材料 900000- -乙材料 500016、用银行存款支付公司下年度的报刊订阅费1200元;借:待摊费用 1200贷:银行存款 120017、摊销以前已预付应由本月份负担的财产保险费5000元,其中厂部应负担3000元,车间应负担2000元;借:管理费用 3000制造费用 2000贷:待摊费用 500018、从市场上购入一台设备,价值100000元,设备已收到并交付生产使用,款项已通过银行支付;借:固定资产 100000贷:银行存款 10000019、经计算本月份应提固定资产折旧20000元,其中,厂部使用的固定资产应提折旧8000元,车间使用的固定资产应提折旧12000元;借:管理费用 8000制造费用 12000贷:累计折旧 2000020、用银行存款240000元从其他单位购入一项专利权;借:无形资产—专利权 240000贷:银行存款 24000021、接上题,专利权分10年平均摊销,本月的摊销额为2000元。
基础会计分录试题及答案
会计分录习题及答案(一)1.企业自行研究开发技术一项,申请获得专利权时,以银行存款支付律师费2000元,注册费6000元。
2.企业以银行存款支付税款滞纳金1000元。
3.摊销本月印花税355元,摊销生产车间固定资产修理费2200元,(此两项已列入待摊费用)4.计提应由本月负担的长期借款利息10000元。
5.摊销管理部门报刊费600元,车间修理费540元。
6.以工行存款1200元支付企业预订下一年度上半年的报刊杂志费。
7.企业本月支付电费4800元,其中生产车间电费2000元,生产车间电费1800元,行政管理部门电费1000元,以银行存款支付。
8.将短期股票投资8500元出售,所售价款9500元存入银行。
9.管理部门报废设备1台,原价50000元,已计提折旧42000元,将报废固定资产转入清理。
10.摊销由基本生产车间负担的固定资产修理费用800元。
11.用银行存款支付已计提的某施工工程土地增值税2000元及工程应负担的长期借款利息费用3600元。
12.以银行存款10500元买入某公司的三年债券为短期投资,其中已到付息但尚未领取的债券利息为800元,该债券按年付息,到期还本,年利率为8%,票面金额10000元。
13.企业生产车间委托外单位修理机器设备,对方开来的专用发票上注明修理费5850元,计入本期成本费用,款项从银行存款支付。
答案1.借:无形资产 8000贷:银行存款 80002.借:营业外支出 1000贷:银行存款 10003.借:管理费用-印花税 355制造费用-修理费 2200贷:待摊费用 25554.借:财务费用 10000贷:长期借款 100005.借:管理费用-报刊费 600制造费用-修理费 540贷:待摊费用 11406.借:待摊费用 1200贷:银行存款 12007.借:管理费用 1000制造费用(生产成本) 3800贷:银行存款 48008.借:银行存款 9500贷:短期投资 8500 (新准则改为交易性金融资产)投资收益 10009.借:累计折旧 42000固定资产清理 8000贷:固定资产 5000010.借:制造费用 800贷:待摊费用 80011.借:在建工程 3600应交税金-应交土地增殖税 2000贷:银行存款 560012.借:短期投资 9700 (新准则改为交易性金融资产)应收利息 800贷:银行存款 10500(短期投资计算方法,取得时实际支付的价款中包含已宣告尚未领取的现金股利,或已到期尚未领取的债券利息,在实际收到时冲减已记录的应收股利或应收利息。
基础会计分录练习题及答案
基础会计分录练习题及答案基础会计会计分录(一)(一)根据下列经济业务编制会计分录:1 、购入材料一批,货款18 000 元,增值税率17%,另有外地运费700 元,均已通过银行付清,材料未验收入库。
2 、用转帐支票购买办公用品一批,共计600元。
3、生产车间为制造A产品领用甲材料6 000元,为制造B产品领用乙材料8 000元,管理部门一般耗用乙材料2 000 元。
4.车间报销办公用品费300元,公司报销办公用品费500元,均以现金付讫。
5. 职工刘芳出差借款3 000 元,以现金付讫。
6. 以转账支票支付所属职工子弟经费50 000 元。
7. 刘芳报销差旅费1 500 元,余款退回现金。
8. 结算本月应付职工工资100 000 元,其中生产A 产品的工人工资40 000 元,生产B 产品的工人工资30 000 元,车间管理人员工资10 000 元,企业管理部门人员工资20 000 元。
9.按工资总额14%计提职工福利费。
10.按规定计提固定资产折旧,其中生产车间设备折旧费3300 元,管理部门办公设备折旧费1200元。
11. 从银行提取现金800 元备用。
12. 预提本月银行借款利息3000 元。
13.结转本月发生的制造费用15000元。
其中:A产品应负担9000 元,B产品应负担6000元。
14. 开出转账支票,以银行存款缴纳企业所得税18000 元15. 通过银行转账,归还银行的临时借款20000 元。
16. 销售产品一批,货款1 000 000 元,增值税率17%,款项已存入银行。
17.企业购入新设备一台,价款86500 元,以银行存款支付。
18.用银行存款支付所欠供货单位货款6700 元,原编会计分录为:借:应付帐款7600贷:银行存款7600用适当的更正错账方法予以更正。
19.在财产清查中发现帐外设备一台,重置价值为10 000 元,按其新旧程度估计已提折旧4 000元,净值6 000 元。