
中石油与中石化盈利能力和营运能力的对比分析
目录1.绪论 (2)1.1论文选题背景 (2)1.2 论文选题的目的与意义 (3)1.3论文研究内容与框架 (3)2.相关理论概述 (4)2.1选取研究方法的原因 (4)2.2盈利能力 (4)2.2.1盈利能力的概述 (4)2.2.2影响企业盈利能力的因素 (5)2.3营运能力 (7)2.3.1营运能力的概述 (7)2.3.2营运能力分析的内容 (7)2.3.3企业营运能力分析的目的 (8)3.石油行业与企业介绍 (9)3.1石油行业概述及现状 (9)3.2中石油简介 (10)3.2.1中石化简介 (10)4.盈利能力与营运能力的分析 (11)4.1盈利能力分析 (11)4.1.1销售毛利率 (11)4.1.2销售净利率 (11)4.1.3总资产报酬率(ROA) (12)4.1.4每股收益 (12)4.1.5关于盈利能力的总结 (13)4.2营运能力的分析 (13)4.2.1总资产周转率 (13)4.2.2流动资产周转率 (14)4.2.3固定资产周转率 (14)4.2.4存货周转率 (15)4.2.5应收账款周转率 (15)4.2.6关于营运能力的总结 (16)5.结论与建议 (16)5.1结论 (16)5.2建议 (17)谢辞 (18)参考文献 (19)中石油与中石化盈利能力和营运能力的对比分析摘要:石油的发展吸引着全球人的目光,是因为它是当今世界经济发展的主要能源。
由于中石油和中石化是两家大型的我国石油行业重要且具有代表性的企业。
两家企业能否平稳且高效的运行不但关系到企业自身,更对我国整体经济的发展起到至关重要的作用。
所以本文选取这两家企业作为目标企业,对它们进行了简单的介绍。
再对中石油与中石化进行财务报表的分析。
利用这两个公司最近三年即2014-2016年的财务报表,用财务分析方法的盈利能力和营运能力进行详细的财务指标分析和总结分析。
借此机会来了解上述两个企业的财务现状及企业经营成效。
最后经过各经济指标的分析,总结得出(1)中国石油和中国石化两家企业在比较其他国內石油和石化企业来说不论是财务的数据还是财务相关的指标各方面都表现出了相对更高于国内行业的平均水平(2)中国石油在盈利能力方面要强于中国石化。
但在面对压力和挑战时,中石化表现出更强的适应性。
根据前几章内容的介绍和两项财务能力的分析,对这两家企业如何应付竞争和可持续发展的问题提供了几条建议。
关键词:财务报表,中石油,中石化,石油市场,财务分析A comparative analysis of profitability and operatingcapacity of PetroChina and SinopecAbstract:The development of oil attracts the attention of the whole world because it is the main energy source for economic development. This paper chooses China Petroleum and Sinopec as two state-owned listed companies and has made a brief introduction to them because the two companies are not only related to the steady development of the whole economy, The development of the national economy has important significance.And then based on the two companies nearly three years of financial statements, PetroChina, Sinopec's financial statements of the profitability and operational capacity of a detailed analysis. To understand its financial situation and the results of the operation of the company.Finally, after the analysis of economic indicators, summed up (1) PetroChina and Sinopec two companies compared with other domestic petrochemical enterprises in the financial data and related indicators of the performance is relatively better than the domestic industry average (2) China Oil profitability is higher than Sinopec. Finally, based on the previous financial analysis, the two companies to provide recommendations for sustainable development.Key words:financial statements;PetroChina,;Sinopec;Oil market,;financial analysis1.绪论1.1论文选题背景石油这一能源一直以来被认为是现代工业和经济发展的重要能源,也被称为“黑色的宝藏”。
它是一个重要的标准用来衡量一个国家的综合能力水平和经济发展的状况。
大到工业产品的生产,小到个人日常的生活,它与国民经济的各个方面都息息相关。
它既在各国的能源供给和使用中发挥着极其重要的作用,同时也为工业和农业等各产业的生产提供着必要的原料;它关系着国家经济是否安全,也是保障世界各个国政治经济是否稳定的首要考虑的战略资源。
这个能源推动着世界经济的快速发展,同时我国的经济市场发展也离不开它。
石油还是一个国家全民经济发展的很重要的助燃器。
一个国家经济市场的大小和扩大的速度决定了该国对于石油的消耗量如何。
伴随着中国的经济迅猛发展,我国对石油的需求量也随之增加,虽然中国石油生产的石油总量不少,但还是不能够满足社会的总需要。
在中国上世纪九十年代已从七十年代的石油净出口国发展成为了世界上最大的石油进口国之一。
由于本国的老油田石油储量和开采过度,且新油田开采量不足以补足老区,这使得我国近年石油产量增长率低。
需求和产量严重的不平衡,石油供需的差异越来越大,需要进口大量的原油。
于是在2014年底我国首次比美国的石油进口量大,自此成为了全球排名第一的石油进口国。
由于石油能源对一个国家及其重要。
为了保证国家对石油市场的经营是垄断的,全球大多数产油国都设立了国家级别的石油公司。
也是国家对于国防的需要和进行能源战略的保障。
在成立了新中国后,我国的石油行业经已然从缺乏油气发展到多产油的状态,同时从自产自用到需要大量进口的过程。
在这60多年的发展中,政府始终把能源战略放在及其重要的地方。
而我国的石油行业经过多年的集中力量发展,政府依旧充当着掌控者的角色。
其中中国石油天然气集团,中国石化集团公司和中国海洋石油总公司这三个国家控股的公司基本垄断了我国石油市场中有关石油,天然气的开采权力和掌握着绝大部分的油气资源。
但是随着经济的发展,国内市场的主体也出现了多元化的发展。
例如一些地方控股的公司也开始慢慢掌握少部分开采的资格,但是三个国有企业还是掌握着大量的能源开采,加工的权限。
市场除了内部的投资外,早在八十年代国外的石油企业就已经以合作或合资等形式进入中国市场了。
所以以中石油,中石化为例进行研究是很有针对性的。
现如今,全球原油价格基本处于上升的趋势,而在我们日常的生活和一些行业很多方面都需要石油和其加工品的使用。
一些需要原油进行生产和加工的物品的价格会因为原油的价格上涨而上涨。
这对于中国石油企业来说如何保持市场的平衡是一件具有挑战性的事情。
1.2 论文选题的目的与意义我国的经济一直处于快速增长的趋势。
而石油这个能源在我国发展的过程中一直占有着无可替代的作用。
现如今的中国也处于一个市场结构的转型期,对于能源的需求量也是巨大的。
中石油与中石化是石油行业的两个代表性的企业,以他们为例来对石油行业进行研究是很有必要的。
所以本文根据中石油与中石化2014年度到2016年度这三年的公开财务报表,利用财务报表分析的方法对两家公司的盈利能力和营运能力进行横向,纵向的分析。
希望通过对比来研究两个企业关于上述两个能力的相关财务水平,找出两个公司的相似性、差异性和优缺点。
为读者和非石油行业的报表使用者,投资者提供是否值得投资提供相关的参考。
为企业现如今面临的经济挑战和对如何保持可持续发展提供一些有用的建议和措施。
1.3论文研究内容与框架本文研究的主要内容是基于中石油与中石化三年的财务报表,运用大学四年所学的财务报表编制和财报分析等会计理论知识,通过对两家企业公开的财务报表里的相关财务数据进行描述、分析、比较、等分析方法以及参考相关的文献参考学习,对盈利能力的销售的毛利率,销售的净利率,资产获利率,总资产报酬率,每股收益和营运能力的总资产周转率,流动资产的周转率,固定资产的周转率,存货的周转率,应收账款的周转率等财务指标的研究讨论,结合企业的发展背景和现实情况的纵向的得出企业三年的经济变化。
同时通过对二个企业的横向比照来总结相关经济指标的优缺点和异同性。
再结合我国当前的经济形势及行业发展趋势,从而总结出两个企业在盈利能力与营运能力的综合实力强弱。
并归纳经济趋势并提出改进的建议和措施,进而完善石油领域相关财务能力的研究。
文章详细内容框架安排如下:第一章:绪论。
介绍本文研究课题的背景,以及研究这个课题的目的和意义,再说明本研究课题的内容和方法。
第二章:相关理论概述。
先对财务报表的知识进行归纳。
再分别介绍盈利能力与其相关财务指标。
然后再介绍营运能力及其相关的指标。
第三章:石油行业与企业介绍。
具体描述中国石油的发展历史,并分析国内外石油行业近几年的现状。
最后介绍两个研究企业的在过去的一年所处的经济大环境。
第四章:盈利能力与营运能力的分析。
对中石油与中石化的两个公司进行详细的关于两个能力的财务分析是本文的重点内容。
先单独对两个公司进行三年数据的纵向分析,再分别横向比较两个公司的两个能力。
从相关的财务指标里总结有用的财务信息并分析其规律。
中石油与中石化盈利能力和营运能力的对比分析

目录1.绪论 (2)1.1论文选题背景 (2)1.2 论文选题的目的与意义 (3)1.3论文研究内容与框架 (3)2.相关理论概述 (4)2.1选取研究方法的原因 (4)2.2盈利能力 (4)2.2.1盈利能力的概述 (4)2.2.2影响企业盈利能力的因素 (5)2.3营运能力 (7)2.3.1营运能力的概述 (7)2.3.2营运能力分析的内容 (7)2.3.3企业营运能力分析的目的 (8)3.石油行业与企业介绍 (9)3.1石油行业概述及现状 (9)3.2中石油简介 (10)3.2.1中石化简介 (10)4.盈利能力与营运能力的分析 (11)4.1盈利能力分析 (11)4.1.1销售毛利率 (11)4.1.2销售净利率 (11)4.1.3总资产报酬率(ROA) (12)4.1.4每股收益 (12)4.1.5关于盈利能力的总结 (13)4.2营运能力的分析 (13)4.2.1总资产周转率 (13)4.2.2流动资产周转率 (14)4.2.3固定资产周转率 (14)4.2.4存货周转率 (15)4.2.5应收账款周转率 (15)4.2.6关于营运能力的总结 (16)5.结论与建议 (16)5.1结论 (16)5.2建议 (17)谢辞 (18)参考文献 (19)中石油与中石化盈利能力和营运能力的对比分析摘要:石油的发展吸引着全球人的目光,是因为它是当今世界经济发展的主要能源。
由于中石油和中石化是两家大型的我国石油行业重要且具有代表性的企业。
两家企业能否平稳且高效的运行不但关系到企业自身,更对我国整体经济的发展起到至关重要的作用。
所以本文选取这两家企业作为目标企业,对它们进行了简单的介绍。
再对中石油与中石化进行财务报表的分析。
利用这两个公司最近三年即2014-2016年的财务报表,用财务分析方法的盈利能力和营运能力进行详细的财务指标分析和总结分析。
借此机会来了解上述两个企业的财务现状及企业经营成效。
最后经过各经济指标的分析,总结得出(1)中国石油和中国石化两家企业在比较其他国內石油和石化企业来说不论是财务的数据还是财务相关的指标各方面都表现出了相对更高于国内行业的平均水平(2)中国石油在盈利能力方面要强于中国石化。
中国石油财务分析

中国石油财务分析一、引言中国石油是中国最大的石油和天然气生产商之一,也是全球最大的石油公司之一。
本文将对中国石油的财务状况进行全面分析,以评估其经营绩效和财务健康状况。
二、财务指标分析1. 财务结构分析通过分析中国石油的资产负债表,可以了解其财务结构。
截至年末,公司总资产为X亿元,其中流动资产占比为X%,固定资产占比为X%。
负债方面,总负债为X亿元,其中流动负债占比为X%,长期负债占比为X%。
通过计算资产负债率、流动比率和速动比率等指标,可以评估公司的偿债能力和流动性状况。
2. 盈利能力分析利润表分析可以揭示公司的盈利能力。
根据数据显示,中国石油的总收入为X亿元,净利润为X亿元。
通过计算毛利率、净利率和ROE等指标,可以评估公司的盈利水平和资产利用效率。
3. 现金流量分析现金流量表分析可以评估公司的现金流状况。
根据数据显示,中国石油的经营活动现金流量净额为X亿元,投资活动现金流量净额为X亿元,筹资活动现金流量净额为X亿元。
通过计算自由现金流量和现金流量比率等指标,可以评估公司的现金流量状况和经营稳定性。
三、财务比较分析1. 行业比较分析通过与同行业其他公司进行比较,可以评估中国石油在行业中的地位和竞争力。
比较指标包括财务结构、盈利能力和现金流量等。
2. 历史比较分析通过对中国石油历史财务数据的比较,可以评估公司的财务发展趋势和变化。
比较指标包括资产规模、收入增长率和盈利水平等。
四、财务风险分析1. 偿债风险分析通过计算负债比率、利息保障倍数和流动比率等指标,可以评估中国石油的偿债能力和财务风险。
2. 经营风险分析通过计算营业收入增长率、净利润增长率和ROE等指标,可以评估中国石油的经营风险和盈利能力。
五、结论综合以上分析结果,中国石油的财务状况良好。
公司具有稳定的资产负债结构和偿债能力,盈利能力较高,现金流量充裕。
然而,公司仍需关注行业竞争和市场变化对经营风险的影响,并加强财务风险管理。
六、建议1. 提高资产利用效率,增加收入来源,降低成本和费用。
中国石化2020-行业比较分析报告

中国石油化工股份有限公司2020年年报与行业分析报告一、总评价从客户最近一期报表(202012)来看,企业整体财务能力为“能力较高”,上年同期财务能力为“能力较高”,企业能力和上年同期持平。
具体各项能力评价,请查看本文第二部分。
二、详细报告(一) 盈利能力分析盈利能力能力较高(和上年同期能力一致)。
与行业比较发现,企业的净资产收益率为4.74%,行业平均值为3.50%,高于行业平均值,说明企业利用自有资本的效率不错,盈利能力强。
企业成本费用利润率为2.31%,行业平均值为1.60%,高于行业平均值,企业成本费用管控表现较好。
纵向分析发现,企业当年净资产收益率为4.74%,历年来看无明显变化。
企业当年成本费用利润率为2.31%,历年来看无明显变化。
企业当年销售(营业)利润率为2.39%,历年来看无明显变化。
(二) 偿债能力分析短期偿债能力能力中等(和上年同期能力一致)。
长期偿债能力能力高(和上年同期能力一致)。
速动比率(%)当期值为 58.12%,行业平均值为 64.00%,处于行业中等偏下水平,较去年为逐步上升趋势。
还需要考虑应收账款的占比以及应收账款的变现能力。
如果应收账款占比较高且变现能力较弱,则企业实际的短期偿债能力要比数值上显示出来的更弱一些。
现金流动负债比率(%)当期值为 32.08%,行业优秀值为37.90%,处于行业中等偏上水平,较去年为逐步上升趋势。
资产负债率(%)当期值为 49.02%,行业优秀值为 48.30%,处于行业中等偏上水平,较去年同期有所下降。
(三) 营运能力分析营运能力能力高(和上年同期能力一致)。
与行业比较发现,企业的存货周转率为9.81,行业平均值为10.50,低于行业平均值,说明企业存货周转速度有待提高,资金使用效率应进一步加强。
企业应收账款周转率为46.57,行业优秀值为26.20,高于行业优秀值,企业应收账款周转率较高,说明企业资金回收的效率比较高,但也同时关注是否有虚假刷流水行为或企业隐瞒应收账款的风险。
中石化财务比率分析

财务比率分析(一)盈利能力分析盈利能力是企业在一定时期内获取利润的能力,是衡量企业是否具有活力和发展前途的重要内容。
通过对盈利能力进行分析,可以有效评价企业的经营业绩和管理水平,发现经营管理过程中存在的问题,帮助有关方面做出正确的决策。
●主营业务利润率主营业务利润率=主营业务利润/主营业务收入×100%该指标表明企业主营业务利润的增长情况,反映了企业主营业务的获利能力,是评价企业经济效益的主要指标。
该指标越高,说明企业主营业务市场竞争力强,发展潜力大,获利水平高。
●销售净利率该指标是企业销售最终获利能力的指标,比率越高越好,说明企业获利能力越强,经营效益越好。
●成本费用利润率成本费用利润率=利润总额 /成本费用总额×100%该指标表明企业为取得利润而付出的代价,从支出的角度补充评价企业的收益能力。
该指标越高,说明企业为取得利润而付出的代价越小,成本费用控制的越好,企业的获利能力越强。
●资产报酬率资产报酬率=净利润/平均资产总额×100%该指标是反映企业资产综合利用效果的指标,指标值越高,表明企业资产利用效果越好,整个企业盈利能力越强,经营管理水平越高。
●净资产收益率净资产收益率=净利润/平均净资产×100%该指标是反映企业自有资金投资收益水平的指标,是企业盈利能力指标的核心,指标值越高,表明自有资金获取收益的能力越强,对企业投资人和债权人的保障程度越高。
2008—2009年盈利能力分析表该公司期初营业利润率为0.05%, 可以看出企业经营理财状况比较稳定,期末营业利润率上升至为0.13%,反映出该企业出现了转机现象,营业利润上升。
企业主营业务市场竞争力强,发展潜力大,获利水平高。
期初净利润率为0.02%,期末净利润率为0.05%。
从以上结果可以看出,该公司期末的成本费用利润率较期初有所上升,表明该公司的获利能力逐渐变强,经营效益在变好。
期初的成本费用利润率为0.07%,期末的成本费用利润率为0.02%。
企业价值研究——以中石油,中石化为例
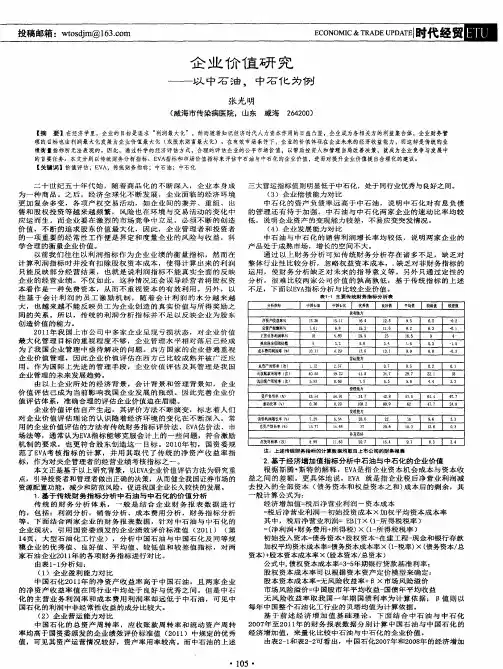
二 十 世 纪 五 十 年 代 始 , 随 着 商 品 化 的 不 断 深 入 , 企 业 本 身 成 三 大营运 指标值 则 明显低 于 中石化 ,处于 同行业优秀 与 良好之 间 。 为 一 种 商 品 。之 后 ,经 济 全球 化不 断 发 展 ,企业 面 临 的经 济 环 境 ( 3 )企业 偿债 能 力对 比 更 加 复 杂 多 变 , 各 项 产 权 交 易 活 动 , 如 企 业 间 的 兼 并 、 重 组 、 出 售 和 股 权投 资等 越 来 越 频 繁 , 风 险也 在 环 境 与 交 易活 动 的 变 化 中 应 运 而 生 。 而 企业 耍 在 激 烈 的 市场 竞 争 中立 足 , 必须 不 断 的创 造 价 值 , 不 断 的追 求 股 东 价 值 最 大化 , 因此 , 企业 管理 者 和 投 资 者 的 一 项 重要 的经 常性 工 作 便 是 界 定和 度 量 企 业 的 风险 与 收 益 , 科 学 合 理 的衡 量 企 业 价 值 。 以 前 我 们 往 往 以 利 润 指 标 作 为 企 业 业 绩 的 衡 量 指 标 , 然 而 在 计 算 利 润 指标 时 并 没 有 扣 除股 权 资本 成 本 , 使得 计算 出来 的 利润 只能 反 映 部 分经 营结 果 ,也 就 是 说利 润 指 标 不 能 真 实全 面 的反 映 企 业 的 经 营业 绩 。不 仅 如 此 , 这种 情 况 还 会 误 导经 营 者 将 股 权 资 本 看 作 是 一 种 免 费 资 本 , 从 而 不 重 视 资 本 的 有 效 利 用 。 另 外 , 以 往 基 于 会 计 利 润 的 员工 激 励 机 制 , 随 着 会 计 利 润 的 水 分 越 来 越 大 ,也 越 来越 不 能反 映 员 工 为 企业 创 造 的真 实 价值 与 所 得 奖 励 之 间 的 关 系 。 所 以 , 传 统 的 利 润 分 析 指 标 并 不 足 以 反 映 企 业 为 股 东 创 造价 值 的 能力 。 2 0 l 1 年 我 国 上 市 公 司 中多 家 企业 呈 现 亏 损 状 态 ,对 企 业 价 值 最 大 化 管 理 目标 的 重 视 程 度 不 够 , 企 业 管 理 水 平 相 对 落 后 已 经 成 为 了我 国 企 业 管 理 中亟 待 解 决 的 问题 。西 方 国家 的企 业 普 遍 重 视 企 业 价 值 管 理 , 因此 企 业 价 值 评估 在 西 方 己 比较 成熟 并被 广 泛 应 用 。 作 为 国 际 上 先 进 的 管 理 手 段 , 企 业 价 值 评 估 及 其 管 理 是 我 国 企 业 管理 的 未来 发展 趋 势 。 由以 上 企业 所 处 的经 济 背 景 ,会 计 背 景 和 管 理背 景 知 ,企 业 价 值 评 估 已 成 为 当 前 影 响 我 国 企 业 发 展 的 瓶 颈 。 因 此 完 善 企 业 价 值 评估 体 系 ,准 确合 理 的评 估企 业价 值 迫在 眉 睫 。 企 业 价值 评 估 自产 生 起 , 其评 价 方 法 不 断 演 变 ,标 志 着 人 们 对 企 业 价 值 评 估 理 论 的 认 识 随 着 经 济 环 境 的 变 化 在 不 断 深 入 。 常 用 的 企 业价 值 评估 的 方法 有 传 统财 务 指标 评 价 法 、E V A 估 价 法 、 市 场 法 等 ,通 常 认为 E V A t  ̄ 标 能 够 克 服 会 计 上 的 一 些 问题 , 符 合 激 励 机 制 的 要 求 , 也 更符 合 股 东刨 造 这 一 目标 。2 O 1 O 年 初 , 国资 委 规 范 了E V A考 核 指 标 的 计 算 ,并 用 其 取 代 了传 统 率 远 高 于 中石 油 ,说 明 中石 化 对 有 息 负债 的管 理 还 有 待 于加 强 。中 石 油 与 中石 化 两 家企 业 的速 动 比率 均 较 低 ,说 明企业 资产 的变现 能 力较 差 ,不 易应变 突 发情 况 。
中石油中石化财务报表分析
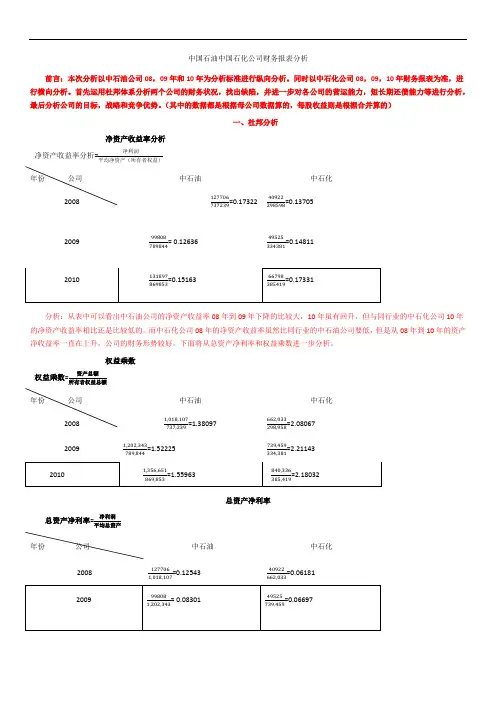
中国石油中国石化公司财务报表分析前言:本次分析以中石油公司08,09年和10年为分析标准进行纵向分析。
同时以中石化公司08,09,10年财务报表为准,进行横向分析。
首先运用杜邦体系分析两个公司的财务状况,找出缺陷,并进一步对各公司的营运能力,短长期还债能力等进行分析,最后分析公司的目标,战略和竞争优势。
(其中的数据都是根据母公司数据算的,每股收益则是根据合并算的)一、杜邦分析净资产收益率分析净资产收益率分析=净利润平均净资产(所有者权益)年份公司中石油中石化2008 127706737239=0.17322 40922298598=0.137052009 99808789844= 0.12636 49525334381=0.14811分析:从表中可以看出中石油公司的净资产收益率08年到09年下降的比较大,10年虽有回升,但与同行业的中石化公司10年的净资产收益率相比还是比较低的。
而中石化公司08年的净资产收益率虽然比同行业的中石油公司要低,但是从08年到10年的资产净收益率一直在上升,公司的财务形势较好。
下面将从总资产净利率和权益乘数进一步分析。
权益乘数权益乘数=资产总额所有者权益总额年份公司中石油中石化2008 1,018,107737,239=1.38097 662,033298,958=2.080672009 1,202,343789,844=1.52225 739,459334,381=2.21143总资产净利率总资产净利率=净利润平均总资产年份公司中石油中石化2008 1277061,018,107=0.1254340922662,033=0.06181分析:净资产收益率=权益乘数x总资产净利率。
从资产净收益表中可以看到,中石油公司的资产净利率比中石化公司要低。
进一步分析权益乘数和总资产净利率表可以看出,造成中石油公司的净资产收益率比中石化公司低的原因在于其权益乘数明显的低于后者。
权益乘数是一个衡量一个公司长期偿债能力的重要指标,从中可以看出中石油公司的长期偿债能力要高于中石化公司的长期偿债能力。
对中国石油化工集团的财务状况和经营能力
对中国石油化工集团的财务状况和经营能力,我将从偿债能力分析、营运能力分析、盈利能力分析三个方面来着重剖析:首先是偿债能力,顾名思义,偿债能力就是指企业偿还到期债务(包括本息)的能力,它是一个企业持续经营的基石,更是反映一个企业经营好坏的一个重要标志,试想,一个连债都还不起的企业怎么能证明自己经营良好呢。
其中,企业偿债能力包括短期偿债能力和长期偿债能力两方面。
短期偿债能力是指企业以流动资产偿还流动负债的能力,主要通过流动比率、速动比率两个指标来衡量。
经查阅相关资料而知,流动比率保持在2:1、速动比率保持在1:1左右表明企业有较强的短期偿债能力、根据公式,流动比率=流动资产/流动负债,从2011-2013年的数据来看,中国石化的流动比率分别为0.76 , 0.70 , 0.65,远低于最合理的指标200%,说明该企业流动比率比较低,也就是说短期偿债能力比较差,简而言之,中国石化集团以流动资产偿还流动负债的能力比较低,资产流动性比较差。
接着看速动比率,根据公式,速动比率=速动资产/流动负债(速动资产=流动资产-存货或速动资产=流动资产-存货-预付账款-待摊费用),从数据可知,中国石化集团2011年、2012年、2013年速动比率分别为0.29、0.26、0.26,低于速动比率最合理存在值100%,甚至连一半都没达到,但是相对而言,2011年的速动比率较高,说明在2011年,中国石化集团偿债能力相对后两年较强。
总体而言,中国石化集团三年来速动比率都较低,说明中国石化集团的短期偿债能力略差,以流动资产偿还流动负债的能力较差。
中国石化集团需要加强流动资产偿还负债的能力,增强短期流动资产的偿债能力,以新的经营理念去提高财务经营状况。
然后,我再通过对长期偿债能力来分析企业的偿债能力,分析企业的长期偿债能力主要通过资产负债率和产权比率两个指标来衡量。
其中资产负债率是用来表示公司总资产中有多少是通过负债筹集的,该指标是评价公司负债水平的综合指标。
中石油盈利能力分析
谢谢观看
利润表分析
项目
2007 年 2008 年 2009 年
营业收入
1,072,60 1,019,27
836,353
4
5
减:营业成本
-479,464 -684,637 -633,100
营业税金及附加
-68,758 -116,476 -129,756
销售费用
-41,345 -46,285 -48,210
管理费用
营业利润率也称销售利润率, 是收益与营业收入的比率,表 明营业活动的获利水平或获利 能力 。此项指标是经营者用来
衡量和判断盈利能力的重要指 标就公式中的收益来说,他有 几种计算口径。其一是毛利润 其二是净利润。
36.00 30.00 24.00 18.00 12.00
6.00 0.00
营业利润率
2006年 2007年 2008年 2009年 2010年
企业面对的问题及相关建议
• 针对企业非流动负债不断增多问题,企业应该在利用财务杠杆发挥积 极作用来扩大净资产收益率的范围内,适当减少长期负债,增加股东 权益在资产中所占比例,同时可以减少负债带来的利息财务费用,提 高利润率水平。
• 企业也要适当提高速动比率和流动比率,增强企业的变现能力和短期 负债能力,以备资金链断裂之时应急之用。
-4,380 -6,309 -8,679
利润总额
204,182 161,284 139,767
减:所得税费用
-49,871 -35,187 -33,389
净利润
154,311 126,097 106,378
从上表中可以看出,2008年的营业收入比2007年的增加了,同时 营业外收入也有所增加,但是营业利润却比2007年减少,同时导 致净利润减少,由此说明,企业的利润水平并不仅仅取决于营业 收入,营业成本及其他营业费用的大幅增加同样可以导致企业利 润水平的大幅下降。
【论文】中石油股份公司盈利能力分析
摘 要随着经济全球化进程的不断加速,我国经济建设进入到了一个高速发展的时期,每个企业都希望自己在激烈的市场竞争中能够立于不败之地,实现其最根本的获取利润的目的, 于是评价一个企业是否盈利就显得至关重要了。
盈利是企业的重要经营目标,也是企业生存和发展的物质基础,企业经营业绩的好坏最终可以通过企业的盈利能力来反映。
无论是企业的投资者、债权人、股东、企业职工还是国家税务机关都非常关心企业的盈利能力,因为企业盈利能力的大小,与投资者的投资收益、债权人的债权安全、股东的利益、企业职工的工资水平乃至整个国家的财政收入等都息息相关。
本文就企业最关心的盈利能力进行分析,从盈利能力的内涵,以及对不同利益主体的重要性出发,结合中国石油天然气股份有限公司的具体实例对该企业销售盈利能力、资产盈利能力、投资回报能力进行分析,在盈利能力分析的基础上,通过对盈利能力财务比率的计算、分析,发现影响中石油盈利能力的因素,进而展望中石油的发展前景。
关键词:盈利能力,财务分析,中石油股份公司AbstractWith the boosting of economic globalization, the economic construction of our nation has run into a rapid-developing period, every corporation wanted to be in the invincible position in the fierce market competition that they can realize their ultimate goal of profit taking. Thus, the evaluation of whether the corporation profits or not seems to be an important pointed. Profit-taking is regarded as the essential objective of the company’s operation, and the material basis of its existence and development. The performance of a company’s operation can be reflected through its capacity of profitability. As enterprise profitability, and the size of the investment returns, investors of the obligor’s right to security and shareholder interests, of company worker wages and even the entire national financial income and are closely bound together, the enterprise investor, creditor, shareholder, staffs and even state Tax authority, regardless of their different position and status, all showed special care to the company’s profitabilityThis article is most concerned about the profitability of the business analysis. Combined with specific examples of PetroChina Company Limited, the article analyzes profitability abilities of the enterprise sales, assets and investment return of this enterprise, starting from the connotation of profitability and the importance of different stakeholders. Based on the profitability analysis, the meaning of the article is to find the affect factors of the PetroChina Company Limited’s profitability ability through computing and analyzing financial Ratios, then to forecast the development prospects of the PetroChina Company Limited.Key words: profitability, financial analysis, the PetroChina Company Limited目 录前 言 (1)第一章 销售盈利能力分析 (3)1.1销售毛利率分析 (3)1.2销售净利率分析 (4)1.3营业利润率分析 (4)1.4成本费用利润率分析 (5)第二章 资产盈利能力分析 (7)2.1净资产收益率分析 (7)2.2总资产报酬率分析 (8)2.3息税前利润率分析 (10)第三章 投资回报能力分析 (11)3.1每股收益分析 (11)3.2市盈率分析 (11)3.3每股净资产分析 (12)3.4每股经营现金流量分析 (13)结 论 (14)参考文献 (15)致 谢 (16)附 录 (17)前 言我国的股票市场经过二十年的发展,已取得了巨大的成绩。
中国石油财务分析报告(3篇)
第1篇一、概述中国石油天然气集团公司(简称中国石油)成立于1988年,是中国最大的国有石油企业,也是世界上最大的石油公司之一。
作为中国石油的财务分析报告,本报告旨在通过对公司财务状况的全面分析,揭示其经营成果、财务状况和现金流量等方面的特点,为投资者、管理层及相关部门提供决策依据。
二、公司财务状况分析1. 资产负债表分析(1)资产分析根据中国石油2022年度财务报表,截至2022年底,公司总资产为2,789,421.28亿元,较2021年底增长5.3%。
其中,流动资产为1,047,595.89亿元,占总资产的37.7%;非流动资产为1,741,825.39亿元,占总资产的62.3%。
流动资产主要包括货币资金、交易性金融资产、应收账款、存货等。
其中,货币资金为2,289.73亿元,较2021年底增长5.2%;交易性金融资产为5,412.14亿元,较2021年底增长15.4%;应收账款为2,032.84亿元,较2021年底增长7.2%;存货为1,367.82亿元,较2021年底增长4.9%。
非流动资产主要包括固定资产、无形资产、长期投资等。
其中,固定资产为1,286,514.14亿元,较2021年底增长5.5%;无形资产为6,452.82亿元,较2021年底增长5.4%;长期投资为1,379.72亿元,较2021年底增长5.2%。
(2)负债分析截至2022年底,中国石油总负债为1,548,452.85亿元,较2021年底增长4.2%。
其中,流动负债为814,746.14亿元,占总负债的52.7%;非流动负债为733,706.71亿元,占总负债的47.3%。
流动负债主要包括短期借款、应付账款、预收账款等。
其中,短期借款为874.28亿元,较2021年底增长6.2%;应付账款为4,096.45亿元,较2021年底增长4.8%;预收账款为832.84亿元,较2021年底增长5.4%。
非流动负债主要包括长期借款、应付债券、长期应付款等。