
审计进度表201412
112审计认知1-1
632审计证据及审计工作
底稿1-4
第×次2-34-57-1211-1212-1313-1617-2021-2324-2666周次1-22-34-67-89-10收入审计费用审计学时4412883-1
3-2
单元
标题审计重要性与审计风
险财务报表审计的工作
程序及初步业务活动资产审计负债审计所有者权益审计项目编号
1-2
1-3
2-1
2-2
2-3
12-13
24-266 27-29
30-32费用审计
14-15 15-16
3-2 6
6
业务完成阶段的审计
工作
审计报告
4-1
4-2
合计64
2.掌握营业成本的实质性程序
3.掌握期间费用的实质性程序
4.掌握营业外支出的实质性程序学生在教师指导下,完成实训任务,填写
任务单,进行任务完成情况评价。
费用审计底稿
业外支出的审计工作底稿的编制。
知识:1.了解各项费用审计
审计资料;指导学生完成实训任务,适时。
J264审计实操-ABC公司2014年度序时账
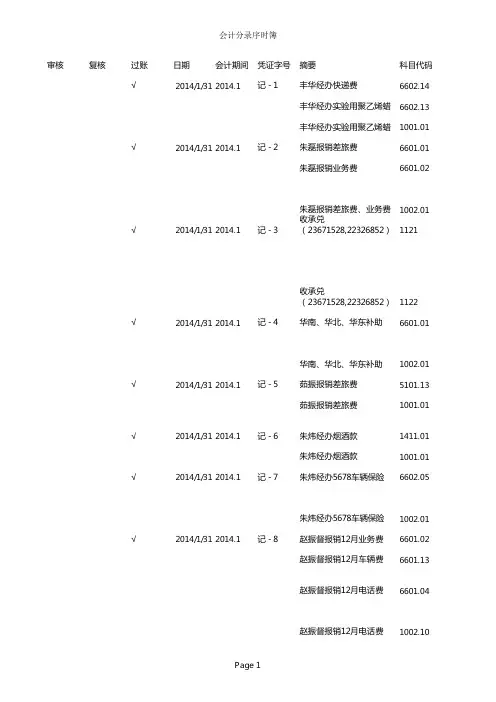
计提1月无形资产摊销费用 1702
√
2014/1/31 2014.1 记 - 32 计提1月份工资
6602.06
计提1月份工资 计提1月份工资
6602.07 6601.07
计提1月份工资 计提1月份工资
6601.08 5101.04
Page 6
计提1月份工资
5101.05
会计分录序时簿
计提1月份工资 计提1月份工资 计提1月份工资 计提1月份工资 计提1月份工资 计提1月份工资 计提1月份工资 计提1月份工资 计提1月份工资
√
2014/1/31 2014.1 记 - 42 购入PE袋
Page 10
1403.02
会计分录序时簿
购入PE袋
2221.01.0 1
购入PE袋
√
2014/1/31 2014.1 记 - 43 生产领料一批
生产领料一批
生产领料一批
生产领料一批
生产领料一批
2202
5101.01
5101.02
1403.10.0 1
1002.10
会计分录序时簿
√
2014/1/31 2014.1 记 - 22 收货款
1002.10
收货款
√
2014/1/31 2014.1 记 - 23 发放12月工资
发放12月工资
发放12月工资
发放12月工资
发放12月工资 发放12月工资
1122 2211.01
2211.05.0 1
2211.05.0 2
5001.01.0 2
5001.01.0 3
5001.02.0 1
5001.02.0 2
5001.03.0 1
审计实施程最新序表格大全(78个doc7个xls)31
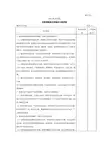
(审计机关名称)
存货明细科目明细审计程序表
被审计企业:页次:1
审计程序
执行情况说明
工作底稿索引号
1.抽查材料采购和原材料明细账、记账凭证及原始凭证
(1)审阅购货发票和采购合同,检查购入价格的正确性,检查有关增值税进项税额的处理是否合规;审查购入材料采购成本的构成是否符合会计制度的规定,与采购有关的费用如运输费、装卸费、保险费、包装费、仓储费等是否均已计入材料采购科目,检查这些费用是否属于当期费用。
(2)对照委托加工材料验收入库单,检查委托加工材料和剩余材料成本的真实性。
(3)检查委托加工材料发出、收回的会计处理是否正确。
(4)检查有无长期未收回的委托加工材料,必要时对委托加工材料的实际存在进行函证。
5.抽查分期收款发出商品明细账、记账凭证及原始凭证
(1)抽查大额分期收款发出商品的销货合同及相关凭证,根据会计制度的规定,检查在产品发出时,会计处理是否正确。
(3)检查出租、出借包装物报废的会计处理是否符合会计制度的规定。
(4)对可周转使用的包装物,检查其摊销方法是否符合会计制度的规定,是否前后各期一致。
(2)对照低值易耗品耗用汇总表,检查其摊销方法是否正确,会计处理是否正确。
索引号:
(审计机关名称)
存货明细科目明细审计程序表
被审计企业:页次:2
审计程序
执行情况说明
工作底稿索引号
4.抽查委托加工材料明细账、记账凭证及原始凭证
(1)对照委托加工材料合同和有关原始凭证,检查其内容是否真实、合法,核对计费、计价的正确性。
(2)检查在每期销售实现时,是否按产品全部销售成本占全部销售收入的比率,计算出本期应结转的销售成本,记入产品销售成本科目。
公司2014年财务报表审计及专项审

佛山市建设开发投资有限公司 (本部)
V
V
V
V
3
佛山市京纺实业开发有限公司
V
V
4
佛山市广联房地产开发有限公司
V
V
5
佛山市旋宫酒店有限公司
V
V
6
佛山市新经华物业管理有限公司
V
V
7
佛山市彩管置业有限公司
V
V
8
佛山市众志城房地产投资有限公司
V
V
企业近年没司
V
V
企业近年没有经
营业务
佛山市建设开发投资有限公司2014年度财务报表审计及专项审计的补充说明
序
号
单位
需要岀具的报告
备注
汇总审
计报告
合并审
计报告
2014年度
审计报告
业绩考核结
果清算报告
全面预算执
行情况报告
企业领导人薪
酬情况报告
管理建
议书
国资委年度财务
决算报表软件、统
计软件
1
佛山市建设开发投资有限公司 (集团)
V
V
V
V
V
汇总以及合并范 围以国资委或市 公控确认为准。
(20141110)进度计划报审表

国家高速公路网昆明绕城高速公路东南段公路A14总体进度计划报审表施工单位:上海公路桥梁(集团)有限公司合同号:KMND2014-04 监理单位:云南公路建设监理公司编号:致(业主)昆明绕城高速公路东南段指挥部:现上报昆明绕城高速公路东南段D标工程总体进度计划,请予审查和批准。
附件:总体进度计划。
项目技术负责人:承包人:年月日专业监理工程师审核意见:签字:年月日总监理工程师审查意见:签字:年月日业主审批意见:签字:年月日昆明绕城高速东南段D标施工进度计划1、施工总进度计划昆明东南绕城高速集中开工日期为2014年6月8日。
本标段(D标)根据实际施工计划,于2014年11月1日正式开工,计划计划竣工日期为2017年5月31日,工程工期为30个月。
工程总体形象进度表:见附图。
2、主要施工节点计划本工程严格按照业主要求的进度计划施工,如遇非施工单位因素或不可抗力因素影响,工程工期顺延。
针对本工程工期紧、施工作业面大、施工组织繁杂。
为了保证按期完工,在保证施工质量和施工安全的前提下,采取平行施工、流水作业、均衡组织的办法,统筹资源分配,充分利用有限的时间和空间,力求各种施工要素达到最佳组合。
从而加快施工进度、节约施工成本。
从这些原则出发,制定的本工程主要施工节点计划如下表:2014年11月1日,正式开工。
隧道工程、进场道路开工;2014年12月1日,桥梁工程开工;2014年12月1日,路基工程开工;2015年10月31日,完成特殊路基处理;2016年6月30日,完成所有涵洞施工;2016年11月31日,完成路基工程施工;2016年12月31日,完成防护工程施工;2017年1月31日,完成隧道衬砌施工,结构贯通。
2017年3月20日,完成桥梁主体结构施工。
2017年4月20日,完成所有路基、桥梁、隧道附属工程施工。
2017年4月30日,具备竣工验收条件。
3、施工进度保证措施(1)组织管理保证1)把整个工程分为四个工区进行施工管理。
2014年审计工作计划

1.推动远程审计技术运用和开发,提升审计工作效率
搭建远程审计管理与运行框架,组建远程审计专业团队
拓展远程审计覆盖领域 探索远程审计增值服务模式
2.推广审计管理系统运用,全面提升审计管理水平
推动管理平台上线使用 优化完善审计作业系统功能
8/11
三、重点工作——举措(二):队伍建设
关注转型伴生风险 优化内审增值服务模式,拓展增值服务渠道,逐步组建反舞弊、远程审计和咨询三大团队
11/11
谢谢 THANK YOU
理念发展
职能
目标 范围
-突出增值服务
管理瓶颈
-强调提升公司经营和 治理水平 -风险管理有效性评价 -战略决策正确性评价 -要求掌握新技术
-出台一系列新政:
投资新政 保险费率改革新政 产险电销新政 农业保险条例 大病保险工作意见…
转型举措
胜任能力
企业
-自负盈亏,自担风险
3/11
完善人员培训体系,提高人员的判断能力和分析能力 建立新员工“上岗实习”和老员工“回炉再造”轮岗机制
9/11
三、重点工作——举措(三):审计质量
(三)审计质量 审计质量
持续强化审计质量管理,提升审计工作质量和效率
6.优化审计质量管理体系,持续提升管控水平
继续优化质量管理指标体系,将管理范畴前延到计划管理和方案编制领域 完善“照镜子”工作机制,拓展结果运用 实现质量管理系统运行 做好外部检查准备与协调
7.持续提升审计工作标准化程度,夯实审计质量管理基础
建立制度执行情况的动态跟踪反馈机制 发展知识管理体系,建立案例库、法规库、程序库的持续补充完善机制,明确职能划分, 建立配套激励措施
中注协发布2014年年报审计情况快报

中注协发布2014年年报审计情况快报(第十四期)2015-05-15 15:44:10 阅读4797次2015年5月13日,中注协发布上市公司2014年年报审计情况快报(第十四期),全文如下:一、会计师事务所出具上市公司年报审计报告总体情况4月28日—5月4日,37家证券资格会计师事务所(以下简称“事务所”)共为331家上市公司出具了财务报表审计报告(详见附表1),其中,沪市主板152家,深市主板71家,中小企业板102家,创业板6家。
从审计报告意见类型看,284家上市公司被出具了标准审计报告,27家上市公司(中航黑豹、厦华电子、东方锆业、人人乐、*ST霞客、安泰集团、仰帆控股、康达尔、攀钢钒钛、零七股份、ST明科、广安爱众、ST川化、北大医药、宏达股份、方正证券、山鹰纸业、*ST二重、莲花味精、太化股份、ST生化、当代东方、*ST锐电、顾地科技、大元股份、*ST武锅B、荣丰控股)被出具了带强调事项段的无保留意见审计报告,13家上市公司(水井坊、众和股份、德豪润达、*ST国创、五洲交通、新中基、皖江物流、东方银星、*ST成城、凯美特气、宏磊股份、多伦股份、山水文化)被出具了保留意见审计报告,7家上市公司(*ST博元、中科云网、*ST新都、*ST中富、内蒙发展、舜天船舶、*ST国恒)被出具了无法表示意见审计报告。
截至5月4日,40家事务所共为2667家上市公司出具了财务报表审计报告(详见附表2),其中,沪市主板1025家,深市主板480家,中小企业板740家,创业板422家。
从审计报告意见类型看,2569家上市公司被出具了标准审计报告,71家上市公司被出具了带强调事项段的无保留意见审计报告,18家上市公司被出具了保留意见审计报告,9家上市公司被出具了无法表示意见审计报告。
4月28日—5月4日,36家事务所共为211家上市公司出具了内部控制审计报告(详见附表3),其中,沪市主板136家,深市主板66家,中小企业板9家。
2014年审计结果公告142个项目
工 作 纪 律 , 不 准 对 审 计 办 公 条 件 等 计 资 源 等 问 题 , 切 实 组 织 好 系 统 内 部 正 的 良 好 氛 围 。 ( 欧阳雄 )
1F 岳 h 20 1 5
动态 资讯
■o ■a 删 Z-X V■
质 量 的 前 提 下 尽 量 缩 短 现 场 审 计 时
二 、看被 审 计 单 位 的整 改 情况 。
以 增 强 反 腐 倡 廉 教 育 的 针 对 性 和 实 效
间, 同时 , 对 审计 组 审 计报 告 的起 草 、 按 照 审 计 提 出 的 问 题 和 审 计 建 议 ,结 性 ,筑 牢拒 腐 防变 的思 想 道 德 防线 。 送 达 被 审 计 单 位 征 求 意 见 、 项 目审 合 被 审 计 单 位 提 交 的 整 改 报 告 。通 过 理 、审计 业务 会 议审 定审 计 结果 、
“ 八不 准” 规定 和财 经纪 律规 定 ,
橱柏县审计局
=一 可胃口田● - 啪 圈叫X斤叽 啊 巨 甲 I
2 0 1 4年 ,桐 柏 县 审 计 局 立 足 “ 全
濮阳县审计局 2 4年审计结累公告 1 4 2个
项 目
面 覆 盖 、 重 点 突 出 ” 的 审 计 方 针 。结
严 格 按 照 《审 计 法 》、 《 审 计 法 实 过 程 的 具 体 体 现 。其 价 值 就 在 于 运 用 次 廉政 公 益广 告 征集 和展 播 活动 。该
抓紧抓好 、 确保实效 , 施 条 例 》和 《 国 家 审 计 准 则 》等 法 和 转 化 。 查 找 转 化 审 计 成 果 认 识 不 到 局要求精 心组织 、
附表3上市公司2014年度内部控制审计报告简要情况明细表
641
600235
民丰特纸
2015-4-16
天健
标准无保留意见
否
642
600335
国机汽车
2015-4-16
天健
标准无保留意见
否
643
600796
钱江生化
2015-4-16
天健
标准无保留意见
否
644
600059
古越龙山
2015-4-18
天健
标准无保留意见
否
645
600116
三峡水利
2015-4-18
标准无保留意见
否
655
600277
亿利能源
2015-4-14
致同
标准无保留意见
否
656
600153
建发股份
2015-4-15
致同
标准无保留意见
否
657
600436
片仔癀
2015-4-17
致同
标准无保留意见
否
658
603366
日出东方
2015-4-17
致同
标准无保留意见
是
659
600166
福田汽车
2015-4-18
是否存在非财务报告内部控制的重大缺陷
280
000625
长安汽车
2015-4-17
安永华明
标准无保留意见
否
281
000828
东莞控股
2015-4-18
北京兴华
标准无保留意见
否
282
000539
粤电力A
2015-4-18
毕马威华振
标准无保留意见
否
某公司2014年度合并报表审计报告目录及正文
目录一、审计报告…………………………………………………………第1—2页二、财务报表…………………………………………………………第3—10页(一)合并资产负债表 (3)(二)母公司资产负债表 (4)(三)合并利润表 (5)(四)母公司利润表 (6)(五)合并现金流量表 (7)(六)母公司现金流量表 (8)(七)合并所有者权益变动表 (9)(八)母公司所有者权益变动表 (10)三、财务报表附注…………………………………………………第11—36页审计报告天健审〔2015〕号杭州士兰明芯科技有限公司股东:我们审计了后附的杭州士兰明芯科技有限公司(以下简称士兰明芯公司)财务报表,包括2014年12月31日的合并及母公司资产负债表,2014年度的合并及母公司利润表、合并及母公司现金流量表、合并及母公司所有者权益变动表,以及财务报表附注。
一、管理层对财务报表的责任编制和公允列报财务报表是士兰明芯公司管理层的责任,这种责任包括:(1)按照企业会计准则的规定编制财务报表,并使其实现公允反映;(2)设计、执行和维护必要的内部控制,以使财务报表不存在由于舞弊或错误导致的重大错报。
二、注册会计师的责任我们的责任是在执行审计工作的基础上对财务报表发表审计意见。
我们按照中国注册会计师审计准则的规定执行了审计工作。
中国注册会计师审计准则要求我们遵守中国注册会计师职业道德守则,计划和执行审计工作以对财务报表是否不存在重大错报获取合理保证。
审计工作涉及实施审计程序,以获取有关财务报表金额和披露的审计证据。
选择的审计程序取决于注册会计师的判断,包括对由于舞弊或错误导致的财务报表重大错报风险的评估。
在进行风险评估时,注册会计师考虑与财务报表编制和公允列报相关的内部控制,以设计恰当的审计程序,但目的并非对内部控制的有效性发表意见。
审计工作还包括评价管理层选用会计政策的恰当性和作出会计估计的合理性,以及评价财务报表的总体列报。
我们相信,我们获取的审计证据是充分、适当的,为发表审计意见提供了基础。
2012-2014年用户审计结算表(审计事务所)2015.11.13
第一项目部
刘培元 刘培元 郭建德
第一项目部2012年小计
454594.95 2015.9.22
山东鲁煤工程造价咨 询有限公司
10月31日 未完成 施工队来对结算,回去再看看
191043 163000
2015.9.22
山东鲁煤工程造价咨 询有限公司
2015.9.7
山东鲁煤工程造价咨 询有限公司
3809807.95
序 号
报审工程名称
项目部
1 GC B22012XA008名士豪庭户表安装工程(刘培元) 第一项目部
GC B12012XA009地矿世纪家园集中供热工程(换 热站、室内)(刘培元)
第一项目部
GC B02012XA011 2 GC B02012XA011补
地矿热力管网工程(刘培元)
第一项目部
GC B22012XA063地矿户表工程(刘培元)
山东鲁煤工程造价咨 询有限公司
领导要求签 证有签字盖 章即为认可 10月31日
3
GC B02012XC002历下区第二人民医院老年公寓室 内采暖工程(刘培元)
第三项目部
第三项目部2012年小计
崔旭东
30000 4208554.79
2014年初已对结,施工单位于2015年9月 补来对账单,多次催促没来对结(施工
队拖延材料对账)
刘培元 肖增庆 刘培元
86360 1235841.00
240720
2015.9.7 2015.3.20 2015.9.7
山东天伟工程咨询有 限公司
10月10日
山东天伟工程咨询有 限公司
10月31日
山东天伟工程咨询有 限公司
第二项目部
刘培元 刘培元