
三项费用预算表
80 0 0 0 97.98 115 (10) 283
80 0 0 0 97.98 105 (11) 272
80 0 0 0 97.98 93 (11) 260
0 0 2,160 4,320 6,000 0 638 1,020 492 7,680 0 9,600 1,920 0 0 0 0 33,830 0 0 960 0 0 0 882 1,205 (91) 2,956
三项费用预算表
公司名称
xxxx信息有限公司
预算年度
2013
制表时间
2012/11/1
月份:
1
2
3
4
5
6
7
8
管理费用
21,160 21,261 21271
22262 22315 22315 22315 22315
营业费用
2853.5 2816
2816
2816
2816
2816
2816
2816
财务费用
218.49 218.49 218.49 217.49 217.49 217.49 268.98 280.98
200
2,400
2,500
2,500
2,500
2,500
30,000
1,500
1,500
1,500
1,500
18,000
300
300
300
300
3,600
0
0
0
0
0
0
80
80
80
80
960
75
75
75Biblioteka 759000三项费用趋势图
0 0
0
21
21
21
21
251
8
8
8
8
96
0
0 3 4 5 6 7 8 9 10 11 120
0 50 85 41 640 0 800 160 0 0 0 0 2,816
180 360 500
0 50 85 41 640 0 800 160 0 0 0 0 2,816
180 360 500
0 50 85 41 640 0 800 160 0 0 0 0 2,816
80 0 0 0 97.98 115 (10) 283
差旅费
1,500 1,500
1,500
1,500 1,500 1,500 1,500 1,500
办公费
300
300
300
300
300
300
300
300
通讯费 小车费
三项费用结构图
税金
租赁费
1%
27000.00
资产占用费 11%
修理费
低值易耗品摊销 80
80
80
折旧费
75
75
75
排污费
董事会会费
研究与开发费
80
工会经费
0
0
0
0
0
0
0
0
职工教育经费
524
524
524
524
524
524
524
524
社会保险基金
850
850
850
850
850
850
850
850
保险费
200
200
200
200
200
200
200
200
业务招待费 2,500 2,500
2,500
2,500 2,500 2,500 2,500 2,500
0
0
0
0
208
208
208
208
2,496
208
208
208
208
2,496
0
0
0
0
0
0
0
0
0
0
41
41
41
41
492
0
0
0
0
0
22,315 23,320 23,320 23,320 267,489
180 360 500
0 50 85 41 640 0 800 160 0 0 0 0 2,816
180 360 500
8
23000.00 123
会务费
报损费
咨询费
诉讼费
残联基金
208
208
208
208
208
208
208
208
内部培训费
208
208
208
208
208
208
208
208
招聘费
0
0
0
0
0
0
0
0
上交管理费
0
0
0
0
0
0
0
0
收取管理费
41
41
41
41
41
41
41
41
其他
0
0
0
0
0
0
0
0
管理费用合计 21,160 21,261 21,271 22,262 22,315 22,315 22,315 22,315
财务费用: 金融手续费
汇兑损益 贴现利息 折扣与折让 利息支出 - USD 利息支出- RMB 利息收入 财务费用合计
80 0 0 0 48.99 94.50 (5) 218
80 0 0 0 48.99 94.50 (5) 218
180 360 500
0 50 85 41 640 0 800 160 0 0 0 0 2,816
80 0 0 0 48.99 94.50 (6) 217
80 0 0 0 97.98 98 (7) 269
80 0 0 0 97.98 112 (9) 281
算表
2012/11/1
9 22315 2816 282.98 25413.98
10 23320 2816 282.98 26418.98
11 23320 2816 271.98 26407.98
存货盘盈盘亏
88%
提取坏帐准备
20
21
21
提取存货跌价准 备
8
8
8
无形资产摊销
中介机构费
检验费
26500.00
80
80
8206000.00 80
75
管理75费用 7255500.00 75
营业费用
财务费用 25000.00
24500.00
80 75
三项费用
21
21
2214000.00 21
21
8
8
283500.00 8
三项费用合计: ######## ######## 24305.49 25295.49 ######## 25348.49 25399.98 25411.98
管理费用:
工资
14566 14666
14676
15667 15720 15720 15720 15720
职工福利基金
80
80
80
80
80
80
80
80 0 0 0 48.99 94.50 (5) 218
180 360 500
0 50 85 41 640 0 800 160 0 0 0 0 2,816
180 360 500
0 50 85 41 640 0 800 160 0 0 0 0 2,816
180 360 500
0 50 85 41 640 0 800 160 0 0 0 0 2,816
营业费用: 通讯费 运输费 会务费 租赁费 折旧费 存货毁损
产品检验费 运费 返利
广告费 促销费 中介机构费 内部培训费 招聘费
其他 合计营业费用
180 360 500
0 87.50
85 41 640 0 800 160 0 0 0 0 2,854
180 360 500
0 50 85 41 640 0 800 160 0 0 0 0 2,816
12 23320 2816 259.98 26395.98
合计 267489 33829.5 2955.82 304274.32
15720 16725
16725
16725
188,350
80
80
80
80
960
0
0
0
0
0
524
524
524
524
6,288
850
850
850
850
10,200
200
200
200
180 360 500
0 50 85 41 640 0 800 160 0 0 0 0 2,816
180 360 500
0 50 85 41 640 0 800 160 0 0 0 0 2,816
80 0 0 0 48.99 94.50 (6) 217
80 0 0 0 48.99 94.50 (6) 217
三项费用预算及分析财务报表excel图表模板

公司名称月份:12345678管理费用21,16021,261212712226222315223152231522315营业费用2853.52816281628162816281628162816财务费用218.49218.49218.49217.49217.49217.49268.98280.98三项费用合计:################24305.4925295.49########25348.4925399.9825411.98管理费用:工资1456614666146761566715720157201572015720职工福利基金8080808080808080工会经费00000000职工教育经费524524524524524524524524社会保险基金850850850850850850850850保险费200200200200200200200200业务招待费2,5002,5002,5002,5002,5002,5002,5002,500差旅费1,5001,5001,5001,5001,5001,5001,5001,500办公费300300300300300300300300通讯费小车费税金租赁费资产占用费修理费低值易耗品摊销8080808080808080折旧费7575757575757575排污费董事会会费研究与开发费存货盘盈盘亏提取坏帐准备2021212121212121提取存货跌价准备88888888无形资产摊销中介机构费检验费会务费报损费咨询费诉讼费残联基金208208208208208208208208内部培训费208208208208208208208208招聘费00000000上交管理费00000000收取管理费4141414141414141其他00000000管理费用合计21,16021,26121,27122,26222,31522,31522,31522,3152013年三项费用预算表xxxx信息有限公司23000.0023500.00 24000.00 24500.00 25000.00 25500.00 26000.00 26500.00 27000.00 123 88%11%1%三项费用结构图管理费用 营业费用 财务费用算表。
科技三项费用管理的暂行办法-中气科字[1980]第036号

科技三项费用管理的暂行办法正文:---------------------------------------------------------------------------------------------------------------------------------------------------- 科技三项费用管理的暂行办法(1980年8月9日(中气科字〔1980〕第036号))第一条气象部门科研经费主要是:1.科技三项费用:由国家科委、地方科委划拨。
2.科研事业费:根据1979年全国气象局长会议有关文件规定,“各级气象部门每年暂由气象事业费中划3-5%的经费作为科研事业费,由科技管理部门统一管理,或者采用人头费的计算办法。
根据目前情况,中央气象局所属科研单位(包括工资、办公费、旅差费和一般科研费等)暂定3000-3500元,省(市、区)气象局所属科研单位暂定2500-3000元”。
随着国民经济情况的好转,科研事业费应逐年有所增加,增加的比例高于事业费增长比例。
3.科研基建费:用于科研单位的土建和购置两万元以上的大型设备。
由计划财务部门统筹分配。
第二条科技三项费用的使用范围。
1.气象部门的科学技术三项费用,是气象方面新产品试制、中间试验和重要科学研究项目的补助费。
2.新产品试制费,是指全国范围内从未研制、生产过的气象仪器和气象专用设备的研制费。
常规气象仪器的一般性技术革新、改造、仿制等费用,工厂在更新改造资金中开支,其它单位在事业费中开支。
3.中间试验费,是指已有科学研究成果,尚未取得必要数据,不能在气象工作中直接采用,必须建立一定装置或试验场地,进行扩大规模试验或较长期试验、验证、改进,经批准纳入计划的项目。
中间试验费的使用范围,包括必需的土建、安装、设备仪器购置和试验经费等。
4.重要科学研究补助费,是指比较重大的和国民经济迫切需要解决的关键项目,已列入国家、部门和地方重点科研项目计划的补助费。
建筑工程安全防护文明施工措施费用预算包干费三费及常见问题汇总

3.重复计算式。是指对某项容易混淆的项目进 行重复计算或重复签证,这种情况多发生在变 更项目上。例如:我们在审计某工程结算时, 发现一张已由双方签字的变更签证,内容是提 高砖砌体沙浆标号和C20混凝土代换C15混凝 土增加水泥用量62.3吨。经审查,工程结算书 已按规定对提高标号的定额基价作了换算。施 工单位再次以提高标号多用水泥为签证理由, 重复变更增加的项目,欺骗了建设单位。
3、关于安全防护、文明施工措施费用计算补充规定的通 知 粤建价函[2007]489号
4、转发省建设厅关于安全防护、文明施工措施费用计算 补充规定的通知 广州市建委穗建筑[2008]967号
分别根据不同文件解析费用定义及 构成
一、关于印发《建筑工程安全防护、文明施工措施费用 及使用管理规定》的通知建设部
噪音控制、排水措施、垃圾排放;
•
十一、临时设施:包括办公室、宿舍、食堂、卫生间、淋浴间等;
•
十二、消防器材设施;
•
十三、应急救援器材;
•
十四、基坑支护的变形监测;(根据补充文件根据方案单独立项)
•
十五、地下作业中的安全防护和监测。
三、关于印发《建筑安装工程费用项目组 成》的通知 建标[2003]206号
临时设施包括:临时宿舍、文化福利及公用事业房屋与构筑物,仓库、办公室、加工 厂以及规定范围内道路、水、电、管线等临时设施和小型临时设施。 临时设施费用包括:临时设施的搭设、维修、拆除费或摊销费。 5.夜间施工费:是指因夜间施工所发生的夜班补助费、夜间施工降效、夜间施工照明 设备摊销及照明用电等费用。 6.二次搬运费:是指因施工场地狭小等特殊情况而发生的二次搬运费用。 7.大型机械设备进出场及安拆费:是指机械整体或分体自停放场地运至施工现场或由 一个施工地点运至另一个施工地点,所发生的机械进出场运输及转移费用及机械在施 工现场进行安装、拆卸所需的人工费、材料费、机械费、试运转费和安装所需的辅助 设施的费用。 8.混凝土、钢筋混凝土模板及支架费:是指混凝土施工过程中需要的各种钢模板、木 模板、支架等的支、拆、运输费用及模板、支架的摊销(或租赁)费用。 9.脚手架费:是指施工需要的各种脚手架搭、拆、运输费用及脚手架的摊销(或租赁) 费用。 10.已完工程及设备保护费:是指竣工验收前,对已完工程及设备进行保护所需费用。 11.施工排水、降水费:是指为确保工程在正常条件下施工,采取各种排水、降水措 施所发生的各种费用。
物业工程维修费用预算实例
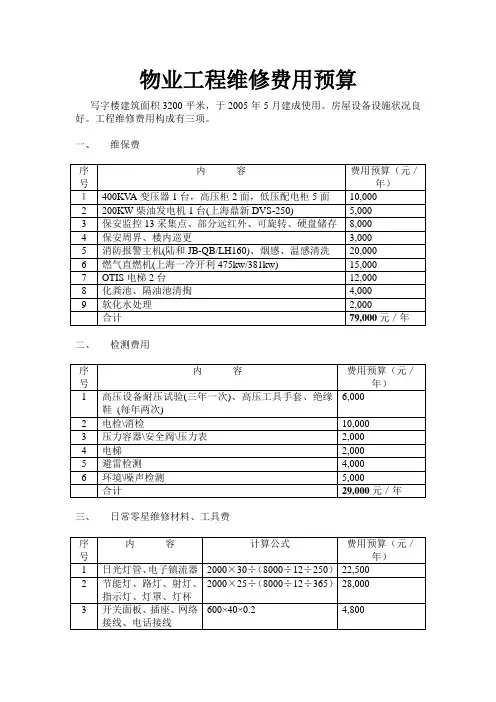
4
保安周界、楼内巡更
3,000
5
消防报警主机(陆和JB-QB/LH160)、烟感、温感清洗
20,000
6
燃气直燃机(上海一冷开利475kw/381kw)
15,000
7
OTIS电梯2台
12,000
8
化粪池、隔油池清掏
4,000
9
软化水处理
2,000
合计
79,000元/年
二、检测费用
序号
内 容
风机盘管、冷却塔、过滤网、温控器、保温
60×1500×20%
18,000
6
门锁五金、吊顶、墙面、地面、庭院、刷漆
4400×2
8,800
7
工具、扶梯、电动工具、专业工具折损
9×200
1,800
合计
89,900元/年
工程维修费用预算197,900元/年
(注:以上费用不含专业设备、系统管线突发故障,需外委维修1000元以上的中修、大修和更新改造工程)
日光灯管、电子镇流器
2000×30÷(8000÷12÷250)
22,500
2
节能灯、路灯、射灯、指示灯、灯罩、灯杯
2000×25÷(8000÷12÷365)
28,000
3
开关面板、插座、网络接线、电话接线
600×40×0.2
4,800
4
水管配件、水嘴、卫生洁具配件、地漏
12×5×100
6,000
5
费用预算(元/年)
1
高压设备耐压试验(三年一次)、高压工具手套、绝缘鞋(每年两次)
6,000
2
电检\消检
10,000
3
4S店汽车销售服务有限公司财务预算三项费用预算全套表格

差旅费、销售部调车等
场
运费
销售、售后库存商品运输费 售后、销售
邮电费 通讯费 维缮费
广告费
水电费 保险费 交际费 佣金
客户资料快递费用
座机费、管理人员3G、集团 统付费用的分割费
售后、销售、客关、市 场
行政部
销售的试驾车、售后维修设备 等维修费
销售、售后
销售、售后市场活动广告费、
物料费,客户关爱活动费用、 短信费、展厅用饮料、糕点,
-
-
-
-
-
-
- #REF! #REF! #REF!
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
项目经费预算表(科技类)

项目名称:
项目负责人(签字):
项目组成员:
单位:(万元)
预算支出科目
教育厅资助
学院配)设备费
其中:购置
试制
(3)修缮费
(4)能源材料费
(5)试验外协费
(6)会议费
(7)差旅费
(8)出版物、文献、信息传播、知识产权事务费
(9)国际合作交流费
(10)其它直接费
2、项目间接费
(1)承担单位直接为项目服务的管理人员费和其它行政管理支出
(2)现有仪器设备和房屋的使用或折旧费
3、协作研究开发支出费
3.1项目直接费
3.2项目间接费
合计
注:1、“经费支出预算”按《福建省科技三项费用管理办法》有关规定填报
2、“人员费”需说明累计全时工作时间
表1:XX区域2018年三大版块费用预算汇总表
用) -
车船使用 税
车船使用 日常支出合 日常支出
税
计
费率
车船使用 税
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
工资
销售代理 销售代理 销售代理
费
费
费
工资
佣金 代理佣金 分销佣金 编外佣金 佣金
判断
佣金数据 匹配判断
宣传推广 数据匹配
判断
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
--ຫໍສະໝຸດ ----
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
wps 年度费用预算表
wps 年度费用预算表
年度费用预算表是一份非常重要的财务文件,它用于规划和跟踪组织在未来一年内的支出。
在制作这份预算表时,我们需要考虑到各种费用项目,包括但不限于人力资源、办公设备、营销推广、运营成本、研发投入等。
以下是一份可能包含的内容:
1. 费用类别,首先,需要列出所有的费用类别,例如人力资源成本、设备采购、市场推广、房租及水电费用、差旅费用、培训费用等等。
2. 预算金额,对于每个费用类别,需要预估未来一年的支出金额。
这需要结合过往经验、市场走势以及业务发展计划进行合理的预测和规划。
3. 支出细节,除了总体的费用预算外,还需要对每个费用项目进行详细的拆分和说明,包括支出的时间安排、具体用途、支付方式等。
4. 支出理由,在预算表中,也需要说明每项支出的理由和必要性,这有助于审计和管理人员了解支出的合理性和必要性。
5. 预算调整机制,由于实际情况可能会发生变化,预算表中也
需要包含预算调整的机制和流程,以确保能够及时灵活地应对变化。
在制作年度费用预算表时,需要充分调研和分析,确保预算的
合理性和可行性。
同时,也需要不断跟踪和比对实际支出情况,及
时调整预算,以确保组织的财务状况稳健。
希望以上内容能够帮助
你更全面地了解年度费用预算表的制作内容。
三项收费成本核算表
说明:此表为样表格式,请各地按此格式进行核算和填报。
某某县殡仪馆情况
始建于1975年,占地面积3.3万平方米,建筑面积3000多平方米,我馆以火化、运尸、骨灰寄存及殡仪服务等为主要工作范围。
馆内主要服务设施有:环保节能型火化机2台,运尸车辆3台,遗体冷藏单体棺13台,9具制冷大冰柜1台,高档停尸房间2间,标准停尸房间6间,普通停尸房间1间。
现有在岗职工36人,临时工7人。
我馆年火化尸体2800具,年接运尸体800具,寄存骨灰4000多个。
单具遗体火化成本核算表
单位名称:某某县殡仪馆
单具遗体接尸成本核算表
单位名称:某某县殡仪馆
2010年接运尸体数量656具,2010年接尸车数量3台,2010年接尸车工作人员4人。
骨灰盒寄存成本核算表
单位名称:某某县殡仪馆
2010年寄存骨灰盒总量3862 个,工作人员4 人.。
企业年度财务预算表
企业年度财务预算表编制单位(盖章) 金额单位: 万元预算编码预算指标上年数本年预算数增减率(%) 一收入成本类 11 基本指标 111 营业利润 1111 营业收入 1112 营业成本 1113 营业税金及附加 1114 销售费用 1115 管理费用 1116 财务费用 1117 投资收益 112 营业外收支净额1121 营业外收入 1122 营业外支出 113 利润总额 114 所得税 115 净利润 1151 其中:归属母公司所有者的净利润 12 补充指标 121 职工薪酬 1211 其中:在岗职工工资总额 1212 福利及社会保险费用 122 出国费用 123 业务招待费二资产负债类 21 基本指标 211 资产总额 2111 其中:金融资产投资 2112 长期股权投资预算编制人: 编制日: 法人代表:企业年度财务预算表(续)编制单位(盖章) 金额单位: 万元预算编码预算指标上年数本年预算数增减率(%) 212负债总额 2121 其中:付息债务 213所有者权益 2131 其中:归属母公司所有者 22补充指标 221固定资产投资额 2211其中:新开工项目 2212 续建项目 222固定资产投资到位资金 2221其中:自有资金 2222 贷款 2223 其他 223列入专项考核固定资产投资额 2231其中:新开工项目 2232 续建项目 224固定资产投资到位资金 2241其中:自有资金2242 贷款 2243 其他 225购买小汽车三现金流量类 31现金及现金等价物的期初余额 32现金及现金等价物净增加额 33现金及现金等价物的期末余额四自动生成指标 41净资产收益率 (%) 42成本费用利润率 (%) 43资产负债率 (%) 44资产保值增值率 (%)预算编制人: 编制日: 法人代表:附件2企业年度财务预算报告及编制要求一、年度财务预算报告要求企业向市国资委备案的年度财务预算报告,除了年度财务预算表及报表编制说明外,还应包括以下四方面内容:(一)组织工作情况。