
所有者权益变动表(适用执行企业会计准则的一般企业)》
公积
未
分配
利润
所有者权益合计
实收
资本
(或股本)
资本
公积
减:
库存股
盈余
公积
未
分配
利润
所有者权益合计
一、上年年末余额
加:会计政策变更
前期差错更正
二、本年年初余额
三、本年增减变动金额(减少以“-”号填列)
(一)净利润
(二)直接计入所有者权益的利得和损失
1.可供出售金融资产公允价值变动净额
2.权益法下被投资单位其他所有者权益变动的影响
3.与计入所有者权益项目相关的所得税影响
4.其他
上述(一)和(二)小计
(三)所有者投入和减少资本
1.所的金额
3.其他
(四)利润分配
1.提取盈余公积
2.对所有者(或股东)的分配
3.其他
(五)所有者权益内部结转
1.资本公积转增资本(或股本)
2.盈余公积转增资本(或股本)
3.盈余公积弥补亏损
4.其他
四、本年年末余额
【表单说明】
无
A06144
【分类索引】
申报纳税
纳税人填报
政策规定表单
【政策依据】
《财政部关于印发〈企业会计准则——应用指南〉的通知》(财会〔2006〕18号)附列《企业会计准则第30号——财务报表列报》
【表单】
所有者权益变动表
会企04表
编制单位:年度单位:元
项目
本年金额
上年金额
实收
资本
(或股本)
资本
公积
减:
库存股
一般企业资产负债表、利润表、现金流量表和所有者权益变动表格式(新准则)
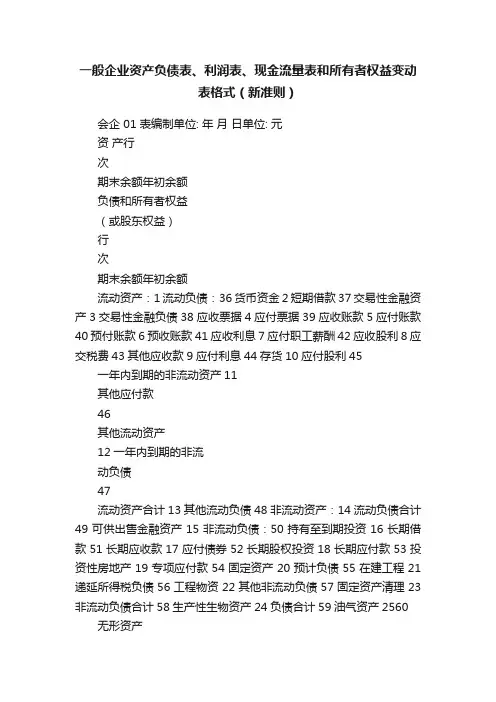
一般企业资产负债表、利润表、现金流量表和所有者权益变动
表格式(新准则)
会企 01 表编制单位: 年月日单位: 元
资产行
次
期末余额年初余额
负债和所有者权益
(或股东权益)
行
次
期末余额年初余额
流动资产:1流动负债:36货币资金2短期借款37交易性金融资产3交易性金融负债38应收票据4应付票据39应收账款5应付账款40预付账款6预收账款41应收利息7应付职工薪酬42应收股利8应交税费43其他应收款9应付利息44存货10应付股利45 一年内到期的非流动资产11
其他应付款
46
其他流动资产
12一年内到期的非流
动负债
47
流动资产合计13其他流动负债48非流动资产:14流动负债合计49可供出售金融资产15非流动负债:50持有至到期投资16长期借款51长期应收款17应付债券52长期股权投资18长期应付款53投资性房地产19专项应付款54固定资产20预计负债55在建工程21递延所得税负债56工程物资22其他非流动负债57固定资产清理23非流动负债合计58生产性生物资产24负债合计59油气资产2560 无形资产
26所有者权益(或股
东权益):
61
开发支出27实收资本(或股
本)62
商誉28资本公积63长摊待摊费用29减:库存股64递延所得税资产30盈余公积65其他非流动资产31未分配利润66
非流动资产合计
32所有者权益(或股
东权益)合计
67
3368 3469
资产总计
35
负债和所有者(或
股东权益)合计
70资产负债表。
所有者权益变动表格式及其内容填写
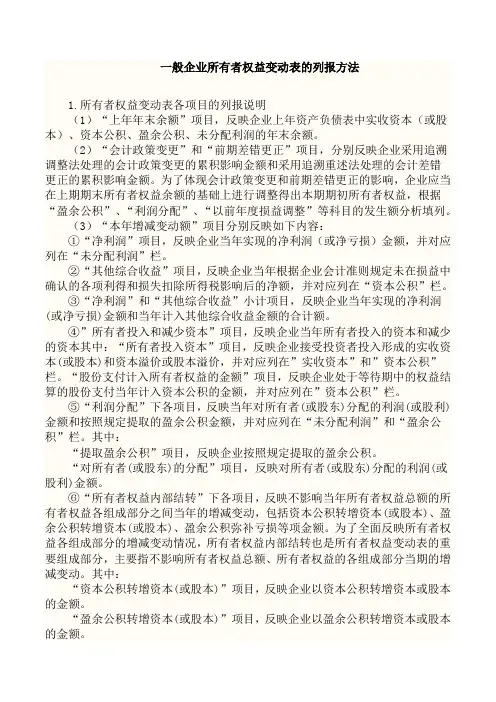
一般企业所有者权益变动表的列报方法1.所有者权益变动表各项目的列报说明(1)“上年年末余额”项目,反映企业上年资产负债表中实收资本(或股本)、资本公积、盈余公积、未分配利润的年末余额。
(2)“会计政策变更”和“前期差错更正”项目,分别反映企业采用追溯调整法处理的会计政策变更的累积影响金额和采用追溯重述法处理的会计差错更正的累积影响金额。
为了体现会计政策变更和前期差错更正的影响,企业应当在上期期末所有者权益余额的基础上进行调整得出本期期初所有者权益,根据“盈余公积”、“利润分配”、“以前年度损益调整”等科目的发生额分析填列。
(3)“本年增减变动额”项目分别反映如下内容:①“净利润”项目,反映企业当年实现的净利润(或净亏损)金额,并对应列在“未分配利润”栏。
②“其他综合收益”项目,反映企业当年根据企业会计准则规定未在损益中确认的各项利得和损失扣除所得税影响后的净额,并对应列在“资本公积”栏。
③“净利润”和“其他综合收益”小计项目,反映企业当年实现的净利润(或净亏损)金额和当年计入其他综合收益金额的合计额。
④”所有者投入和减少资本”项目,反映企业当年所有者投入的资本和减少的资本其中:“所有者投入资本”项目,反映企业接受投资者投入形成的实收资本(或股本)和资本溢价或股本溢价,并对应列在”实收资本”和”资本公积”栏。
“股份支付计入所有者权益的金额”项目,反映企业处于等待期中的权益结算的股份支付当年计入资本公积的金额,并对应列在”资本公积”栏。
⑤“利润分配”下各项目,反映当年对所有者(或股东)分配的利润(或股利)金额和按照规定提取的盈余公积金额,并对应列在“未分配利润”和“盈余公积”栏。
其中:“提取盈余公积”项目,反映企业按照规定提取的盈余公积。
“对所有者(或股东)的分配”项目,反映对所有者(或股东)分配的利润(或股利)金额。
⑥“所有者权益内部结转”下各项目,反映不影响当年所有者权益总额的所有者权益各组成部分之间当年的增减变动,包括资本公积转增资本(或股本)、盈余公积转增资本(或股本)、盈余公积弥补亏损等项金额。
最新准则所有者权益变动表模板
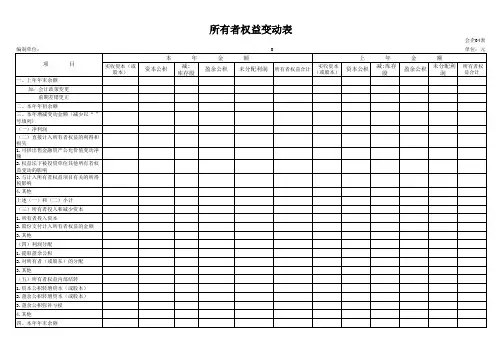
4.其他
上述(一)和(二)小计
(三)所有者投入和减少资本
1.所有者投入资本
2.股份支付计入所有者权益的金额
3.其他
(四)利润分配
1.提取盈余公积
2.对所有者(或股东)的分配
3.其他
(五)所有者权益内部结转
ห้องสมุดไป่ตู้
1.资本公积转增资本(或股本)
2.盈余公积转增资本(或股本)
3.盈余公积弥补亏损
4.其他
四、本年年末余额
编制单位:
项
目
实收资本(或 股本)
一、上年年末余额
加:会计政策变更
前期差错更正
二、本年年初余额
三、本年增减变动金额(减少以“-” 号填列)
(一)净利润
(二)直接计入所有者权益的利得和 损失 1.可供出售金融资产公允价值变动净 额 2.权益法下被投资单位其他所有者权 益变动的影响
3.与计入所有者权益项目有关的所得 税影响
本
年
资本公积
减: 库存股
所有者权益变动表
金 盈余公积
0
额
未分配利润
所有者权益合计
实收资本 (或股本)
上 资本公积
年
减:库存 股
金
额
盈余公积
未分配利 润
会企04表 单位:元
所有者权 益合计
一般企业资产负债表利润表和所有者权益变动表格式及列示说明

资产负债表会企01 表编制单位:年月日单位:元利润表会企02 表所有者权益(股东权益)变动表会企:04 表(一)资产负债表列示说明1. 本表反映企业一定日期全部资产、负债和所有者权益的情况。
2. 本表“年初余额”栏内各项数字,应根据上年末资产负债表“期末余额”栏内所列数字填列。
如果上年度资产负债表规定的各个项目的名称和内容同本年度不相一致,应对上年年末资产负债表各项目的名称和数字按照本年度的规定进行调整,填入本表“年初余额”栏内。
3. 本表“期末余额”栏内各项数字,应当根据资产、负债和所有者权益期末情况填列。
(1)“货币资金”项目,反映企业期末持有的现金、银行存款和其他货币资金等总额。
(2)“交易性金融资产”、“应收票据”、“预付账款”、“应收股利”、“应收利息”、“待摊费用”、“其他流动资产”、“可供出售金融资产”、“在建工程”、“工程物资”、“固定资产清理”、“开发支出”、“商誉”、“递延所得税资产”、“其他非流动资产”等项目,反映企业持有的相应资产的期末价值。
其中,固定资产清理发生的净损失,以“-”号填列。
(3)“应收账款”、“其他应收款”、“长期应收款”、“存货”、“消耗性生物资产”、“持有至到期投资”、“投资性房地产”、“长期股权投资”、“固定资产”、“生产性生物资产”、“油气资产”、“无形资产”等资产项目,反映企业期末持有的相应资产的实际价值,应当以扣减提取的相应资产减值准备后的净额填列。
其中,“固定资产”、“无形资产”、“生产性生物资产”、“油气资产”项目,还应按减去相应的“累计折旧”、“累计摊销”、“生产性生物资产累计折旧”、“累计折耗”期末余额后的金额填列。
材料采用计划成本核算以及库存商品采用计划成本或售价核算的,“存货”项目还应按加上或减去“材料成本差异”、“商品进销差价”期末余额后的金额填列。
“代理业务资产”减去“代理业务负债”后的余额在“存货”项目反映。
“长期应收款”项目,应按减去相应的“未实现融资收益”期末余额后的金额填列。
第5章所有者权益变动表

第5章所有者权益变动表
净利润与所有者权益变动额之关系
净利润 +其他综合收益税后净额 +会计政策变更和前期差错更正的累积 影响 +所有者或股东投入资本 -向所有者或股东分配的利润 =本期所有者权益变动额
值? 无形资产的确认:开发阶段的支出 收入的确认:购货方已收或应收合同或协议价款?
公允价值? 借款费用的处理:资本化?费用化? ..........
第5章所有者权益变动表
从“上年年末余额”
调整到“本年年初余额”
会计政策变更的分析
➢ 会计政策,是指企业在会计确认、计量和报告中 所采用的原则、基础和会计处理方法。
第5章所有者权益变动表
二、编制所有者权益变动表的意义
编制所有者权益变动表将更好地为利润表和资产负 债表提供辅助信息 “净利润”项目,反映企业当年实现的净利润( 或净亏损)金额,并对应列在“未分配利润”栏。 “所有者投入资本”项目,反映企业接受投资者 投入形成的实收资本(或股本)和资本溢价或股本溢 价,并对应列在“实收资本”和“资本公积”栏。 “利润分配”下各项目,反映当年对所有者(或 股东)分配的利润(或股利)金额和按照规定提取的盈 余公积金额,并对应列在“未分配利润”和“盈余 公积”栏。
列示所有者权益变动表的比较信息
根据财务报表列报准则的规定,所有者 权益变动表还就各项目再分为:
“本年金额” “上年金额”
第5章所有者权益变动表
期初存量
本期流量
期末存量
期初资产负债表
货币资金
应付股利
其他负债
负债总额
其他资产
所有者权益变动表分析

所有者权益变动表分析什么是所有者权益变动表?所有者权益变动表是一种财务报表,用于汇总公司在特定会计期间内所有者权益的变动。
这个表格显示公司所有者权益的初始余额,以及在会计期间内发生的各种交易和事件对所有者权益的影响。
所有者权益变动表通常包括以下几个部分:1.股本变动部分:记录公司股本的增减情况,包括股东的投资或赎回股份。
2.留存收益变动部分:记录公司留存收益的变动情况,包括净利润的分配、资本公积金的转移和留存利润的转化。
3.其他权益变动部分:记录其他各种权益的变动情况,例如外币报表折算差额、企业合并或重组产生的权益变动等。
通过分析所有者权益变动表,可以了解公司在会计期间内的盈利能力、资本结构变化以及分配利润的政策等信息。
所有者权益变动表分析的重点在分析所有者权益变动表时,我们可以关注以下几个重点:1. 股本变动股本变动部分反映了公司股东在会计期间内的投资和赎回情况。
通过分析股本变动,我们可以了解公司的股本结构变化,包括股东对公司发展的信心、公司股份的增减等。
2. 留存收益变动留存收益变动部分记录了净利润的分配情况,包括利润归属于母公司所有者和少数股东的份额。
通过分析留存收益变动,我们可以了解公司的盈利能力、盈利分配政策、股东权益分配比例等情况。
3. 其他权益变动其他权益变动部分包括外币报表折算差额、企业合并或重组产生的权益变动等。
通过分析其他权益变动,我们可以了解公司的经营风险、外币影响、企业合并或重组对公司所有者权益的影响等。
如何分析所有者权益变动表?分析所有者权益变动表时,可以采取以下步骤:1.整体把握:首先,对整张表格进行整体把握,了解公司所有者权益的总体情况。
主要关注初始所有者权益、期末所有者权益、权益变动总额等。
2.比较分析:将不同会计期间的所有者权益变动表进行对比,找出变动的原因和趋势。
比较分析可以帮助我们了解公司在不同会计期间的发展状况和变化趋势。
3.关键指标分析:分析各个部分的关键指标,如股本变动率、净利润分配率等。
一般企业财务报表格式(适用于已执行新金融准则或新收入准则的企业)
未分配利润
减: 其他综合 库存 收益 股
-
盈余公积
-
未分配利润
所有者权益合计
-
一、上年年末余额 加:会计政策变更 前期差错更正 其他 二、本年年初余额 三、本年增减变动金额(减少以“-”填列) (一)综合收益总额 (二)所有者投入和减少资本 1. 所有者投入的普通股 2. 其他权益工具持有者投入资本 3. 股份支付计入所有者权益的金额 4. 其他 (三)利润分配 1. 提取盈余公积 2. 对所有者(或股东)的分配 3. 其他 (四)所有者权益内部结转 1. 资本公积转增资本(或股本) 2. 盈余公积转增资本(或股本) 3. 盈余公积弥朴亏损 4.设定受益计划变动额结转留存收益 5.其他综合收益结转留存收益 6.其他 四、本年年末余额
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-பைடு நூலகம்
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
0
企业会计准则(一般企业)财务报表
0.00 0.00
负债和所有者权益(或股东权益)总计
资产负债表(适用执行企业会计准则的一般企业)
所属时间: 纳税人识别号:
录入时间:
资 产
流动资产: 货币资金 以公允价值计量且其变动计入当期损益的金融资 产 应收票据 应收账款 预付款项 应收利息 应收股利 其他应收款 存货 一年内到期的非流动资产 其他流动资产 流动资产合计 非流动资产: 可供出售金融资产 持有至到期投资 长期应收款 长期股权投资 投资性房地产 固定资产 在建工程 工程物资 固定资产清理 生产性生物资产 油气资产 无形资产 开发支出 商誉 长摊待摊费用 递延所得税资产 其他非流动资产 非流动资产合计 资产合计
所有者权益(或股东权 益)合计
行次 32 33 34 35 36 37 38 39 40 41 42 43 44 45 46 47 48 49 50 51 52 53 54 55 56 57 58 59 60 61 62
ห้องสมุดไป่ตู้
期末余额
年初余额
0.00
0.00
0.00 0.00
0.00 0.00
0.00 0.00
行次
1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31
期末余额
年初余额
0.00
0.00
0.00 0.00
0.00 0.00
适用执行企业会计准则的一般企业)
所属时间: 纳税人名称:
单位:元
负债和所有者权益(或股东权益) 流动负债: 短期借款 以公允价值计量且其变动计入当期损益的金 融负债 应付票据 应付账款 预收款项 应付职工薪酬 应交税费 应付利息 应付股利 其他应付款 一年内到期的非流动负债 其他流动负债 流动负债合计 非流动负债: 长期借款 应付债券 长期应付款 专项应付款 预计负债 递延收益 递延所得税负债 其他非流动负债 非流动负债合计 负债合计 所有者权益(或股东权 益): 实收资本(或股本) 资本公积 减:库存股 其他综合收益 盈余公积 未分配利润
所有者权益变动表的结构
所有者权益变动表的结构引言在企业会计中,所有者权益变动表(Statement of Changes in Equity)是财务报表中的重要组成部分之一。
它记录了公司在一定时间范围内所有者权益的变动情况,包括资本的增减、净利润的分配以及其他权益项目的变动。
本文将对所有者权益变动表的结构进行全面、详细、完整地探讨,以帮助读者更好地理解和运用该财务报表。
什么是所有者权益变动表所有者权益变动表是一种反映公司所有者权益变化的财务报表。
它主要包括以下几个要素: 1. 资本变动:记录公司的股本、资本公积、盈余公积等项目的变动情况。
2. 盈余分配:记录公司的净利润分配给股东的情况,包括现金红利、股利再投资等。
3. 其他权益变动:记录公司其他权益项目的变动情况,如外币报表折算差额、权益法下长期股权投资变动等。
所有者权益变动表的结构所有者权益变动表一般按照以下结构进行编制:表头所有者权益变动表的表头通常包括以下信息: - 公司名称:表明报表所属公司的名称。
- 报表名称:标识该报表为所有者权益变动表。
- 期末日期:反映该报表所涉及的时间段的截止日期。
表体所有者权益变动表的表体由多个不同的项目组成,涵盖了公司在一定时间范围内所有者权益的变动情况。
以下是表体的主要项目:资本变动资本变动是指公司股东权益的变动情况。
一般包括以下项目: 1. 股本变动:记录公司股本的增减情况,包括新发股票、增加股本溢价等。
2. 资本公积变动:记录公司资本公积的变动情况,包括股票发行溢价、资产置换等。
3. 盈余公积变动:记录公司盈余公积的变动情况,包括利润转增资本等。
盈余分配盈余分配是指公司将净利润分配给股东的情况。
一般包括以下项目: 1. 现金红利:记录公司向股东支付的现金股利。
2. 股利再投资:记录股东将股利用于购买新股份或再投资的情况。
3. 利润转增资本:记录公司将净利润转增资本的情况。
其他权益变动其他权益变动是指不属于资本变动和盈余分配范畴的所有者权益的变动情况。
所有者权益变动表范本
所有者权益变动表范本
所有者权益变动表通常包括以下项目:
起始所有者权益:指期初的所有者权益金额。
净利润/净亏损:指公司在一定时间内的净收入,即总收入减去总成本。
其他收入/费用:指与主营业务无关的收入和费用。
股本负债增减变动:包括股本的发行、回购、转让、股息分配等。
留存收益增减变动:包括留存收益的转增、减少以及分配股利等。
其他权益变动:包括累积其他综合收益和其他权益的增加和减少。
期末所有者权益:指期末的所有者权益金额。
以下是一个所有者权益变动表的简单范本:
---------------------------------------------
项目 | 金额
---------------------------------------------
起始所有者权益 | xxxx
净利润/净亏损 | xxxx
其他收入/费用 | xxxx
股本负债增减变动 | xxxx
留存收益增减变动 | xxxx
其他权益变动 | xxxx
期末所有者权益 | xxxx
---------------------------------------------
这只是一个简单的范本,根据实际情况,可能还会包括其他列或项目。
在用表格列出所以者权益变动时,可以根据公司的情况进行调整和补充。