
注册会计师近十年出具审计报告明细表【模板】
注册会计师近十年出具审计报告明细表
主任会计师签字:申请人签字:
注:
①申请人应按照在会计师事务所执业的时间顺序,填写每个年度的全部报告份数;
②“报告类型”填写:无保留意见、保留意见、无法表示意见、否定意见和其他;
③“业务类型”填写:年报审计,企业合并、分立、清算审计,创新类业务,其他审计;
④申请人10年内在两个以上事务所执业时,每个事务所均应分别填写本表格;事务所已更名的,由更名后事务所填写本表;事务所已撤销的,填写本表时附上相关说明;
⑤申请人参与但没有以本人名义出具的专项审计、咨询和其他创新类业务所出具的报告也可填列,但须出具相关说明。
10年财务审计报告登记表
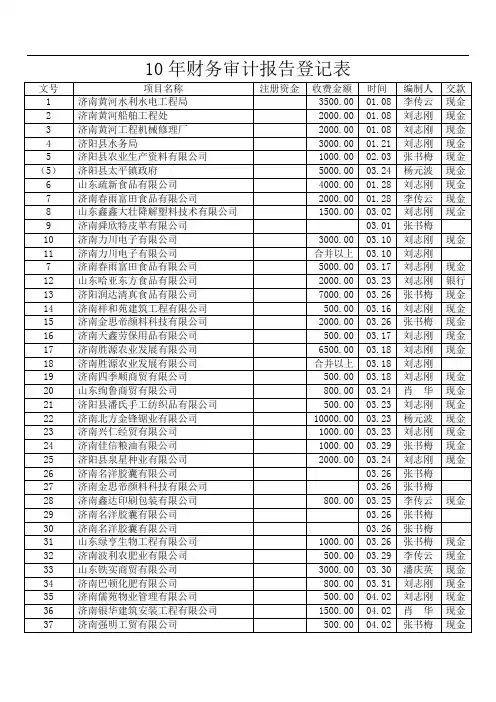
10年财务审计报告登记表出师表两汉:诸葛亮先帝创业未半而中道崩殂,今天下三分,益州疲弊,此诚危急存亡之秋也。
然侍卫之臣不懈于内,忠志之士忘身于外者,盖追先帝之殊遇,欲报之于陛下也。
诚宜开张圣听,以光先帝遗德,恢弘志士之气,不宜妄自菲薄,引喻失义,以塞忠谏之路也。
宫中府中,俱为一体;陟罚臧否,不宜异同。
若有作奸犯科及为忠善者,宜付有司论其刑赏,以昭陛下平明之理;不宜偏私,使内外异法也。
侍中、侍郎郭攸之、费祎、董允等,此皆良实,志虑忠纯,是以先帝简拔以遗陛下:愚以为宫中之事,事无大小,悉以咨之,然后施行,必能裨补阙漏,有所广益。
将军向宠,性行淑均,晓畅军事,试用于昔日,先帝称之曰“能”,是以众议举宠为督:愚以为营中之事,悉以咨之,必能使行阵和睦,优劣得所。
亲贤臣,远小人,此先汉所以兴隆也;亲小人,远贤臣,此后汉所以倾颓也。
先帝在时,每与臣论此事,未尝不叹息痛恨于桓、灵也。
侍中、尚书、长史、参军,此悉贞良死节之臣,愿陛下亲之、信之,则汉室之隆,可计日而待也。
臣本布衣,躬耕于南阳,苟全性命于乱世,不求闻达于诸侯。
先帝不以臣卑鄙,猥自枉屈,三顾臣于草庐之中,咨臣以当世之事,由是感激,遂许先帝以驱驰。
后值倾覆,受任于败军之际,奉命于危难之间,尔来二十有一年矣。
先帝知臣谨慎,故临崩寄臣以大事也。
受命以来,夙夜忧叹,恐托付不效,以伤先帝之明;故五月渡泸,深入不毛。
今南方已定,兵甲已足,当奖率三军,北定中原,庶竭驽钝,攘除奸凶,兴复汉室,还于旧都。
此臣所以报先帝而忠陛下之职分也。
至于斟酌损益,进尽忠言,则攸之、祎、允之任也。
愿陛下托臣以讨贼兴复之效,不效,则治臣之罪,以告先帝之灵。
若无兴德之言,则责攸之、祎、允等之慢,以彰其咎;陛下亦宜自谋,以咨诹善道,察纳雅言,深追先帝遗诏。
臣不胜受恩感激。
审计报告表格模板
审计报告表格模板本文档提供一种审计报告表格模板的设计方法。
审计报告通常需要包含大量的数据和信息,表格是其中最常见的一种格式。
为了让信息更加清晰明了,表格的设计至关重要。
以下是一种审计报告表格模板的设计方案。
表格格式审计报告表格应包括以下内容:1.表头2.表格主体3.表格底部表头表头用于描述表格的主要信息,如数据的来源、时间范围、数据类别等等。
表头通常包括以下内容:•报告时间:审计报告的时间范围。
•报告编号:报告的唯一标识。
•报告类型:报告的类别,如财务审计、信息审计等。
•审计对象:被审计的实体或业务。
表格主体表格主体是最重要的内容,通常包括以下几个方面:1.数据列。
数据列应包含相关的数据指标,如收入、支出、成本等。
2.表格行。
表格行应包含每个数据指标的详细信息,如具体数值和相关说明。
3.统计数据。
统计数据用于汇总和展示关键指标的信息。
表格底部表格底部通常用于呈现总体数据以及表格作者的信息,包括:•总计:表格中所有数据指标的总和。
•平均数:表格中所有数据指标的平均数。
•作者信息:制作表格的人员信息,如审计师、制表人等。
表格设计审计报告表格的设计应符合以下原则:1.清晰明了。
表格应呈现清晰明了的排版和格式,以便读者快速获取关键信息。
2.规范统一。
表格各项格式应规范统一,包括字体、字号、行距、表格线条等。
3.突出重点。
表格中重要数据应突出显示,可以采用不同的字体、颜色和背景色等方式。
以下是一个示例表格:报告时间2021.01.01 - 2021.12.31报告编号2022-0001报告类型财务审计审计对象金融机构贷款业务第一季度收入100支出50净收入50平均数16.67制表人:张三审计师:李四总结表格设计对审计报告的清晰度和易读性至关重要。
合理的表格设计能使读者快速获取重要信息,同时提高审计报告的可信度和可阅读性。
希望本文能够帮助读者更好地设计审计报告表格。
审计报告表格
审计项目计划表
计字第 号
编制人:
负责人:
审计项目计划表(背面)实施步骤:
人员分工:
审计工作底稿
共 页 第 页
审计工作方案
审计组负责人: 编制人:
兹指派(委托)下进行审计。
组长:职务、职称 :
组员:审计通知书xx通字第 号
根据 , 请给予积极配合,做好有关资料的准备工作,并提供必要的工作条件。
特此通知
审计机构名称(公章)
年 月 日
审计日记审计项目名称:
审计调查记录
被审计单位: 年 月 日
审计取证记录
年 月 日
第 页
审计调(退)资料清单
调 阅 人签字:
被调阅人签字:
年 月 日
审计文书送达回单
审计单位盖章
年 月 日
对审计报告的意见
注:被审计单位将意见填此表上,于收文之日起15日内连同审计报告一并送交审计部门。
逾期未返回意见的,视同无异议。
审计报告
审计取证材料清单
编制人: 年 月 日
委托审计通知书
xx委字第 号
:
经批准,现委托你单位对的
进行审计,并将审计结论和处理情况报告我们。
特此通知
委托单位(公章)
年 月 日
抄送:
明细账户审阅记录
备忘记录表
审计人员:。
清算专项审计报告模板 中国注册会计师协会-概述说明以及解释
清算专项审计报告模板中国注册会计师协会-范文模板及概述示例1:清算专项审计报告模板中国注册会计师协会为了确保清算工作的准确、规范进行,中国注册会计师协会特制定了清算专项审计报告模板,以便会计师事务所在执行清算审计工作时参考使用。
该模板主要包括以下内容:一、清算背景1. 清算组织基本情况2. 清算委托方基本情况3. 清算审计目的二、清算审计范围1. 清算资产、负债确认2. 清算资产、负债计量3. 清算损益确认与计量4. 相关报表填制三、清算审计方法1. 参考文件2. 问题分析3. 基本假设4. 数据分析四、清算审计意见1. 规范性意见2. 行政意见3. 法务意见五、其他事项1. 审计服务费用2. 报告期限3. 异议处理以上是中国注册会计师协会清算专项审计报告模板的主要内容,会计师事务所在进行清算审计工作时,应按照该模板的要求进行合理操作。
希望各会计师事务所务必严格遵守相关规定,确保清算工作的准确进行,维护行业声誉和企业利益。
示例2:中国注册会计师协会发布了清算专项审计报告模板,旨在规范和统一清算审计报告的编制,提高其质量和准确性。
该报告模板包括了清算审计报告的主要内容和格式要求,便于注册会计师在进行清算审计工作时按照统一的标准进行报告的撰写。
清算审计是一项非常重要的审计工作,其结果直接关系到企业债务清偿和分配资产的公平性。
因此,制定统一的清算专项审计报告模板可以帮助注册会计师在审计过程中有章可循,遵循规范,确保审计报告的准确性和可靠性。
在清算审计报告模板中,一般包括以下内容:被审计单位的基本情况、审计目的和范围、审计方法和程序、审计意见等。
注册会计师应该根据具体的审计情况和要求,认真填写各项内容,确保审计报告的完整性和准确性。
总的来说,清算专项审计报告模板的发布对提高清算审计工作的质量和效率具有积极意义,希望注册会计师们能够严格按照要求进行清算审计工作,为企业的清算工作提供准确可靠的审计报告,维护资产清算的公平性和透明度。
注册会计师近三年审计报告查阅记录表
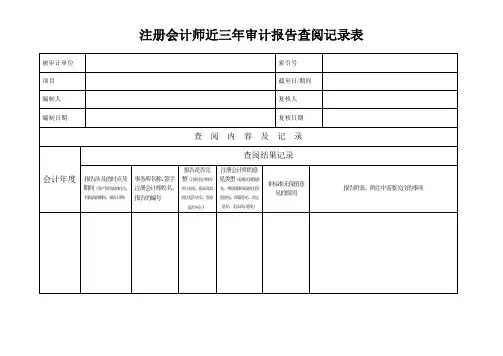
非标准无保留意见的原因
报告附表、附注中需要关注的事项
项目审计对利用注册会计师审计报告的考虑
通过对中介机构审计报告披露信息的审阅、分析,认为本项目审计应关注以下几个方面:(1)债权(应收账款、其他应收款)的会计核算合规性、报表列示真实完整性;(2)管理费用增幅较大的原因及开支的合法性;(3)营业成本增幅大于营业收入的原因,成本列支是否合规。
注册会计师近三年审计报告查阅记录表
被审计单位
索引号
项目
截至日/期间
编制人
复核人
编制
报告涉及的时点及期间(资产负债表的时点,利润表的期间、报告日期)
事务所名称、签字注册会计师姓名、报告的编号
报告是否完整(注册会计师的审计意见、报表及其附注是否齐全,签章是否齐全)
注册会计师近十年出具审计报告明细表【模板】
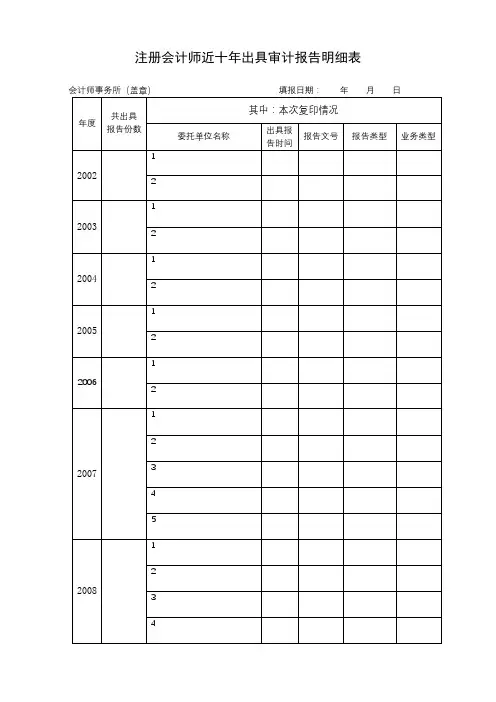
注册会计师近十年出具审计报告明细表
主任会计师签字:申请人签字:
注:
①申请人应按照在会计师事务所执业的时间顺序,填写每个年度的全部报告份数;
②“报告类型”填写:无保留意见、保留意见、无法表示意见、否定意见和其他;
③“业务类型”填写:年报审计,企业合并、分立、清算审计,创新类业务,其他审计;
④申请人10年内在两个以上事务所执业时,每个事务所均应分别填写本表格;事务所已更名的,由更名后事务所填写本表;事务所已撤销的,填写本表时附上相关说明;
⑤申请人参与但没有以本人名义出具的专项审计、咨询和其他创新类业务所出具的报告也可填列,但须出具相关说明。
2018-2019-审计报告表-精选word文档 (1页)
== 本文为word格式,下载后可随意编辑修改! ==
审计报告表
审计报告表 审计人员 审 计 项 目审 计 类 别审 计 期 经理 总审计 制表
以下文字仅用于测试排版效果, 请使用时删除!
人何偿不喜欢唯美时光,渴求于内心的温暖。但这惬意的日子偶尔也会泛起波澜。愁云纠集显在脸上。其实,旦夕祸福,人之常情,凡尘往来纠结难免。遇事需要理智;做事必须把握心宁静,权衡利弊,沉稳自己,明媚自己,文雅自己。
人之所以要维持一个平衡,立足正、站的稳。如果违背了这个观点,就会摔倒。事物间只有适度,权衡比较,才会因实平衡。
人特别喜欢用文字来抒发与表达,写文需要灵感,需要经历衬托,人的感觉很奇妙,时常你可会发现,同一件事情,心情不同,境遇不一,写岀得到的结果感觉也就千差万别。人之所以做事认真需要好心态,使自己平和、开朗、沉着、淡定。遇事不慌乱的精神状态。
年报审计报告模板
abc股份有限公司二ox二年度审计报告审计报告合并及公司资产负债表合并及公司利润表合并及公司现金流量表合并及公司股东权益变动表财务报表附注录1-2345-67-x目审计报告号abc股份有限公司全体股东:我们审计了后附的abc股份有限公司(以下简称abc公司)财务报表,包括20x2年12月31日的合并及公司资产负债表,20x2年度的合并及公司利润表、合并及公司现金流量表、合并及公司股东权益变动表以及财务报表附注。
一、管理层对财务报表的责任编制和公允列报财务报表是abc公司管理层的责任,这种责任包括:(1)按照企业会计准则的规定编制财务报表,并使其实现公允反映;(2)设计、执行和维护必要的内部控制,以使财务报表不存在由于舞弊或错误导致的重大错报。
二、注册会计师的责任我们的责任是在执行审计工作的基础上对财务报表发表审计意见。
我们按照中国注册会计师审计准则的规定执行了审计工作。
中国注册会计师审计准则要求我们遵守中国注册会计师职业道德守则,计划和执行审计工作以对财务报表是否不存在重大错报获取合理保证。
审计工作涉及实施审计程序,以获取有关财务报表金额和披露的审计证据。
选择的审计程序取决于注册会计师的判断,包括对由于舞弊或错误导致的财务报表重大错报风险的评估。
在进行风险评估时,注册会计师考虑与财务报表编制和公允列报相关的内部控制,以设计恰当的审计程序,但目的并非对内部控制的有效性发表意见。
审计工作还包括评价管理层选用会计政策的恰当性和作出会计估计的合理性,以及评价财务报表的总体列报。
我们相信,我们获取的审计证据是充分、适当的,为发表审计意见提供了基础。
三、审计意见我们认为,abc公司财务报表在所有重大方面按照企业会计准则的规定编制,公允反映了abc公司20x2年12月31日的合并及公司财务状况以及20x2年度的合并及公司经营成果和合并及公司现金流量。
会计师事务所(特殊普通合伙)中国注册会计师中国注册会计师二ox三年 x 月xx日中国〃北京篇二:标准审计报告(模板) 有限公司二○一三年度审计报告成都万利可信会计师事务所审计报告资产负债表利润表现金流量表所有者权益变动表财务报表附注录1-2 3 4 5-6 7-25 目审计报告成可信会[2014]审字第( c0001 )号成都高新蓝光和骏置业有限公司:我们审计了后附成都高新蓝光和骏置业有限公司(以下简称贵公司)财务报表,包括2013年12月31日的资产负债表,2013年度的利润表、现金流量表、所有者权益变动表和财务报表附注。
注册会计师审计报告格式【精选7篇】
注册会计师审计报告格式【精选7篇】注册会计师审计报告格式(篇1)不知不觉中,充满希望的就伴随着新年伊始即将临近。
即将结束了,一年来,在公司高总的正确领导下在综合部的协助下,在各位同仁的理解,支持和配合下。
我已完成领导交给的任务,现将我的工作汇报如下:一.本人能遵纪守法。
遵守公司的各项规章制度。
做到不迟到不早退.有事请假.不擅离工作岗位。
二.每月及时完成、报税、抄税、认证发票.、记账、结账、和账务处理工作。
及时准确的填报各类报表,完成税务申报与缴纳,以及往来银行业务的对帐工作,及时崔应收款和进项发票工作。
三.对度的工商年检。
代码证年检公司的发票增量已完成.公司增资后及时变更税务信息。
四.档案管理方面:对各类会计档案及时归档分类.装订.对单位的证件借出有记录,及时收回。
对纸制品的档案及时添加复印件。
五.销售方面:1.__公司度收入是18.832.570.20元。
(含没有开发票的金额)比上年同期收入43008771.32元。
减少是24176201.12元。
其中铸造部收入是6.263.502.20元。
比上年同期收入9114867.76元.减少2.851.365.56元。
铁路部收入是12.569.068元,比上年同期收入33.893.903.56元。
减少是21.324.835.56元。
不锈钢部:的收入是9.154.659.60元。
上年同期收入是0元。
2.欧亚公司:收入是5.286.234.81元。
比上年同期收入2.309.461.12元,增加了2.976.773.69元。
其中山西建邦公司收入是。
上年同期收入是元。
增加了元。
山西通才公司收入是元,比上年同期收入是元。
增加了元,山西三维公司的收入是元,上年同期收入是元,增加了元。
迪科公司交增值税是元税负率是1.17%。
上年同期交增值税是379.989元税负率是1.17%,税负率相等。
尽管圆满完成了今年的工作任务,但是工作中也存在着很多不足,新的一年意味着新的学习开始。
全套审计表格(表格模板、XLS格式)模板
1. 2. 3.
第2页 (共2页)
注1:请将不适用的部分删去。
财务负责人姓名 ___________________________
财务负责人签名 ____________________________
制表日期 ______________________
第1页 (共2页)
表1
资产负债表 (续)
其它有关单位背景的资料: 单位是否按中国法律成立的独立法人?如是请说明企业类型。 单位是否向中国地方及国家税务局以单位身份独立申报税金? (如问题一的答案是否定,此题则不适用),请列出下列有关单位的资料: 1. 2. 3. 4. 投资总额 注册资本 经营年限 所有投资者的名称及出资情况
递延税款借项2短期借款应付票据应付账款预收账款其它应付款应付工资应付福利费未交税金其它未交款预提费用一年内到期的长期负债3833944054164274384494510461147124813流动负债合计4914长期负债
表1
资产负债表
年 编制单位: 资产 流动资产: 货币资金 短期投资 应收账款 减:坏账准备 应收账款净额 预付账款 其它应收款 存货 其中:原材料 产成品 在产品及自制半成品 分期收款发出商品 侍摊费用 其它流动资产 流动资产合计 长期投资: 长期投资 固定资产: 固定资产 (原值) 减:累计折旧 固定资产净值 在建工程 待处理固定资产净损失 固定资产合计 无形资产及递延资产: 无形资产 长期待摊费用 无形资产及长期待摊费用合计 递延税款: 递延税款借项 资产合计 序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 年初数 期末数 负债及所有者权益合计 流动负债 : 短期借款 应付票据 应付账款 预收账款 其它应付款 应付工资 应付福利费 未交税金 其它未交款 预提费用 一年内到期的长期负债 流动负债合计 长期负债: 长期借款 长期负债合计 递延税款: 递延税款贷项 负债合计 所有者权益: 实收资本 中方投资 (非人民币本期金额) 外方投资 (非人民币本期金额) 资本公积 盈余公积 其中: 储备基金 其中: 企业发展基金 未分配利润 所有者权益合计 负债及所有者权益合计 序号 37 38 39 40 41 42 43 44 45 46 47 48 49 50 51 52 53 54 55 56 57 58 59 60 61 62 63 64 65 66 67 年初数 月 日 货币单位:人民币元 期末数