
浅析中国大豆危机
创新经济学课程论文小组成员赖柏儒:11应用经济学号11083210温少均:11应用金融学号11083161杜洁婷:11应用金融学号11083103江智荣:11计算机学号11052056黄雯晖:专业13公共关系学学号13092004晓冰:专业13公共关系学学号13092029怡廷:专业13公共关系学学号13092004指导老师:忱2014年5月27日浅析中国大豆危机[摘要]自从1994年以来,我国成为大豆净进口国,进口大豆数量连年增长且十分迅猛。
同期国产大豆却遭遇了瓶颈:前期产量增增降降,后期便在进口大豆冲击下一路走低,从而发生了持久不退的大豆危机。
本文将尝试运用经济学知识对中国大豆危机进行浅析。
[关键词]机会成本;比较优势;价格补贴;Analysis of China soybean crisis[Abstract]Since 1994, Our country became a net importer of soybeans, The number of soybean imports that multi-year climb and growth quickly. Over the same period of domestic soybean has encountered the bottleneck: the early stage of the production usually ups and downs, late under impact soybean imports have been falling, and lasting is not retreated soybean crisis happened. This article will use the economics knowledge to analyze the Chinese soybean crisis.[Keywords] cash flow statement Opportunity cost; parative advantage; Price subsidy引言2001年底中国加入世界贸易组织(WTO),即“入世”。
当时人们认为中国大豆产业将是入世之后中国有竞争力的产业之一,大豆出口创汇指日可待。
然而出乎意料的是,不久之后中国大豆产业便一步一步走向衰退,大批豆农和豆制品企业在进口大豆的压力下走向破产或转行。
,形成了进口大豆垄断中国消费市场并由外资决定大豆价格的产业格局。
这一切是怎么回事?我们将从机会成本和价格补贴两个方面分别对中国大豆危机进行浅析。
背景:中国大豆危机过程2013年中国大豆进口突破了6000万吨,达到6338万吨,不但占国大豆供给的84%以上,还以转基因大豆为主。
同时外资基本控制了大豆产业链并且只以转基因大豆为原料制作大豆制品,国九成以上大豆油均为转基因产品。
中国大豆产业在进口大豆和外资扩的双重冲击下摇摇欲坠,大豆及其豆制品价格由外资随意操纵,存在粮食安全和健康安全等双重隐患。
2010-2014年是指进口大豆平均价格(全年进口金额除以进口数量),因为进口大豆占国供给80%左右,大豆价格只能由进口价格近似决定。
中国大豆危机历史可分为三个阶段:2001年入世之前:中国以前是世界大豆第一生产大国和出口国,但1995年开始从大豆出口国转变为大豆进口国,大豆进口量从此连年递增,大豆危机初现。
2001-2007年后:入世第一年进口量便突破1000万吨,外资强势进驻中国大豆产业并逐渐形成垄断趋势。
2004年第一次大豆危机爆发,大豆价格从最高峰的4400元/吨直线下降到最低谷的2200元/吨,大批豆农和豆制品企业因此破产。
2008-2013年:2008年世界性经济危机爆发,但中国经济持续平稳发展。
由于人民币升值以及危机初期世界围大豆价格普遍下降,导致2009年后进口大豆再次暴增,占了国供给的70%以上。
外资和国际热钱因此大肆炒作农产品并波及到大豆,使得中国人付出了巨大的经济损失。
同时也直接威胁到中国的粮食安全。
机会成本分析一、为什么外国大豆能抢占中国市场?关键在于外国大豆的比较优势,替代外国大豆要付出很大的机会成本。
何谓机会成本?它是指当把一定的经济资源用于生产某种产品时放弃的另一些产品生产上最大的收益。
比较优势又是什么意思呢?如果一个国家在本国生产一种产品的机会成本(用其他产品来衡量)低于在其他国家生产该产品的机会成本的话,则这个国家在生产该种产品上就拥有比较优势。
国外大豆的出油率一般在19%---20%,国产大豆的平均水平在16%---17%。
从用于榨油来讲,进口大豆的出油率一般比东北大豆高1-2%,每吨大豆就能多出油200公斤左右。
目前豆油市价为7000-8000元/吨。
所以国榨油企业用进口大豆榨油利润一般高于用国产大豆。
外国大豆还有一个很大的成本优势:美国和巴西等国大豆单产较高,一般为每公顷能收获2吨以上大豆,而且实行家庭农场规模化生产,人手需求少。
同时美国政府对大豆生产进行高额补贴。
据了解,仅2001年,美国对大豆的补贴就达190亿美元。
而我国直到2006年才取消了农业税,开始实行粮食直补、良种补贴等惠农政策,但针对大豆的补贴仍显不足。
以美国为主的大豆价格相对于东北大豆是很低廉,每吨价格通常要低两三百元甚至上千元!即使考虑到运输费用,进口大豆的进口价格相对于我国仍然偏低。
因此国产大豆的比较劣势也是很明显的:使用国产大豆榨油的机会成本比较高,不足以替代外国大豆。
消费者角度:假设一个人拥有10000元,国产大豆价格为每公斤5元,进口大豆4元/公斤。
那么这位消费者购买国产大豆的收益为2000公斤大豆以及其可榨豆油360公斤,其机会成本是2500公斤大豆进口大豆以及500公斤豆油。
而购买进口大豆的收益是2500公斤大豆及其可榨豆油500公斤,机会成本是2000公斤国产大豆及其可榨豆油360公斤。
由于中国人平均收入较低,消费比例高,其消费者偏好更注重进口大豆的价格优惠,所以进口大豆成了国产大豆的替代品,不断抢占中国市场。
生产者角度:假设一个中国城市有两家豆油企业甲和乙,都打算花1000万元采购原材料-大豆。
国产大豆每吨2500元,出油率18%.进口大豆每吨2000元,出油率20%。
其中豆油市价为:价廉物美的转基因大豆油5000元;绿色健康的非转基因大豆油每吨6000元。
大豆出油后成为豆粕:每吨2000元。
甲偏爱国产大豆,花1000万元采购4000吨大豆,制造豆油720吨,并卖出豆粕3280吨。
销售后收入为432+656=1088万元。
净赚88万元,利润率8.8%。
乙进口大豆5000吨,制造豆油1000吨。
卖出豆粕4000吨。
销售后收入为500+800=1300万元,净赚300万元,利润率30%!甲乙的利润率相差22%:后者将在市场上占据更大的优势,受益于良性循环:进口更多的大豆,卖出更多的豆油,赚取更多的利润,再进口更多大豆……甲却发展的更加缓慢,陷入了恶性循环:国产大豆成本高,卖不出更多的豆油,赚不到充足的利润,结果无力购买更多的国产大豆支持国产大豆产业的发展。
还有一个问题值得注意:人民币汇率变动也会改变国际贸易的机会成本!假设2006年1美元可换8元人民币,国产大豆每公斤5元,进口大豆价格为每公斤0.5美元,等于4元人民币。
2006年3000元能购买600公斤国产大豆,也能买到750公斤进口大豆。
购买600公斤国产大豆的机会成本是750公斤进口大豆。
到2011年,由于人民币升值,1美元只能换到6元人民币。
因此进口大豆价格变成了每公斤3元。
原本3000元仍只能买到600公斤国产大豆却能买到1000公斤进口大豆。
因此3000元购买600公斤国产大豆的机会成本从2006年的750公斤进口大豆变成了2011年的1000公斤进口大豆!由此可以得到结论:汇率变动会改变国际贸易的机会成本,本国汇率每升值1%,购买本国商品的机会成本上升1%,购买进口商品的机会成本则下降1%。
贬值效果则相反:进口商品变贵。
因此在人民币升值的预期之下,消费者更偏好进口大豆。
这就是我国进口大豆从2006年的2826万吨猛增到2011年的5264万吨的重要原因吧?以上的机会成本分析一定程度上解释了近年来国消费者和豆油企业(包括外资企业)为什么偏爱进口大豆的原因。
二、中国还要继续进行大豆生产吗?有什么优势?应对外国大豆抢占中国消费市场的威胁,关键是发挥我国大豆的比较优势:天然绿色的非转基因农产品。
首先让人想到的是近年来大众议论纷纷的转基因问题,众所周知,东北大豆主要是非转基因农作物,而进口大豆多为转基因产品,这可能是我国大豆的最大比较优势,在世界科学对转基因食品对人是否有害尚未定论的时期,有不少科学实验都直接或间接证明转基因产品或多或少可能会对人体健康造成不良后果。
袁隆平曾说过转基因产品需要经过几代人的检验才能确认食用后对人类的影响我国的非转基因大豆受到许多国家的青睐,在国际上有很强的竞争优势,对国、日本的出口曾高达35万吨。
然而这和2013年进口的6338万吨相比,前者只有后者的0.5%左右,简直微不足道……解决方案:利用市场细分锁定目标市场,如健康食品。
从而扩大出口,减少国产大豆积压,从而实现更广泛的经济价值。
利用近年来我国不断扩大和东南亚、非洲的经济联系带来的机遇,在政府支持下向东南亚和非洲出口东北大豆,专门满足当地人的食用及其饮食安全的需求,并不用做榨油之途,避开与外国大豆的竞争。
效果:发挥了国产大豆的比较优势,减少了外国大豆对国产大豆的冲击,扩大了出口市场并获得更多的生产者剩余(成交价格减去成本的总额)。
三、如果我国放弃大豆生产会付出哪些机会成本?1、放弃我国大豆的比较优势及其生产者剩余2、外资将全面垄断大豆产业并根据其意愿任意销售,可能会造成我国人民消费者收益(消费者消费一定数量的某种商品愿意支付的最高价格与这些商品的实际市场价格之间的差额)和经济效率等方面不可估量的损失。
3、丧失粮食安全的保障:外国转基因大豆全面占领我国市场可能会严重威胁人民的健康安全,长远来看会影响中华民族的综合素质。
结论:我国绝不能放弃大豆生产,除了防止外资垄断市场造成经济损失,还要保护好人民的健康安全!还要充分发挥出中国大豆的比较优势,实现更多的经济价值!价格补贴分析一、价格补贴及其经济效应(1)什么是价格补贴?价格补贴又被称为“负税收”,是由价格因素引起的国家财政的一种无偿性支出。
价格补贴既是政府干预经济运行的一种手段,也是政府为干预而支付的一种代价。
目前中国农业生产投入少、生产力低下、竞争力差是大豆不堪一击的重要原因。
业人士指出,在中国,大豆生产并未得到像小麦、水稻和玉米等大宗粮食作物那样的重视和优惠政策。
大豆危机“走不出去”的困局
大豆危机:“走不出去”的困局作者:段宏江来源:《中国经贸》2010年第07期遵循国际自由贸易体系的游戏规则,是破解“大豆危机”应遵循的基本前提。
这也正是破解“大豆危机”的深层意义所在。
在粮食作物和商品市场相继放开的过程中,“大豆危机”在其他商品市场上的复制和重演几乎是可以预计的必然局面。
因此,破解“大豆危机”的现实借鉴价值由此凸显。
农历新年刚过去,黑龙江当地的大豆加工企业又面临着无豆可用的尴尬,1月底以来,7成以上的油脂加工厂已经停产。
黑龙江大豆协会2月22日在其官方网站发布公告称,“近日省内大豆市场多数无价无市,油厂停收。
”本地大豆卖不动、大豆加工企业生产停滞、连同国内大豆成品食用油市场价格波动的现象,被形象的概括为“大豆危机”。
事实上,危机早在2004年就显示出其强大的威力,受国际大豆期货市场恐慌而集体采购进口大豆的中国豆企被飘忽的大豆价格狠狠洗涮了一把,采购前后巨幅涨跌的大豆价格让部分民营豆企不得不采取违约行为,引发了中美间围绕大豆的贸易纠纷。
自此之后,“大豆危机”便成为国内豆农和豆企绕不过去的一个怪圈:“国际大豆价格持续走低——企业亏损停产——国际大豆价格重新走高——企业开工”。
在怪圈兜兜转转之间,外资也完成了对中国大豆加工产业的新一轮进驻布局。
豆企“原料荒”黑龙江大豆加工企业之所以停产,主要因为本地大豆的采购价格相对过高。
当地油脂加工企业的基本生产模式是“本地种植——本地收购——本地加工——本地销售”,因内陆运输成本较高,黑龙江当地的豆企没有使用进口大豆作为原料。
大豆是我国加入WTO后唯一与国际接轨的粮食作物,从美国、巴西、阿根廷等地进口的转基因大豆握有种植成本和到岸优惠的优势,价格持续走低,直接对国产大豆形成威胁。
以东北当地大豆为加工原料的本地油脂加工企业每加工一吨大豆就要亏损70多元,因此停产实属无奈之举。
与黑龙江油脂加工企业不时停产形成鲜明对照的是,国内的大豆压榨产能一直在不断扩张。
中国大豆产业危机

中国大豆产业危机大豆,我国古称“菽”,为五谷之一,包括黄豆、青豆、黑豆等,原产于我国,世界各国栽培的大豆都是直接或间接由我国传播出去的。
1936年中国大豆产量占世界总产量的91.2%,但如今仅位居世界第四,前三名美国、巴西、阿根廷2008年的产量分别为8050万吨、5760万吨、3220万吨,而我国2008年的大豆产量为1610万吨。
另一方面,中国市场年消费大豆约5000万吨。
海关发布的数据显示,2008年中国进口大豆3744万吨,比上一年增长21.5%;2009年进口大豆4255万吨,同比增长13.7%,创历史最高纪录。
然而,一个与民生密切相关的我国大豆产业,却受制于四大跨国粮商—美国ADM (Archer Daniels Midland)、邦吉(Bunge)、嘉吉(Cargill)和法国路易达孚(Louis Dreyfus),它们占据了中国进口大豆量的80%,在中国小包装食用油市场上占有的份额为75%。
自2001年我国加入WTO、2002年取消大豆进口关税和配额限制之后,国外大豆潮水般涌入中国,2005年中国成为世界上最大的大豆进口国。
国内大豆业不会忘记2004年之痛。
2004年,国际粮商得知当年3月中国采购团到美国采购大豆的消息,芝加哥期货交易所大豆价格从220美元/吨暴涨至391美元/吨,创15年来新高。
中国采购团在此背景下硬着头皮签署了购买合同,随后大豆价格跌至266美元/吨,国内大豆产业遭受重创,压榨行业巨幅亏损。
国际粮商乘机兼并中国大豆加工骨干企业,控制其大豆采购权。
如大连华农曾经是我国最大的大豆压榨企业集团,但由于在2004年价格波动中损失惨重,不得不将广东东莞的压榨厂转让给嘉吉,将广东湛江压榨厂部分股权转让给德国托福,将南京华农的部分股权转让给邦吉;山东三维集团不得不将日照大海油脂企业转让给邦吉。
一年间中国1000家规模以上大豆压榨企业被压缩到90家,其中64家被外资控制,占据中国榨油总量份额的85%,从此我国大豆产业链被外资打断,并形成“南美人种大豆、中国人买大豆、美国人卖大豆并决定价格”的格局。
“大豆危机”对我国的影响及对策探讨

“大豆危机”对我国的影响及对策探讨摘要:大豆一直是我国的主要粮食品种之一。
但由于跨国粮商的垄断操纵,失去定价权以及进口转基因大豆的威胁,我国已从传统的大豆出口国变成世界头号大豆进口国,出现了“大豆危机”。
本文通过追溯“大豆危机”的由来,探究了“大豆危机”对我国的影响,并提出相关对策建议,试图促进未来我国大豆产业的健康发展。
关键词:“大豆危机”;定价权;转基因大豆中图分类号:s565.1 文献标识码:a 文章编号:1001-828x(2011)12-0342-02中国是大豆的原产地之一。
在20世纪50年代,我国曾是世界上最大的大豆生产国和出口国。
进入20世纪90年代,由于大豆的用途发生了根本性改变,从直接食用为主转变为榨油为主,同时国内大豆需求量不断提高,供给已经无法满足日益增长的需求。
2007年开始,大豆进口关税降至1%,大豆进口量不断增加。
数据显示,2010年我国大豆进口量达到5480万吨,较09年增加了28.8%(见表1-1)。
我国已从传统的大豆出口国转变成为世界头号大豆进口国。
中国在大豆生产和贸易方面的优势已经不复存在,大豆产业陷入危机。
一、我国“大豆危机”的由来及原因分析1.我国“大豆危机”的由来2000年开始,随着国内大豆需求量增加,我国从大豆净出口国转变为全球最大的大豆进口国,目前已占据全球大豆贸易的45%。
面对国民旺盛的食品消费需求,国产大豆产能不足日益凸显,国际资本大举进入中国市场,在沿海布局投资压榨行业。
国际资本设立的这些企业远离我国的大豆主产区,意味着要弃我国国产大豆而采购自己掌握的国外转基因大豆。
一般情况下,大豆压榨企业的资金约有95%用于原材料的采购,因此,大豆价格至为关键。
2004年,美国农业部调低大豆产量,导致芝加哥期货交易所大豆价格连续上涨,涨幅近一倍。
与此同时,中国大豆加工企业组团前往美国,在大豆价格高位与国际垄断粮商签订期货订单。
随后,美国农业部又调高产量数据,国际金融资本紧跟着反手做空,大豆价格突然直线下降。
由“大豆危机”引发的思考
由“大豆危机”引发的思考作者:刘冬梅来源:《硅谷》2010年第05期摘要: 由于我国大豆企业在2004年的大豆收购中遭到重大的损失,以致外资企业全面进入我国大豆加工业,控制了80%的大豆压榨企业和70%的油脂加工企业,完成了从种植、运输、贸易和加工、销售的整个产业链的控制。
从这次“大豆危机”中我们看到了中国大豆行业暴露出的一些问题,例如:不熟悉国际贸易、不够冷静克制、国际市场上缺乏话语权等。
同时也产生许多影响,国家粮食安全是否受到威胁、大豆的悲剧是否会在其他行业重新上演。
为保护我国粮食安全、保证大豆和油脂的供应安全与稳定,政府应重新制定对豆农和本土大豆企业的补贴政策,并采取将市场调节和宏观调控相结合的措施。
企业学习先进的管理理念和管理模式,引进先进设备,增强自身能力。
相关科研单位集中力量开发高端产品,研究为企业生产服务,提高工程技术。
关键词: 进口大豆;外资企业;粮食安全;市场调控;期货;转基因中图分类号:F32文献标识码:A文章编号:1671-7597(2010)0310219-02作为大豆的原产国,大豆种植在中国已有4700年的历史,其他国家虽只有几十年的栽培历史但是发展迅猛。
美国打着“帮助穷国发展农业”的旗号向巴西、阿根廷、等国积极推广种植转基因大豆。
其产量迅猛增长很快超过中国,形成了大豆产量美国第一、巴西第二、阿根廷第三、中国第四的格局。
我国大豆年产量与1993年大豆产量达到1530.7万吨,比上一年度增长47%,1994年产量创纪录的达到1600万吨但仍无法弥补我国的需求缺口,自1995年我国从大豆净出口国摇身一变成为大豆净进口国。
1995年进口79.5万吨,到2000年进口量突破1000万吨,2007年突破了3000万吨。
1996年国家为弥补国产大豆的不足,调整大豆贸易政策。
调整后规定我国对大豆实行配额管理。
普通关税税率为180%,优惠税率为40%,配额内税率为3%。
由于当时一些国内合资企业拥有对立进出口专营权,以至于一直执行的是3%的税率,这也是中国加入WTO后所做出的大豆进口关税,在这一方面中国做出了巨大让步。
中国大豆种植业是如何被摧毁的
中国大豆种植业是如何被摧毁的中国大豆种植业是如何被摧毁的[7681]人参与昨日,一条《农业部批准转基因大豆进口》的新闻引人注目。
但从跟帖看,网友受了误导,以为这是什么“破天荒”的事情。
实际上,中国在2004年就批准转基因大豆进口,来自孟山都、先锋、杜邦等国际农业技术巨头的转基因大豆品种一直源源不断的进入中国,并以豆油的形式最终进入大多数中国人的腹中。
所以对这条新闻本不该惊讶。
…[详细]而真正值得深思的,是“转基因摧毁中国大豆种植业”这个事实——+收听01中国大豆种植业已全面“沦陷”中国大豆进口量占比80%,即便在政策保护下,本土产量也已不断萎缩“大豆种子白送都没人要”,在去年的春耕密集期,黑龙江农资销售员时晓晶如是说,“大豆种子卖不动,大豆肥也是如此。
到目前为止,卖出的700多吨化肥中只有1吨大豆肥,可见几乎没人种大豆了。
”作为国内最后一块国产大豆生产基地,黑龙江等东北三省的大豆产业链已陷入难以持续发展的困局。
根据国家统计局和海关总署的数据,去年国产大豆产量约为1300万吨,进口大豆约为6000万吨,进口量占比继续加大,而国产量如果不是有最低价收购等国家保护政策支撑,只会更惨淡。
可曾经,中国是享有“大豆故乡”美名的。
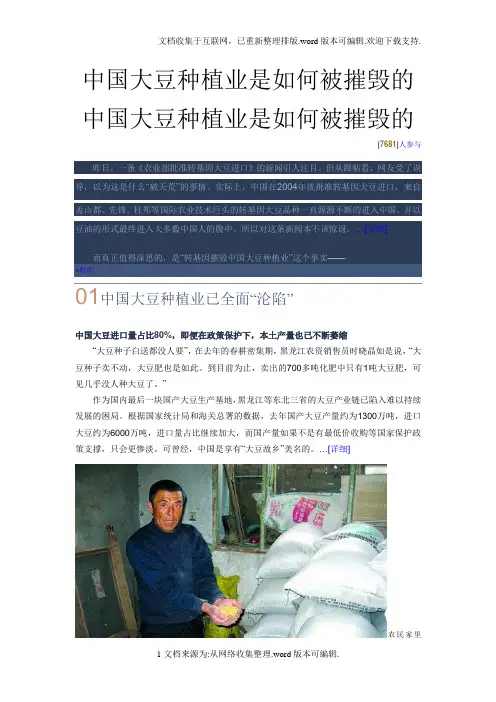
…[详细]农民家里滞销的大豆超市里已难觅国产大豆为原料的豆油,清一色标注“原料:转基因大豆”早在2008年,黑龙江最大的豆油压榨企业九三油脂集团,就已将5座加工国产大豆的黑龙江工厂停工,仅保留加工进口大豆的沿海3座工厂正常经营。
这是因为当时国产大豆的国家保护价收购为一块八,但是仍比进口大豆贵,所以加工企业收购国产大豆只能亏本。
以“振兴大豆”为己任的九三集团也“倒戈”此后这种形势延续,价格高、出油少的国产大豆几乎不再被豆油加工企业问津。
这导致我们现在在超市里只能看到“原料:转基因大豆(即进口大豆)”的豆油和调和油。
即便那些标榜“非转基因”的食用油生产企业,也仅是在花生油等本就没有转基因品种原料的领域“夸口”,其生产的豆油和调和油同样使用转基因大豆。
浅析中国的大豆产业

浅析中国的大豆产业2008年3月6日,中央电视台报道了金龙鱼食用油价格将逐步提升的消息,让人不禁想起了2007年春节前夕食用油价格一路狂飙的事实。
以春满园为例,短短二三个月,由原来的30多元一桶变为60多元一桶,春节前后直逼百元大关。
食品油价格及肉类价格的全面上扬,极大了影响了人们的生活。
而这些产品价格的上扬,都与大豆有直接的关系。
本文试从大豆来分析这些产品的价格上涨。
一、不是马后炮作为中国”入世”后最早全线开放的农产品,中国大豆产业正面临前所未有的困境:由于进口大豆数量激增,而价格又低,致使国产大豆价格低迷,积压严重,种殖面积亦随之大幅萎缩,原本充满生机的大豆加工业也在两年间节节败退,不少处于休克和破产状态。
入业之初对中国农产品的种种担忧正在应验。
一些专家惊呼,我国的大豆产业已处于不安全状态。
二、豆贱伤农,种殖面积锐减价格是市场的晴雨表。
价格围绕价值上下波动。
当一种商品背离了其价值变得无利可图,甚至到了威胁其生存的地步时,人们就会减少对这种商品的生产,或转而生产其他产品。
而作为我国大豆主产区的黑龙江省,2006年大豆价格如果每斤卖不到1.4元,就是个赔。
而事实上大豆只卖到了1.23元每斤,每斤就亏0.17元,加之生产资料涨价,豆价却不涨反跌,豆农损失惨重。
由于种殖大豆比较效益差,2006年黑龙江省的很多地区出现了豆农弃种大豆的现象。
据调查,整个黑龙江省大豆种殖面积降幅高达40%左右。
三、油脂业为何鲜用国产大豆国产大豆如果每斤卖不到1.4元就会赔钱,那么进口大豆的价格又如何呢?据记者在广东口岸的海关调查统计显示,至06年下半年以后,广东口岸大豆进口价格持续走低,2007年7月份的价格粗略计算竟只有1.22元。
价格之外是品质,对于国产大豆与进口大豆的品质比较,一般认为国产大豆具有高蛋白和非转基因两大优势,劣势在于出油率不高和品质不均;进口大豆虽出油率较高或品质均匀,但存在多为转基因产品,检疫不合格批次多、比重高等问题。
2005另眼看中国两次大豆风波的成因和启示
另眼看中国两次大豆风波的成因和启示李宝柱从2003年下半年至今,美国芝加哥期货交易所(以下称CBOT)大豆市场风起云涌,演绎了一场牛市的癫狂和熊市的轮回,而国内大豆压榨企业也经历了一场从“波峰”到“浪谷”的喜悲。
这个过程可以划分为两个阶段,一是2003年下半年到2004年5月份,这一阶段的市场特点是国内压榨企业在参考CBOT大豆市场的走势后一致追高,纷纷在国外定购大豆,经历了“高额”利润的惊喜;二是2004年底至2005年3月,这一阶段的特点是国内压榨企业在CBOT大豆市场的指导下基本一致看空,大多抛售大豆、豆油和豆粕,承受了巨额经济损失的阵痛。
在这两次突变中,国内压榨企业表现出出奇的一致性和集中性。
业内人士把这两次事件称为“中国的大豆风波”,这两次风波后,国内压榨企业的底牌暴露得淋漓尽致,众多大型压榨企业中,有的大豆尚未到港就因巨额亏损而宣布资不抵债,濒临倒闭;有的因背景实力雄厚、抗亏能力强而仍在抗争;有的经过智慧的经营获得了更好的发展,生机勃勃……世界最大的大豆买家——中国,近几年每年都有2000万吨左右的大豆进口量,如此大的进口量应该是有规模采购效益的,但是国内买家偏偏在与国际供货商和基金的较量中总是处于下风,屡屡被套!无独有偶,国内的中航油、中储棉、中储铜等大型企业也遭受到同样的洗礼。
为什么会有冰火两重天的境地?影响行情的不确定性因素还有哪些?应该怎样把握行情?等等,诸多问题,相关人士都在进行深思。
本文站在压榨行业的下游产业——饲料的需求角度来分析这个问题。
1 两次突变的成因第一次“风波”中,CBOT大豆期货价格在诸多国外因素的刺激和中国禽流感疫情得到控制后的需求拉动下,从600美分/蒲式耳暴涨到2004年3月份的近20年来历史高价——1 064美分/蒲式耳。
在这期间,国内众多压榨企业一路追高采购大豆,但是不久,受到国外基金抛售和国内进行宏观经济调控和禽流感疫情后假需求的暴露等因素影响,CBOT大豆价格又从4月份开始一路狂泻,到2004年9月份下跌到550美分/蒲式耳左右,跌幅达到48%,国内进口大豆价格跌幅达1 000元/吨以上。
浅析我国大豆产业现状及对策
浅析我国大豆产业现状及对策
摘要:本文通过对我国大豆产业现状进行分析,提出了一系列对策,
旨在促进大豆产业的可持续发展。
一、引言
大豆作为我国的重要粮食和油料作物,在国民经济中起着重要的作用。
然而,由于我国大豆产业存在着一系列问题,如产能不足、依赖进口、生
产效益低下等,亟需进行深入的研究与对策,以实现自给自足、保障国家
粮食安全。
二、我国大豆产业现状
1.产能不足:我国大豆产量虽然逐年增长,但整体产能仍然无法满足
市场需求。
2.依赖进口:由于我国大豆需求量巨大,很大程度上依赖进口,这在
一定程度上增加了国家的经济风险。
3.生产效益低下:由于种植面积的限制以及生产技术和管理水平的滞后,我国大豆产业效益不高,无法满足市场需求。
三、对策与建议
1.增加投入:政府应加大对大豆产业的支持力度,增加投入,提高农
民种植大豆的积极性,提高大豆的产量。
2.提高技术水平:加强大豆种植技术的研究与推广,培训农民科学种
植和管理技能,提高产量和质量。
3.加强市场监管:建立健全的市场监管体系,保护农民的利益,防止价格波动对大豆产业的不利影响。
4.发展加工业:通过发展大豆加工产业,将大豆加工成多种产品,提高附加值,增加农民收入。
5.完善政策措施:定期调整大豆生产政策,制定激励政策,如补贴、税收优惠等,提高大豆种植和加工的竞争力。
四、结论
我国大豆产业面临诸多挑战,但也有广阔的发展前景。
通过政府的支持和农民的努力,我国大豆产业有望实现可持续发展,提高产能,减少对进口的依赖,使大豆产业成为我国农业经济的重要支柱之一。
国产大豆陷入危局
增 到2 0 年 的3 4 万吨 ,2 0 年 继续 08 74 09
增 长 到 了4 5 万 吨 , 占 国 内 大 豆 总 需 25 求近 2 3 O 0 上 半 年 进 口大 豆 2 8 / ;2 l 年 50 万 吨 , 同 比 增 长 了1 % 预 计 全 年 将 达 7,
50万吨 。 00
m FCS O U ■ 聚 焦
; 产于 中国的大豆 曾是我们 民族的
骄 傲 ,然 而 时过 境迁 ,今 天 的 中 国正 经 历着 一场 前所 未 有 的大 豆危 机 。 为 何 中 国 大 豆 市 场 需 求 旺 盛 , 而 国 产 大 豆 发 展 却 频 频 受 阻 ? 为 何 短 短
农 民卖 豆 难 ; 大 豆 主 产 区 加 工 企 业 全
线 停 产 、 停 收 等 现 象 也 就 不 难 解 释
了。”
对 外 经 贸 大 学 中 国 开放 经 济 研 究 院 院 长 夏 友 富 教 授 对 此 也 不 无 担 忧 而 大 豆 公 顷 产 量 2 7 , 公 以丰 益 、 嘉 吉 、 路 易 达 孚 、A M 为 代 地 说 : “ 豆 问 题 不 是 简 单 的食 用 油 .吨 D等 大 O 元 , 公 顷成 本 5 0 元 , 公 表 的 外 资 企 业 , 他 们 不 但 是 油 脂 压 榨 问 题 , 大 豆 加 工 业 是 大 豆 全 产 业 链 0 50 0 元 。 效 益 比玉 米 每 公 顷低 企 业 , 而 且 控 制 着 全 球 大 部 分 大 豆 贸 0 使大 豆种 植面 积 出现滑 坡 。 的核 心 , 上 承 种 植 业 下 启 饲 料 、 养 殖
几 年之 内 ,中国竟从 大豆生产 大 国、 出口大 国变 成进 口大 国,从 品种 资源
我国大豆产业遭进口冲击的根源分析及其应对
我国大豆产业遭进口冲击的根源分析及其应对引言大豆是我国重要的经济作物之一,但近年来面临着来自进口大豆的冲击。
本文旨在分析我国大豆产业遭受进口冲击的根源,并提出相应的应对措施。
一、进口大豆规模持续扩大的原因1.市场需求增加随着我国经济的发展和人民生活水平的提高,对大豆及其相关产品的需求不断增加。
大豆作为重要的原料,广泛应用于食品、饲料、油脂等多个领域,市场需求量大,导致进口量持续扩大。
2.种植成本高我国大豆种植面积相对较小,而种植成本高是制约大豆产量增长的主要因素之一。
相比之下,一些大豆生产国家具备天然气候和土壤条件、先进农业技术以及规模化种植的优势,大豆生产成本更低,价格更具竞争力。
3.进口政策放开随着对外开放程度的加深,我国的进口政策逐渐放开,大豆进口通关手续的便利化以及关税的降低,使得进口大豆更具竞争力。
这也为大豆进口规模的持续扩大提供了良好的政策环境。
二、我国大豆产业遭进口冲击的影响1.农民收入减少大豆是我国部分农民重要的经济作物,大豆产业遭受进口冲击导致农民种植大豆的积极性下降,进而导致农民的收入减少。
2.市场竞争加剧进口大豆的不断增加使得我国大豆市场竞争更加激烈。
进口大豆的低价格和优质特性使得其对国内大豆产品的竞争优势明显,给国内企业带来巨大压力。
3.食品安全隐患部分进口大豆的质量和安全问题可能影响我国食品安全状况。
进口大豆供应链的透明度不高,监管难度较大,存在一定的潜在食品安全隐患。
三、应对进口冲击的策略1.提高自主创新能力加大对大豆品种改良和栽培技术创新的研发投入,培育具有我国特色的高产优质大豆品种,降低种植成本,提高市场竞争力。
2.加强品牌建设和市场营销鼓励大豆企业加大品牌建设和市场营销力度,提高国内大豆产品的知名度和竞争力。
3.优化进口政策调整进口政策,适度限制进口大豆数量,保护国内大豆产业的发展;同时,加强对进口大豆的质量监管,确保食品安全。
4.加强合作与交流加强国内外大豆产业间的合作与交流,借鉴其他国家先进的种植和生产技术,提高我国大豆产业的整体水平和竞争力。