
2019CPA财务比率及杜邦分析体系
短期偿债能力
绝对数营运资本=流动资产-流动负债
相对数流动比率=流动资产/流动负债
速动比率=速冻资产/流动负债
现金比率=货币资金/流动负债
现金流量比率=经营活动现金流量净额/流动负债
长期偿债能力
还本能力资产负债率=负债/资产
长期资本负债率=非流动负责/(非流动负债+股东权益)
权益乘数=资产/股东权益=1+产权比率
产权比率=总负责/股东权益
现金流量负责比=经营活动现金流量/负责总额
付息能力利息保障倍数=息税前利润/利息总额
现金流量利息倍数=经营活动现金流量/利息总额
营运能力应收账款周转次数=营业收入/应收账款
存货周转次数=营业收入/存货
营业成本周转次数=营业收入/营业成本
流动资产周转率=营业收入/流动资产
非流动资产周转率=营业收入/非流动资产
总资产周转率=营业收入/总资产
净资产周转率=营业收入/净资产
周转次数=365/周转天数
某某收入比=某某收入/营业收入
盈利能力
营业净利率=净利润/营业收入
资产净利率=净利润/资产
权益净利率=净利润/所有者权益
市价比率
净收益每股收益=普通股东净利润/发行在外普通股股数加权平
净资产每股净资产=普通股东权益/发行在外普通股股数
营业收入每股净收入=营业收入/流通在外普通股股数加权平均数
非速冻资产存货、一年内到期非流动资产、其他流动资产(金额具有偶然性速冻资产货币资金、应收账款、交易性金融资产
流动比率>速冻比率>现金比率
债+股东权益)
因为利润受经营活动影响很不稳定而付的利息是固定的 所以利息保证倍数等于1也很危险
此处应用赊销收入,赊销收入不好确定故用营业收入,应收账款应用多个时点的平均数,应收账款应为未计提减值
营业净利润变动是由利润表各个项目金额变动引起的
市盈率=每股市价/每股收益
市净率=每股市价/每股净资产
市销率=每股市价/每股净收入
工资的金融资产一般指尚未投入实际经营的资产,应与金融资产区别
(金额具有偶然性)、预付账款,应收账款应为未计提减值准备的金额。
改进的杜邦财务分析体系(CPA)

改进的杜邦财务分析体系(CPA)改进的杜邦财务分析体系(CPA)引言概述:杜邦财务分析体系(CPA)是一种用于评估企业绩效和财务健康状况的方法。
然而,传统的CPA方法存在一些局限性,无法全面准确地评估企业的财务状况。
为了解决这些问题,改进的杜邦财务分析体系(Improved CPA)应运而生。
本文将介绍改进的杜邦财务分析体系的五个部分,分别是:1. 资产负债表分析;2. 利润表分析;3. 现金流量表分析;4. 杜邦分析;5. 综合分析。
一、资产负债表分析:1.1 资产负债表的结构和内容:介绍资产负债表的基本结构和内容,包括资产、负债和所有者权益的分类和组成。
1.2 资产负债表的比率分析:详细阐述常用的资产负债表比率,如流动比率、速动比率、负债比率等,以及它们的计算方法和解读。
1.3 资产负债表的趋势分析:说明如何利用资产负债表的历史数据进行趋势分析,以评估企业的财务状况的变化趋势。
二、利润表分析:2.1 利润表的结构和内容:解释利润表的基本结构和内容,包括收入、成本和利润的分类和组成。
2.2 利润表的比率分析:详细介绍常用的利润表比率,如毛利率、净利润率、营业利润率等,以及它们的计算方法和解读。
2.3 利润表的趋势分析:说明如何利用利润表的历史数据进行趋势分析,以评估企业的盈利能力的变化趋势。
三、现金流量表分析:3.1 现金流量表的结构和内容:介绍现金流量表的基本结构和内容,包括经营活动、投资活动和筹资活动的分类和组成。
3.2 现金流量表的比率分析:详细阐述常用的现金流量表比率,如经营现金流量比率、自由现金流量比率等,以及它们的计算方法和解读。
3.3 现金流量表的趋势分析:说明如何利用现金流量表的历史数据进行趋势分析,以评估企业的现金流量状况的变化趋势。
四、杜邦分析:4.1 杜邦分析的基本原理:介绍杜邦分析的基本原理,即利润率、资产周转率和资本结构对企业绩效的影响。
4.2 杜邦分析的计算方法:详细解释利润率、资产周转率和资本结构的计算方法,并说明它们之间的关系。
注册会计师《财管》专题突破:杜邦分析体系

注册会计师《财管》专题突破:杜邦分析体系杜邦分析体系
(一)传统财务分析体系的核心比率
权益净利率=销售净利率×总资产周转率×权益乘数
权益净利率是分析体系的核心比率,它有很好的可比性,可以用于不同企业之间的比较。
无论提高其中的哪一个比率,权益净利率都会提升。
其中,“销售净利率”是利润表的概括,“销售收入”在利润表的第一行,“净利润”在利润表的最后一行,两者相除可以概括全部经营成果;“权益乘数”是资产负债表的概括,表明资产、负债和股东权益的比例关系,可以反映最基本的财务状况;“总资产周转率”把利润表的和资产负债的联系起来,使权益净利率可以综合整个企业的经营活动和财务活动的业绩。
(二)传统财务分析体系的基本框架
销售利润率和总资产周转率,可以反映企业的经营战略。
一些企业销售净利率较高,而资产周转率较低;另一些企业与之相反,资产周转率较高而销售净利率较低。
两者经常呈反方向变化,这种现象不是偶然的。
两者共同作用而得到的资产利润率,可以反映管理者运用受托资产赚取盈利的业绩,是最重要的盈利能力。
一般说来,资产利润率较高的企业,财务杠杆较低,反之亦然。
企业必须使其经营战略和财务政策相匹配。
(三)权益净利率的驱动因素分解(略)
(四)传统财务分析体系的局限性
1.计算总资产利润率的“总资产”与“净利润”不匹配。
2.没有区分经营活动损益和金融活动损益。
3.没有区分有息负债与无息负债。
杜邦财务分析体系

杜邦财务分析体系杜邦财务分析体系是一种常用的财务分析方法,旨在帮助投资者和分析师评估公司的财务状况和经营绩效。
该分析体系通过将财务指标分解为不同的组成部分,从而提供了更全面、深入的财务分析视角。
本文将详细介绍杜邦财务分析体系的原理、计算方法和应用。
一、杜邦财务分析体系的原理杜邦财务分析体系基于杜邦方程,即ROE(净资产收益率)=净利润率×总资产周转率×权益乘数。
该方程将ROE分解为三个关键指标,分别是净利润率、总资产周转率和权益乘数。
通过分解ROE,可以更好地理解公司盈利能力、资产利用效率和财务杠杆。
1. 净利润率(Net Profit Margin):净利润率反映了公司每一销售额中所获得的净利润的比例。
计算公式为净利润/销售收入。
净利润率高表示公司能够有效地控制成本和费用,实现更高的利润水平。
2. 总资产周转率(Total Asset Turnover):总资产周转率反映了公司每一单位资产所创造的销售额。
计算公式为销售收入/总资产。
总资产周转率高表示公司能够更有效地利用资产,实现更高的销售额。
3. 权益乘数(Equity Multiplier):权益乘数反映了公司通过借债融资所带来的财务杠杆效应。
计算公式为总资产/股东权益。
权益乘数高表示公司使用债务融资较多,财务风险较高。
通过分析以上三个指标,可以更全面地评估公司的盈利能力、资产利用效率和财务杠杆。
二、杜邦财务分析体系的计算方法杜邦财务分析体系的计算方法相对简单,只需要计算净利润率、总资产周转率和权益乘数,然后将其相乘即可得到ROE。
以某公司为例,假设其净利润为100万元,销售收入为500万元,总资产为1000万元,股东权益为500万元。
则可以计算得到:净利润率 = 100万元 / 500万元 = 20%总资产周转率 = 500万元 / 1000万元 = 0.5权益乘数 = 1000万元 / 500万元 = 2最终,ROE = 20% × 0.5 × 2 = 20%三、杜邦财务分析体系的应用杜邦财务分析体系可以用于比较不同公司之间的财务表现,以及评估同一公司在不同时间段内的财务状况和经营绩效。
改进的杜邦财务分析体系(CPA)
改进的杜邦财务分析体系(CPA)改进的杜邦财务分析体系(CPA)引言概述:杜邦财务分析体系(CPA)是一种常用的财务分析工具,旨在帮助投资者和管理层评估公司的财务状况和绩效。
然而,随着市场环境和商业模式的不断变化,传统的杜邦财务分析体系需要不断改进以适应新的挑战和需求。
本文将介绍改进的杜邦财务分析体系,以提高其准确性和实用性。
一、更全面的财务指标体系1.1 收入质量指标:传统的杜邦财务分析体系主要关注利润率,但忽视了收入质量的重要性。
改进后的CPA应该引入收入质量指标,例如销售增长率、销售渗透率等,以更全面地评估公司的盈利能力和市场份额。
1.2 资产质量指标:除了利润率,资产质量也是评估公司财务健康的重要因素。
改进后的CPA应该考虑资产负债表的指标,如应收账款周转率、存货周转率等,以评估公司的资产利用效率和风险水平。
1.3 现金流量指标:传统的杜邦财务分析体系主要关注利润,但现金流量对公司的生存和发展同样重要。
改进后的CPA应该引入现金流量指标,如经营现金流量比率、自由现金流量等,以评估公司的现金流量状况和偿债能力。
二、更精细的业务分析2.1 业务收入分析:改进后的CPA应该更加关注公司不同业务板块的贡献。
通过分析不同业务板块的收入增长率、利润率等指标,可以帮助投资者和管理层了解公司的业务结构和风险分布。
2.2 地理分析:随着全球化的发展,公司的业务已经跨越国界。
改进后的CPA 应该引入地理分析,评估公司在不同地区的市场份额、增长潜力和风险水平,以帮助决策者制定更有效的战略。
2.3 客户分析:客户是公司的生命线,改进后的CPA应该关注客户的贡献度和忠诚度。
通过分析客户的销售额、增长率、满意度等指标,可以帮助公司了解客户群体的特征和需求,从而制定更有针对性的市场营销策略。
三、更灵活的时间分析3.1 季度分析:传统的杜邦财务分析体系主要关注年度数据,但市场变化迅速,年度数据可能无法反映公司的最新情况。
注册会计师《财务成本管理》知识点杜邦分析体系
注册会计师《财务成本管理》知识点:杜邦分析体系知识点:杜邦分析体系
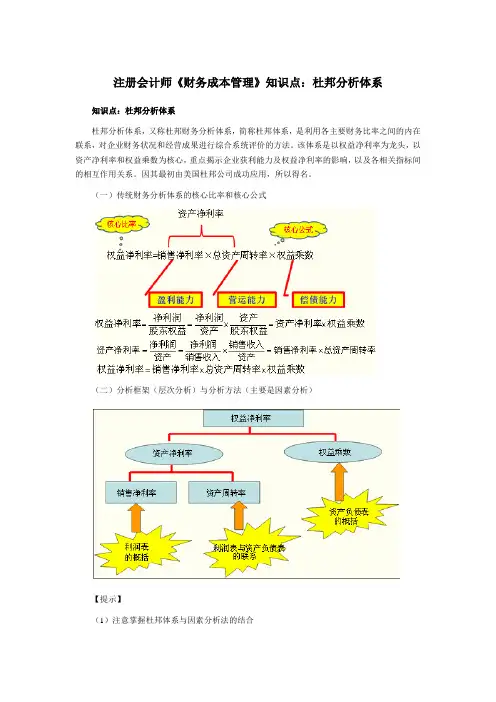
杜邦分析体系,又称杜邦财务分析体系,简称杜邦体系,是利用各主要财务比率之间的内在联系,对企业财务状况和经营成果进行综合系统评价的方法。
该体系是以权益净利率为龙头,以资产净利率和权益乘数为核心,重点揭示企业获利能力及权益净利率的影响,以及各相关指标间的相互作用关系。
因其最初由美国杜邦公司成功应用,所以得名。
(一)传统财务分析体系的核心比率和核心公式
(二)分析框架(层次分析)与分析方法(主要是因素分析)
【提示】
(1)注意掌握杜邦体系与因素分析法的结合
(2)客观题中注意权益乘数与资产负债率、产权比率之间的关系。
比如采用反向计算命题技巧时,不求权益乘数,而要求计算资产负债率或产权比率等。
(3)涉及资产负债表的数据,要保持一致。
同时使用期末数或同时使用平均数。
(三)传统分析体系的局限性
1.计算总资产净利率的“总资产”与“净利润”不匹配
总资产净利率=净利润/总资产
2.没有区分经营活动和金融活动损益
3.没有区分金融负债与经营负债。
财务综合分析方法之·杜邦财务分析体系法
财务综合分析方法之·杜邦财务分析体系法杜邦财务分析体系法(DuPont Analysis)是一种常用的财务综合分析方法,用于评估公司的财务状况和绩效。
该方法通过将财务指标分解为不同的组成部分,帮助分析师深入了解公司的盈利能力、资产利用效率和财务杠杆水平。
本文将详细介绍杜邦财务分析体系法的原理、计算公式以及如何解读结果。
一、原理及计算公式杜邦财务分析体系法的核心原理是利润率、资产周转率和财务杠杆对公司绩效的影响。
具体而言,杜邦分析将公司的净利润率(Net Profit Margin)、总资产周转率(Total Asset Turnover)和权益乘数(Equity Multiplier)三个指标相乘,得到公司的净资产收益率(Return on Equity,ROE)。
1. 净利润率(Net Profit Margin):用于衡量公司每一销售额的净利润。
计算公式为净利润除以销售收入。
净利润率 = 净利润 / 销售收入2. 总资产周转率(Total Asset Turnover):用于衡量公司每一资产单位的销售额。
计算公式为销售收入除以总资产。
总资产周转率 = 销售收入 / 总资产3. 权益乘数(Equity Multiplier):用于衡量公司通过借入资金来增加资产规模的程度。
计算公式为总资产除以净资产。
权益乘数 = 总资产 / 净资产4. 净资产收益率(Return on Equity,ROE):用于衡量公司股东权益的回报率。
计算公式为净利润率乘以总资产周转率乘以权益乘数。
净资产收益率 = 净利润率 ×总资产周转率 ×权益乘数二、解读结果通过杜邦财务分析体系法计算得到的净资产收益率(ROE)可以帮助分析师评估公司的盈利能力、资产利用效率和财务杠杆水平。
1. 净利润率(Net Profit Margin):净利润率越高,说明公司在销售过程中能够更有效地控制成本和费用,实现更高的利润水平。
杜邦财务分析体系图
杜邦财务分析体系图杜邦财务分析体系图是一种常用的财务分析工具,通过将财务指标分解为不同的组成部分,帮助分析师更好地理解和评估企业的财务状况。
本文将详细介绍杜邦财务分析体系图的标准格式,以及其中所涉及的各个指标和其计算方法。
杜邦财务分析体系图的标准格式如下:净资产收益率 = 总资产收益率 ×资产负债率总资产收益率 = 销售净利率 ×总资产周转率销售净利率 = 净利润 ÷销售收入总资产周转率 = 销售收入 ÷总资产资产负债率 = 总负债 ÷总资产接下来,我们将对上述每个指标进行详细解释和计算方法的说明。
1. 净资产收益率:净资产收益率是衡量企业利润与净资产之间关系的指标,也被称为净资产利润率。
它反映了企业利用资产创造利润的能力。
计算方法为总资产收益率乘以资产负债率。
2. 总资产收益率:总资产收益率是衡量企业利润与总资产之间关系的指标,也被称为资产利润率。
它反映了企业利用总资产创造利润的能力。
计算方法为销售净利率乘以总资产周转率。
3. 销售净利率:销售净利率是衡量企业销售收入转化为净利润的能力的指标。
它反映了企业销售活动的盈利能力。
计算方法为净利润除以销售收入。
4. 总资产周转率:总资产周转率是衡量企业销售收入与总资产之间关系的指标,也被称为资产周转率。
它反映了企业每单位资产创造的销售收入。
计算方法为销售收入除以总资产。
5. 资产负债率:资产负债率是衡量企业负债占总资产的比例的指标。
它反映了企业负债程度和偿债能力。
计算方法为总负债除以总资产。
通过使用杜邦财务分析体系图,可以更全面地了解企业的财务状况。
通过分析每个指标的数值和变化趋势,可以评估企业的盈利能力、资产利用效率和财务风险等方面的情况。
需要注意的是,杜邦财务分析体系图只是财务分析的一种工具,不能单独作为评估企业综合状况的依据。
在进行财务分析时,还需要结合其他财务指标和经营环境等因素进行综合分析。
杜邦财务分析体系图
杜邦财务分析体系图杜邦财务分析体系图是一种常用的财务分析方法,通过将财务指标分解为几个关键的组成部分,帮助分析师更好地了解和评估公司的财务状况。
该体系图由杜邦公司于20世纪50年代开发,被广泛应用于企业财务分析和投资决策中。
杜邦财务分析体系图将公司的财务状况分解为五个关键指标,包括净资产收益率(ROE)、净利率(Net Profit Margin)、总资产周转率(Total Asset Turnover)、财务杠杆倍数(Financial Leverage)和权益乘数(Equity Multiplier)。
下面将对每个指标进行详细的解释和分析。
1. 净资产收益率(ROE):ROE是衡量公司利润与股东权益之间关系的指标,计算公式为净利润除以股东权益。
ROE的高低反映了公司运营效率和资本利用效率的情况。
通常情况下,ROE越高,说明公司利润能力和资本运作能力越强。
2. 净利率(Net Profit Margin):净利率是衡量公司每一销售额所产生的净利润的指标,计算公式为净利润除以销售额。
净利率的高低反映了公司的盈利能力和成本控制能力。
较高的净利率意味着公司在销售产品或提供服务时能够更高效地控制成本和获得利润。
3. 总资产周转率(Total Asset Turnover):总资产周转率是衡量公司利用其总资产生成销售额的能力的指标,计算公式为销售额除以总资产。
总资产周转率的高低反映了公司的资产利用效率。
较高的总资产周转率意味着公司能够更有效地利用其资产来创造销售额。
4. 财务杠杆倍数(Financial Leverage):财务杠杆倍数是衡量公司债务资金对股东权益的影响程度的指标,计算公式为总资产除以股东权益。
财务杠杆倍数的高低反映了公司债务资金对公司盈利能力和风险承受能力的影响程度。
较高的财务杠杆倍数意味着公司使用了更多的债务资金,可能带来更高的盈利潜力,但也增加了财务风险。
5. 权益乘数(Equity Multiplier):权益乘数是衡量公司债务资金对股东权益的影响程度的指标,计算公式为总资产除以股东权益。
杜邦财务分析体系
一、杜邦财务分析体系杜邦财务分析体系,亦称杜邦财务分析法,是指根据各重要财务比率指标之间的内在联系,建立财务分析指标体系,综合分析公司状况的办法。
由于该指标体系是由美国杜邦公司最先采用的,故称为杜邦财务分析体系。
杜邦财务分析体系的特点,是将若干反映公司盈利状况、财务状况和运行状况的比率按其内在联系有机地结合起来,形成一种完整的指标体系,并最后通过净资产收益率(或资本收益率)这一核心指标来综合反映。
在杜邦财务分析体系中,包含了几个重要的指标关系,能够分为两大层次。
以上关系能够用图 10-1 更清晰地反映出来。
杜邦财务分析体系为进行公司综合缝隙提供了极具价值的财务信息。
1、净资产收益率是综合性最强的财务指标,是公司综合财务分析的核心。
这一指标反映了投资者的投入资本获利能力的高低,体现出公司经营的目的。
从公司财务活动和经营活动的互有关系上看,净资产收益率的变动取决于公司资本经营、资产经营和商品经营。
因此是公司财务活动效率和经营活动效率的综合体现2、总资产周转率是反映公司运行能力最重要的指标,是公司资产经营的成果,是实现净资产收益率最大化的基础。
公司总资产由长久资产和流动资产构成,长久资产体现为公司的经营规模、发展潜力和盈利能力,流动资产则体现公司的偿债能力和变现能力。
各类资产的收益性合理、运行效率高低是公司资产经营的核心,并最后影响到公司的经营业绩。
3、销售利润率是反映公司盈利能力最重要的指标,是公司商品经营的成果,是实现净资产收益率最大化的确保。
公司从事商品经营,目的在于获利,其途径只有两条,一是扩大销售收入,二是减少成本费用。
4、业主权益乘数既是反映公司资本构造的指标,也是反映公司偿债能力的指标,是公司资本经营,即筹资活动的成果,它对提高净资产收益率起到杠杆的作用。
适度开展负债经营,合理安排公司资本构造,能够提高净资产收益率。
根据 LTC 公司的有关资料,绘制杜邦分析图,如图 10-2 所示。
二、杜邦财务分析体系的变形与发展—帕利普财务分析体系杜邦财务分析体系自产生以来在实践中得到广泛应用与好评。
杜邦财务分析体系
企业绩效评价的利器-杜邦财务分析体系—杜邦财务分析体系财务管理是公司管理的核心之一而如何实现股东财富最大化或者公司价值最大化又是财务管理的中心目标。
任何一个公司的生存与发展都依赖于该公司能否创造价值。
公司的经理们负有实现企业价值最大化的责任。
出于向投资者(股东)解释经营成果和提高经营管理水平的需要他们需要一套实用、有效的财务指标体系以便据此评价和判断企业的经营绩效、经营风险、财务状况、获利能力和经营成果。
杜邦财务分析体系(The Du Pont System)就是一种比较实用的财务比率分析体系。
这种分析方法首先由美国杜邦公司的经理创造出来故称之为杜邦财务分析体系。
这种财务分析方法从评价企业绩效最具综合性和代表性的指标——权益净利率出发层层分解至企业最基本生产要素的使用成本与费用的构成和企业风险从而满足经营者通过财务分析进行绩效评价需要在经营目标发生异动时能及时查明原因并加以修正。
图 1:杜邦分析图其中:权益净利率 = 净利 /净资产权益净利率 = 权益乘数资产净利率权益乘数 = 1/ (1- 资产负债率) 资产负债率 = 负债总额 /资产总额资产净利率 = 销售净利率总资产周转率销售净利率 = 净利 / 销售收入总资产周转率 = 销售收入/资产总额净利 = 销售收入–全部成本 + 其它利润–所得税全部成本 = 创造成本 + 管理费用 + 销售费用 + 财务费用资产总额 = 长期资产 + 流动资产流动资产 = 现金有价证券 + 应收账款 + 存货 + 其它流动资产率 = 权益乘数销售净利率总资产周转率权益净利权益净利率反映公司所有者权益的投资报酬率,具有很强的综合性。
由公式可以看出:决定权益净利率高低的因素有三个方面——权益乘数、销售净利率和总资产周转率。
权益乘数、销售净利率和总资产周转率三个比率分别反映了企业的负债比率、盈利能力比率和资产管理比率。
这样分解之后可以把权益净利率这样一项综合性指标发生升降的原因具体化定量地说明企业经营管理中存在的问题比一项指标能提供更明确的更有价值的信息。