
国发(1987)27号 中华人民共和国耕地占用税暂行条例
5.方茴说:“那时候我们不说爱,爱是多么遥远、多么沉重的字眼啊。
我们只说喜欢,就算喜欢也是偷偷摸摸的。
”
6.方茴说:“我觉得之所以说相见不如怀念,是因为相见只能让人在现实面前无奈地哀悼伤痛,而怀念却可以把已经注定的谎言变成童话。
”
7.在村头有一截巨大的雷击木,直径十几米,此时主干上唯一的柳条已经在朝霞中掩去了莹光,变得普普通通了。
8.这些孩子都很活泼与好动,即便吃饭时也都不太老实,不少人抱着陶碗从自家出来,凑到了一起。
9.石村周围草木丰茂,猛兽众多,可守着大山,村人的食物相对来说却算不上丰盛,只是一些粗麦饼、野果以及孩子们碗中少量的肉食。
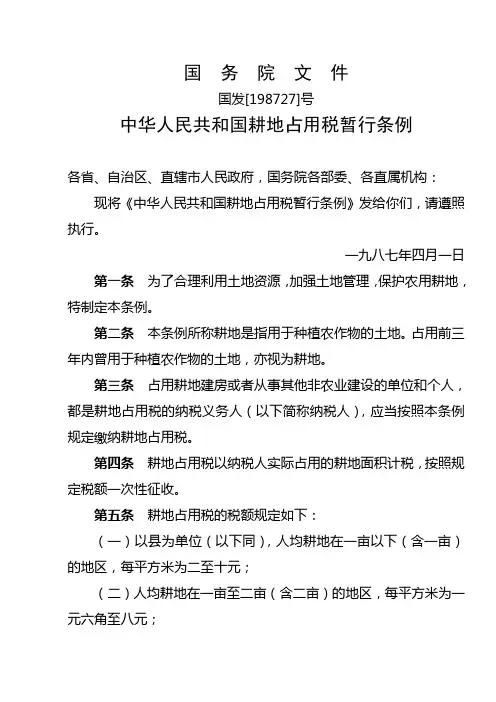
国务院文件
国发[198727]号
中华人民共和国耕地占用税暂行条例
各省、自治区、直辖市人民政府,国务院各部委、各直属机构:现将《中华人民共和国耕地占用税暂行条例》发给你们,请遵照执行。
一九八七年四月一日第一条为了合理利用土地资源,加强土地管理,保护农用耕地,特制定本条例。
第二条本条例所称耕地是指用于种植农作物的土地。
占用前三年内曾用于种植农作物的土地,亦视为耕地。
第三条占用耕地建房或者从事其他非农业建设的单位和个人,都是耕地占用税的纳税义务人(以下简称纳税人),应当按照本条例规定缴纳耕地占用税。
第四条耕地占用税以纳税人实际占用的耕地面积计税,按照规定税额一次性征收。
第五条耕地占用税的税额规定如下:
(一)以县为单位(以下同),人均耕地在一亩以下(含一亩)的地区,每平方米为二至十元;
1.“噢,居然有土龙肉,给我一块!”
2.老人们都笑了,自巨石上起身。
而那些身材健壮如虎的成年人则是一阵笑骂,数落着自己的孩子,拎着骨棒与阔剑也快步向自家中走去。
5.方茴说:“那时候我们不说爱,爱是多么遥远、多么沉重的字眼啊。
我们只说喜欢,就算喜欢也是偷偷摸摸的。
”
6.方茴说:“我觉得之所以说相见不如怀念,是因为相见只能让人在现实面前无奈地哀悼伤痛,而怀念却可以把已经注定的谎言变成童话。
”
7.在村头有一截巨大的雷击木,直径十几米,此时主干上唯一的柳条已经在朝霞中掩去了莹光,变得普普通通了。
8.这些孩子都很活泼与好动,即便吃饭时也都不太老实,不少人抱着陶碗从自家出来,凑到了一起。
9.石村周围草木丰茂,猛兽众多,可守着大山,村人的食物相对来说却算不上丰盛,只是一些粗麦饼、野果以及孩子们碗中少量的肉食。
(二)人均耕地在一亩至二亩(含二亩)的地区,每平方米为一元六角至八元;
(三)人均耕地在二亩至三亩(含三亩)的地区,每平方米为一元三角至六元五角;
(四)人均耕地在三亩以上的地区,每平方米为一元至五元。
农村居民占用耕地新建住宅,按上述规定税额减半征收。
经济特区、经济技术开发区和经济发达、人均耕地特别少的地区,适用税额可以适当提高,但是最高不得超过上述规定税额的50%。
各地适用税额,由省、自治区、直辖市人民政府在上述规定税额范围,根据本地区情况具体核定。
第六条纳税人必须在经土地管理部门批准占用耕地之日起三十日内缴纳耕地占用税。
纳税人按有关规定向土地管理部门办理退还耕地的,已纳税款不予退还。
第七条下列经批准征用的耕地,免征耕地占用税:
(一)部队军事设施用地;
(二)铁路线路、飞机场跑道和停机坪用地;
(三)炸药库用地;
(四)学校、幼儿园、敬老院、医院用地。
第八条农村革命烈士家属、革命残废军人、鳏寡孤独以及革命老根据地、少数民族聚居地区和边远贫困山区生活困难的农户,在规
1.“噢,居然有土龙肉,给我一块!”
2.老人们都笑了,自巨石上起身。
而那些身材健壮如虎的成年人则是一阵笑骂,数落着自己的孩子,拎着骨棒与阔剑也快步向自家中走去。
5.方茴说:“那时候我们不说爱,爱是多么遥远、多么沉重的字眼啊。
我们只说喜欢,就算喜欢也是偷偷摸摸的。
”
6.方茴说:“我觉得之所以说相见不如怀念,是因为相见只能让人在现实面前无奈地哀悼伤痛,而怀念却可以把已经注定的谎言变成童话。
”
7.在村头有一截巨大的雷击木,直径十几米,此时主干上唯一的柳条已经在朝霞中掩去了莹光,变得普普通通了。
8.这些孩子都很活泼与好动,即便吃饭时也都不太老实,不少人抱着陶碗从自家出来,凑到了一起。
9.石村周围草木丰茂,猛兽众多,可守着大山,村人的食物相对来说却算不上丰盛,只是一些粗麦饼、野果以及孩子们碗中少量的肉食。
定用地标准以内新建住宅纳税确有困难的,由纳税人提出申请,经所在地乡(镇)人民政府审核,报经县级人民政府批准后,可以给予减税或者免税。
第九条耕地占用税由财政机关负责征收。
土地管理部门在批准单位和个人占用耕地后,应及时通知所在地同级财政机关。
获准征用或者占用耕地的单位和个人,应当持县级以上土地管理部门的批准文件向财政机关申报纳税。
土地管理部门凭纳税收据或免税通知其他征用批准文件划拨用地。
第十条对获准占用耕地的单位或者个人未在第六条第一款规定的期限内向财政机关申报纳税的,从滞纳之日起,按日加收应纳税款5‰的滞纳金。
第十一条对单位或者个人获准征用或者占用耕地超过两年不使用的,按规定税额加征两倍以下耕地占用税;对未经批准或者超过批准限额、超过农民住宅建房规定标准的,由土地管理部门依照《中华人民共和国土地管理法》的有关规定处理。
第十二条纳税人同财政机关在纳税或者违章处理问题上发生争议时,必须首先按照财政机关的决定缴纳税款和滞纳金,然后在十日内向上级财政机关申请复议。
上级财政机关应当在接到申诉人的申请之日起三十日内作出答复。
申诉人对答复不服的,可以在接到答复之日起三十日内向人民法院起诉。
1.“噢,居然有土龙肉,给我一块!”
2.老人们都笑了,自巨石上起身。
而那些身材健壮如虎的成年人则是一阵笑骂,数落着自己的孩子,拎着骨棒与阔剑也快步向自家中走去。
5.方茴说:“那时候我们不说爱,爱是多么遥远、多么沉重的字眼啊。
我们只说喜欢,就算喜欢也是偷偷摸摸的。
”
6.方茴说:“我觉得之所以说相见不如怀念,是因为相见只能让人在现实面前无奈地哀悼伤痛,而怀念却可以把已经注定的谎言变成童话。
”
7.在村头有一截巨大的雷击木,直径十几米,此时主干上唯一的柳条已经在朝霞中掩去了莹光,变得普普通通了。
8.这些孩子都很活泼与好动,即便吃饭时也都不太老实,不少人抱着陶碗从自家出来,凑到了一起。
9.石村周围草木丰茂,猛兽众多,可守着大山,村人的食物相对来说却算不上丰盛,只是一些粗麦饼、野果以及孩子们碗中少量的肉食。
第十三条占用鱼塘、园地、菜地及其他农业用地建房或者从事其他非农业建设,按照本条例的规定执行。
第十四条本条例的规定不适用于外商投资企业。
第十五条本条例由财政部负责解释;实施办法,由各省、自治区、直辖市人民政府根据本条例的规定,结合本地区的实际情况制定,并报财政部备案。
第十六条本条例自发布之日起施行。
1.“噢,居然有土龙肉,给我一块!”
2.老人们都笑了,自巨石上起身。
而那些身材健壮如虎的成年人则是一阵笑骂,数落着自己的孩子,拎着骨棒与阔剑也快步向自家中走去。
国发(1987)27号 中华人民共和国耕地占用税暂行条例
国务院文件国发[198727]号中华人民共和国耕地占用税暂行条例各省、自治区、直辖市人民政府,国务院各部委、各直属机构:现将《中华人民共和国耕地占用税暂行条例》发给你们,请遵照执行。
一九八七年四月一日第一条为了合理利用土地资源,加强土地管理,保护农用耕地,特制定本条例。
第二条本条例所称耕地是指用于种植农作物的土地。
占用前三年内曾用于种植农作物的土地,亦视为耕地。
第三条占用耕地建房或者从事其他非农业建设的单位和个人,都是耕地占用税的纳税义务人(以下简称纳税人),应当按照本条例规定缴纳耕地占用税。
第四条耕地占用税以纳税人实际占用的耕地面积计税,按照规定税额一次性征收。
第五条耕地占用税的税额规定如下:(一)以县为单位(以下同),人均耕地在一亩以下(含一亩)的地区,每平方米为二至十元;(二)人均耕地在一亩至二亩(含二亩)的地区,每平方米为一元六角至八元;(三)人均耕地在二亩至三亩(含三亩)的地区,每平方米为一元三角至六元五角;(四)人均耕地在三亩以上的地区,每平方米为一元至五元。
农村居民占用耕地新建住宅,按上述规定税额减半征收。
经济特区、经济技术开发区和经济发达、人均耕地特别少的地区,适用税额可以适当提高,但是最高不得超过上述规定税额的50%。
各地适用税额,由省、自治区、直辖市人民政府在上述规定税额范围,根据本地区情况具体核定。
第六条纳税人必须在经土地管理部门批准占用耕地之日起三十日内缴纳耕地占用税。
纳税人按有关规定向土地管理部门办理退还耕地的,已纳税款不予退还。
第七条下列经批准征用的耕地,免征耕地占用税:(一)部队军事设施用地;(二)铁路线路、飞机场跑道和停机坪用地;(三)炸药库用地;(四)学校、幼儿园、敬老院、医院用地。
第八条农村革命烈士家属、革命残废军人、鳏寡孤独以及革命老根据地、少数民族聚居地区和边远贫困山区生活困难的农户,在规定用地标准以内新建住宅纳税确有困难的,由纳税人提出申请,经所在地乡(镇)人民政府审核,报经县级人民政府批准后,可以给予减税或者免税。
中华人民共跟国耕地占用税暂行条例实施细则

中华人民共和国耕地占用税暂行条例实施细则(财政部令第49号)中华人民共和国财政部令国家税务总局第49 号《中华人民共和国耕地占用税暂行条例实施细则》经财政部、国家税务总局审议通过,现予公布,自公布之日起实施。
部长谢旭人局长肖捷二〇〇八年二月二十六日第一条根据《中华人民共和国耕地占用税暂行条例》(以下简称条例),制定本细则。
第二条条例所称建房,包括建设建筑物和构筑物。
农田水利占用耕地的,不征收耕地占用税。
第三条占用园地建房或者从事非农业建设的,视同占用耕地征收耕地占用税。
第四条经申请批准占用耕地的,纳税人为农用地转用审批文件中标明的建设用地人;农用地转用审批文件中未标明建设用地人的,纳税人为用地申请人。
未经批准占用耕地的,纳税人为实际用地人。
第五条条例第四条所称实际占用的耕地面积,包括经批准占用的耕地面积和未经批准占用的耕地面积。
第六条各省、自治区、直辖市耕地占用税的平均税额,按照本细则所附的《各省、自治区、直辖市耕地占用税平均税额表》执行。
县级行政区域的适用税额,按照条例、本细则和各省、自治区、直辖市人民政府的规定执行。
第七条条例第七条所称基本农田,是指依据《基本农田保护条例》划定的基本农田保护区范围内的耕地。
第八条条例第八条规定免税的军事设施,具体范围包括:(一)地上、地下的军事指挥、作战工程;(二)军用机场、港口、码头;(三)营区、训练场、试验场;(四)军用洞库、仓库;(五)军用通信、侦察、导航、观测台站和测量、导航、助航标志;(六)军用公路、铁路专用线,军用通讯、输电线路,军用输油、输水管道;(七)其他直接用于军事用途的设施。
第九条条例第八条规定免税的学校,具体范围包括县级以上人民政府教育行政部门批准成立的大学、中学、小学、学历性职业教育学校以及特殊教育学校。
学校内经营性场所和教职工住房占用耕地的,按照当地适用税额缴纳耕地占用税。
第十条条例第八条规定免税的幼儿园,具体范围限于县级以上人民政府教育行政部门登记注册或者备案的幼儿园内专门用于幼儿保育、教育的场所。
耕地占用税法规汇总(中央税务法规)
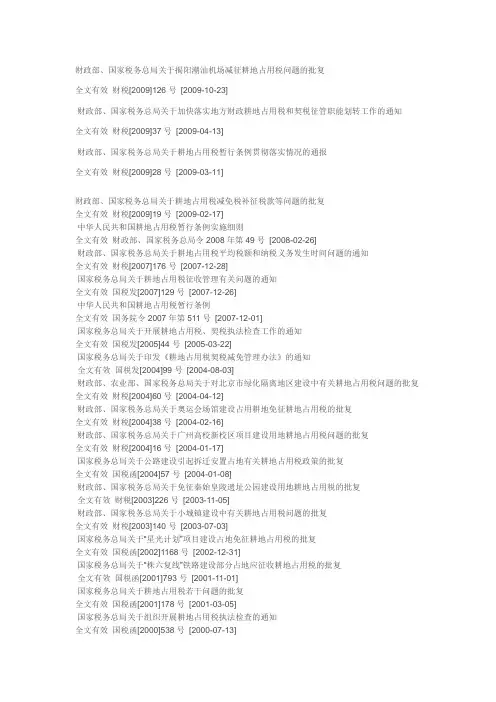
财政部、国家税务总局关于揭阳潮汕机场减征耕地占用税问题的批复全文有效财税[2009]126号[2009-10-23]财政部、国家税务总局关于加快落实地方财政耕地占用税和契税征管职能划转工作的通知全文有效财税[2009]37号[2009-04-13]财政部、国家税务总局关于耕地占用税暂行条例贯彻落实情况的通报全文有效财税[2009]28号[2009-03-11]财政部、国家税务总局关于耕地占用税减免税补征税款等问题的批复全文有效财税[2009]19号[2009-02-17]中华人民共和国耕地占用税暂行条例实施细则全文有效财政部、国家税务总局令2008年第49号[2008-02-26]财政部、国家税务总局关于耕地占用税平均税额和纳税义务发生时间问题的通知全文有效财税[2007]176号[2007-12-28]国家税务总局关于耕地占用税征收管理有关问题的通知全文有效国税发[2007]129号[2007-12-26]中华人民共和国耕地占用税暂行条例全文有效国务院令2007年第511号[2007-12-01]国家税务总局关于开展耕地占用税、契税执法检查工作的通知全文有效国税发[2005]44号[2005-03-22]国家税务总局关于印发《耕地占用税契税减免管理办法》的通知全文有效国税发[2004]99号[2004-08-03]财政部、农业部、国家税务总局关于对北京市绿化隔离地区建设中有关耕地占用税问题的批复全文有效财税[2004]60号[2004-04-12]财政部、国家税务总局关于奥运会场馆建设占用耕地免征耕地占用税的批复全文有效财税[2004]38号[2004-02-16]财政部、国家税务总局关于广州高校新校区项目建设用地耕地占用税问题的批复全文有效财税[2004]16号[2004-01-17]国家税务总局关于公路建设引起拆迁安置占地有关耕地占用税政策的批复全文有效国税函[2004]57号[2004-01-08]财政部、国家税务总局关于免征秦始皇陵遗址公园建设用地耕地占用税的批复全文有效财税[2003]226号[2003-11-05]财政部、国家税务总局关于小城镇建设中有关耕地占用税问题的批复全文有效财税[2003]140号[2003-07-03]国家税务总局关于“星光计划”项目建设占地免征耕地占用税的批复全文有效国税函[2002]1168号[2002-12-31]国家税务总局关于“株六复线”铁路建设部分占地应征收耕地占用税的批复全文有效国税函[2001]793号[2001-11-01]国家税务总局关于耕地占用税若干问题的批复全文有效国税函[2001]178号[2001-03-05]国家税务总局关于组织开展耕地占用税执法检查的通知全文有效国税函[2000]538号[2000-07-13]国家税务总局关于江垭水利枢纽工程在湖南省占地征收耕地占用税的批复全文有效国税函[1999]916号[1999-12-22]国家税务总局关于铁路建设用地有关耕地占用税问题的批复全文有效国税函[1999]537号[1999-08-09]国家税务总局关于对狐狸养殖场等应否征收耕地占用税的批复全文有效国税函[1999]466号[1999-07-08]国家税务总局关于公路建设临时占用耕地征收耕地占用税的批复全文有效国税函[1999]142号[1999-03-22]国家税务总局关于中央直属储备粮库建设有关耕地占用税征免事项的通知全文有效国税发[1998]209号[1998-12-09]国家税务总局关于对非法占地追缴耕地占用税问题的批复全文有效国税函[1998]641号[1998-10-30]国务院三峡工程建设委员会关于返还后的耕地占用税使用方向的规定的通知全文有效国三峡委发办字[1998]6号[1998-02-06]财政部、国家税务总局关于黄河小浪底水利枢纽工程及二三期移民工程在河南省占地征收耕地占用税问题的通知全文有效财税字[1998]160号[1998-01-11]财政部、国家税务总局关于黄河小浪底水利枢纽工程及二三期移民工程在山西省占地征收耕地占用税问题的通知全文有效财税字[1998]164号[1998-01-11]国家税务总局关于进一步做好耕地占用税征管工作的通知全文有效国税发[1997]81号[1997-05-14]财政部、国家税务总局关于对法警训练基地建设用地征收耕地占用税问题的复函全文有效财税字[1997]24号[1997-02-12]财政部关于对神一一朔铁路占地征收耕地占用税问题的复函全文有效财税政字[1996]156号[1996-08-15]财政部关于对港商投资企业征用耕地开发房地产征收耕地占用税问题的批复全文有效财税政字[1996]154号[1996-08-08]财政部关于对中新苏州工业园区开发有限公司开发建设全文有效(96)财税政字第155号[1996-08-08]财政部、国家税务总局关于对中新苏州工业园区开发有限公司开发建设用地征免耕地占用税问题的批复全文有效财税政字[1996]155号[1996-08-08]财政部关于京九铁路占地征收耕地占用税问题的答复全文有效(95)财农税字第5号[1995-06-06]财政部关于耕地占用税征收经费问题的通知全文废止(94)财农税字第28号[1994-06-10]财政部关于“三资”企业建旅游、服务等设施应征收耕地占用税的批复全文有效(93)财农税字第59号[1993-10-29]审计署、财政部关于做好国有土地使用权有偿使用收入、耕地占用税审计工作的通知全文有效审农发[1993]104号[1993-04-19]财政部关于京九铁路耕地占用税纳税人问题的批复全文有效(93)财农税字第15号[1993-04-08]财政部复山东省财政厅关于监狱占地应征收耕地占用税的批复财政部关于接受港澳台同胞、海外侨胞及外籍华人捐款建设占地应征收耕地占用税的批复全文有效财农税字[1992]78号[1992-12-02]财政部关于接受港澳台同胞、海外侨胞及外籍华人捐款建设占地应征收耕地占用税的批复全文有效(92)财农税字第78号[1992-12-02]财政部复浙江省财政厅关于国家旅游度假区建设占用耕地上交耕地占用税问题的批复全文有效(92)财农税字第61号[1992-11-20]财政部复国务院办公厅关于煤炭行业建设的30公里以上铁路专用线耕地占用税问题意见的函全文有效(92)财农税字第37号[1992-07-21]财政部复河北省财政厅关于世界银行贷款项目占用耕地征收耕地占用税的批复全文有效(92)财农税字第36号[1992-07-20]财政部关于耕地占用税公路建设用地范围问题的批复全文有效(92)财农税字第33号[1992-07-07]财政部关于寺庙教堂占用耕地应照章征收耕地占用税的批复全文有效(92)财农税字20号[1992-05-19]财政部复江苏省财政厅关于寺庙教堂占用耕地应照章征收耕地占用税的批复全文有效(92)财农税字第20号[1992-05-19]财政部关于消防队、边防检查站、预备役部队缴纳耕地占用税问题的复函全文有效[1991]财农税字89号[1991-12-28]财政部关于郑州市经济技术开发区用地征收耕地占用税问题的批复全文有效(91)财农税字第55号[1991-10-21]财政部关于中外合资、合作经营企业中方以土地作价入股是否征收耕地占用税问题的批复全文有效(91)财农税字第53号[1991-10-11]财政部关于对未征用的采煤塌陷占用耕地照章征收耕地占用税的通知全文有效(91)财农税字第51号[1991-10-07]财政部关于对未征用的采煤塌陷占用耕地照章征收耕地占用税的通知全文有效(91)财农税51号[1991-10-07]财政部关于铁路线路以外用地恢复征收耕地占用税问题的批复全文有效(91)财农税字第43号[1991-07-01]财政部关于修建地下油气管道耕地占用税问题的复函全文有效[1991]财农税字第9号[1991-02-02]财政部关于开征耕地占用税前越权批地重新办理批准手续征收耕地占用税问题的批复全文有效财农税字[1991]第6号[1991-01-28]财政部关于对铁路线路以外用地恢复征收耕地占用税的通知全文有效(91)财农税3号[1991-01-11]财政部关于开征耕地占用税前越权批地重新办理批准手续征收耕地占用税问题的批复全文有效(91)财农税字第6号[1991-01-09]财政部关于对铁路线路以外用地恢复征收耕地占用税的通知全文有效(91)财农税字第3号[1991-01-01]国务院清欠税款领导小组关于认真清收耕地占用税拖欠款的通知全文有效(90)国清欠字第12号[1990-12-26]财政部关于农民建房耕地占用税纳税义务人的解释全文有效(90)财农税字第82号[1990-11-06]财政部关于农民建房耕地占用税纳税义务人的通知财政部关于耕地占用税减免管理有关具体问题的解答全文废止(90)财农税字第64号[1990-08-30]财政部颁发《关于耕地占用税减免管理的暂行规定》的通知全文废止(90)财农税字第56号[1990-08-01]财政部、最高人民法院、最高人民检察院、公安部、司法部关于加强耕地占用税征收管理工作的联合通知全文有效(90)财农税字第55号[1990-07-08]财政部关于人武部修建民兵训练基地征收耕地占用税问题的复函全文有效财农税字[1990]第45号[1990-06-22]财政部关于人武部修建民兵训练基地征收耕地占用税问题的复函全文有效(90)财农税字第45号[1990-06-02]财政部关于缓征三线调整企业耕地占用税问题的复函全文有效(90)财农税字第46号[1990-06-02]财政部关于成都大熊猫繁育研究基地第二期工程耕地占用税问题的复函全文有效(90)财农税字第17号[1990-05-10]财政部关于成都大熊猫繁育研究基地第二期工程耕地占用税问题的复函全文有效财农税字[1990]第17号[1990-05-10]财政部关于耕地占用税有关政策问题的复函全文有效财农税字[1990]第16号[1990-04-21]财政部关于是否返退西南交大已交耕地占用税税款的复函全文有效(90)财农税字第14号[1990-04-07]财政部关于耕地占用税有关政策问题的复函全文有效(90)财农税字第16号[1990-04-01]财政部关于耕地占用税实行预征办法的函全文有效(89)财农税字第114号[1990-02-21]财政部关于占用已开发的盐田应照征耕地占用税的复函全文有效财农税字[1990]第6号[1990-01-31]财政部关于占用已开发的盐田应照征耕地占用税的复函全文有效(90)财农税字第6号[1990-01-01]财政部关于统一公路建设用地耕地占用税税额标准的通知全文有效(89)财农税字第106号[1989-12-09]财政部关于统一公路建设用地耕地占用税税额标准的通知全文有效[1989]财农税字第106号[1989-12-09]财政部关于统一公路建设用地耕地占用税税额标准的通知全文有效[1989]财农税字106号[1989-12-09]财政部复河南省财政厅关于占用原属部队用地的耕地占用税问题的复函全文有效(89)财农税字第83号[1989-11-25]财政部复海南省财政税务厅关于对未经批准占地追税期限问题的复函全文有效(89)财农税字第64号[1989-10-07]财政部复山东省财政厅关于建设医院职工居住区应征收耕地占用税的复函全文有效(89)财农税字第58号[1989-09-15]财政部复内蒙古自治区财政厅关于修建防火公路占用耕地申请免税问题的复函全文有效(89)财农税字第61号[1989-09-15]财政部复湖北省财政厅关于耕地占用税有关政策问题的复函全文有效(89)财农税字第54号[1989-09-08]财政部复云南省人民政府关于地震重灾区耕地占用税问题全文有效(89)财农税字第28号[1989-05-30]财政部复国家能源投资公司关于水电工程交纳耕地占用税问题全文有效(89)财农税字第21号[1989-04-30]财政部关于耕地占用税实行预征办法的函全文有效[1989]财农税字第114号[1989-02-21]国务院关于切实做好耕地占用税征收工作的通知全文有效[1989-02-21]国务院关于切实做好耕地占用税征收工作的通知全文有效(89)国发第15号[1989-02-01]财政部关于烈士陵园耕地占用税问题的复函全文有效(88)财农税字第90号[1988-12-27]财政部复安徽省财政厅关于因铁路建设引起其他部门占用耕地应征收耕地占用税问题全文有效(88)财农税字第85号[1988-12-19]财政部复青岛市财政局关于未经批准的临时占用耕地征收耕地占用税问题全文有效(88)财农税字第66号[1988-11-23]财政部关于利用台资、港资、侨资办的企业耕地占用税问题的复函全文有效(88)财农税字第61号[1988-10-10]财政部复广西壮族自治区财政厅关于街道、人行道、厕所和市场等公共设施应照章征收耕地占用税问题全文有效(88)财农税字第58号[1988-10-07]财政部复福建省财政厅关于利用台资、港资、侨资办“三来一补”企业等应照章征收耕地占用税问题全文有效(88)财农税宇第54号[1988-09-30]财政部关于猪场建房占地应征收耕地占用税的通知全文有效财农税[1988]44号[1988-09-12]财政部关于耕地占用税有关问题的复函全文有效(88)财农税字第47号[1988-09-10]财政部关于环卫部门征用耕地扩大垃圾堆放场应缴纳耕地占用税的函全文有效(88)财农税字第50号[1988-09-07]财政部关于猪场建房占地应征收耕地占用税的通知全文有效(88)财农税字第44号[1988-09-02]财政部关于大中型水电、交通工程耕地占用税问题的答复全文废止(88)财农税字第43号[1988-09-01]财政部关于抓紧耕地占用税征收入库工作的通知全文废止(88)财农税字第36号[1988-07-29]财政部复河南省财政厅关于党校、干校、私人医院、诊所等征免耕地占用税问题全文有效(88)财农税字第25号[1988-06-23]财政部关于采煤塌陷地耕地占用税问题的复函全文有效(88)财农税字第27号[1988-06-07]财政部关于煤炭企业耕地占用税问题的复函全文有效(88)财农税字第26号[1988-06-07]财政部关于切实做好耕地占用税征收管理工作的通知全文有效(88)财农税18号[1988-05-31]财政部、国家土地管理局关于确保对非农业建设用地征收耕地占用税的联合通知全文有效(88)财农税13号[1988-05-26]财政部关于京津塘高速公路工程耕地占用税问题的复函全文废止(88)财农税字第12号[1988-05-16] 财政部、中国人民银行、中国人民建设银行、中国工商银行、中国农业银行关于银行扣缴耕地占用税拖欠税款的联合通知全文有效(88)财政农税8号[1988-05-07]财政部、中国人民银行、中国人民建设银行、中国工商银行、中国农业银行关于银行扣缴耕地占用税拖欠税款的联合通知全文有效(88)财农税字第8号[1988-05-07]财政部、中国人民银行、中国人民建设银行、中国工商银行、中国农业银行关于银行扣缴耕地占用税拖欠税款的联合通知全文有效[(88)财农税字第8号[1988-05-07]财政部、国家土地管理局关于确保对非农业建设用地征收耕地占用税的联合通知全文有效(88)财农税字第13号[1988-05-06]财政部关于切实做好耕地占用税征收管理工作的通知全文有效(88)财农税字第18号[1988-05-01]财政部关于耕地占用税征收经费管理使用问题的通知全文废止(88)财农税字第3号[1988-03-09]财政部关于三线调整企事业单位耕地占用税问题的复函全文有效(88)财农字第29号[1988-02-01]财政部关于公路耕地占用税问题的复函全文废止(87)财农字第472号[1987-12-21]财政部复中国黄金总公司关于对年产万两以上黄金矿可酌情减征耕地占用税问题全文有效(87)财农字第418号[1987-11-27]财政部颁发《关于耕地占用税收入(地方部分)使用管理的暂行办法》的通知全文有效(87)财农字第341号[1987-10-26]财政部关于耕地占用税收入(留地方部分)使用管理的暂行办法全文有效(87)财农341号[1987-10-25]财政部关于耕地占用税若干问题的批复全文有效(87)财农字第316号[1987-08-25]财政部关于耕地占用税具体政策的规定全文有效(87)财农字206号[1987-06-25]财政部关于耕地占用税具体政策的规定全文有效财农[1987]206号[1987-06-25]财政部关于耕地占用税征收管理问题的通知全文有效(87)财农223号[1987-06-24]财政部关于耕地占用税征收管理问题的通知全文有效(87)财农字第223号[1987-06-20]中华人民共和国耕地占用税暂行条例全文废止国发[1987]27号[1987-04-01]财政部关于“三资”企业建旅游、服务等设施应征收耕地占用税的批复全文有效财农税字[1993]59号[1900-01-01]财政部关于京九铁路耕地占用税纳税人问题的批复全文有效财农税字[1993]15号[1900-01-01]财政部关于耕地占用税公路建设用地范围问题的批复全文有效财农税字[1992]33号[1900-01-01]财政部关于寺庙教堂占用耕地应照章征收耕地占用税的批复财政部关于开征耕地占用税前越权批地重新办理批准手续征收耕地占用税问题的批复全文有效财农税字[1991]6号[1900-01-01]财政部关于郑州市经济技术开发区用地征收耕地占用税问题的批复全文有效财农税字[1991]55号[1900-01-01]财政部关于中外合资、合作经营企业中方以土地作价入股是否征收耕地占用税问题的批复全文有效财农税字[1991]53号[1900-01-01]财政部关于对未征用的采煤塌陷占用耕地照章征收耕地占用税的通知全文有效财农税字[1991]51号[1900-01-01]财政部关于铁路线路以外用地恢复征收耕地占用税问题的批复全文有效财农税字[1991]43号[1900-01-01]财政部关于对铁路线路以外用地恢复征收耕地占用税的通知全文有效财农税字[1991]3号[1900-01-01]财政部关于农民建房耕地占用税纳税义务人的解释全文有效财农税字[1990]82号[1900-01-01]财政部关于占用已开发的盐田应照征耕地占用税的复函全文有效财农税字[1990]6号[1900-01-01]财政部关于人武部修建民兵训练基地征收耕地占用税问题的复函全文有效财农税字[1990]45号[1900-01-01]财政部关于成都大熊猫繁育研究基地第二期工程耕地占用税问题的复函全文有效财农税字[1990]17号[1900-01-01]财政部关于耕地占用税有关政策问题的复函全文有效财农税字[1990]16号[1900-01-01]财政部关于耕地占用税实行预征办法的函全文有效财农税字[1989]114号[1900-01-01]财政部关于统—公路建设用地耕地占用税税额标准的通知全文有效财农税字[1989]106号[1900-01-01]财政部关于烈士陵园耕地占用税问题的复函全文有效财农税字[1988]90号[1900-01-01]财政部关于银行扣缴耕地占用税拖欠税款的联合通知全文有效财农税字[1988]8号[1900-01-01]财政部关于利用台资、港资、侨资办的企业耕地占用税问题的复函全文有效财农税字[1988]61号[1900-01-01]财政部关于环卫部门征用耕地扩大垃圾堆放场应缴纳耕地占用税的函全文有效财农税字[1988]50号[1900-01-01]财政部关于耕地占用税有关问题的复函全文有效财农税字[1988]47号[1900-01-01]财政部关于荷泽铁路大桥耕地占用税问题的复函全文有效财农税字[1988]46号[1900-01-01]财政部关于猪场建房占地应征收耕地占用税的通知全文有效财农税字[1988]44号[1900-01-01]财政部关于采煤塌陷地耕地占用税问题的复函全文有效财农税字[1988]27号[1900-01-01]财政部关于煤炭企业耕地占用税问题的复函财政部关于切实做好耕地占用税征收管理工作的通知全文有效财农税字[1988]18号[1900-01-01]财政部关于确保对非农业建设用地征收耕地占用税的联合通知全文有效财农税字[1988]13号[1900-01-01]财政部关于京九铁路占地征收耕地占用税问题的答复全文有效财农税字[1995]5号[1900-01-01]财政部关于农民建房耕地占用税纳税义务人的通知全文有效财农字[1990]82号[1900-01-01]财政部关于耕地占用税收入(留地方部分)使用管理的暂行办法全文有效财农[1987]341号[1900-01-01]财政部关于三线调整企事业单位耕地占用税问题的复函全文有效财农字[1988]29号[1900-01-01]财政部关于贯彻执行《中华人民共和国耕地占用税暂行条例》有关问题的通知全文有效财农字[1987]62号[1900-01-01]国务院清欠税款领导小组关于认真清收耕地占用税拖欠税款的通知全文有效国法欠字[1990]212号[1900-01-01]国务院清欠税款领导小组关于认真清收耕地占用税拖欠款的通知全文有效国清欠字[1990]12号[1900-01-01]财政部关于耕地占用税具体政策的法规全文有效财农字[1987]206号[1900-01-01]财政部关于耕地占用税减免管理的暂行法规全文有效财农税字[1990]56号[1900-01-01]财政部关于缓征三线调整企业耕地占用税问题的复函全文有效财农税字[1990]46号[1900-01-01]财政部关于是否返退西南交大已交耕地占用税税款的复函全文有效财农税字[1990]14号[1900-01-01]。
《中华人民共和国耕地占用税暂行条例》

《中华人民共和国耕地占用税暂行条例》
中华人民共和国耕地占用税暂行条例是中国国家税收法律,旨在规范和管理耕地占用行为,并对占用者征收耕地占用税。
以下是该条例的主要内容:
1.耕地占用范围:该条例适用于任何单位、个人在中华人民共和国境内占用农村集体土地、农民承包土地等用于非农业用途的行为。
2.耕地占用税的征收标准:耕地占用税按照占用的土地面积、占用年限和地区税率计算,具体标准由国家地方税务局根据当地实际情况制定。
3.耕地占用税的纳税人:占用耕地的单位、个人为耕地占用税的纳税人,应按照规定时间、在规定地点如实申报并缴纳税款。
4.耕地占用税的免税情况:根据法律法规的规定,符合某些条件的单位和个人可以享受特定的耕地占用税免税政策。
5.税务管理和监督:国家税务部门负责对耕地占用税的征收和管理,包括税务登记、税款核定、纳税申报、税款缴纳、税务检查等。
6.违法和处罚:如果单位或个人未按照规定缴纳耕地占用税或提供虚假资料,将面临相应的法律责任和处罚。
中华人民共和国耕地占用税暂行条例对于保护和管理耕地资源起到了重要的作用,可以有效促进农村土地的合理利用和农业生产。
1987年耕地占用税

5.方茴说:“那时候我们不说爱,爱是多么遥远、多么沉重的字眼啊。
我们只说喜欢,就算喜欢也是偷偷摸摸的。
”6.方茴说:“我觉得之所以说相见不如怀念,是因为相见只能让人在现实面前无奈地哀悼伤痛,而怀念却可以把已经注定的谎言变成童话。
”7.在村头有一截巨大的雷击木,直径十几米,此时主干上唯一的柳条已经在朝霞中掩去了莹光,变得普普通通了。
8.这些孩子都很活泼与好动,即便吃饭时也都不太老实,不少人抱着陶碗从自家出来,凑到了一起。
9.石村周围草木丰茂,猛兽众多,可守着大山,村人的食物相对来说却算不上丰盛,只是一些粗麦饼、野果以及孩子们碗中少量的肉食。
国发[1987]27号中华人民共和国耕地占用税暂行条例成文日期:1987-04-01字体:【大】【中】【小】第一条为了合理利用土地资源,加强土地管理,保护农用耕地,特制定本条例。
第二条本条例所称耕地是指用于种植农作物的土地。
占用前三年内曾用于种植农作物的土地,亦视为耕地。
第三条占用耕地建房或者从事其他非农业建设的单位和个人,都是耕地占用税的纳税义务人(以下简称纳税人),应当按照本条例规定缴纳耕地占用税。
第四条耕地占用税以纳税人实际占用耕地面积计税,按照规定税额一次性征收。
第五条耕地占用税的税额规定如下:(一)以县为单位(以下同),人均耕地在一亩以下(含一亩)的地区,每平方米为二元至十元;(二)人均耕地在一亩至二亩(含二亩)的地区,每平方米为一元六角至八元;(三)人均耕地在二亩至三亩(含三亩)的地区,每平方米为一元三角至六元五角;(四)人均耕地在三亩以上的地区,每平方米为一元至五元。
农村居民占用耕地新建住宅,按上述规定税额减半征收。
经济特区,适用税额可以适当提高,但是最高不得超过上述规定税额的50%。
各地适用税额,由省、自治区、直辖市人民政府在上述规定税额范围内,根据本地区情况具体核定。
第六条纳税人必须在经土地管理部门批准占用耕地之日起三十日内缴纳耕地占用税。
纳税人按有关规定向土地管理部门办理退还耕地的,已纳税款不予退还。
耕地占用税的征税范围包括哪些

耕地占⽤税的征税范围包括哪些耕地占⽤税的征税范围是什么?⼀、根据《中华⼈民共和国耕地占⽤税暂⾏条例》(中华⼈民共和国国务院令第511号)第⼆条规定:“本条例所称耕地,是指⽤于种植农作物的⼟地。
”第⼗四条规定:“占⽤林地、牧草地、农⽥⽔利⽤地、养殖⽔⾯以及渔业⽔域滩涂等其他农⽤地建房或者从事⾮农业建设的,⽐照本条例的规定征收耕地占⽤税。
建设直接为农业⽣产服务的⽣产设施占⽤前款规定的农⽤地的,不征收耕地占⽤税。
”⼆、根据《中华⼈民共和国耕地占⽤税暂⾏条例实施细则》(中华⼈民共和国财政部国家税务总局令第49号)第三条规定:“占⽤园地建房或者从事⾮农业建设的,视同占⽤耕地征收耕地占⽤税。
”第⼆⼗四条规定:“条例第⼗四条所称林地,包括有林地、灌⽊林地、疏林地、未成林地、迹地、苗圃等,不包括居民点内部的绿化林⽊⽤地,铁路、公路征地范围内的林⽊⽤地,以及河流、沟渠的护堤林⽤地。
”第⼆⼗五条规定:“条例第⼗四条所称牧草地,包括天然牧草地、⼈⼯牧草地。
”第⼆⼗六条规定:“条例第⼗四条所称农⽥⽔利⽤地,包括农⽥排灌沟渠及相应附属设施⽤地。
”第⼆⼗七条规定:“条例第⼗四条所称养殖⽔⾯,包括⼈⼯开挖或者天然形成的⽤于⽔产养殖的河流⽔⾯、湖泊⽔⾯、⽔库⽔⾯、坑塘⽔⾯及相应附属设施⽤地。
”第⼆⼗⼋条规定:“条例第⼗四条所称渔业⽔域滩涂,包括专门⽤于种植或者养殖⽔⽣动植物的海⽔潮浸地带和滩地。
”第⼆⼗九条规定:“占⽤林地、牧草地、农⽥⽔利⽤地、养殖⽔⾯以及渔业⽔域滩涂等其他农⽤地建房或者从事⾮农业建设的,适⽤税额可以适当低于当地占⽤耕地的适⽤税额,具体适⽤税额按照各省、⾃治区、直辖市⼈民政府的规定执⾏。
”三、根据《国家税务总局关于发布《耕地占⽤税管理规程(试⾏)》的公告》(国家税务总局公告2016年第2号)的规定:“第⼗七条属于耕地占⽤税征税范围的⼟地(以下简称应税⼟地)包括:(⼀)耕地。
指⽤于种植农作物的⼟地。
(⼆)园地。
中华人民共和国城镇土地使用税暂行条例(2006年修订)
财政部、国家税务总局关于贯彻落实国务院 关于修改《中华人民共和国城镇土地使用税暂行条例》的决定的通知 财税[2007]9号 各省、自治区、直辖市、计划单列市财政厅(局)、地方税务局,新疆生产建设兵团财务局: 2006年12月31日国务院发布了 《关于修改 〈中华人民共和国城镇土地使用税暂行条例〉 的决定》 (国务院令第483号,以下简称《决定》),对1998年制定的《中华人民共和国城镇土地使用税暂 行条例》(以下简称《条例》)的部分内容作了修改,并重新公布。现将贯彻《决定》的有关事项 通知如下: 一、抓紧调整税额幅度及标准,扩大征税范围 国务院决定自2007年1月1日起,将城镇土地使用税每平方米年税额在原《条例》规定的基础上 提高2倍,即大城市由0.5元至10元提高到1.5元至30元;中等城市由0.4元至8元提高到1.2元至24 元;小城市由0.3元至6元提高到0.9元至18元;县城、建制镇、工矿区由0.2元至4元提高到0.6元至 12元。同时,将外商投资企业和外国企业(以下简称外资企业)纳入城镇土地使用税的征税范围。 各省、自治区、直辖市财政、地方税务部门要结合本地实际情况,尽快提出切实可行的税额幅 度调整方案报省、自治区、直辖市人民政府批准。税额幅度原则上应在2006年实际执行税额幅度的 基础上提高2倍。多年未调整税额幅度的地区,调整的力度应大一些。毗邻地区在制定调整方案时, 要注意沟通情况;经济发展水平相近的地区,税额幅度不应相差过大。要使税额幅度能够客观地反 映本地区经济发展程度和地价水平。 各市、县人民政府要结合本地经济发展水平、土地利用状况和地价水平等,合理划分本地区的 土地等级,在省、自治区、直辖市人民政府确定的税额幅度内制定每一等级土地的具体适用税额标 准,报省、自治区、直辖市人民政府批准执行。经济发达地区和城市中心区,原则上应按税额幅度 的高限确定适用税额标准。经济发达地区如需突破税额幅度上限、进一步提高适用税额标准,须报 经财政部、国家税务总局批准。 对外资企业征收城镇土地使用税是一项全新的工作, 各地要充分利用土地使用权权属登记、 土 地使用费征缴等相关信息,通过税务登记、纳税申报、税源普查等多种方式,全面、准确地掌握外 资企业的月数和占地情况,逐步建立和完善税源数据库。要严格执行城镇土地使用税政策,对征管 过程中遇到的新问题,要认真研究,妥善解决,重大问题要及时上报财政部、国家税务总局。 二、加强管理,严格控制减免税 各地要完善城镇土地使用税的征收管理办法和操作规程,规范征收管理行为,优化征管环境, 创新征管方式, 不断提高征管质量和管理的精细化水平。 要将政策调整与加强征收管理有机结合起 来,充分发挥政策调整的作用。要严格控制减免税,根据国家加强土地管理的有关要求,从严控制 各类开发区、 各类园区用地和属于国家产业政策限制发展项目用地的减免税。 对不符合国家产业政 策的项目用地和廉租房、 经济适用房以外的房地产开发用地一律不得减免税。 要制定完善的减免税 审批管理办法。要加强对减免税项目的后续管理。对属于越权减免和不符合减免规定的,要立即纠 正,情节严重的,要追究相关人员的责任。 三、加强宣传和辅导,做好信息的沟通和共享 各地要加大宣传力度、拓宽宣传渠道,通过电视、广播、网络、报纸等多种途径宣传调整城镇 土地使用税税额幅度和将外资企业纳入征税范围的必要性及相关政策调整内容。 要加强对纳税人的 辅导,让广大纳税人尤其是外资企业了解城镇土地使用税的政策和征管规定。要主动和土地、房产 等管理部门进行沟通, 通过信息共享、 情况通报、 联合办公、 联席会议等多种形式沟通情况和信息, 加强部门间的协作配合,充分利用有关部门提供的信息,及时发现征管的薄弱环节,有针对性地采 取措施,切实把城镇土地使用税的征收管理工作搞好。 《决定》是落实科学发展观的重要举措,有利于加强土地宏观调控、促进节约用地,有利于统 一税制、公平税负,有利于拓宽税基、增加地方财政收入。各级财政、地方税务部门要高度重视此 项工作,充分认识《决定》的重要意义,加强组织领导,做好贯彻《决定》的动员和部署工作。要 主动向党政领导汇报《决定》的内容和贯彻落实《决定》的意见。财政、地方税务部门的主要领导 要亲自抓好此项工作,周密部署、合理分工、明确责任,加强协调沟通,确保《决定》及时贯彻落 实。 财政部 国家税务总局 二○○七年内使用土地的单位和个人为城镇土地使用税以下简称土地使用税的纳税人应当依照条例和本办法的规定缴纳土地使用前款所称单位包括国有企业集体企业私营企业股份制企业外商投资企业外国企业以及其他企业和事业单位社会团体国家机关军队以及其他单位
耕地占用税
耕地占用税是对占用耕地建房或从事其他非农业建设的单位和个人征收的一种税。1987年4月1日国务院颁布了《中华人民共和国耕地占用税暂行条例》(国发[1987]27号),全面征收耕地占用税。
第一条 耕地占用税纳税人
占用耕地建房或者从事其他非农业建设的单位和个人,都是耕地占用税的纳税义务人,应当按照《中华人民共和国耕地占用税暂行条例》的规定缴纳耕地占用税。
第四条 耕地占用税计算方法
应纳税额=占用耕地面积(每平方米)×适用税率
第五条 耕地占用税减免税规定
(一)部队军事设施用地免税。
军事设施用地,应限于部队(包括武警部队,下同)省、自治区、直辖市以上指挥防护工程,配置武器、装备的作战(情报)阵地,尖端武器作战、实验基地、军用机场,港口(码头),设防工程,军事通信台站、线路、导航设施,军用仓库,输油管线,靶场、训练场,营区、师级(含师级)以下军事机关办公用房,专用修械所和通往军事设施的铁路、公路支线。部队非军事用途和从事非农性产经营占用耕地,不予免税。
(二)铁路线路、飞机场跑道和停机坪用地免税。
铁路线路用地免税是指铁路线路以及按规定两侧留地和沿线的车站、装卸用货场仓库用地。铁路系统其他堆货场、仓库、招待所、职工宿舍等用地不在免税范围。
(三)炸药库用地免税。
(四)学校、幼儿园、敬老院、医院用地免税。
学校是指全日制大、中、小学(包括部门、企业办的学校)的教学用房、实验室、操场、图书馆、办公室及其学生员工食堂用地。学校从事非农业生产用地、职工夜校、学习班、培训中心、函授学校等不在免税范围。
医院,包括部队和部门、企业职工医院、卫生院、医疗站、诊所用地。疗养院不在免税范围。
(五)殡仪馆、火葬场用地免税。
中华人民共和国耕地占用税暂行条例(2007年)
国务院财政、税务主管部门根据人均耕地面积和经济发展情况确定各省、自治区、直辖市的平均税额。
各地适用税额,由省、自治区、直辖市人民政府在本条第一款规定的税额幅度内,根据本地区情况核定。
各省、自治区、直辖市人民政府核定的适用税额的平均水平,不得低于本条第二款规定的平均税额。
第六条 经济特区、经济技术开发区和经济发达且人均耕地特别少的地区,适用税额可以适当提高,但是提高的部分最高不得超过本条例第五条第三款规定的当地适用税额的50%。
第七条 占用基本农田的,适用税额应当在本条例第五条第三款、第六条规定的当地适用税额的基础上提高50%。
第八条 下列情形免征耕地占用税: (一)军事设施占用耕地; (二)学校、幼儿园、养老院、医院占用耕地。
第九条 铁路线路、公路线路、飞机场跑道、停机坪、港口、航道占用耕地,减按每平方米2元的税额征收耕地占用税。
根据实际需要,国务院财政、税务主管部门商国务院有关部门并报国务院批准后,可以对前款规定的情形免征或者减征耕地占用税。
第十条 农村居民占用耕地新建住宅,按照当地适用税额减半征收耕地占用税。
农村烈士家属、残疾军人、鳏寡孤独以及革命老根据地、少数民族聚居区和边远贫困山区生活困难的农村居民,在规定用地标准以内新建住宅缴纳耕地占用税确有困难的,经所在地乡(镇)人民政府审核,报经县级人民政府批准后,可以免征或者减征耕地占用税。
第十一条 依照本条例第八条、第九条规定免征或者减征耕地占用税后,纳税人改变原占地用途,不再属于免征或者减征耕地占用税情形的,应当按照当地适用税额补缴耕地占用税。
第十二条 耕地占用税由地方税务机关负责征收。
土地管理部门在通知单位或者个人办理占用耕地手续时,应当同时通知耕地所在地同级地方税务机关。
获准占用耕地的单位或者个人应当在收到土地管理部门的通知之日起30日内缴纳耕地占用税。
土地管理部门凭耕地占用税完税凭证或者免税凭证和其他有关文件发放建设用地批准书。
中华人民共和国耕地占用税暂行条例实施细则
中华⼈民共和国耕地占⽤税暂⾏条例实施细则第⼀条根据《中华⼈民共和国耕地占⽤税暂⾏条例》(以下简称条例),制定本细则。
第⼆条条例所称建房,包括建设建筑物和构筑物。
农⽥⽔利占⽤耕地的,不征收耕地占⽤税。
第三条占⽤园地建房或者从事⾮农业建设的,视同占⽤耕地征收耕地占⽤税。
第四条经申请批准占⽤耕地的,纳税⼈为农⽤地转⽤审批⽂件中标明的建设⽤地⼈;农⽤地转⽤审批⽂件中未标明建设⽤地⼈的,纳税⼈为⽤地申请⼈。
未经批准占⽤耕地的,纳税⼈为实际⽤地⼈。
第五条 &n bsp;条例第四条所称实际占⽤的耕地⾯积,包括经批准占⽤的耕地⾯积和未经批准占⽤的耕地⾯积。
第六条各省、⾃治区、直辖市耕地占⽤税的平均税额,按照本细则所附的《各省、⾃治区、直辖市耕地占⽤税平均税额表》执⾏。
县级⾏政区域的适⽤税额,按照条例、本细则和各省、⾃治区、直辖市⼈民政府的规定执⾏。
第七条 &n bsp;条例第七条所称基本农⽥,是指依据《基本农⽥保护条例》划定的基本农⽥保护区范围内的耕地。
第⼋条 &n bsp;条例第⼋条规定免税的军事设施,具体范围包括:(⼀)地上、地下的军事指挥、作战⼯程;(⼆)军⽤机场、港⼝、码头;(三)营区、训练场、试验场;(四)军⽤洞库、仓库;(五)军⽤通信、侦察、导航、观测台站和测量、导航、助航标志;(六)军⽤公路、铁路专⽤线,军⽤通讯、输电线路,军⽤输油、输⽔管道;(七)其他直接⽤于军事⽤途的设施。
第九条 &n bsp;条例第⼋条规定免税的学校,具体范围包括县级以上⼈民政府教育⾏政部门批准成⽴的⼤学、中学、⼩学、学历性职业教育学校以及特殊教育学校。
学校内经营性场所和教职⼯住房占⽤耕地的,按照当地适⽤税额缴纳耕地占⽤税。
第⼗条 &n bsp;条例第⼋条规定免税的幼⼉园,具体范围限于县级以上⼈民政府教育⾏政部门登记注册或者备案的幼⼉园内专门⽤于幼⼉保育、教育的场所。
第⼗⼀条条例第⼋条规定免税的养⽼院,具体范围限于经批准设⽴的养⽼院内专门为⽼年⼈提供⽣活照顾的场所。