
商业保险保费计算
机动车商业保险保费计算
根据中保协的规定,车辆损失险、不计免赔险、玻璃单独破碎险的保费按照以下公式计算:
1、保费=标准保费×折扣
2、标准保费=基准纯风险保费÷(1-附加费用率)
纯风险保费:由中保协统一制定、颁布并定期更新。
基准纯风险保费:在纯风险保费的基础上,根据车系系数、赔付率、基准保费、车型定价、车辆折旧后的净值等因素,由保险公司测算确定。
附加费用率:由保险公司根据自身的市场营销对策、费用投入和赢利水平确定。
车辆损失险、不计免赔险、玻璃单独破碎险分别对应各自的标准保费。
3、折扣=自主核保系数×渠道系数×交通违法系数×NCD因子
自主核保系数;由保险公司在0.85至1.15的值域范围内自行确定。
渠道系数:由保险公司在0.85至1.15的值域范围内自行确定。
交通违法系数:由中保协行业平台与交通管理平台对接生成,未对接的该系数为1。
NCD因子(即无赔款优惠因子):根据车辆近3年的理赔次数,对照下表确定。
序号优惠条件NCD因子序号优惠条件NCD因子
1 连续3年没有赔款0.60 5 上一年度赔款2次 1.25
2 连续2年没有赔款0.70 6 上一年度赔款3次 1.50
3 上一年度没有赔款0.85 7 上一年度赔款4次 1.75
4 新车或者上一年度赔款1次 1.00 8 上一年度赔款超过4次 2.00
公司交通事故损害赔偿金的缴费计算
一、旅客伤亡赔偿金的缴费计算
公司参照保险公司承运人责任险,按照20万元的赔偿限额来收缴旅客伤亡赔偿金
旅客伤亡赔偿金=102×(车辆核定座位数-1)
二、车辆损失赔偿金、玻璃单独破碎赔偿金、不计免赔赔偿金的缴费计算
公司参照中保协和保险公司的规定,对车辆损失、不计免赔、玻璃单独破碎等赔偿金按照以下公式计算:
1、缴费=标准费×公司折扣
2、标准费=保险公司的标准保费
车辆损失赔偿金、不计免赔赔偿金、玻璃单独破碎赔偿金分别对应各自的标准费。
3、公司折扣=自主核保系数×渠道系数×交通违法系数×NCD因子
自主核保系数;与保险公司保持一致。
渠道系数:与保险公司保持一致。
交通违法系数:与保险公司保持一致。
NCD因子(即无赔款优惠因子):根据公司记录的车辆近3年理赔次数,对照保险公司的规定确定。
4、简易计算
根据以上原则,公司车辆损失赔偿金、不计免赔赔偿金、玻璃单独破碎赔偿金等与保险公司对应险种的缴费计算无实质差别,只是按照实际调整了车辆的NCD因子(因为公司赔偿的案件,保险公司没有相应的记录,所以要进行调整),因此可用以下简易公式计算相应的缴费额度:
缴费=标准费×公司折扣=标准保费×保险公司折扣×公司确定的NCD因子÷保险公司隐含的NCD因子保险公司隐含的NCD因子的确定:新车为1;一年车龄车为0.85;二年车龄车为0.70;三年及三年以上车龄车为0.60。
汽车商业保险要如何计算

汽车商业保险要如何计算【摘要】汽车商业险与交强险唯⼀不同之处就是汽车商业险可以⾃助选择,⽽购买汽车商业险就是给私⼈汽车加上⼀份保障,那么,汽车商业保险怎么计算呢?今天店铺⼩编就来简单说说汽车商业保险怎么计算。
第⼀年费⽤计算,保的越多、车辆购置价越⾼,保费越⾼,...想要了解更多关于汽车商业保险要如何计算的知识,跟着店铺⼩编⼀起看看吧。
【摘要】汽车商业险与交强险唯⼀不同之处就是汽车商业险可以⾃助选择,⽽购买汽车商业险就是给私⼈汽车加上⼀份保障,那么,汽车商业保险怎么计算呢?今天店铺⼩编就来简单说说汽车商业保险怎么计算。
第⼀年费⽤计算,保的越多、车辆购置价越⾼,保费越⾼,就车险计算公式来说,交强险按基本标准进⾏核算。
商业险的计算公式⼤致如下:车辆损失险保费=基本保险费+本险种保险⾦额×费率;第三者责任险保费=固定档次赔偿限额对应的固定保险费;全车盗抢险保费=车辆实际价值×费率;车上责任险保费=本险种赔偿限额×费率;不计免赔特约险保费=(车辆损失险保险费+第三者责任险保险费)×费率第⼀年之后的费率计算,出险次数越多、⽆理由停保,费率会相应⾛⾼。
突出的表现为交强险的费率计算,如果第⼀年没有出险,第⼆年就相应打折,车辆强制保险费⽤=基础保费(1+与道路交通事故相联系的浮动⽐率)(1+与交通安全违法⾏为相联系的浮动⽐率)。
商业险也会根据⼀些因素来实⾏浮动费率,其中⼀个最主要的原则就是,第⼀年出险记录多的,汽车第⼆年保险费就会上浮,出险记录少的,就能享受到保费优惠。
汽车保险的具体费⽤计算⽅式,车主可以按照相应的基本费率,依据⾃⼰的实际情况按照具体的计算公式进⾏计算(相对⽐较繁琐)。
相对⽽⾔,建议最好是使⽤⼀些⽹上的车险计算器进⾏测算,更为节省时间,⽅便许多。
车险的类别与费率标准。
车险主要分为强制险与商业险。
其中交强险的费率是由国家规定的,基本情况下是⼀定的,⽐较好计算。
商业车险怎么计算公式是什么

In the era of the new economy, it is not the big fish that eats the small fish, but the fast fish that eats the slowfish.勤学乐施积极进取(页眉可删)商业车险怎么计算公式是什么商业车险保费=基准纯风险保费/(1-附加费用率)* 费率调整系数费率调整系数包括:无赔付优待系数、自主渠道系数、自主核保系数、交通违法系数。
购买车辆的同时,一般都会选择购买一些商业车险,为车辆和车上的人员增加一份保障。
大家都听说过商业车险,但对于商业车险怎么计算公式了解的很少,或者根本不曾了解过。
大多数人买车都是依赖于汽车销售公司帮助完成的,但是觉得大家还是很有必要去了解一下具体是怎么计算商业车险的,对车险感兴趣的,可以到下文进行了解。
一、商业车险怎么计算公式是什么商业车险保费=基准纯风险保费/(1-附加费用率)* 费率调整系数费率调整系数包括:无赔付优待系数、自主渠道系数、自主核保系数、交通违法系数1、基准纯风险保费:比较固定,各险种的基准纯风险保费由中国保险行业协会统一制定、发布并更新,车主们可通过网络渠道查询自己所在城市对应险种对应车型的纯风险保费;其中车损险的计算公式还会包含车辆实际价格和投保额。
2、自主核保系数:由各保险公司自主核算确定的车险系数,核保系数计算比较复杂,主要两个参考因素是“从人”、“从车”,“从人”主要包括车主的驾龄、驾驶习惯、年龄、性别等因素;“从车”则主要参考车龄、车型、驾驶里程、驾驶区域范围等因素。
目前自主核保系数上下浮动区间是15%,在0.85-1.15之间零整比车型定价。
3、自主渠道系数:各家保险公司可以根据自身对电销、网销、门店、中介等营销渠道的内控管理和成本情况设置渠道系数,在一定范围内自主制定渠道定价策略及系数。
目前自主渠道系数也在0.85-1.15之间,车主们在不同的渠道购买车险,该系数会有相应差别,本人只在电销做过,听之前的老人说费改前,电销是有明显价格优势的,但是费改后价格优势并不明显了。
保费计算公式
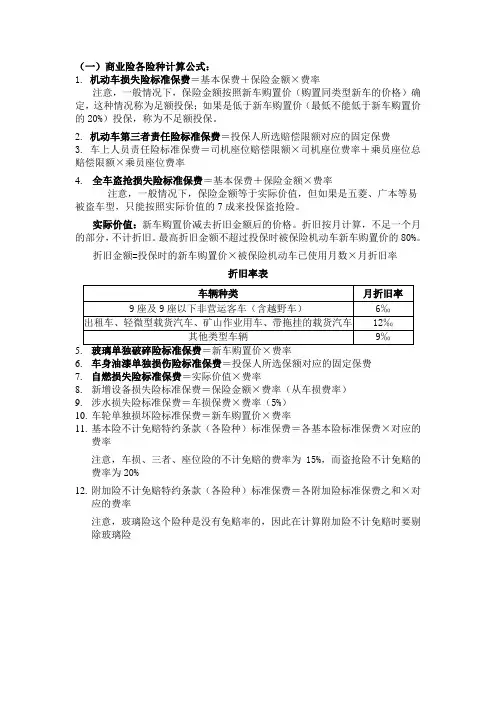
(一)商业险各险种计算公式:1.机动车损失险标准保费=基本保费+保险金额×费率注意,一般情况下,保险金额按照新车购置价(购置同类型新车的价格)确定,这种情况称为足额投保;如果是低于新车购置价(最低不能低于新车购置价的20%)投保,称为不足额投保。
2.机动车第三者责任险标准保费=投保人所选赔偿限额对应的固定保费3. 车上人员责任险标准保费=司机座位赔偿限额×司机座位费率+乘员座位总赔偿限额×乘员座位费率4. 全车盗抢损失险标准保费=基本保费+保险金额×费率注意,一般情况下,保险金额等于实际价值,但如果是五菱、广本等易被盗车型,只能按照实际价值的7成来投保盗抢险。
实际价值:新车购置价减去折旧金额后的价格。
折旧按月计算,不足一个月的部分,不计折旧。
最高折旧金额不超过投保时被保险机动车新车购置价的80%。
折旧金额=投保时的新车购置价×被保险机动车已使用月数×月折旧率折旧率表6.车身油漆单独损伤险标准保费=投保人所选保额对应的固定保费7.自燃损失险标准保费=实际价值×费率8.新增设备损失险标准保费=保险金额×费率(从车损费率)9.涉水损失险标准保费=车损保费×费率(5%)10.车轮单独损坏险标准保费=新车购置价×费率11.基本险不计免赔特约条款(各险种)标准保费=各基本险标准保费×对应的费率注意,车损、三者、座位险的不计免赔的费率为15%,而盗抢险不计免赔的费率为20%12.附加险不计免赔特约条款(各险种)标准保费=各附加险标准保费之和×对应的费率注意,玻璃险这个险种是没有免赔率的,因此在计算附加险不计免赔时要剔除玻璃险(二)举例说明:1.被保险人:陈丽,车型:雪佛兰SGM7166SE,新车购置价:80000,5座,初次登记年月:2007年05月8日,投保险种:车辆损失险,第三者商业责任险20万,车上人员责任险每座3万,全车盗抢损失险,玻璃单独破碎险,车身油漆单独损伤险5000,基本险及附加险不计免赔,起保日期为2008年05月6日。
1.中国保险行业协会机动车综合商业保险示范产品基准费率方案(试点地区)

基准费率方案使用说明(试点地区)4.全车盗抢保险(1)根据车辆使用性质、车辆种类查询基础纯风险保费和纯风险费率。
(2)计算公式如下:基准纯风险保费 = 基础纯风险保费 + 保险金额 × 纯风险费率5.玻璃单独破碎险(1)根据车辆使用性质、车辆种类、投保国产/进口玻璃查询纯风险费率。
(2)计算公式如下:基准纯风险保费 = 新车购置价 × 纯风险费率6.自燃损失险(1)根据车辆使用性质、车辆使用年限查找纯风险费率。
(2)计算公式如下:基准纯风险保费 = 保险金额 × 纯风险费率7.新增加设备损失险计算公式如下:基准纯风险保费 = 保险金额 × 机动车损失保险基础纯风险保费/机动车损失保险保险金额8.车身划痕损失险根据车辆使用年限、新车购置价、保险金额所属档次直接查询基准纯风险保费。
9.发动机涉水损失险计算公式如下:基准纯风险保费 = 机动车损失保险基准纯风险保费 × 费率10.修理期间费用补偿险计算公式如下:基准纯风险保费 = 约定的最高赔偿天数 × 约定的最高日责任限额 × 纯风险费率11.车上货物责任险(1)根据营业货车、非营业货车查询纯风险费率。
(2)计算公式如下:基准纯风险保费 = 责任限额 × 纯风险费率12.精神损害抚慰金责任险计算公式如下:基准纯风险保费 = 每次事故责任限额 × 纯风险费率13.不计免赔率险(1)根据适用的险种查找费率。
(2)计算公式如下:基准纯风险保费 = 适用本条款的险种基准纯风险保费 × 费率(3)不计免赔率险费率表适用险种一栏中未列明的险种,不可投保不计免赔率险。
基准费率方案使用说明(试点地区)14.机动车损失保险无法找到第三方特约险计算公式如下:基准纯风险保费 = 机动车损失保险基准纯风险保费 × 费率15.指定修理厂险(1)根据国产/进口车,对机动车损失保险基准纯风险保费进行相应的调整。
商业车险费改保费计算方法介绍

商业车险费改保费计算方法介绍1.统计分析方法:保险公司会使用车主过去一段时间的理赔记录来评估车主的事故风险。
如果车主有较高的事故频率和严重事故的记录,保险公司会认为车主的事故风险较高,进而调高保费。
相反,如果车主没有或很少有事故记录,保险公司会认为车主的事故风险较低,可能会降低保费。
2.标准费率调整方法:保险公司会设定一个标准费率表,根据车辆类型、使用性质、保险责任等因素,计算出一个基准保费。
然后,根据车主的个人情况和车辆使用情况来进行调整。
例如,如果车主是一个有良好驾驶记录和长时间无事故的人,保险公司可能会给予一定的优惠,减少保费。
3.市场供求关系方法:保险公司会根据市场上车险的供求关系来决定保费的调整。
如果一些地区车险需求量大于供应量,保险公司可能会增加保费以平衡市场。
相反,如果一些地区车险供应量大于需求量,保险公司可能会降低保费以吸引更多客户。
4.过渡期逐年递增法:如果车主在过去一段时间内有较高的事故频率或造成严重事故,保险公司可能会采用过渡期逐年递增法来调整保费。
即,在一开始的年份里,保费会相对较低,但每年保费会逐渐增加,直到车主能够建立稳定、良好的驾驶记录。
5.自理赔额度放大法:在一些特殊情况下,如果车主能够自行承担一定的赔偿责任,保险公司可能会给予一定的优惠。
例如,对于少数高价值车辆或高风险驾驶群体,保险公司可能会增加自理赔额度以减少保费。
总体而言,商业车险费改保费的计算方法根据车主的个人情况和车辆使用情况来进行调整。
保险公司会综合考虑车主的事故记录、驾驶记录、市场行情等因素,来确定新的保费。
车主可以通过保持良好的驾驶记录、遵守交通规则、减少事故频率等方式,来降低保费。
同时,购买车险时也可以通过比较不同保险公司的报价和条款来选择最适合的保险产品。
商业车险费改保费计算方法介绍
不同险别的计算形式存在差异,主要包括: ✓ 根据风险维度直接查询返回 基准纯风险保费,如车损险、三者险 ✓ 根据 保险金额 × 纯风险费率,如玻璃单独破损险 ✓ 根据 基础纯风险保费 + 保险金额 × 纯风险费率, 如盗抢险 注:基础纯风险保费、纯风险费率均可通过费率查询得出,用以计算基准纯
风险保费
2、名词释义(2/4)
(2)附加费用率:
是以保险公司经营费用为基础计算的,包括用于保险公司 的业务费用支出、手续费支出、营业税、工资支出及合理的经营 利润。
附加费用率由保险公司自主设定唯一值,并严格执行经中国 保监会批准的附加费用率,不得上下浮动。试点期间统一为0.35。
2、名词释义(3/4)
考虑实际价值差异的机动车损失保险基准纯风险保费 = 直接查找的机 动车损失保险基准纯风险保费 +(协商确定的机动车实际价值 - 新车购
置价减去折旧金额后的机动车实际价值)× 0.09% 全损概率 如同样是(1)中的车辆,如果客户要求约定实际价值为6万元,则该车考虑实际价
值差异的基准纯风险保费为多少? 注意:行业协会规定协商确定的实际价值与新车购置价 减去折旧金额后的实际价值之间的差距不能超过30%
2、名词释义(4/4)
费率调整系数/(1-附加费用率)是一个跟具体险种无关的值,所有主 险和附加险都一样。这样,商业车险的保费就由各主险和附加险的基准 纯风险保费确定,基准纯风险保费由行业协会统一制定并定期更新,具 体体现为各个险种的费率表。
在费率表中,凡涉及分段的陈述都按照“含起点不含终点”的原则来解 释,例如“6座以下”的含义为5座、4座、3座、2座、1座,不包含6座; “10-20万”包含10万,不包含20万;
商业车险收费标准的计算公式是怎样的?
商业车险收费标准的计算公式是怎样的?商业车险保费=基准纯风险保费/(1-附加费用率)*无赔付优待系数*自主渠道系数*自主核保系数*交通违法系数。
现在很多交通事故发生之后,交强险一个险种保障的范围根本不够,很多时候都不够赔,保险公司赔付保险范围内的金额之后,超出部分会有投保人承担。
所以,现在很多人都会额外购买一个商业车险。
商业车险收费标准的计算公式是怎样的?详情参考下文。
一、商业车险的计算公式以及商业险的主要内容商业险相对于交强险,该保单内的险种可以根据客户自己要求选择购买,保险公司不能强制要求购买基本险。
商业险保的主要内容及计算:1、车损险,该险种赔偿单方事故车辆的损失,但不包含玻璃单独破损的损失,停放中造成的损失,如无法找到责任人,赔偿损失的30%,碰撞事故按照责任比例赔付,价格随车辆购买价格增加而增加。
2、三者险,赔偿范围同交强险,但是必须在交强险赔偿完后才能赔偿,赔偿时按照事故责任比例进行赔偿,保费价格根据保额的大小对应相应的保费。
3、车上人员责任险,赔偿范围通字面意思,车上人员损伤锁产生的医疗费用,价格根据保额大小变化,一般在一两百左右。
4、盗抢险,指车辆被盗后车辆的赔偿以及因被盗产生的车辆损坏、丢失的赔偿,保费根据车辆购置价乘以折旧率后的数值变化而变化,价格不高,非推荐险种(该险种非常适合常年在外地,无固定停车点、停车库的司机)还有附件险。
汽车保险是以汽车本身及其相关利益为保险标的的一种不定值财产保险。
这里的汽车是指汽车、电车、电瓶车、摩托车、拖拉机、各种专用机械车、特种车。
汽车保险是财产保险的一种,也称为机动车辆保险,是以汽车(机动车辆)本身及其第三者责任为保险标的的一种运输工具保险。
商业保险由保险公司按企业原则经营管理,要最大限度的赢利,国家对其征收有关税费。
商业保险由全社会的成员自愿参加,费用由被保险人个人负担,可满足人们生活消费的各个层次的需要,保障水平相对较高。
二、商业车险收费标准的计算公式是怎样的?商业车险的收费标准其实很难界定,一般都是保险公司根据车的类型会提出一个不同的标准,但是计算公式大体上都是相同,具体的计算公式,不同的保险公司也会有不同的要求。
机动车商业保险承保实务要点
机动车商业保险承保实务要点一、承保范围1.机动车商业保险主要包括车辆损失险、第三者责任险、机动车全车盗抢险和机动车车上人员责任险等。
2.车辆损失险是指保险公司在车辆遭受意外事故或自然灾害导致损失时,按照合同约定给予赔偿。
3.第三者责任险是指保险公司在车辆发生事故时,根据法律规定承担对第三方造成的人身伤亡和财产损失的赔偿责任。
4.机动车全车盗抢险是指保险公司在车辆被盗抢时给予赔偿。
5.机动车车上人员责任险是指保险公司在车辆发生事故时对车上人员遭受的人身伤害和财产损失进行赔偿。
二、保险费率计算1.机动车商业保险的保费计算一般采用风险率加成法、绝对额发票价法或其它费率计算法。
2.风险率加成法是根据车辆品牌、车龄、购车价格、使用性质、地域等因素,确定车辆保费费率。
3.绝对额发票价法是根据车辆购车发票的价格,按照一定比例确定车辆保费费率。
4.其它费率计算法是根据车辆的实际状况和车主的个人情况,综合考虑确定车辆保费费率。
三、核保准则1.核保时,保险公司会根据车辆的年龄、车辆品牌、车辆使用性质、被保险人的个人情况等因素进行核保,以判断车辆保险的承保意愿和承保费率。
2.保险公司一般会通过车辆年龄、车辆品牌等因素来判断车辆的综合风险,年龄较新且品牌较好的车辆风险较低,核保容易;相反,年龄较旧且品牌较差的车辆风险较大,核保难度较大。
3.被保险人的个人情况包括年龄、驾龄、驾驶违法记录等,保险公司会根据这些因素来判断被保险人的驾驶风险。
四、核保审核流程2.车险公司会根据车险信息系统的接口,将车辆信息导入车险系统,与车辆信息进行核对,以确保核保的准确性。
3.核保员会根据核保流程,逐一核对被保险车辆的信息和车主的个人信息,并对风险较高的车辆进行额外的核保审核。
4.核保员审核通过后,将审核结果反馈给车主或代理人,并告知保费金额和支付方式。
五、保险索赔流程1.车辆损失险的索赔通常需要提供保险单、报案证明、驾驶证、行驶证、发票等相关材料。
商业险计算公式
商业险计算公式原保费计算公式:保费=(车价×费率+基础保费)×调整系数新保费计算公式:保费=基准纯风险保费/(1-附加费用率)×费率调整系数(改革后的费率调整)系数=无赔款优待系数×自主核保系数×自主渠道系数改革后买车注意事项车险费率改革后,对于想要买车的人士而言,以下三点必须得注意了:1.买车:不只看看车价,还看看零整比车辆零整比指配件与整体销售价格的比值。
简单地说,就是市场上该车型全部零配件的价格之和与新车销售价格的比值。
产险人士透露,零整比越高的机动车,车险费率可能会越高,最终的车险价格也就越高。
2.选车:纵使选品牌,还看看费率表中产险人士透露,每一个车型都会有一个费率表,同一个品牌的车辆,不同车型的保险费率会不同。
在同价位的多款车型中,一定要选择费率相对低的车型。
3.驾车:不任性驾车,保额或五折产险人士表示,对于连续3年甚至5年都没有出险的车辆,产险公司给出的车险优惠幅度可能会更大,拿到5折甚至更低的费率都有可能。
反之,车险费率就有可能大幅度地提高。
推行代莱车险政策后存有哪些变化保险责任更宽1.原来车辆没有转让时出来了事故就是无此保险责任范围内的,崭新条例也可赔。
为满足保险消费者对保险单“即时生效”的需求,此次条款删除了保险单中“次日零时生效”的约定,遵循契约自由原则,允许投保人在“零时起保”或者“即时生效”之间做出选择。
2、自家车撞到自家人的,可以赔付新条款规定,因第三方对被保险机动车的损害而造成保险事故的,被保险人向第三方索赔的,保险人应积极协助,被保险人也可以直接向保险公司索赔。
新条款扩大了保险责任范围,在商业车险条款责任免除中,将三者险中“被保险人、驾驶人的家庭成员人身伤亡”列入承保范围,也就是说开车撞了自家人也列入了承保范围。
3、不幸引致车上人员撞倒的,可以荣获索赔冰雹、台风、暴雪等自然灾害和所载货物、车上人员不幸喷发引致的车损也可以赢得索赔。
建筑工地农民工伤保险商业险计算标准
建筑工地农民工伤保险商业险计算标准一、保险责任本保险方案旨在为建筑工地农民提供工伤保险保障,其保险责任包括但不限于以下几个方面:1. 意外身故:被保险人在工作期间因意外导致身故,保险公司按照合同约定给付身故保险金。
2. 意外伤残:被保险人在工作期间因意外导致伤残,保险公司按照合同约定给付伤残保险金。
3. 意外医疗:被保险人在工作期间因意外导致医疗费用支出,保险公司按照合同约定给付医疗费用保险金。
4. 职业病:被保险人在工作期间因接触职业病危害因素导致患职业病,保险公司按照合同约定给付职业病保险金。
二、保险金额本保险方案的保险金额根据以下因素确定:1. 投保人数:投保人数决定了保险计划的总体风险水平,保险公司将根据投保人数确定每人的保险金额。
2. 行业风险:考虑到不同行业的风险水平,保险公司将根据行业特点设定不同的保险金额。
3. 工伤发生率:保险公司将根据建筑行业工伤发生率统计数据,设定不同的保险金额。
具体保险金额将在投保时由保险公司根据上述因素确定,并在保险合同中载明。
三、保费计算本保险方案的保费计算根据以下因素确定:1. 投保人数:投保人数决定了保险计划的总体风险水平,保险公司将根据投保人数确定每人的保费。
2. 行业风险:考虑到不同行业的风险水平,保险公司将根据行业特点设定不同的保费。
3. 工伤发生概率:保险公司将根据建筑行业工伤发生概率统计数据,设定不同的保费。
4. 免赔额:为了控制理赔成本,保险公司将设置一定的免赔额,超出免赔额的赔付比例将根据保费与免赔额的比例确定。
保费计算公式如下:保费= (投保人数×人均保费) + 保险公司运营成本人均保费根据行业风险、工伤发生概率和免赔额等因素确定。
运营成本包括保险公司运营该保险计划所需的所有成本,如员工工资、房租、设备等。
四、赔付标准本保险方案的赔付标准如下:1. 意外身故:被保险人因意外导致身故,保险公司按照合同约定给付身故保险金。
赔付金额为保险金额的100%。