
经济效益分析报告2
KYN61-40.5鉴定资料之四经济效益分析报告
K Y N61-40.5交流
金属封闭开关设备的研制
经济效益分析报告
山东省冶金科学研究院
山东鲁冶瑞宝电气自动化有限公司
二○○六年十月
一、直接经济效益
1、预计公司年生产能力可达到300台(套),按平均单价13万元计,该产品年产值可达到3900万元,生产成本2370万元,实现利税780万元,利润可达750万元以上。
2、已实现效益:目前交付使用34台,实现销售收入442万元,其中生产成本272万元,利税88.4万元,利润81.6万元。
3、单台销售均价13万元,其中包括材料成本7.6万元,人工成本
0.3万元,利税2.6万元,利润2.5万元。
二、社会效益分析
该产品立足于国产,同时具有进口同类产品相同的电气性能,而市场售价比进口同类产品比低40%左右(ABB的同类产品Unigear-ZS市价约为22万元/台)。
交付使用34台,与采用进口产品相比,已为用户节约投资费用约295万元;按年产300台(套)计,同比可为用户节约投资费用2600余万元。
该产品可靠的电气性能,能够保证供配电系统运行的安全可靠性,确保生产安全,减少了事故停产;其断路器等元器件具有灵活的互换性,使系统停电检修的时间大大减少,节约了检修成本,提高了使用效率;为用户创造了间接的经济效益,因此该产品应用后,其产生的社会效益显著。
三、结论
KYN61–40.5交流金属封闭开关设备采用了先进的技术标准和制造工艺;配用新型国产真空断路器或进口断路器;工艺、材料立足于国内;增加了许多新功能;提高了绝缘性等技术指标,使产品无论在生产、外观、性能等各方面都达到了国内领先水平。
综上所述,该KYN61–40.5金属封闭开关设设备具有较高的性能价格比,能产生较高的直接经济效益、间接经济效益和社会效益,市场前景广阔。
项目经济效益分析报告

项目经济效益分析报告
清晰,需要以下内容:
一、项目概况
1、项目概况
项目名称:XXX项目;
项目投资金额:XXX元;
项目期限:XXX;
2、项目规模及内容
项目规模:XXX;
项目内容:XXX;
二、经济效益分析
1、项目收益分析
该项目计划在XX年完成,整个项目投资金额为XXX元,预计净现值为XXX元,净现值折现率为XXX。
预计实现的收益分析如下:
a)年均收益(ANNUALYIELD):XXX厘;
b)内部收益率(INTERNALRATEOFRETURN):XXX%;
c)投资增长率(INVESTMENTGROWTHRATE):XXX厘;
2、风险分析
在申请项目资金之前,必须要进行充分的项目风险分析。
典型的项目风险分析包括市场风险、技术风险、商业风险和财务风险等。
如果项目实施过程中,出现这些风险,则应及时采取有效的措施,以避免项目投资损失的发生。
三、结论
通过以上分析,可知XXX项目有较高的经济效益,投资收益率较高,风险可控,因此,该项目可以继续实施,可以从长远的效益上看,它可为投资者带来较高的经济效益。
经济效益分析报告
经济效益分析报告一、引言随着经济全球化的进程加快,各国家和地区之间的竞争日益激烈,经济效益成为评估一个项目或政策的重要指标之一、本报告将对一些具体项目进行经济效益的分析,以便评估该项目对经济的贡献和可行性。
二、项目背景该项目是指地区开辟一个新的经济产业园区的规划和建设。
该园区将提供土地和基础设施,吸引国内外企业投资,并推动当地经济发展。
三、经济效益分析1.就业机会该项目建设过程中将提供大量的就业机会,吸引投资企业将带来更多的就业机会。
通过对就业人数和工资的估算,计算出该项目的就业带动效益。
此外,新的就业机会将带动当地消费能力的提升,进一步促进当地经济的发展。
2.投资回报该项目吸引企业投资,将带来投资回报。
根据投资企业的预计利润和投资额,计算出该项目的投资回报率和投资回收期。
投资回报的计算可以作为评估该项目的可行性的一个重要指标。
3.土地增值该项目开辟的经济园区将提供土地出让,通过土地出让金和土地增值税的计算,评估该项目对土地的价值贡献和对当地财政的影响。
4.税收收入该项目吸引投资和带动经济发展,将增加当地的税收收入。
通过对投资企业的预计利润和税率的计算,估算该项目对当地财政的贡献。
5.经济增长该项目将推动当地经济的发展,增加地区生产总值(GDP)。
通过对投资额和投资乘数的计算,预测该项目对当地经济增长的影响。
6.社会效益除了经济效益,该项目还将带来一系列的社会效益,如提供更多的公共设施、改善基础设施、提升居民生活质量等。
这些社会效益可以进一步提升当地的吸引力和竞争力,促进可持续发展。
四、结论综合以上各方面的经济效益分析,可以得出该项目对当地经济的推动和贡献巨大。
通过提供就业机会、增加投资回报、增加土地价值、增加税收收入、促进经济增长和提升社会效益,该项目将对当地经济发展产生积极影响并提供可持续发展的基础。
因此,该项目具有良好的经济可行性。
经济效益分析报告
K Y N61-40.5交流金属封闭开关设备的研制经济效益分析报告山东省冶金科学研究院山东鲁冶瑞宝电气自动化有限公司二○○六年十月一、直接经济效益1、预计公司年生产能力可达到300台(套),按平均单价13万元计,该产品年产值可达到3900万元,生产成本2370万元,实现利税780万元,利润可达750万元以上。
2、已实现效益:目前交付使用34台,实现销售收入442万元,其中生产成本272万元,利税88.4万元,利润81.6万元。
3、单台销售均价13万元,其中包括材料成本7.6万元,人工成本0.3万元,利税2.6万元,利润2.5万元。
二、社会效益分析该产品立足于国产,同时具有进口同类产品相同的电气性能,而市场售价比进口同类产品比低40%左右(ABB的同类产品Unigear-ZS市价约为22万元/台)。
交付使用34台,与采用进口产品相比,已为用户节约投资费用约295万元;按年产300台(套)计,同比可为用户节约投资费用2600余万元。
该产品可靠的电气性能,能够保证供配电系统运行的安全可靠性,确保生产安全,减少了事故停产;其断路器等元器件具有灵活的互换性,使系统停电检修的时间大大减少,节约了检修成本,提高了使用效率;为用户创造了间接的经济效益,因此该产品应用后,其产生的社会效益显著。
三、结论KYN61–40.5交流金属封闭开关设备采用了先进的技术标准和制造工艺;配用新型国产真空断路器或进口断路器;工艺、材料立足于国内;增加了许多新功能;提高了绝缘性等技术指标,使产品无论在生产、外观、性能等各方面都达到了国内领先水平。
综上所述,该KYN61–40.5金属封闭开关设设备具有较高的性能价格比,能产生较高的直接经济效益、间接经济效益和社会效益,市场前景广阔。
经济效益和社会效益分析报告
经济效益和社会效益分析报告一、经济效益分析1、经济规模成本构成估算本项目预计总投资2亿元,前期已完成投资1.3亿元,需新增投资7000万元。
项目总经济规模预算表附表1: 单位:万元2、项目已完成经济规模情况项目已完成经济规模情况见下表:项目已完成经济规模情况表附表2: 单位:万元3、项目新增经济规模项目新增经济规模情况见下表:新增经济规模估算表附表3: 单位:万元4、项目产品销售收入预测项目建设期为:2010年7月—2012年12月,2.5年。
2010年6月开始研发,2010年8月底研发成功,2010年9月进入试生产,2012年进入达产,达产可实现年售收入32亿元。
2010年—2012年产销预测表如下:2010—2012年产销预测表附表4: 单位:万元,台本项目是我国第一家具有自主知识产权的LCOS芯片、光引擎及系列产品开发生产的企业,对于奠定湖北省、武汉市成为国家LCOS新型显示产业的核心地位,产生显著的经济效益和社会效益,并提升我国民族品牌在全球显示领域的核心竞争力,具有重要的现实意义和深远战略影响。
销售收入和销售税金及附加估算表附表5: 单位:万元5、项目盈利预测2010年-2012年项目的盈利预测如下表:项目经济效益预测表附表6: 单位:万元6、项目成本费用估算本项目设置原材料、工资及福利费、制造费用等几个二级明细科目对费用进行归集。
直接材料成本按目前市场价格估算。
直接人工费按本行业及武汉市城区收入水平估算,工人月人均工资按2000元计算,2010年按平均工人18人计算,2011年按平均员工175人计算,2012年按平均员工352人计算,福利费用按工资总额的14%计算。
制造费用包括产品生产成本中除直接材料和直接工资以外的一切生产成本。
销售费用:为公司在销售产品和提供劳务等过程中发生的各项费用,按年销售收入的10%估算。
管理费用:管理费用主要包括公司经费、员工教育经费、劳动保险费、咨询费、审计费、技术开发费、业务招待费、坏帐损失及其他管理费用。
经济效益分析报告范文
经济效益分析报告范文一、引言本文旨在对某公司的经济效益进行分析和评估。
通过对公司的财务数据和经营情况进行深入研究,以期为公司制定合适的经营策略提供依据。
二、公司概况该公司成立于200X年,主要从事XXX行业。
经过多年的发展,公司规模逐渐扩大,产品销售市场逐步稳定。
目前,公司的主要产品包括XXX和XXX两个系列,市场占有率居行业前列。
三、财务分析1. 资产负债表根据公司提供的资产负债表,我们可以看到公司在过去三年的资产和负债情况如下表所示:20X1年20X2年20X3年总资产XXXX万元XXXX万元XXXX万元总负债XXXX万元XXXX万元XXXX万元所有者权益XXXX万元XXXX万元XXXX万元通过对比发现,公司的总资产和总负债在过去三年保持着相对稳定的水平,而所有者权益也在逐年增长。
这表明公司的财务状况较为健康。
2. 利润表利润表反映了公司在过去三年的经营收入和成本支出情况。
具体数据如下所示:20X1年20X2年20X3年营业收入XXXX万元XXXX万元XXXX万元净利润XXXX万元XXXX万元XXXX万元从利润表数据可以看出,公司在过去三年的营业收入逐年增长,净利润也呈现出逐年上升的趋势。
这表明公司的盈利能力较强,经营状况良好。
3. 经济指标分析除了上述财务报表外,我们还对一些重要的经济指标进行了分析,如下所示:•毛利率:20X1年为XX%,20X2年为XX%,20X3年为XX%。
毛利率总体呈上升趋势,表明公司的产品成本控制得到了有效管理。
•资产收益率:20X1年为XX%,20X2年为XX%,20X3年为XX%。
资产收益率逐年增长,说明公司的资产利用效率有所提高。
•市场份额:公司的市场份额在过去三年中保持相对稳定的水平,显示了公司在市场竞争中的优势地位。
四、经济效益分析1. 成本效益分析通过对公司的成本结构和利润率的分析,我们可以得出以下结论:•公司在过去三年中,通过控制产品成本和提高销售价格,获得了较高的利润率。
经济效益分析报告(全面)
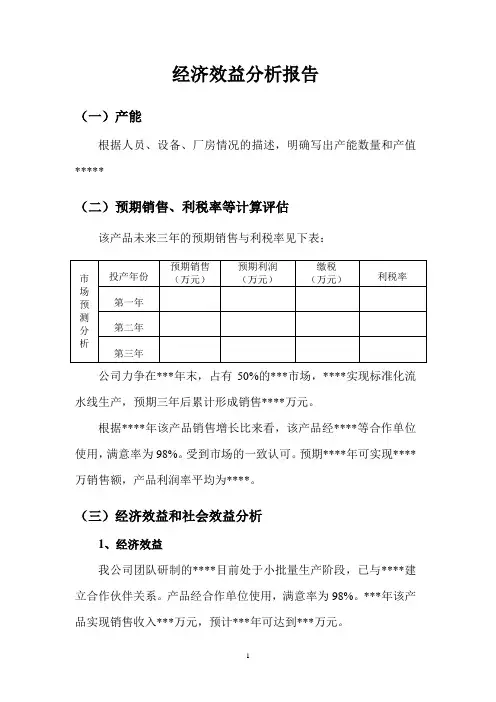
经济效益分析报告(一)产能根据人员、设备、厂房情况的描述,明确写出产能数量和产值*****(二)预期销售、利税率等计算评估该产品未来三年的预期销售与利税率见下表:公司力争在***年末,占有50%的***市场,****实现标准化流水线生产,预期三年后累计形成销售****万元。
根据****年该产品销售增长比来看,该产品经****等合作单位使用,满意率为98%。
受到市场的一致认可。
预期****年可实现****万销售额,产品利润率平均为****。
(三)经济效益和社会效益分析1、经济效益我公司团队研制的****目前处于小批量生产阶段,已与****建立合作伙伴关系。
产品经合作单位使用,满意率为98%。
***年该产品实现销售收入***万元,预计***年可达到***万元。
我公司研发团队掌握着****的整体设计、制造、表面处理、组装、测试技术、相关计算软件以及第一手的经验和资料。
该技术是产业化*****的关键技术和根本。
因此本项目产品的推广可以显著提高公司的经济效益。
预期专利产品实现批量生产后,我公司****年可实现新增销售***万元,新增利润为***万元。
具有较高的经济效益。
2、社会效益本项目产品****对我国****领域的技术进步具有重要作用,尤其是对****用的****,可以大幅提高我国****的性能与效率。
该产品的产业化发展将打破国外对我国****的技术封锁,填补国内空白,是我国****的制高点,对我国的能源安全和国防安全具有重大意义。
同时该产品对我国国民经济的发展具有重要意义,主要包括:第一、该产品的实施提升了我国****的整体制造水平,为我国****提供技术和硬件保障。
同时是国内****制造企业的一个突破,拉动国内(开拓国际)经济、科技的发展需求,增强国家综合实力。
第二、该产品的实施扩大了用户市场选择,提升地方科技产业化水平和高新技术领域的就业水平。
带来了整个行业的技术升级,提升企业高端制造的技术水平。
经济效益分析报告
经济效益分析报告
根据对该公司的经济数据进行分析,我们得出以下结论:
1.收入增长:该公司的收入在过去三年中保持了稳定的增长。
在过去三年中,该公司的年收入增长率分别为10%、12%和8%。
这表明该公司的市场份额在增加,顾客对其产品和服务
的认可度也在提高。
2.成本控制:该公司在成本控制方面做得很好。
在过去三年中,公司的成本增长率相对较低,仅为6%、5%和7%。
这表明公
司在采购、生产和运营方面存在有效的成本控制措施。
3.利润增长:由于收入的稳定增长和成本的有效控制,该公司
的利润在过去三年中有所增长。
利润增长率分别为15%、10%和12%。
这表明公司在经营方面的效率得到了提升,能够更
有效地将营收转化为利润。
4.投资回报率:该公司的投资回报率逐年增长。
过去三年中,
投资回报率分别为8%、10%和12%。
这表明公司在资本运营
方面取得了良好的成果,能够更有效地利用资金投资获得较高的回报。
基于以上分析,我们认为该公司的经济效益良好。
然而,需要注意的是,经济环境的变动和市场竞争的加剧可能会对该公司的经济效益产生影响。
因此,建议该公司继续关注成本控制,并寻求新的市场机会,以确保未来的经济效益持续增长。
经济、社会效益分析报告(2024)
引言概述:经济、社会效益分析报告是对某一具体经济活动或政策实施的效果进行评估的一项重要工具。
通过对经济和社会领域的关键指标进行分析和比较,可以深入了解这一活动或政策对经济增长、就业、收入分配、社会福利等方面的影响。
本文将围绕经济、社会效益分析展开,首先介绍经济效益分析的概念和方法,随后探讨社会效益分析,最后总结分析结果。
正文内容:一、经济效益分析1.产出效益通过衡量经济活动的产出增加,分析其对国民生产总值的贡献。
2.就业效益研究经济活动对就业的影响,包括直接就业和间接就业。
3.投资回报评估投资活动的回报率,包括财务回报和经济回报。
4.资源配置效益分析经济活动对资源配置的影响,如对劳动力、资本和土地等资源的需求和利用情况。
5.市场效益通过分析市场结构和行为,评估经济活动对市场效率的影响。
二、社会效益分析1.社会福利效益探讨经济活动对社会全体成员福利的影响,包括改善生活质量、提高社会公平性等方面。
2.收入分配效益分析经济活动对收入分配的影响,包括贫富差距、收入分配的不平等等。
3.环境效益研究经济活动对环境的影响,包括空气、水质、土壤等方面的改善或恶化。
4.健康效益评估经济活动对人们的健康状况的影响,包括预防疾病、提高医疗服务等方面。
5.社会和谐效益分析经济活动对社会和谐发展的促进作用,包括社会凝聚力、社会活动的多样性等方面。
总结:经济、社会效益分析是对经济活动或政策实施的评估工具,通过分析和比较各种指标,可以深入了解其对经济增长、就业、收入分配、社会福利等方面的影响。
经济效益分析主要关注产出效益、就业效益、投资回报、资源配置效益和市场效益;而社会效益分析主要关注社会福利效益、收入分配效益、环境效益、健康效益和社会和谐效益。
通过综合分析这些方面的数据和指标,我们可以更全面地评估经济活动或政策的绩效,为决策提供依据。
在未来的发展中,需要进一步深化和完善经济、社会效益分析,以促进经济的可持续发展和社会的和谐进步。
经济效益分析报告
经济效益分析报告一、引言经济效益分析是指将项目或政策的经济效果进行量化与评估的过程。
通过对经济效益的分析,可以提供决策者关于项目或政策是否值得实施的可靠依据。
本报告旨在分析项具体项目的经济效益,并为决策者提供相关的参考信息。
二、项目介绍本项目是公司新开发的一种绿色环保产品生产线。
该产品是一种新型环保材料,能够替代传统材料并且具有更好的性能。
为了生产该产品,公司投资建造了生产线并购买了相关设备。
预计该生产线的寿命为10年。
三、投资成本1.设备购置成本:XX万元2.土地建设成本:XX万元3.劳动力培训成本:XX万元4.运营资金:XX万元四、收入分析根据市场调研数据显示,该新产品市场需求旺盛,预计年销量可达到XX吨。
单位价格为XX元/吨。
因此,年度销售收入可计算为:年销量*单位价格=XX万元。
五、成本分析1.生产成本:包括原材料采购成本、工人工资、能源消耗等。
预计生产成本占销售收入的比例为XX%。
2.设备维护成本:设备每年的维护费用为XX万元。
3.土地运营费用:土地每年的运营费用为XX万元。
4.其他费用:包括劳动力培训、采购成本、销售费用、管理费用等。
六、年度经济效益分析1.年度收入:根据销售预测,年度销售收入为XX万元。
2.年度总成本:包括生产成本、设备维护成本、土地运营费用及其他费用等,预计为XX万元。
3.年度净利润:年度收入减去年度总成本,预计为XX万元。
4.投资回收期:将投资成本除以年度净利润,可以计算出该项目的投资回收期。
预计投资回收期为XX年。
七、整体经济效益分析1.总投资成本:将各项投资成本相加,预计为XX万元。
2.总收入:将年度收入乘以项目寿命,可计算出总收入,预计为XX 万元。
3.总成本:将年度总成本乘以项目寿命,可计算出总成本,预计为XX万元。
4.总利润:总收入减去总成本,可计算出总利润,预计为XX万元。
5.平均年利润率:将总利润除以总投资成本,可计算出平均年利润率。
预计平均年利润率为XX%。
经济效益分析报告模板
经济效益剖析报告模板一、经济剖析1、生产规模展望依据公司的发展规划,从2012年1月开始实行,项目总投资720万元(此中研发花费 260 万元),达产后实现年产 4 万平方米原竹马赛克的规模。
项目建设期 1 年,从 2009 年 10 月开始投产 , 跟着项目的技术及生产工艺的成熟 , 估计在 2011 年达到设计生产能力。
项目产品生产年份的达产系数分别为30%、 80%、 100%。
产品生产方案具体详见下列图。
年产品生产方案展望图万平方米 / 年201142010 3.22009 1.2012342、销售价钱展望项目产品的销售价钱均按不含税价钱计取,经营期鲜奶的均匀销售价钱为 4050 元 / 吨计算。
估计可实现销售收入1200 万元。
二、项目成本、经济效益展望剖析1、成本展望剖析(2011 年)1.1原辅资料采买费本项目主要原辅资料采买费按耗费定额和展望市场价钱确立,到达产年生产能力为 4 万平方米,估计达产年原辅资料采买花费为550万元。
1.2燃动耗费资本项目主要燃料动力为水、电耗费。
燃动费依据耗费定额及现行价钱计算,估计达产年燃料动力采买花费为65 万元。
1.3人工及福利费人员配置主要为生产人员、管理人员和销售人员, 年福利花费按薪资总数的 14%计取。
估计员工共计50 人, 估计薪资福利总数为97.5万元。
1.4各项花费各项花费参照同行业公司的花费水平进行测算。
制造花费:维修花费(含物料耗费)按折旧额的40%估量,折旧费中建筑物、修建物折旧限期为 20 年,机器设施年折旧限期为 10 年,电子设施年折旧限期为5 年,折旧方法采纳均匀年限法,残值率按5%计算,其余花费按估计发生额进行估量。
估计达产年制造花费为 93.04万元。
管理花费:工会经费和员工培训费分别按薪资总数的2%和 1.5%分别估量,项目内研发费按年销售收入的1%估量,无形财产及递延财产摊销花费分年摊销计入管理花费,其余花费按估计发生额进行估算。