
2015电大会计专科成本会计形考任务答案 (3)
说明:黑色部分为题目,绿色部分为答案
成本会计任务三
1.
某企业生产B 产品,原材料在生产开始时一次投入,产品成本中的原材料费用所占比重很大,月末在产品按其所耗原材料费用计价。
9月份初在产品原材料费用为4000元。
该月生产费用为:原材料16000元,直接人工费3000元,制造费用4500元。
该月完工产品350件,月末在产品150件。
要求:
(1)计算9月份B种完工产品总成本和单位成本。
(2)登记9月份B种产品明细账。
B产品成本明细账
2. 某种产品经三道工序完成,其材料在每道工序开始时一次投入,各工序材料消耗定额分别为:
第一道工序130公斤,第二道工序210公斤,第三道工序160公斤。
9月末各工序在产品数量分别为:第一道工序100件,第二道工序200件,第三道工序38件。
该种产品9月初原材料费用为1538元,9月份原材料费用为1462元。
该月完工产品800件。
要求:
(1)计算各工序按原材料投料程度表示的完工率。
(2)计算9月末在产品约当产量。
(3)分配计算完工产品和月末在产品的原材料费用。
参考答案:
(1)各道工序按原材料投料程度表示的完工率为:
第一道工序130/(130+210+160)×100%=26%
第二道工序(130+210)/(130+210+160)×100%=68%
第三道工序(130+210+260)/(130+210+160)×100%=100%
(2)9月末在产品约当产量
第一道工序100×26%=26(件)
第二道工序200×68%=136(件)
第三道工序38×100%=38(件)
9月末在产品约当产量=26+136+38=200(件)
(3)原材料费用分配率=(1538+1462)/(800+200)=3(元)
完工产品原材料费用=800×3=2400(元)
在产品原材料费用=200×3=600(元)
3.
某工业企业甲产品每月末在产品数量很少,不计算在产品成本。
其8月份生产费用为:原材料5000元,工资及福利费3000元,制造费用1000元,该月完工产品共300件,月末在产品4件。
要求:
(1)计算该月完工甲产品的总成本和单位成本。
(2)登记甲产品成本明细账(8月份)。
甲产品成本明细账
要求:
(1)采用约当产量比例法计算各种费用分配率。
(2)分配计算完工产品和月末在产品的各种费用和成本。
参考答案:
(1)在产品约当产量=80×20 %=16(件)
原材料费用分配率=2548/(180+16)=13(元)
直接人工费分配率=1960/(180+16)=10(元)
制造费用分配率=2940/(180+16)=15(元)
(2)完工产品的各项费用和成本:
原材料费用=180×13=2340(元)
直接人工费=180×10=1800(元)
制造费用=180×15=2700(元)
完工产品成本=2340+1800+2700=6840(元)
(3)月末在产品的各项费用和成本:
原材料费用=16×13=208(元)
直接人工费=16×10=160(元)
制造费用=16×15=240(元)
在产品成本=208+160+240=608(元)
5.
某企业某年8月甲产品明细账部分数据见下表,采用定额比例法分配费用。
原材料费用按定额费用比例分配,其他费用按定额工时比例分配。
明细账“直接人工”栏的“定额”行登记的是定额工时数。
甲产品成本明细账(部分数据)
要求:
(1)计算原材料费用和其他各项费用的分配率。
(2)分配计算完工产品和月末在产品成本。
(3)登记甲产品成本明细账(8月份)。
参考答案:
(1)原材料费用分配率=(3541+5459)/(1700+1300)=3
完工产品原材料费用=1700×3=5100(元)
月末在产品原材料费用=1300×3=3900(元)
直接人工费分配率=(2987+4213)/(3500+2500)=1.2(元/小时)完工产品直接人工=3500×1.2=4200(元)
月末在产品直接人工=2500×1.2=3000(元)
制造费用分配率=(3376+5024)/(3500+2500)=1.4(元/小时)完工产品制造费用=3500×1.4=4900(元)
月末在产品制造费用=2500×1.4=3500(元)
(2)完工产品成本=5100+4200+4900=14200(元)
月末在产品成本=3900+3000+3500=10400(元)
(3)甲产品成本明细账的登记如下:
甲产品成本明细账。
2015年电大成本会计形成性考核任务(优选.)
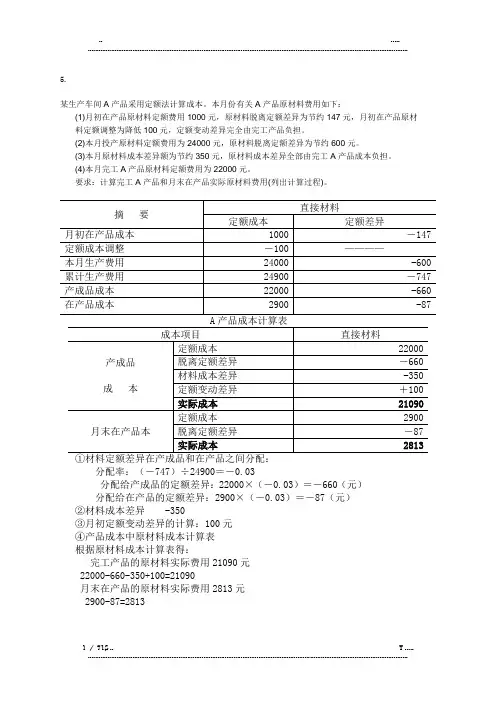
5.某生产车间A产品采用定额法计算成本。
本月份有关A产品原材料费用如下:(1)月初在产品原材料定额费用1000元,原材料脱离定额差异为节约147元,月初在产品原材料定额调整为降低100元,定额变动差异完全由完工产品负担。
(2)本月投产原材料定额费用为24000元,原材料脱离定额差异为节约600元。
(3)本月原材料成本差异额为节约350元,原材料成本差异全部由完工A产品成本负担。
(4)本月完工A产品原材料定额费用为22000元。
要求:计算完工A产品和月末在产品实际原材料费用(列出计算过程)。
摘要直接材料定额成本定额差异月初在产品成本1000 -147 定额成本调整-100 ————本月生产费用24000 -600 累计生产费用24900 -747 产成品成本22000 -660 在产品成本2900 -87成本项目直接材料产成品成本定额成本22000 脱离定额差异-660 材料成本差异-350 定额变动差异+100 实际成本21090月末在产品本定额成本2900 脱离定额差异-87 实际成本2813分配率:(-747)÷24900=-0.03分配给产成品的定额差异:22000×(-0.03)=-660(元)分配给在产品的定额差异:2900×(-0.03)=-87(元)②材料成本差异 -350③月初定额变动差异的计算:100元④产品成本中原材料成本计算表根据原材料成本计算表得:完工产品的原材料实际费用21090元22000-660-350+100=21090月末在产品的原材料实际费用2813元2900-87=281306任务1. 某企业生产乙种产品,每件所耗工时数和每小时制造费用的计划数和实际数如对总差异的影响程度答题单位产品制造费用变动的总差异=49.5-50=-0.5(元)单位产品所耗工时变动影响=(11-10)×5=5(元)每小时工资费用变动影响=11×(4.50-5)=-5.5(元)2. 本月甲产品所耗原材料费用:计划1500元,实际1512元。
2015年电大成本会计形成性考核网络任务(全)汇编

2015年电大成本会计(专科)形成性任务任务1一、计算题(共7 道试题,共100 分。
)1.某企业本月生产A、B两种产品,共同耗用甲材料2000千克。
本月实际产量为:A产品200件,B 产品100件。
其单位产品材料消耗定额为:A产品5千克,B产品8千克。
本月耗用甲材料资料如下表:(1)采用先进先出法计算本月生产领用材料的实际成本;(2)采用定额消耗量比例分配法分配甲材料费用(分配率保留两位小数);(3)根据分配结果编制领用材料的会计分录。
提示:答题框内不能输入超过2000个字符。
如果超过2000字符,请使用附件上传功能。
答:(1)领用材料的实际成本=200*30+100*32+400*32+200*35+100*35+300*35+700*30=6000+3200+12800+7000+3500+10500+21000=64000(元)(2)采用定额消耗量比例分配法分配甲材料费用(分配率保留两位小数);某种产品材料定额消耗量=该种产品实际产量*单位产品材料消耗定额A产品材料定额消耗量=200*5=1000(公斤)B产品材料定额消耗量=100*8=800(公斤)原材料费用分配率=64000/(1000+800)=35.56A产品应分配的原材料费用=1000*35.56=35560(元)B产品应分配的原材料费用=800*35.56≈28440(元)(3)根据分配结果编制领用材料的会计分录。
借:基本生产成本——A产品35560——B产品28440贷:原材料640002.某工业企业9月26日通过银行支付外购动力费用24000元。
9月末查明各车间、部门耗电度数为:基本生产车间耗电35000度,其中车间照明用电5000度;辅助生产车间耗电8900度,其中车间照明用电1900度;企业管理部门耗电6000度。
该月应付外购电力费共计24950元。
要求:(1)按所耗电度数分配电力费用,A、B产品按生产工时分配电费。
国家开放大学电大一网一平台会计信息系统电算化会计形考任务3及4题库答案
国家开放大学电大一网一平台《会计信息系统/电算化会计》形考任务3及4题库答案形考任务三一、单选题1.固定资产的价值将随着固定资产的使用而逐渐转移,构成企业的OoA.损耗B.增值C.成本费用D.计提费用2.固定资产的核算内容不包括OoA.固定资产增加的核算8.固定资产折旧的核算C.固定资产修理及改扩建的核算D.固定资产转移的核算3.通常按每一个独立的固定资产项目连同O设置固定资产卡片。
A.附属设备B.在途费用C.资产性质D.资产用途4.企业出售、报废或()固定资产时,应根据有关凭证将固定资产卡片注销,另行保存。
A.盘盈B.盘亏C.增值D.减值5.各企业固定资产卡片的格式不尽相同,但一般应包括:固定资产购建时的基本情况、()、折旧计提情况。
A.增值情况B.减值情况C.使用状况D.保养状况6.计算机会计可以方便地采用能更准确反映实际情况的O计提折旧的处理方式。
A.单项B.多项C.按日期D.按性质7.根据O的固定资产卡片文件,按设定的折旧计算方式计提固定资产折旧,生成固定资产折旧文件。
A.年初8.季初C.月初D.购买日9.()根据固定资产增加文件,增加固定资产卡片文件记录。
A.年初10年末C.月初D.月末11O根据固定资产减少文件,删除固定资产卡片记录。
A.年初12年末C.月初D.月末10.固定资产子系统的功能包括()、固定资产增减变动处理、折旧处理、生成记账凭证、期末业务处理A.系统初始设置B.固定资产数据输入C.固定资产数据输出D.数据审核I1固定资产折旧处理包括折旧的计算和折旧费用的O等。
A.分类B.分配C.统计D.结算12.固定资产的增减变动和折旧费用分配的数据传送通过在固定资产子系统生成()来实现。
A.资产卡片B.统计数据C.记账凭证D.盘点数据13.固定资产的期末业务处理主要包括O和月末结账。
A.输入B.审核C.记账D.对账14.固定资产子系统的控制参数设置主要有确定固定资产子系统基本原则、()、主要折旧方法、编码规则和与账务系统的接口。
2015年最新(超全)电大 成本会计形成性考核册3
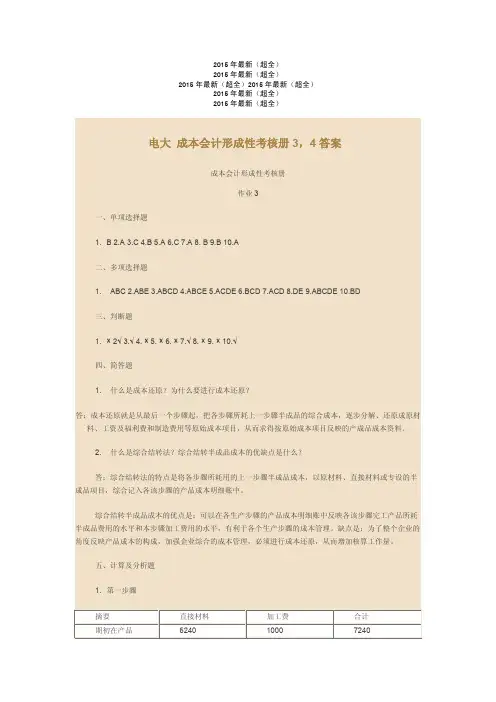
2015年最新(超全)2015年最新(超全)2015年最新(超全)2015年最新(超全)2015年最新(超全)2015年最新(超全)电大成本会计形成性考核册3,4答案成本会计形成性考核册作业3一、单项选择题1.B2.A3.C4.B5.A6.C7.A8.B9.B10.A二、多项选择题1.ABC2.ABE3.ABCD4.ABCE5.ACDE6.BCD7.ACD8.DE9.ABCDE10.BD三、判断题1.×2√3.√4.×5.×6.×7.√8.×9.×10.√四、简答题1.什么是成本还原?为什么要进行成本还原?答:成本还原就是从最后一个步骤起,把各步骤所耗上一步骤半成品的综合成本,逐步分解、还原成原材料、工资及福利费和制造费用等原始成本项目,从而求得按原始成本项目反映的产成品成本资料。
2.什么是综合结转法?综合结转半成品成本的优缺点是什么?答:综合结转法的特点是将各步骤所耗用的上一步骤半成品成本,以原材料、直接材料或专设的半成品项目,综合记入各该步骤的产品成本明细账中。
综合结转半成品成本的优点是:可以在各生产步骤的产品成本明细账中反映各该步骤完工产品所耗半成品费用的水平和本步骤加工费用的水平,有利于各个生产步骤的成本管理。
缺点是:为了整个企业的角度反映产品成本的构成,加强企业综合的成本管理,必须进行成本还原,从而增加核算工作量。
五、计算及分析题1.第一步骤摘要直接材料加工费合计期初在产品624010007240本月生产费用31206503770合计9360165011010约当产量360330分配率265应计产成品520010006200期末在产品41606504810原材料约当产量=200+(60+20+80)=360件加工费约当产量=200+20+80+60*50%=330件第二步骤摘要加工费合计期初980980本月10501050合计20302030约当290分配率7产成品14001400期末630630加工费约当产量=200+80+20*50%=290件第三步骤摘要加工费合计月初在产品120120本月生产费用360360合计480480约当产量240分配率2应计入产成品400400期末在产品8080加工费约当产量=200+80*50%=240件产品成本汇总计算表项目直接材料加工费合计第一步骤520010006200第二步骤14001400第三步骤400400总成本520028008000单位成本2614402.产品成本明细账车间:第二车间摘要半成品直接人工制造费用成本合计月初在产品95000495024750124700成本(定额成本)113905785038450160205本月生产费用生产费用累2089051280063200284905计产成品成本1424051040051200204005月末在产品6650024001200080900成本(定额成本)3.还原分配率=15200/30400=0.518240×0.5=9120(生产成品中所耗半成品费用中原材料费用)6980×0.5=3490(生产成品中所耗半成品费用中人工费用)5180×0.5=25900(生产成品中所耗半成品费用中制造费用)产品成本还原计算表产量:100件项目还原分配率半成品原材料工资及福利费制造费用合计还原前产品成本150006420588027500本月所产半成品成本182406980518030400产品成本中半成品成本还原0.5912034902590还原后产品总成本91209910847027500产成品单位成本91.299.184.7275 4.(1)、计算累计间接计入费用分配率全部产品累计工时=8750+12152+2028=22930小时工资及福利费分配率=36688/22930=1.6(元/小时)制造费用分配率=55032/22930=2.4(元/小时)(2)、甲产品各批完工产品成本批别原材料工时(小时)工资及福利费制造费用成本合计10237975087508750*1.6=140008750*2.4=210001147502011108750/(20+10)*20=7250012152/(20+10*80%)*20=86808680*1.6=138888680*2.4=20832107220成本会计形成性考核册作业4一、单项选择题:1、C2、C3、D4、A5、B6、D7、A8、C9、A10、D二、多项选择题:1、ABC2、ABC3、ABCD4、CDE5、ACE6、ABC7、ABCE8、ABE9、ACD10、ABD三、判断题:1、×2、√3、√4、√5、×6、×7、×8、×9、√10、×四、简答题:1、简述定额法的应用条件及其主要特点。
电大成本会计形式考核作业3及答案.doc

电大成本会计形式考核作业3及答案.doc预览说明:预览图片所展示的格式为文档的源格式展示,下载源文件没有水印,内容可编辑和复制成本会计作业3一、单项选择题(每小题1分,共10分)1、品种法是产品成本计算的(B )。
A、重要方法B、最基本方法论C、主要方法D、最一般方法2、在大量大批多步骤生产的情况下,如果管理上不要求分步骤计算产品成本,其所采用的成本计算方法应是( A )。
A、品种法B、分批法C、分步法D、分类法3、采用简化的分批法,各批产品、完工产品与在产品之间分配间接计入费用都是利用(C )。
A、累计原材料费用分配率B、累计生产工时C、累计间接计入费用分配率D、间接计入费用分配率4、下列情况中,不宜采用简化分批法的是(B )。
A、各月间接计入费用水平相差不多B、各月间接计入费用水平相差较多C、月末未完工产品批数较多D、同一月份投产的批数很多5、辅助生产的工具模具制造,一般应采用(A )。
A、品种法B、分步法C、分类法D、分批法6、成本还原分配率的计算公式是(C )。
A、本月所产半成品成本合计/本月产品成本所耗该种半成品费用B、本月产品成本合计/本月产成品所耗半成品费用C、本月产品成本所耗上一步骤半成品费用/本月所产该种半成品成本合计D、本月产品所耗半成品费用/本月产成品成本合计7、采用逐步结转分步法,按照半成品成本在下一步骤成本明细账中的反映方法,可以分为(A )。
A、综合结转法和分项结转法B、平行结转法和综合结转法C、实际成本结转法和计划成本结转法D、平行结转法和分项结转法8、进行成本还原时,应以还原分配率乘以本月(B )各个成本项目的费用。
A、所产半成品B、所产该种半成品C、所耗半成品D、所耗该种半成品9、采用逐步结转分步法,在完工产品与在产品之间分配费用,是指在(C )之间的费用分配。
A、产成品与狭义的在产品B、完工半成品与月末在产品D、产成品与广义的在产品C、前面步骤的完工半成品与加工中的在产品,最后步骤的产成品与加工中的在产品10、采用平行结转分步法,(A )。
成本会计#形考任务3-0001-浙江电大辅导资料
成本会计#形考任务3-0001-浙江电大辅导资料请认真阅读完再下载:预览的题目顺序完全和您自己的试题顺序完全相同再下载!成本会计#形考任务3-0001 XXX形成性测评系统课程代码:参考资料试卷总分:100单选题(共20题,共40分)1.(2分)定额法的主要缺点是()。
A、只适用于大批量生产的机械制造企业B、较其它成本计算方法核算工作量大C、不能合理简便地解决完工产品与在产品之间的费用分配问题D、不便于成本分析工作参考答案:B2.(2分)如果比重不大,为了简化成本计算工作,副产品可以采用与()相类似的方法计算成本。
A、品种法B、分批法C、分类法D、定额法参考答案:C3.(2分)在逐步结转分步法下,根据半成品入库单等原始凭证,应编制会计分录为()。
A、借:产成品贷:半成品费用B、借:自制半成品贷:基本生产成本C、借:半成品费用贷:产成品D、借:根本出产成本贷:自制半成品参考答案:B4.(2分)A、有关系B、有直接的关系C、没有直接接洽D、没有任何关系参考答案:C5.(2分)成本还原是指从()出产步骤起,将其耗用上一步骤的自制半成品的综分解本,依照上一步骤完工半成品的成本项目的比例分解还原为原来的成本项目。
A、最前一个B、中间一个C、最后一个D、随意任选一个参考答案:C6.(2分)在产品成本计算的分步法下,假设本月产成品所耗半成品费为a元,而本月所产半成品成本为b元,则还原分配率为()。
A、a/(a-b)B、(a-b)/aC、a/bD、b/a参考答案:C7.(2分)采用简化的分批法进行成本计算,适用的情况是()。
A、投产批数繁多,而且未完工批数较多B、投产批数较少,而且未完工批数较少C、投产批数繁多,而且完工批数较多D、投产批数较少,而且未完工批数较多参考答案:A8.(2分)能够配合和加强出产用度和产品成本定额管理的产品成本计算的辅助办法是()。
A、分类法B、分步法C、分批法D、定额法参考答案:D9.(2分)采用简化的分批法进行成本核算的企业,为了核算累计间接计入费用,一般要求特别设置()。
国开电大成本会计形考任务3参考答案
答案见后几页
题目一
某企业生产B 产品,原材料在生产开始时一次投入,产品成本中的原材料费用所占比重很大,月末在产品按其所耗原材料费用计价。
9月份初在产品原材料费用为4000元。
该月生产费用为:原材料16000元,直接人工费3000元,制造费用4500元。
该月完工产品350件,月末在产品150件。
要求:(1)计算9月份B种完工产品总成本和单位成本。
(2)登记9月份B种产品明细账。
B产品成本明细账
答:原材料分配率
(4000+16000)÷(350+150)=40
完工产品原材料费用
350×40=14000
在产品原材料费用
150×40=6000
完工产品总成本
14000+3000+4500=21500
完工产品单位成本
21500÷350≈61.43。
《成本会计》形考三答案
习题一、某企业生产B 产品,原材料在生产开始时一次投入,产品成本中的原材料费用所占比重很大,月末在产品按其所耗原材料费用计价。
9月份初在产品原材料费用为4000元。
该月生产费用为:原材料16000元,直接人工费3000元,制造费用4500元。
该月完工产品350件,月末在产品150件。
要求:(1)计算9月份B种完工产品总成本和单位成本。
(2)登记9月份B种产品明细账。
B产品成本明细账答:(1)B产品原材料费用分配率=(4000+16000)/(350+150)=40(元)B种月末在产品原材料费用=150×40=6000(元)B种完工产品原材料费用=350×40=14000(元)B种完工产品总成本=14000+3000+4500=21500(元)B种完工产品单位成本=21500/350=61.43(元)(2)B产品成本明细账登记如下:B产品成本明细账某种产品经三道工序完成,其材料在每道工序开始时一次投入,各工序材料消耗定额分别为:第一道工序130公斤,第二道工序210公斤,第三道工序160公斤。
9月末各工序在产品数量分别为:第一道工序100件,第二道工序200件,第三道工序38件。
该种产品9月初原材料费用为1538元,9月份原材料费用为1462元。
该月完工产品800件。
要求:(1)计算各工序按原材料投料程度表示的完工率。
(2)计算9月末在产品约当产量。
(3)分配计算完工产品和月末在产品的原材料费用。
(1)各道工序按原材料投料程度表示的完工率为:第一道工序 130/(130+210+160)×100%=26%第二道工序(130+210)/(130+210+160)×100%=68%第三道工序(130+210+260)/(130+210+160)×100%=100%(2)9月末在产品约当产量第一道工序 100×26%=26(件)第二道工序 200×68%=136(件)第三道工序 38×100%=38(件)9月末在产品约当产量=26+136+38=200(件)(3)原材料费用分配率=(1538+1462)/(800+200)=3(元)完工产品原材料费用=800×3=2400(元)在产品原材料费用=200×3=600(元)题目3某工业企业甲产品每月末在产品数量很少,不计算在产品成本。
国开(中央电大)专科《成本会计》网上形考任务试题及答案
国开(中央电大)专科《成本会计》网上形考任务试题及答案说明:试卷号2134,适用于国开中央电大会计学(财务会计方向),会计学(会计统计核算方向)专科学员国开平台网上形考;同时资料也是期末纸质考试的重要资料。
(1)分配电费:分配率=24950/(35000+8900+6000)=0.5基本车间:产品用电费=30000×0.5=15000(元)照明用电费=5000×0.5=2500(元)辅助车间:产品用电费=7000×0.5=3500(元)照明用电费=1900×0.5=950(元)企业管理部门用电费=6000×0.5=3000(元)合计24950(元)分配A、B产品动力费:分配率=15000/(36000+24000)=0.25A产品负担:36000×0.25=9000(元)B产品负担:24000×0.25=6000(元)(2)借:应付帐款24000贷:银行存款24000(3)借:基本生产成本——A产品(燃料及动力)9000——B产品(燃料及动力)6000辅助生产成本(燃料及动力)3500制造费用——基本车间2500——辅助车间950管理费用3000贷:应付帐款249503.某工业企业的基本生产车间生产A、B、C三种产品,其工时定额为:A产品15分钟,B产品18分钟,C产品12分钟;本月产量为:A产品14000件,B产品10000件,C产品13500件。
本月该企业工资总额为:基本生产车间工人计时工资23000元,管理人员工资1500元;辅助车间(锅炉)工人工资2800元,管理人员工资1200元;企业管理人员工资2600;生活福利部门人员工资820元。
要求:(1)按定额工时比例将基本生产车间工人工资在A、B、C三种产品间分配;(2)编制工资费用分配的会计分录。
(辅助车间的制造费用不通过“制造费用”科目核算)(分录列示明细科目及成本项目)参考答案:(1)产品定额工时:A产品=15/60×14000=3500(小时)B产品=18/60×10000=3000(小时)C产品=12/60×13500=2700(小时)分配率=23000/(3500×3000×2700)=2.5各产品分配工资费用:A产品=2.5×3500=8750(元)B产品=2.5×3000=7500(元)C产品=2.5×2700=6750(元)(2)会计分录:借:基本生产成本——A产品(直接人工)8750——B产品(直接人工)7500——C产品(直接人工)6750辅助生产成本——锅炉车间4000制造费用——基本车间1500管理费用2600应付职工薪酬820贷:应付职工薪酬319204.201×年10月,C公司基本生产车间生产甲、乙两种产品,生产工人计件工资:甲产品17600元,乙产品为15200元;甲乙两张产品计时工资共计55200元。
电大成本会计形成性考核3
电大成本会计形成性考核3第10章至第12章一、单项选择题(每小题1分,共10分)1.品种法是产品成本运算的( B)。
A.重要方法 B.最差不多方法 c.要紧方法 D.最一样方法2.在大量大批多步骤生产的情形下,假如治理上不要求分步骤运算产品成本,其所采纳的成本运算方法应是( A。
A.品种法 B.分批法 c.分步法 D.分类法3.采纳简化的分批法,各批产品、完工产品与在产品之间分配间接计人费用差不多上利用( C)。
A.累计原材料费用分配率 B.累计生产工时c.累计间接计入费用分配率 D.间接计人费用分配率4.下列情形中,不宜采纳简化分批法的是( B)。
A.各月间接计人费用水平相差不多 B.各月间接计入费用水平相差较多 c.月末未完工产品批数较多 D.同一月份投产的批数专门多5.辅助生产的工具模具制造,一样应采纳( D)。
A.品种法 B.分步法 c.分类法 D.分批法6.成本还原分配率的运算公式是( C)。
A.本月所产半成品成本合计体月产品成本所耗该种半成品费用B.本月产品成*合计体月产成品所耗半成品费用c.本月产品成本所耗上一步骤半成品费用体月所产该种半成品成本合计D.本月产品所耗半成品费用体月产成品成本合计7.采纳逐步结转分步法,按照半成品成本在下一步骤成本明细账中的反映方法’能够分为( A)。
A.综合结转法和分项结转法 B.平行结转法和综合结转法c.实际成本结转法和打算成本结转法 D.平行结转法和分项结转法8.进行成本还原时,应以还原分配率乘以本月( B)各个成本项目的费用。
A.所产半成品 B.所产该种半成品D.所耗该种半成品C.所耗半成品9.采纳逐步结转分步法,在完工产品与在产品之间分配费用,是指在( C)之间的费用分配口A.产成品与狭义的在产品B.完工半成品与月末在产品c.前面步骤的完工半成品与加工中的在产品,最后步骤的产成品与加工中的在产品D.产成品与广义的在产品10.采纳平行结转分步法,( A)A.不能全面反映各生产步骤的生产耗费水平B.能全面反映各生产步骤的生产耗费水平c.不能全面反映第一个生产步骤产品的生产耗费水平D.能全面反映第一个生产步骤产品的生产耗费水平二、多项选择题(每小题2分,共20分)1.产品成本运算的分批法适用于( ABC )。