
《农产品核定扣除增值税进项税额计算表(汇总表)》
【分类索引】
申报纳税
纳税人填报
政策规定表单
【政策依据】
《国家税务总局关于在部分行业试行农产品增值税进项税额核定扣除办法有关问题的公告》(国家税务总局公告〔2012〕第35号)
【表单】
农产品核定扣除增值税进项税额计算表(汇总表)
税款所属时间 年 月
纳税人识别号
纳税人名称(公章)
序号
核定方法
当期允许抵扣农产品增值税进项税额(元)
备注
1
以购进农产品为原料生产货物
投入产出法
成本法
2
购进农产品直接销售
3
购进农产品用于生产经营且不构成货物实体
合 计
【表单
购进农产品用于生产经营且不构成货物实体核定农产品增值税进项税额计算表——(工商税务)
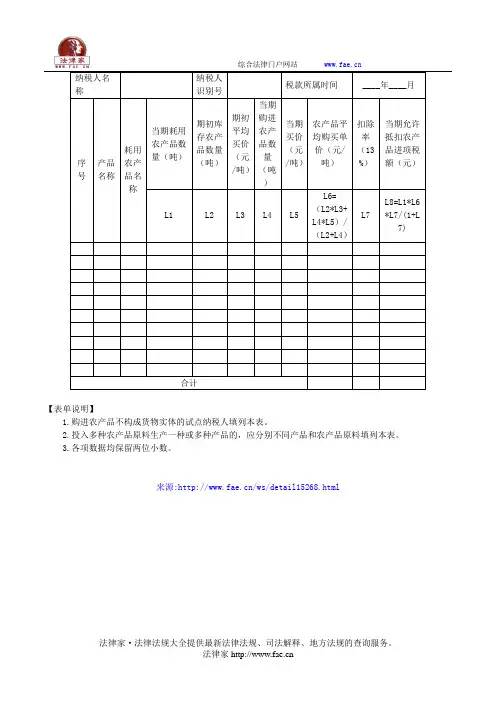
纳税人识别号
税款所属时间
____年____月
序号
产品名称
耗用农产品名称
当期耗用农产品数量(吨)
期初库存农产品数量(吨)
期初平均买价(元/吨)
当期购进农产品数量(吨)
当期买价(元/吨)
农产品平均购买单价(元/吨)
扣除率(13%)
当期允许抵扣农产品进项税额(元)
L1
L2
L3
L4
L5
L6=(L2*L3+L4*L5/(L2+L4)L7
L8=L1*L6*L7/(1+L7)
合计
【表单说明】
1.购进农产品不构成货物实体的试点纳税人填列本表。
2.投入多种农产品原料生产一种或多种产品的,应分别不同产品和农产品原料填列本表。
3.各项数据均保留两位小数。
来源:/ws/detail15268.html
《投入产出法核定农产品增值税进项税额计算表》

《投入产出法核定农产品增值税进项税额计算表》【分类索引】
业务类别
申报纳税
表单类型
纳税人填报
设置依据(表单来源)
政策规定表单
【政策依据】
《国家税务总局关于在部分行业试行农产品增值税进项税额核定扣除办法有关问题的公告》(国家税务总局公告〔2012〕第35号)
【表单】
投入产出法核定农产品增值税进项税额计算表
【表单说明】
1.采用投入产出法计算农产品增值税进项税额的试点纳税人填列本表。
2.投入多种农产品原料生产一种或多种产品的,应分别不同产品和农产品原料填列本表。
3.各项数据均保留两位小数。
陕西省国家税务局关于发布《农产品增值税进项税额核定扣除管理办法(试行)》的公告

陕西省国家税务局关于发布《农产品增值税进项税额核定扣除管理办法(试行)》的公告文章属性•【制定机关】陕西省国家税务局•【公布日期】2012.07.27•【字号】陕西省国家税务局公告2012年第6号•【施行日期】2012.07.01•【效力等级】地方规范性文件•【时效性】现行有效•【主题分类】增值税正文陕西省国家税务局关于发布《农产品增值税进项税额核定扣除管理办法(试行)》的公告(陕西省国家税务局公告2012年第6号)现将《陕西省国家税务局农产品增值税进项税额核定扣除管理办法(试行)》予以发布,自2012年7月1日起施行。
特此公告。
二〇一二年七月二十七日陕西省国家税务局农产品增值税进项税额核定扣除管理办法(试行)第一条根据《中华人民共和国增值税暂行条例》、《财政部国家税务总局关于在部分行业试行农产品增值税进项税额核定扣除办法的通知》(财税〔2012〕38号)及《国家税务总局关于在部分行业试行农产品增值税进项税额核定扣除办法有关问题的公告》(国家税务总局公告〔2012〕35号),为加强我省农产品增值税进项税额抵扣管理,制定本办法。
第二条以购进农产品为原料生产销售、委托其他单位加工液体乳及乳制品、酒及酒精、植物油的增值税一般纳税人(以下简称试点纳税人),适用本办法。
“液体乳及乳制品”的行业范围按《国民经济行业分类》(GB/T4754-2011)中“乳制品制造”类别(代码C-1440)执行;“酒及酒精”的行业范围按《国民经济行业分类》(GB/T4754-2011)中“酒的制造”类别(代码C-151)执行;“植物油”的行业范围按《国民经济行业分类》(GB/T4754-2011)中“植物油加工”类别(代码C-133)执行。
第三条本办法所称农产品是指列入《农业产品征税范围注释》(财税字〔1995〕52号)的初级农业产品,也包括其它经财政部、国家税务总局明确属于初级农业产品的货物。
第四条试点纳税人购进的所有农产品不再凭增值税扣税凭证抵扣增值税进项税额,均按本办法的规定计算抵扣。
农产品核定扣除试点纳税人期初库存情况及其应转出农产品进项税额计算表

农产品核定扣除试点纳税人期初库存情况及其应转出农产品进项税额计算表
1.本表一式两份,一份交给企业,一份主管税务机关留存。
2.“期初库存”是纳税人2017年8月1日的库存。
3.“应转出期初库存农产品或耗用农产品进项税额”是指这些库存农产品买价对应的进项税额以及在产品、库存半成品、产成品耗用农产品买价对应的进项税额。
4.“其他不属于原料的农产品”是指购进用于生产经营且不构成货物实体的农产品(包括包装物、辅助材料、燃料、低值易耗品等)。
5.半成品(在产品)、产成品耗用农产品买价对应的进项税额的填列,由纳税人利用其会计核算尤其是成本核算数据依据合理的方法进行计算确定。
投入产出法核定农产品增值税进项税额计算表

《投入产出法核定农产品增值税进项税额计算表》【分类索引】
业务类别
申报纳税
表单类型
纳税人填报
设置依据(表单来源)
政策规定表单
【政策依据】
《国家税务总局关于在部分行业试行农产品增值税进项税额核定扣除办法有关问题的公告》(国家税务总局公告〔2012〕第35号)
【表单】
1
投入产出法核定农产品增值税进项税额计算表
2
【表单说明】
1.采用投入产出法计算农产品增值税进项税额的试点纳税人填列本表。
2.投入多种农产品原料生产一种或多种产品的,应分别不同产品和农产品原料填列本表。
3.各项数据均保留两位小数。
3
4。
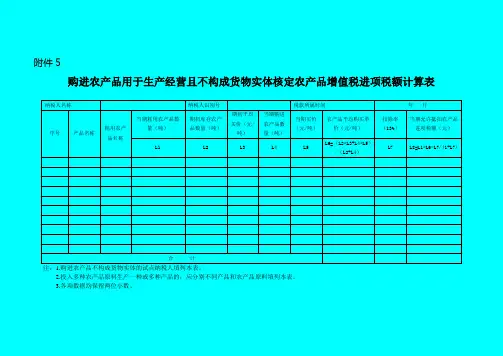
购进农产品用于生产经营且不构成货物实体核定农产品增值税进项税额计算表
附件5
购进农产品用于生产经营且不构成货物实体核定农产品增值税进项税额计算表纳税人名称纳税人识别号税款所属时间年月
序号产品名称耗用农产
品名称
当期耗用农产品数
量(吨)
期初库存农产
品数量(吨)
期初平均
买价(元/
吨)
当期购进
农产品数
量(吨)
当期买价
(元/吨)
农产品平均购买单
价(元/吨)
扣除率
(13%)
当期允许抵扣农产品
进项税额(元)L1 L2 L3 L4 L5
L6=(L2*L3+L4*L5)
/(L2+L4)
L7 L8=L1*L6*L7/(1+L7) 合计
注:1.购进农产品不构成货物实体的试点纳税人填列本表。
2.投入多种农产品原料生产一种或多种产品的,应分别不同产品和农产品原料填列本表。
3.各项数据均保留两位小数。
《购进农产品直接销售核定农产品增值税进项税额计算表》
《购进农产品直接销售核定农产品增值税进项税额计算表》农产品增值税进项税额计算表是用于购进农产品并直接销售的企业进行税额核定的重要工具。
本文将详细解释该计算表的构成、填写方法及其在税务筹划中的重要性。
一、计算表的构成1. 表格头:包括企业名称、表格名称、填写时间等基本信息。
2. 农产品清单:列明所有购买的农产品名称、数量、单价和总价。
3. 税率:列出适用的增值税税率。
4. 税额计算:根据农产品清单和税率计算出应纳增值税额。
5. 合计:计算表中所有税额的总和。
二、填写方法1. 企业名称和表格名称:在表格头部分填写企业名称和表格名称。
2. 填写时间:在表格头部分填写计算表的填写时间。
3. 农产品清单:按照购买的顺序,逐行填写农产品名称、数量、单价和总价。
注意单位要统一,如千克、吨等。
4. 税率:根据购买农产品的类型和税务部门的规定,选择适用的增值税税率。
5. 税额计算:根据农产品清单和税率,计算出每种农产品的增值税额。
计算公式为:税额 = 数量× 单价× 税率。
6. 合计:将所有农产品的增值税额相加,得到合计税额。
三、税务筹划的重要性1. 合理合规:通过填写农产品增值税进项税额计算表,确保企业的税务筹划合理合规,避免因税务问题而产生的法律风险。
2. 降低税负:通过计算表,企业可以清晰地了解购买农产品的增值税额,合理利用税收政策,降低税负。
3. 提高财务管理水平:填写计算表的过程也是企业对财务进行梳理和分析的过程,有助于提高财务管理水平。
农产品增值税进项税额计算表是购进农产品并直接销售的企业进行税务筹划的重要工具。
通过合理填写计算表,企业可以确保税务合规、降低税负,并提高财务管理水平。
重点和难点解析:1. 农产品名称、数量、单价和总价的填写:在农产品增值税进项税额计算表的清单部分,企业需要详细填写购买的农产品名称、数量、单价和总价。
这些信息的准确性直接影响到税额的计算结果。
企业应确保购买的农产品名称与税务部门的要求一致,数量和单价要精确到小数点后两位,总价要正确计算。
《投入产出法核定农产品增值税进项税额计算表》.doc
L2
L3
L4
L5
L6=(L2*L3+L4*L5)/(L2+L4)
L7
L8
L9=L7*L1*L6*L8/(1+L8)
合 计
【表单说明】
1.采用投入产出法计算农产品增值税进项税额的试点纳税人填列本表。
2.投入多种农产品原料生产一种或多种产品的Байду номын сангаас应分别不同产品和农产品原料填列本表。
3.各项数据均保留两位小数。
投入产出法核定农产品增值税进项税额计算表
纳税人名称
纳税人识别号
税款所属时间
年 月
序号
产品名称
耗用农产品名称
核定的单耗数量(吨)
期初库存农产品数量(吨)
期初平均买价(元/吨)
当期购进农产品数量(吨)
当期买价(元/吨)
平均购买单价(元/吨)
当期销售货物数量(吨)
扣除率(%)
当期允许抵扣农产品进项税额(元)
《投入产出法核定农产品增值税进项税额计算表》(填写样例)
扣除率(%)
当期允许抵扣农产品进项税额(元)
L1
L2
L3
L4
L5
L6=(L2*L3+L4*L5)/(L2+L4)
L7L8LFra bibliotek=L7*L1*L6*L8/(1+L8)
1
XXX
XXX
XXX.XX
XXX.XX
XXX.XX
XXX.XX
XXX.XX
XXX.XX
XXX.XX
XX%
XXX.XX
合 计
【表单说明】
1.采用投入产出法计算农产品增值税进项税额的试点纳税人填列本表。
2.投入多种农产品原料生产一种或多种产品的,应分别不同产品和农产品原料填列本表。
3.各项数据均保留两位小数。
A06330
投入产出法核定农产品增值税进项税额计算表
纳税人名称
XX市XX公司
纳税人识别号
9144XXXXXXXXXXXXXX
税款所属时间
20XX年X月
序号
产品名称
耗用农产品名称
核定的单耗数量(吨)
期初库存农产品数量(吨)
期初平均买价(元/吨)
当期购进农产品数量(吨)
当期买价(元/吨)
平均购买单价(元/吨)
省皮棉等农产品增值税进项税额核定扣除标准表省棉花初加工等行业农产品增值税
生物电力
秸秆、三剩物
树枝、玉米芯
果木切片等生物质
1.4456公斤/千瓦时
葡萄酒
冰葡萄酒(原汁含量100%)
威代尔酿酒
冰葡萄
3.4096
干红葡萄酒(原汁含量100%)
赤霞珠酿酒葡萄
1.9949
附件1
山西省棉花初加工等行业农产品增值税
进项税额核定扣除标准表
行业
产品名称
耗用农产品
单位产品耗用数量(吨 )
谷物磨制
小麦面粉
小麦
1.3550
小米
谷子
1.3550
高粱米
高粱
1.2300
高粱面
高粱
1.3882
玉米面
玉米
1.3885
玉米糁
玉米
1.3582
绿豆面
绿豆
1.3390
豌豆面
豌豆
1.3942
黄豆面
黄豆
1.4286
荞面(苦荞面)
荞麦
1.4526
莜面
莜麦
1.4586
黄米面(黍子)
黍子
1.3780
小豆面粉
豆类
1.200
荞面挂面
荞麦
0.00
苦荞挂面
苦荞麦
0.5600
苦荞擀条
苦荞麦
0.5600
豆粉挂面
豆类
0.4300
豆面擀条
豆类
0.4300
杂粮面
杂粮
1.1235
苦荞茶米糊
苦荞
1.5580
作进项税转出时使用。麸皮平均产出率26.2%
麸皮
小麦
3.8168
棉花初加工
皮棉
籽棉