
上汽集团2020年上半年财务分析详细报告
上汽集团2020年上半年财务分析详细报告
一、资产结构分析
1.资产构成基本情况
上汽集团2020年上半年资产总额为83,329,581.28万元,其中流动资产为52,087,436.85万元,主要以货币资金、其他流动资产、存货为主,分别占流动资产的32.11%、20.11%和10.3%。
非流动资产为31,242,144.43万元,主要以固定资产、长期股权投资、递延所得税资产为主,分别占非流动资产的26.42%、16.68%和8.92%。
资产构成表(万元)
项目名称
2018年上半年2019年上半年2020年上半年
数值百分比(%) 数值百分比(%) 数值百分比(%)
总资产73,616,918.
01 100.00 78,022,780.
42
100.00 83,329,581.
28
100.00
流动资产41,971,615.
31 57.01 46,439,861.
96
59.52 52,087,436.
85
62.51
货币资金11,741,628.
95 15.95 12,458,792.
06
15.97 16,724,493.
84
20.07
其他流动资产7,540,288.7
1 10.24 6,829,473.5
2
8.75 10,476,201.
48
12.57
存货5,919,804.2
6 8.04 5,770,037.7
7
7.40 5,366,141.8
8
6.44
非流动资产31,645,302.
7 42.99 31,582,918.
46
40.48 31,242,144.
43
37.49
固定资产6,243,340.5
5 8.48
7,165,071.4
9.18 8,254,292.8
2
9.91
长期股权投资6,033,426.1
1 8.20 6,012,204.0
1
7.71 5,211,289.6
1
6.25
递延所得税资产2,589,538.3
6 3.52 2,709,417.2
6
3.47 2,788,190.5
4
3.35
2.流动资产构成特点
企业持有的货币性资产数额较大,约占流动资产的41.61%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
流动资产构成表(万元)
3.资产的增减变化
2020年上半年总资产为83,329,581.28万元,与2019年上半年的
78,022,780.42万元相比有所增长,增长6.8%。
4.资产的增减变化原因
以下项目的变动使资产总额增加:货币资金增加4,265,701.79万元,其他流动资产增加3,646,727.97万元,固定资产增加1,089,221.42万元,交易性金融资产增加960,042.67万元,长期应收款增加274,898.26万元,其他非流动资产增加254,726.7万元,无形资产增加187,998.55万元,开发支出增加111,455.48万元,递延所得税资产增加78,773.28万元,长期。
上汽集团2020年财务分析详细报告
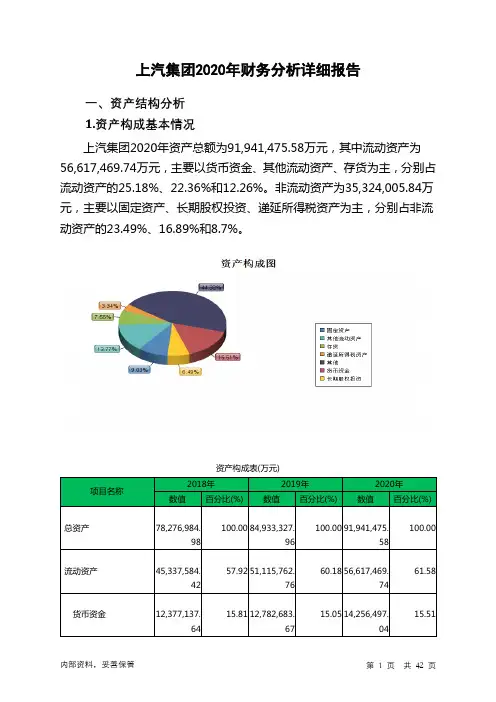
上汽集团2020年财务分析详细报告一、资产结构分析1.资产构成基本情况上汽集团2020年资产总额为91,941,475.58万元,其中流动资产为56,617,469.74万元,主要以货币资金、其他流动资产、存货为主,分别占流动资产的25.18%、22.36%和12.26%。
非流动资产为35,324,005.84万元,主要以固定资产、长期股权投资、递延所得税资产为主,分别占非流动资产的23.49%、16.89%和8.7%。
资产构成表(万元)项目名称2018年2019年2020年数值百分比(%) 数值百分比(%) 数值百分比(%)总资产78,276,984.98 100.00 84,933,327.96100.00 91,941,475.58100.00流动资产45,337,584.42 57.92 51,115,762.7660.18 56,617,469.7461.58货币资金12,377,137.64 15.81 12,782,683.6715.05 14,256,497.0415.51其他流动资产7,898,959.34 10.09 10,978,832.2412.9312,657,66113.77存货5,894,262.39 7.53 5,439,863.346.406,939,546.67.55非流动资产32,939,400.57 42.08 33,817,565.239.82 35,324,005.8438.42固定资产6,918,728.05 8.84 8,305,600.729.788,298,233.79.03长期股权投资7,093,041.2 9.06 6,461,700.717.61 5,964,981.646.49递延所得税资产2,792,966.38 3.57 2,981,514.823.51 3,074,135.023.342.流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的35.48%,表明企业的支付能力和应变能力较强。
上汽集团财务报表分析
上汽集团财务报表分析上汽集团财务报表分析一、引言上汽集团作为中国汽车业的龙头企业之一,其财务报表反映了公司的财务状况和经营绩效。
本文旨在通过对上汽集团最近几年的财务报表进行分析,全面了解公司的财务状况。
二、财务状况分析1. 资产负债状况分析上汽集团的资产负债状况总体良好,能够满足公司的经营需求。
从资产端来看,公司的总资产呈现稳步增长的趋势,这表明公司的经营规模在扩大。
负债方面,公司的债务水平逐年下降,表明公司在经营中控制了风险。
此外,公司还保持了较高的资本结构比例,显示了公司的偿债能力较强。
2. 利润状况分析上汽集团的利润状况表明公司的盈利能力较强。
从营业收入来看,公司呈现出持续增长的趋势,这说明公司的销售规模在不断扩大。
同时,公司的净利润也呈现出逐年增长的趋势,表明公司的盈利能力在提高。
此外,公司还保持了较高的毛利率和净利率,显示出公司的盈利质量较好。
三、经营绩效分析1. 资产利用效率分析上汽集团的资产利用效率较高,能够有效地利用公司的资产创造收益。
从总资产周转率来看,公司的周转率呈现出逐年上升的趋势,说明公司的资产利用效率在不断提高。
此外,公司的固定资产周转率也保持在较高水平,表明公司的固定资产利用较为充分。
2. 财务风险分析上汽集团的财务风险较低,经营风险得到有效控制。
从偿债能力来看,公司的资产负债率呈现下降趋势,表明公司的财务杠杆逐年减小。
此外,公司的流动比率和速动比率也保持在较高水平,显示了公司的偿债能力较强。
这些指标的表现表明公司具有较强的支付能力,能够应对可能出现的财务风险。
四、风险与挑战1. 行业竞争风险中国汽车行业竞争激烈,上汽集团面临着来自国内外各大汽车制造商的竞争压力。
如何保持市场份额和提高产品竞争力是公司未来发展的重要挑战。
2. 技术创新风险随着科技的发展,智能化和电动化成为汽车行业的新趋势。
上汽集团需要加大对技术创新的投入,以确保公司在市场竞争中保持竞争优势。
3. 宏观经济环境风险宏观经济环境的波动对汽车行业的发展有一定的影响。
上汽集团2020年一季度财务状况报告
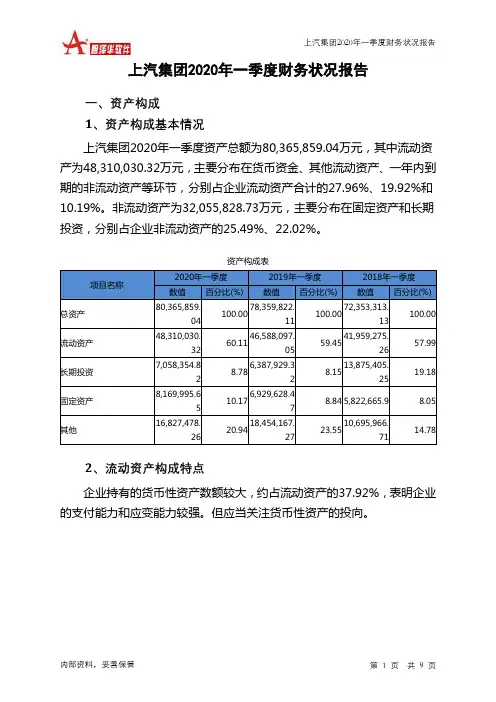
项目名称 流动资产 存货 应收账款 其他应收款 交易性金融资产 应收票据 货币资金 其他
流动资产构成表
2020年一季度
2019年一季度
2018年一季度
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
48,310,030. 32
46,588,097. 100.00
05
41,959,275. 100.00
上汽集团2020年一季度财务状况报告
1,168,346.14万元,所有者权益为29,918,821.57万元,资产负债率为 62.77%。在负债总额中,流动负债为42,382,546.76万元,占负债和权益 总额的52.74%;短期借款为3,360,314.28万元,非流动负债为 8,064,490.71万元,金融性负债占资金来源总额的14.22%。
46,588,097. 60.11
05
41,959,275. 59.45
26
57.99
7,058,354.8 2
6,387,929.3 8.78
2
13,875,405. 8.15
25
19.18
8,169,995.6 5
6,929,628.4 10.17
7
8.84 5,822,665.9
8.05
16,827,478. 26
97
03
1,168,346.1
1,168,346.1
0
0
0
4
4
5,532,294.5
5,479,035.8
0.44
0.97
0
5
8
4,084,317.1
3,774,648.5
0
8.2
0
上汽集团财务分析(一)2024

上汽集团财务分析(一)引言概述:本文主要对上汽集团财务状况进行分析,通过对其财务数据的综合解读,旨在帮助读者更好地了解该集团的经营情况。
本文分为五个大点进行阐述,包括收入状况、成本与费用、利润状况、偿债能力和发展前景。
正文内容:一、收入状况1. 上汽集团的主营业务收入构成如何?2. 近年来,上汽集团的收入增长情况如何?3. 上汽集团各业务板块的收入贡献度如何?4. 与竞争对手相比,上汽集团的市场份额如何?二、成本与费用1. 上汽集团的生产成本和销售费用占比如何?2. 近年来,上汽集团的成本和费用有何变化?3. 上汽集团的研发投入程度如何?4. 上汽集团的各项费用占比与行业平均水平相比如何?三、利润状况1. 上汽集团的净利润增长情况如何?2. 上汽集团的毛利率和净利率如何?3. 与竞争对手相比,上汽集团的盈利能力如何?4. 上汽集团的营业利润和净利润之间的关系如何?四、偿债能力1. 上汽集团的资产负债率和债务结构如何?2. 上汽集团的流动比率和速动比率如何?3. 近年来,上汽集团的偿债能力有何变化?4. 上汽集团的偿债能力在同行业中的位置如何?五、发展前景1. 上汽集团未来的盈利预测如何?2. 上汽集团的资本支出计划如何?3. 上汽集团在新能源汽车领域的发展策略如何?4. 上汽集团面临的风险和挑战有哪些?总结:通过对上汽集团的财务分析,可以发现其收入状况稳定且有所增长,其中汽车销售业务占据主要份额。
成本和费用相对较高,但上汽集团在研发投入方面表现良好。
利润状况良好,但需留意净利润增长速度下降的趋势。
上汽集团具有较低的资产负债率和良好的偿债能力,但需要注意流动比率和速动比率的变化。
尽管面临着一些风险和挑战,上汽集团在新能源汽车领域具有较好的发展前景。
总体来说,上汽集团在未来将继续保持稳健发展。
上汽集团2020年三季度财务分析结论报告

上汽集团2020年三季度财务分析综合报告一、实现利润分析2020年三季度利润总额为1,162,190.5万元,与2019年三季度的1,103,266.78万元相比有所增长,增长5.34%。
利润总额主要来自于内部经营业务,企业盈利基础比较可靠。
在营业收入下降的情况下经营利润却有所上升,企业通过压缩成本费用支出取得了较好成绩,但也要注意营业收入下降带来的不利影响。
二、成本费用分析2020年三季度营业成本为19,006,375.77万元,与2019年三季度的17,977,817.37万元相比有所增长,增长5.72%。
2020年三季度销售费用为1,097,134.44万元,与2019年三季度的1,494,305.82万元相比有较大幅度下降,下降26.58%。
从销售费用占销售收入比例变化情况来看,2020年三季度销售费用大幅度下降,营业收入也有所下降,但企业的营业利润却不降反增,企业采取了紧缩成本费用支出、提高盈利水平的政策,并取得了一定成效,但要注意收入下降所带来的负面影响。
2020年三季度管理费用为482,167.72万元,与2019年三季度的521,828.08万元相比有较大幅度下降,下降7.6%。
2020年三季度管理费用占营业收入的比例为2.29%,与2019年三季度的2.4%相比变化不大。
企业经营业务的盈利能力有所提高,管理费用支出水平正常。
2020年三季度财务费用为20,494.3万元,与2019年三季度的14,872.31万元相比有较大增长,增长37.8%。
三、资产结构分析2020年三季度企业资产不合理占用的数额较大,资产的盈利能力较低,资产结构不太合理。
从流动资产与收入变化情况来看,流动资产增长的同时收入却在下降,资产的盈利能力明显下降,与2019年三季度相比,资产结构偏差。
四、偿债能力分析内部资料,妥善保管第1 页共4 页。
上汽集团公司2020年财务分析研究报告

上汽集团公司2020年财务分析研究报告CONTENTS目录CONTENTS目录 (1)前言 (1)一、上汽集团公司实现利润分析 (3)(一)、公司利润总额分析 (3)(二)、主营业务的盈利能力 (3)(三)、利润真实性判断 (4)(四)、利润总结分析 (4)二、上汽集团公司成本费用分析 (6)(一)、成本构成情况 (6)(二)、销售费用变化及合理化评判 (7)(三)、管理费用变化及合理化评判 (7)(四)、财务费用的合理化评判 (8)三、上汽集团公司资产结构分析 (9)(一)、资产构成基本情况 (9)(二)、流动资产构成特点 (10)(三)、资产增减变化 (11)(四)、总资产增减变化原因 (12)(五)、资产结构的合理化评判 (12)(六)、资产结构的变动情况 (12)四、上汽集团公司负债及权益结构分析 (14)(一)、负债及权益构成基本情况 (14)(二)、流动负债构成情况 (15)(三)、负债的增减变化 (15)(四)、负债增减变化原因 (16)(五)、权益的增减变化 (17)(六)、权益变化原因 (17)五、上汽集团公司偿债能力分析 (18)(一)、支付能力 (18)(二)、流动比率 (18)(三)、速动比率 (19)(四)、短期偿债能力变化情况 (19)(五)、短期付息能力 (19)(六)、长期付息能力 (20)(七)、负债经营可行性 (20)六、上汽集团公司盈利能力分析 (21)(一)、盈利能力基本情况 (21)(二)、内部资产的盈利能力 (22)(三)、对外投资盈利能力 (22)(四)、内外部盈利能力比较 (22)(五)、净资产收益率变化情况 (22)(六)、净资产收益率变化原因 (23)(七)、资产报酬率变化情况 (23)(八)、资产报酬率变化原因 (23)(九)、成本费用利润率变化情况 (23)(十)、成本费用利润率变化原因 (24)七、上汽集团公司营运能力分析 (25)(一)、存货周转天数 (25)(二)、存货周转变化原因 (25)(三)、应收账款周转天数 (25)(四)、应收账款周转变化原因 (26)(五)、应付账款周转天数 (26)(六)、应付账款周转变化原因 (26)(七)、现金周期 (26)(八)、营业周期 (27)(九)、营业周期结论 (27)(十)、流动资产周转天数 (27)(十一)、流动资产周转天数变化原因 (28)(十二)、总资产周转天数 (28)(十三)、总资产周转天数变化原因 (28)(十四)、固定资产周转天数 (29)(十五)、固定资产周转天数变化原因 (29)八、上汽集团公司发展能力分析 (30)(一)、可动用资金总额 (30)(二)、挖潜发展能力 (31)九、上汽集团公司经营协调分析 (32)(一)、投融资活动的协调情况 (32)(二)、营运资本变化情况 (33)(三)、经营协调性及现金支付能力 (33)(四)、营运资金需求的变化 (33)(五)、现金支付情况 (33)(六)、整体协调情况 (34)十、上汽集团公司经营风险分析 (35)(一)、经营风险 (35)(二)、财务风险 (35)十一、上汽集团公司现金流量分析 (37)(一)、现金流入结构分析 (37)(二)、现金流出结构分析 (38)(三)、现金流动的协调性评价 (39)(四)、现金流动的充足性评价 (40)(五)、现金流动的有效性评价 (40)(六)、自由现金流量分析 (42)十二、上汽集团公司杜邦分析 (43)(一)、资产净利率变化原因分析 (43)(二)、权益乘数变化原因分析 (43)(三)、净资产收益率变化原因分析 (43)声明 (44)前言上汽集团公司2020年营业收入为74,200,000万元,与2019年的84,300,000万元相比大幅下降,下降了11.98%。
上汽集团财务报表分析
目录上汽集团财务报表分析 (1)引言 (1)背景介绍 (1)目的和意义 (2)上汽集团财务报表概述 (3)财务报表的定义和作用 (3)上汽集团财务报表的种类和内容 (4)财务报表的编制和披露要求 (6)上汽集团财务报表分析方法 (7)横向比较分析 (7)纵向比较分析 (8)财务指标分析 (8)财务比率分析 (9)上汽集团财务报表分析实例 (10)利润表分析 (10)资产负债表分析 (11)现金流量表分析 (12)上汽集团财务报表分析的局限性 (13)信息的不完整性 (13)会计政策的选择性 (14)外部环境的影响 (15)上汽集团财务报表分析的建议和改进措施 (15)提高财务报表的透明度 (15)加强内部控制 (16)定期进行财务报表分析 (17)结论 (18)对上汽集团财务状况的总体评价 (18)对财务报表分析的重要性的总结 (19)参考文献 (20)上汽集团财务报表分析引言背景介绍上汽集团是中国最大的汽车制造企业之一,成立于1958年,总部位于上海。
作为中国汽车行业的领军企业,上汽集团在国内外市场上拥有广泛的影响力和知名度。
公司主要业务包括汽车制造、销售、金融服务和新能源汽车等领域。
上汽集团的发展历程可以追溯到上世纪50年代末期,当时中国汽车工业刚刚起步。
随着国家经济的快速发展和汽车需求的增加,上汽集团逐渐壮大并成为国内汽车行业的重要参与者。
在过去的几十年里,上汽集团不断推动技术创新和产品升级,不断提高自身的竞争力和市场份额。
目前,上汽集团拥有多个汽车品牌,包括上汽大众、上汽通用、上汽荣威、上汽名爵等。
这些品牌在国内外市场上都享有较高的声誉和市场份额。
上汽集团还与国际知名汽车制造商合作,如大众、通用、雷诺等,共同开发和生产汽车产品。
上汽集团的财务报表是评估公司财务状况和经营绩效的重要工具。
财务报表包括资产负债表、利润表和现金流量表等。
通过对这些报表的分析,可以了解公司的资产、负债、收入、成本和现金流等关键指标,从而评估公司的盈利能力、偿债能力和经营风险。
上汽集团2020年一季度经营成果报告
-22.38 860,803.48
0
-11.91 20,392.68
-54.1 44,428.88
0
二、成本费用分析 1、成本构成情况
2020年一季度上汽集团成本费用总额为10,135,799.34万元,其中: 营业成本为9,024,758.51万元,占成本总额的89.04%;销售费用为 584,052.44万元,占成本总额的5.76%;管理费用为404,189.18万元,占 成本总额的3.99%;财务费用为70,170.76万元,占成本总额的0.69%;营 业税金及附加为77,497.36万元,占成本总额的0.76%。
内部资料,妥善保管
第4页 共9页
上汽集团2020年一季度经营成果报告
三、盈利能力分析 1、盈利能力基本情况 上汽集团2020年一季度的营业利润率为2.28%,总资产报酬率为 1.59%,净资产收益率为1.93%,成本费用利润率为2.45%。企业实际投入 到企业自身经营业务的资产为67,393,347.34万元,经营资产的收益率为 1.37%,而对外投资的收益率为13.07%。
-21.48 1,607,464.6
0
内部资料,妥善保管
第2页 共9页
营业利润
投资收益 营业外利润
230,605.13
230,705.38 17,964.82
上汽集团2020年一季度经营成果报告
9
1
1,241,709.0
1,563,035.7
-81.43
-20.56
0
1
3
-65.47 668,142.09
5、经营业务的盈利能力
从营业收入和成本的变化情况来看,2020年一季度的营业收入为 10,124,989.98万元,比2019年一季度的19,601,555.73万元下降48.35%, 营业成本为9,024,758.51万元,比2019年一季度的17,109,023.66万元下 降47.25%,营业收入和营业成本同时下降,但营业收入下降幅度大于营业 成本,表明企业经营业务盈利能力下降。
上汽集团财务分析报告(通用)(二)2024
上汽集团财务分析报告(通用)(二)引言概述:本文为上汽集团财务分析报告的第二部分,继续对通用部分进行深入分析。
本报告主要包括五个大点,分别为销售收入分析、成本和费用分析、利润分析、资产负债分析和现金流分析。
通过对这些关键指标的分析,旨在帮助投资者更好地了解上汽集团的财务状况和经营表现。
正文:一、销售收入分析1. 销售收入增长情况:分析上汽集团近年来销售收入的增长趋势以及主要驱动因素。
2. 销售收入结构分析:对上汽集团不同产品线或业务板块的销售收入进行详细分析,评估不同产品线的贡献度和发展潜力。
3. 市场份额分析:比较上汽集团在汽车市场上的销售份额与竞争对手的情况,评估其在市场中的地位和竞争优势。
4. 区域销售分析:分析上汽集团在不同地区的销售情况,评估其在国内外市场的市场份额和业务增长情况。
5. 产品定价和销售策略分析:探讨上汽集团的产品定价策略和销售渠道策略对销售收入的影响,并分析其可持续性。
二、成本和费用分析1. 销售成本分析:评估上汽集团的销售成本构成和动态变化,分析成本控制和效率提升的策略和成果。
2. 研发费用分析:分析上汽集团的研发费用投入和结构,评估其在技术创新和产品研发方面的实力和竞争优势。
3. 生产成本分析:分析上汽集团的生产成本构成和水平,评估其生产效率和成本控制能力。
4. 销售费用分析:评估上汽集团的销售费用投入和效益,分析其市场营销策略和销售网络的优化情况。
5. 财务费用分析:分析上汽集团的财务费用结构和水平,评估其资金运营和融资策略的风险和盈利效应。
三、利润分析1. 毛利润分析:评估上汽集团的毛利润水平和变化趋势,分析其产品定价和成本控制效果。
2. 营业利润分析:分析上汽集团的营业利润构成和变化,评估其经营管理和控制能力。
3. 净利润分析:评估上汽集团的净利润水平和变动趋势,分析其税务政策和其他非经营因素的影响。
4. 利润率分析:对上汽集团的毛利率、营业利润率和净利润率进行对比和分析,评估其盈利能力和盈利质量。
上海汽车股份有限公司财务报表分析
资产质量分析(续)
在编制会计报表的实际中,如果公司纳入合并,审计师 一般会对其审计并采用与母公司相同的会计政策,也就 是说会比较严格。如果不纳入合并而只采用权益法核算 ,审计师可能会不对其审计而是由公司委托别的会计师 行或者简单审核,也就是说不会太严格。如果这个子公 司资产本不优良,(在2001年前,国内会计制度不要求 提取存货、固定资产、投资的减值准备)在这种方式下容 易被忽略,从而使上市公司身上可能存在的“烂肉”被 遮挡过去。 通过前面分析可知,长期投资平均投资收益率为8%, 远低于主业的28%,尽管其对28%有贡献。
2020/4/3 11
资产质量分析
上汽股份由于不适当的合并政策,让报告阅读者无法了解未纳 入合并范围的被投资公司的资产质量状况。在会计角度而言, 需要了解长期股权投资质量来解决这个问题。 (1) 合并政策的选用和长期股权投资质量 以下子公司持股比例在50%以上,但未纳入合并: 上海齿轮二厂 上海齿轮四厂 上海中威弹簧有限公司 上海中星汽车悬挂件有限公司等 点击查看
股票代码:600104股票名称:上海汽车,发行日期:1997.11.7
总股本1 400 000 000股,上汽集团持有980 000 000股,占70%,前 10名股东中除上汽集团外,都为基金,占4.4% 典型的一股独大
2020/4/3 3
公司基本情况(续)
2、公司主营
目前只是零配件供应商,并非生产“轿车” 主体上海汽车齿轮总厂:是国内规模最大、技 术最先进的汽车变速器总成生产企业,配套“ 上海大众”生产的2000型桑塔那及帕萨特;另 有少量金杯面包车变速器总成和出口产品 弹簧厂开始向上海通用“别克”供货
2020/4/3 10
利润质量分析(续)