
企业风险分类全面.doc
企业风险分类
风险分类,就是根据风险分析的目的不同,按照一定的标准,对各种不同的风险进行区分的过程。
风险分类是为一定的目的服务的。
对风险进行科学的分类,首先是不断加深对风险本质认识的需要。
通过风险分类,可以使人们更好地把握风险的本质及变化的规律性。
其次,对风险进行分类,是对企业风险实行科学管理,确定科学控制手段的必要前提。
由于对风险分析的目的不同,可以按照不同的标准,从不同的角度对风险进行分类。
根据本书分析所涉及的范围,企业风险分类主要可以从以下几个方面来划分。
1按构成风险因素的性质划分:
①自然风险。
由于自然因素的不确定性给企业带来的风险,如洪水、风暴、地震等均属此类风险。
这种风险通常是灾难性的,多数情况是人力无法抗拒的。
②经济风险。
由于与企业生产经营活动相联系的各种经济因素的不确定性,而给企业带来的风险称经济风险。
这种风险是企业经常遇到的,它既可以给企业造成获益机会,也可以使企业承受损失。
③政治风险。
这是指由政治因素变动对企业构成的风险。
它包括国际政治风云变换,也包括国内政治、政策的改变。
④技术风险。
技术风险指由于科学技术的发展,给企业带来的风险,这种风险通常是积极的,可为企业发展提供机会,但如果企业不能及时抓住机遇,墨守陈规,也可能蒙受风险损失。
2按风险形成的原因划分:
①主观风险。
指由于主观决策上的原因所构成的风险,它是由主观认识的局限性造成的;
②客观风险。
指由于客观原因的影响而构成的风险。
客观风险不是由企业主观因素引起的,但企业可以根据客观条件的变化及时准确地预测客观情况的变化趋势,以便及时采取应变措施,力求保证企业长久立于不败之地。
主观与客观是一组相对的概念,站在企业立场上,所谓的客观条件,对于国家来说,很可能是主观条件。
因而,所谓客观风险的不可控性也是相对的,企业不可控的客观风险,有些是国家的可控风险。
3按风险的范围划分:
①局部性风险。
这是指在某一局部范围内存在而未波及到全局的风险;
②全局性风险。
这是指在一个整体内涉及到全局性的风险。
4按风险程度划分:
①轻度风险。
这是风险程度最低的,在一般情况下即使有风险,对整体不发生大的影响;
②中度风险。
这比轻度风险要大,这种风险虽然未达到左右整体的程度,但对整体却会产生明显的影响;
③高度风险。
也称为重大风险或严重风险。
这种风险一旦发生,就会使整体陷于困境,必须经过一定的时间才能恢复正常状态,严重时能造成企业无法生存,置企业于死地而不再逢生。
5按风险存在的方式划分:
①潜在型风险。
风险作为一种可能性存在着,并已估计到风险的程度和范围,但这种可能性尚未变成现实性;
②延缓型风险。
由于有利条件的增强,使不利因素发生的影响暂时受到抑制,因而风险的发生比原来估计的时间推迟,但风险尚未排除;
③突发性风险。
这主要是由偶发事件引起的风险,是人们事先没有估计到并在没有思想准备的情况下出现的;
④转移型风险。
由于客观条件的改变,而使构成风险的因素发生作用方向改变,从而导致风险向别的主体转移;
⑤竞争性风险。
竞争性风险指由于企业间的竞争,而彼此对对方构成的风险,这种风险所形成的后果,主要由企业竞争能力和策略决定,风险存在的范围广,形式复杂,企业应予以足够的重视。
6按风险控制的程度划分:
①可控制风险。
是指人们对风险形成的原因和条件认识的比较清楚,并能通过采取相应的措施,把风险控制在一定的范围内;
②不可控制风险。
这主要是由于自然因素和外界因素的影响而构成的风险,人们对这种风险形成的原因和条件认识不清,或者即使对构成这种风险的原因和条件认识比较清楚,但无力改变外界的条件,因而失去控制能力。
7按企业经营类型划分:
①维持型风险。
是指企业在不增加新的投入,维持原有经营规模条件下所遇到的风险;
②扩展型风险。
是指企业追加新的投入,扩大规模或提高质量的条件下所遇到的风险;
③开拓型风险。
是指企业的生产经营活动越出原有范围,或者改变原来的经营方向,向新领域开发所遇到的风险;
④开放型风险是指在开放条件下,企业在对外发生经济联系过程中所遇到的风险。
8按风险效应来划分:
①纯风险。
是企业在不改变原有经营条件和维持原有经营状况下所遇到的风险。
这种风险的结果只有遭受风险损失,而不会带来风险效益;
②投机风险。
这是企业在其进行生产经营活动中由于进行某种探索,使原有经营条件有所改变的情况下所遇到的风险。
这种风险的结果,可能造成损失,也可能带来效益。
9按风险责任承担来划分:
①国家风险。
主要是指在开放条件下国家在进行国际贸易、国际信贷等方面所遇到的风险。
国家对国内风险应承担的部分,也属于国家风险;
②企业风险。
是指企业在其进行经营活动中应承担的风险;
③个人风险,也叫私人风险。
是指由个人承担的那部分风险。
10按风险的内容划分:
按风险的内容来划分,风险的种类是多种多样,其中主要有:①市场风险;②技术风险;③生产风险;④信贷风险;⑤资源风险;⑥环境风险;⑦涉外风险;⑧人事风险;⑨事故风险;制度改革风险……
11按决策要求划分:
①可接受风险。
人们在对某一项风险进行决策时,是否愿意承受这一风险,取决于这种风险的可能后果与决策者的主观意愿。
如果这种风险可能给企业带来较大的风险收益,尽管也可能使企业蒙受风险损失,只要收益大于损失,且收益可能性较大,而损失可能性较小,那么,企业可以认为这种风险是可接受的。
当然,对这种风险是否可以接受,应由企业决策者最后来决断。
②不可接受风险。
任何人从主观上来说都不愿蒙受风险损失,这就是所谓风险恹恶倾向。
人们对风险的恹恶程度是随风险损失的可能性增大而增强。
当风险损失的可能性大于风险收益的可能性时,人们就不能主动承担这种风险,这种风险也就成为不可接受风险。
可接受风险与不可接受风险的界限不是绝对的,它受时间、企业自身条件和决策者素质等因素所决定。
在短时期看,属于不可接受风险,但从长时期分析,可能属于可接受的风险;在一个实力较小的企业看来是不可接受的风险,但对一个实力很强的企业却可能是可接受风险;在一个比较保守的决策者看来是不可接受的风险,而对于一个开拓精神较强的决策者却是可接受的。
如此等等,说明划定其界限的困难。
对风险的上述分类,仍然不能包括风险分类的全部。
根据风险分析的目的和具体要求,还可以从不同的角度,对企业风险类别进行具体划分。
对于不同企业进行风险分析,其风险分类应各具特色。
企业风险分类框架

企业风险分类框架风险是企业经营过程中必然面临的挑战,对企业的发展和生存都具有重要影响。
为了更好地管理和应对各种风险,企业风险分类框架应运而生。
本文将从不同角度对企业风险进行分类,并探讨每一类风险的特点和管理方法。
一、内部风险内部风险是指企业内部因素导致的风险,包括人力资源、管理体系、运营流程等方面的问题。
内部风险的特点是可控性较高,但对企业造成的损失也可能较大。
常见的内部风险包括员工失职、内部欺诈、管理漏洞等。
企业可以通过建立完善的内部控制制度、加强员工培训和监督等方式来管理和降低内部风险。
二、外部风险外部风险是指企业面临的来自市场、竞争对手、政策法规等外部环境因素导致的风险。
外部风险的特点是不可控性较高,企业往往无法主动改变外部环境。
常见的外部风险包括市场需求下降、竞争加剧、政策变化等。
企业可以通过市场调研、灵活的经营策略和积极应对政策变化等方式来应对和应对外部风险。
三、战略风险战略风险是指企业在制定和实施战略过程中可能面临的风险。
战略风险的特点是长期性较强,对企业的发展方向和目标具有重要影响。
常见的战略风险包括市场定位错误、产品或服务失去竞争力等。
企业可以通过制定明确的战略目标、深入分析市场和竞争对手等方式来管理和降低战略风险。
四、财务风险财务风险是指企业面临的与资金、资产相关的风险。
财务风险的特点是直接影响企业的盈利能力和偿债能力。
常见的财务风险包括资金链断裂、资产负债不匹配等。
企业可以通过合理的财务规划、优化资产负债结构和控制成本等方式来管理和降低财务风险。
五、技术风险技术风险是指企业在技术研发、创新和应用过程中可能面临的风险。
技术风险的特点是不确定性较高,对企业的技术实力和竞争力具有重要影响。
常见的技术风险包括技术落后、技术泄露等。
企业可以通过加强技术研发能力、保护知识产权和建立技术创新机制等方式来管理和降低技术风险。
六、灾难风险灾难风险是指企业面临的自然灾害、事故等不可预见事件可能带来的风险。
企业风险的定义及分类

欢迎阅读
【经典资料,WORD文档,可编辑修改】
【经典考试资料,答案附后,看后必过,WORD文档,可修改】 风险的定义及分类
企业风险无处不在。
企业的任何商业活动都带来相应的风险。
在市场竞争中,没有风险风险 小。
需要注意的是风险对实现企业的既定目标有好处,也可能有坏处。
所谓好坏或正面负面都是指对结果的判断而言的,风险本身是无所谓好坏的。
把风险看作是纯粹的负面的东西,有利于我们专注于防范风险带来的负面效应,但同时有可能使我们忽略风险中蕴藏的机会。
因此,企业对风险正负面影响的考虑应该是结合在一起的,这和“没有风险就没有回报,高回报蕴含着高风险”的观点是一致的,收益是对承担风险的补偿。
事实上,在没有交易成本等的无摩
擦、无套利机会的理想市场的情形,在负面风险和正面风险之间存在确定的平价关系(Call-Put。
企业单位安全风险研判表

加强新员工安全培训,落实三级安全教育培训,禁止未经培训考核合格上岗作业,开展经常性安全培训,提高新员工安全意识;加强外来施工安全管理,严格外来施工准入要求,签订安全管理协议明确双方职责,开展安全培训1,落实特殊作业管理规定,定期进行检查,加强监督,严格考核。
业位险析企单风分
本月有新员工入职和1号东车间负压改造施工,存在新员工安全风险和相关方风险。
最不放心部位场景
新员工违章作业、违反劳动纪律;未经考核合格操作机械设备;新员工安全意识薄弱;外来施工未签订安全管理协议;外来施工未经培训进行作业;外来施工工器具安全防护装置缺失;外来施工蛮干;外来施工违章作业、违章指挥;外来施工未按要求正确佩戴劳保用品;外来施工涉及特殊作业未经审批进行作业;外来施工作业未设置警戒区域;外来施工作业作业完毕未断电,未做到工完料净场清。
企业单位安全风险研判表
见ห้องสมุดไป่ตู้险类常安风分
(1)市场波动风险;(2)复工复产风险;(3)项目建设或者工艺改造风险;(4)集中检修风险;(5)新人员、新工艺、新材料、新设备、新模式风险;(6)重大危险作业风险;(7)重大危险源和重大隐患风险;(8)周边安全风险;(9)相关方风险;(10)同行业重大事故警示风险。
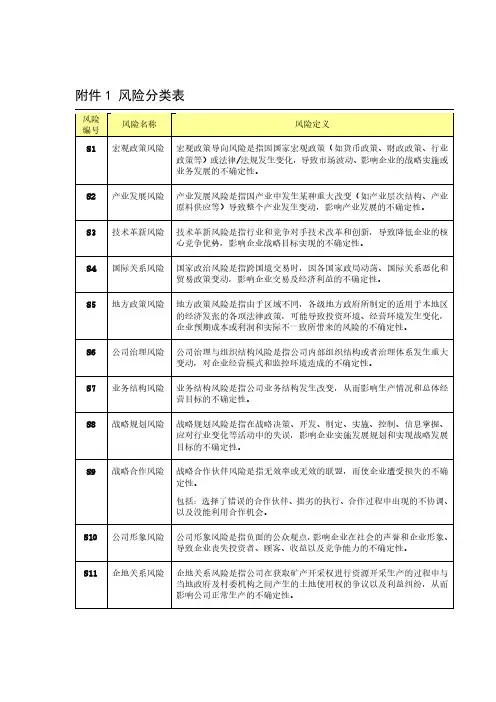
企业风险分类表

M9 证券市场风险 证券市场风险是指企业认购或发行股票债券,证券市场发生变动使公司 遭受经济和会计损失的不确定性。
O1 决策风险
决策风险是指公司管理层对生产经营未经过全面风险诊断而盲目做出决 定,影响生产经营情况的不确定性。
O2 操作风险
企业为了有效运营和管理,建立和制定了各种方针、规章、制度、程序、 规范、流程等要求。
如:自然灾害、地震、台风、瘟疫、战争行为、设施和设备遭受意外损 坏等风险。
S13 投融资风险
投融资风险是指由于企业投融资战略规划失败造成资金损失的不确定 性。
F1 财务核算风险 财务核算是指运用会计核算、统计核算、业务核算等技术方法,对企业 经营活动中,实际形成的资金、成本收入费用等数据,进行记录、汇总、 分配计算,反映新风险 技术革新风险是指行业和竞争对手技术改革和创新,导致降低企业的核 心竞争优势,影响企业战略目标实现的不确定性。
S4 国际关系风险 国家政治风险是指跨国境交易时,因各国家政局动荡、国际关系恶化和 贸易政策变动,影响企业交易及经济利益的不确定性。
S5 地方政策风险 地方政策风险是指由于区域不同,各级地方政府所制定的适用于本地区 的经济发张的各项法律政策,可能导致投资环境、经营环境发生变化, 企业预期成本或利润和实际不一致所带来的风险的不确定性。
风险 编号 M3
风险名称 市场信用风险
风险定义
市场信用风险是指由于没有有效管理客户信用,客户不能根据合同约定 付款,而使企业遭受损失的不确定性。 包括:客户信用管理制度的建立和实施、客户信用分析和评级、客户信 用信息管理、赊销控制、应收账款管理。
M4 财税政策风险 财税政策变动风险是指国家财税政策的变动增加企业财税支出,影响企 业的资金运作以及预算制定的不确定性。
企业风险分类表
F5
资本结构风险
F6
存货管理风险
M1
市场供需风险
M2
价格波动风险
风险 编号 M3
风险名称 市场信用风险
风险定义 市场信用风险是指由于没有有效管理客户信用,客户不能根据合同约定 付款,而使企业遭受损失的不确定性。 包括:客户信用管理制度的建立和实施、客户信用分析和评级、客户信 用信息管理、赊销控制、应收账款管理。 财税政策变动风险是指国家财税政策的变动增加企业财税支出,影响企 业的资金运作以及预算制定的不确定性。 生产物资风险是指企业因无法保证生产所需物资的及时供应,影响企业 正常生产经营的不确定性。 汇率风险是指由于汇率波动, 而使企业遭受经济和会计损失的不确定性。 利率风险是指由于利率波动, 而使企业遭受经济和会计损失的不确定性。 外部运能风险是指外包公路、铁路运力等外部职能无法正常运作,影响 公司的生产经营的不确定性。 证券市场风险是指企业认购或发行股票债券,证券市场发生变动使公司 遭受经济和会计损失的不确定性。 决策风险是指公司管理层对生产经营未经过全面风险诊断而盲目做出决 定,影响生产经营情况的不确定性。 企业为了有效运营和管理,建立和制定了各种方针、规章、制度、程序、 规范、流程等要求。 操作风险主要指由于员工操作失误、未按流程执行或操作流程本身缺陷 等不确定性,影响企业的有效运营和管理,致使损失发生的风险。
O5
信息沟通风险
风险 编号 O6
风险名称 内部合作风险
风险定义 内部合作风险是指企业内部各部门在运作上不能有效协调合作,而使企 业总体营运效率和利益遭受损失的不确定性。 信息安全是指防止信息资产的非授权泄露、更改、破坏,或使信息被非 法辨识、控制和否认。 信息安全风险是指在企业信息资产的保密性、完整性、可用性和可控性 遭到破坏的不确定性。
企业风险分类标准

企业风险分类标准企业风险可以按照不同的标准进行分类。
以下是一些常见的企业风险分类标准:1.按来源分类:•内部风险:来自组织内部操作、管理、人员、流程等方面的风险,例如管理层问题、员工失误、内部控制不力等。
•外部风险:来自外部环境、市场、经济、政治、自然灾害等方面的风险,例如市场波动、法规变化、天灾等。
2.按性质分类:•战略风险:与组织战略目标和决策相关的风险,例如市场竞争、战略错误等。
•操作风险:与日常运营活动相关的风险,例如生产故障、供应链中断等。
•财务风险:与财务活动和财务状况相关的风险,例如汇率波动、资金流动性问题等。
•法律和合规风险:与法规、法律和合规要求不符相关的风险,例如诉讼、合规问题等。
•声誉风险:与企业声誉和品牌形象相关的风险,例如公关危机、不良口碑等。
3.按影响分类:•战略影响:对组织整体战略目标和方向的影响。
•运营影响:对日常运营活动和流程的影响。
•财务影响:对企业财务状况和经济利益的影响。
•法律和合规影响:对法规遵从和合规性的影响。
•声誉影响:对企业声誉和品牌形象的影响。
4.按概率和影响分类:•高概率、高影响风险:需要重点关注和管理的重大风险。
•低概率、高影响风险:虽然概率低,但影响较大,需要备案和应对计划。
•高概率、低影响风险:虽然影响不大,但概率较高,需要有效的日常管理。
•低概率、低影响风险:一般情况下可以接受的较小风险。
这些分类标准可以根据企业的具体需求进行调整和组合。
在风险管理中,一般会采用综合的方法,综合考虑风险的来源、性质、影响等多个因素,以制定全面有效的风险管理策略。
企业全面风险管理报告
企业全面风险管理报告一、引言全面风险管理是企业发展的重要保障和必要手段。
本报告旨在分析企业面临的各种风险,并提出有效的风险管理措施,以确保企业的可持续发展和利益最大化。
二、风险识别和分类1.内部风险内部风险是指由于企业内部因素引起的风险,包括管理风险、运营风险、人员风险等。
管理风险:不当的决策、领导层失职和决策失误可能导致企业整体战略的失败。
运营风险:包括生产故障、运输问题、供应链中断等,可能导致产品供应不稳定、客户满意度下降。
人员风险:员工离职、员工不当行为、员工违规等可能带来企业形象受损、法律风险等问题。
2.外部风险外部风险是指由于外部环境因素引起的风险,包括宏观经济风险、市场竞争风险、政策风险等。
宏观经济风险:经济衰退、通货膨胀、利率变动等可能导致销售下降、成本上升。
市场竞争风险:竞争对手的战略调整、新进入的竞争者等可能导致市场份额减少、利润下降。
政策风险:政府政策的变化、法律法规的调整等可能对企业的经营产生影响。
三、风险分析和评估为了有效管理风险,我们进行了全面的风险分析和评估。
1.内部风险分析通过分析公司内部的组织结构、决策过程、运营流程等,发现了一些潜在的内部风险。
针对管理风险,我们将加强决策的科学性和基于数据的决策能力。
针对运营风险,我们将加强生产过程的监控,建立起运输和供应链的备份机制。
针对人员风险,我们将加强员工培训,建立起严格的纪律和奖惩机制。
2.外部风险分析四、风险管理措施1.风险防范措施针对各类风险,我们将建立起完善的风险管理制度和相应的风险防范措施。
对于内部风险,我们将完善公司内部管理体系,明确岗位职责,加强内部审计和风险监控机制。
对于外部风险,我们将建立起市场情报收集和分析系统,加强与政府和行业协会的合作,及时了解市场动态和政策变化。
2.风险应对措施当风险发生时,我们将迅速采取应对措施,尽量减少风险对企业的影响。
对于内部风险,我们将加强员工培训和教育,通过团队建设和激励措施吸引留住优秀人才。
企业风险分类
企业风险分类风险分类,就是根据风险分析的目的不同,按照一定的标准对各种不同的风险进行区分的过程。
风险分类是为一定的目的服务的。
对风险进行科学的分类,首先是不断加深对风险本质认识的需要。
通过风险分类,可以使人们更好地把握风险的本质及变化的规律性。
其次,对风险进行分类,是对企业风险实行科学管理,确定科学控制手段的必要前提。
由于对风险分析的目的不同,可以按照不同的标准,从不同的角度对风险进行分类。
根据本书分析所涉及的范围,企业风险分类主要可以从以下几个方面来划分。
1按构成风险因素的性质划分:①自然风险。
由于自然因素的不确定性给企业带来的风险,如洪水、风暴、地震等均属此类风险。
这种风险通常是灾难性的,多数情况是人力无法抗拒的。
②经济风险。
由于与企业生产经营活动相联系的各种经济因素的不确定性,而给企业带来的风险称经济风险。
这种风险是企业经常遇到的,它既可以给企业造成获益机会,也可以使企业承受损失。
③政治风险。
这是指由政治因素变动对企业构成的风险。
它包括国际政治风云变换,也包括国内政治、政策的改变。
④技术风险。
技术风险指由于科学技术的发展,给企业带来的风险,这种风险通常是积极的,可为企业发展提供机会,但如果企业不能及时抓住机遇墨守陈规,也可能蒙受风险损失。
2按风险形成的原因划分:①主观风险。
指由于主观决策上的原因所构成的风险,它是由主观认识的局限性造成的;②客观风险。
指由于客观原因的影响而构成的风险。
客观风险不是由企业主观因素引起的,但企业可以根据客观条件的变化及时准确地预测客观情况的变化趋势,以便及时采取应变措施,力求保证企业长久立于不败之地。
主观与客观是一组相对的概念,站在企业立场上,所谓的客观条件,对于国家来说,很可能是主观条件。
因而,所谓客观风险的不可控性也是相对的,企业不可控的客观风险,有些是国家的可控风险。
3按风险的范围划分:①局部性风险。
这是指在某一局部范围内存在而未波及到全局的风险;②全局性风险。
企业全面风险 管理报告
企业全面风险管理报告1. 引言本报告旨在对企业全面风险管理进行分析和评估,为企业决策者和投资者提供全面的风险信息。
全面风险管理是企业成功运营和可持续发展的重要组成部分,对企业的战略规划、运营管理和财务绩效产生重要影响。
2. 风险识别和评估2.1 内部风险对企业而言,内部风险主要包括战略风险、运营风险和人员风险等。
通过对企业内部的各种潜在风险进行识别和评估,能够有针对性地采取措施来降低这些风险对企业的影响。
2.2 外部风险企业在经济、政治、法律、市场等外部环境中也面临不可控的风险。
例如,宏观经济变化、政策调整、竞争压力等,都可能对企业的运营和财务状况产生负面影响。
因此,企业应密切关注外部环境的变化,及时进行风险评估和调整策略。
3. 风险管理措施企业在全面风险管理中,可以采取多种措施来应对风险。
以下是一些常用的风险管理措施:3.1 风险避免对于一些高风险的活动或项目,企业可以考虑避免参与或减少风险暴露。
例如,避免进入高风险地区或高风险行业,避免涉足过于复杂的金融产品等。
3.2 风险转移企业可以将一部分风险通过保险或其他方式进行转移。
通过购买适当的商业保险,企业可以将一部分潜在风险转移给保险公司,减轻企业自身的损失。
3.3 风险缓解企业可以采取一系列措施来减轻风险的程度和影响。
例如,完善内部控制制度,加强项目管理,提高员工培训和意识等,以减少风险事件的发生和影响。
3.4 风险应对对于那些无法避免或转移的风险,企业需要制定应对策略和措施,以最小化其对企业的负面影响。
这包括建立危机管理机制、制定灾难恢复计划、加强关键业务的备份和冗余等。
4. 风险监控与评估监控和评估是全面风险管理的重要环节,通过定期检查风险情况和评估措施的有效性,可以及时调整和改进风险管理策略。
4.1 指标体系企业应建立科学合理的风险指标体系,以量化风险的程度和影响。
通过监控关键指标的变化,企业可以及时发现和识别潜在风险。
4.2 风险评估报告企业应定期编制风险评估报告,对各类风险进行分析和评估,并提出相应的应对策略。
企业风险等级分类四级
企业风险等级分类四级
企业风险等级分类四级通常包括重大风险、较大风险、一般风险和低风险。
这四个等级是根据风险因素对企业的影响程度和可能性进行划分的。
具体分类如下:
1.重大风险(红色风险):这是最高级别的风险,表示危险因素多且难以控制,一旦
发生事故,将造成特大经济损失或者特大伤亡事故。
企业需要立即采取措施进行整改,以消除或降低风险。
2.较大风险(橙色风险):这一级别的风险表示危险因素较多,管控难度较大,如发
生事故,将造成重大经济损失或者重大伤亡事故。
企业需要高度重视,并尽快制定风险控制措施。
3.一般风险(黄色风险):这一级别的风险在受控范围内,但如果控制不当,仍有可
能造成较大经济损失或者重伤事故。
企业需要加强日常管理和监控,确保风险控制措施的有效性。
4.低风险(蓝色风险):这是最低级别的风险,表示风险在受控范围内,即使发生事
故,也只会造成一般经济损失或者轻伤事故。
企业可以保持现有的风险控制措施,但仍需保持警惕,防止风险升级。
以上分类仅供参考,实际的风险等级分类可能因行业、地区和企业实际情况而有所不同。
在制定风险控制措施时,企业应根据自身实际情况和风险等级进行综合考虑。