
世界主要锰矿资源国概况
世界主要锰矿资源国概况
加蓬
加蓬锰矿资源丰富。
锰矿储量和储量基础分别为4500万吨和15000万吨,分别占世界总量的6。
6%和3%。
近年年产量均在90万吨左右,占世界总量的12%左右。
加蓬位于非洲中西部,由于曾是法国的殖民地,独立后一直奉行亲西方的开放政策,与我国有着友好的关系。
加蓬经济发展比较顺利,政策适宜,是非洲政局平稳的少数国家之一。
加蓬政府欢迎外国资本进入工商业,包括采矿领域。
根据1989年颁布的投资法,在加蓬建立企业,不论是国内企业还是外国企业,在一定条件下,减收关税和其他税。
除财政方面的优惠外,该法令提供了优惠待遇,合格的企业在与外国竞争中受到保护,并可在进口物资分配,公共信贷和政府合同方面享受优先权。
在加蓬投资的外国公司,必须将不少于公司资本10%的股份出售给加蓬国民。
非加蓬的公司或个人不得在加蓬拥有土地。
澳大利亚
世界锰矿资源丰富。
据统计,1999年世界锰(金属)储量6.8亿吨,储量基础50亿吨,可供全球开采600年以上。
其中,富锰矿资源主要分布在南非,加蓬,巴西,澳大利亚等国,而低品位锰矿则分布于乌克兰,印度,格鲁吉亚及缅甸等国。
1998年底,澳大利亚锰矿储量3000万吨,占世界总量的4.4%,储量基础8000万吨,占世界的1.6%,居第5位。
目前澳大利亚年产锰矿石100万吨左右,占世界总产量的10%以上。
主要生产矿山在格鲁特岛上,矿床有证实和概略资源9800万吨,平均含锰49.7%。
澳大利亚执行鼓励外商投资的政策。
上个世纪80年代中期以来,澳大利亚放宽了对外国资本的限制,并逐步实行使外国投资自由化的政策。
政府欢迎并鼓励符合本国需要的外国直接投资,包括私人投资,重点是发展外向型企业,以提高国际竞争力和创造就业机会。
政府
希望引进长期性开发资本。
澳大利亚的税收政策包括:外资公司目前的所得税率为39%,但是如果驻澳子公司从国外借款,借款利息应缴的预扣税仅为10%。
关税政策:澳大利亚于1966年成为对发展中国家实施关税优惠的第一个国家,受惠产品包括大多数应纳关税的制成品,半制成品以及经过实质性加工的初级产品。
澳仅对少数产品实行配额限制,其大多数产品的关税优惠率比最惠国税率(澳称协定税率)还要低,现在的优惠幅度一般为5%(或以上)的大部分产品。
凡协定税率低于5%的,普惠制税率则免税。
巴西
巴西是世界上重要的矿业国之一,其锰矿资源及产量在世界上占有重要地位。
巴西已探明的锰储量达2100万吨,占世界总量的3.1%,储量基础5600万吨,占世界的1.12%,主要分布在阿马帕地区,米纳斯吉州和马拉州。
卡拉加斯的阿祖尔锰矿床,品位很高,且有高品级的电池锰矿石,可以提供大量的锰矿石;地处西部的乌鲁昆锰矿储量也很大,现已开采。
为了改善矿业投资环境,1995年巴西政府调整了矿业法。
主要变化包括:取消矿业项目对外资股权的限制,鼓励外资进入巴西矿业,鼓励个体采矿及推行矿业部门私有化等。
这为我国资本购买巴西锰矿山股权提供了机遇。
其他重要政策变化还有巴西进口关税从1990年的28%下降到约14%,对大多数国内产品和进口制成品的工业产品税及联邦税确定为0%-5%,外国投资者的利润允许汇出。
另外规定,非巴西籍的个人收入所得税税率为25%,公司所得税税率为25%,红利税税率为25%,州政府的营业税为7%-25%,联邦政府为0%-25%。
南非
1999年,南非锰矿储量37亿吨(金属量,下同),占世界总量的54.4%,储量基础为40亿吨,占世界的80%,均居世界第一位。
南非的锰矿分为化学级和冶金级两大类。
主要矿区有两个:一个在开普省北部,分为波斯特马斯堡矿田和卡拉哈里矿田,矿层产于德兰士瓦系变质岩中,为碧玉铁质岩型矿床,是南非目前主要的锰矿区,以生产冶金级锰矿为主;另一个矿区在德兰士瓦省西部,以生产化学级锰矿为主。
南非锰矿地质条件好,生产成本低。
近年南非锰矿产量均在130万吨/年(金属量)以上,占世界总量的17%。
南非的矿业以自由企业和市场驱动为基础,政府对这些部门的参与程度很低。
在南非,矿产地和矿业生产主要由5大矿业集团操纵,随着矿业全球化的迅速发展和对南非制裁的结束,南非的各大矿业公司都进行了机构调整和资产重组。
南非实行鼓励外商投资的政策:
出口促进政策:实施奖励办法促进出口,减少关税壁垒。
吸引外国投资的优惠政策:鼓励国内及国外的投资者到都会区域以外的地区投资,并实行5年免税。
南非对于外国人投资没有出资比例的限制,并有产品行销市场的自由。
南非政府欢迎外国人收购或在南非置产以刺激不动产市场。
投资者在投资批准后,其执行股东及重要管理人员可以立即申请永久居留。
税收政策:矿业公司的所得税率为50%~57.5%。
增值税税率为10%。
南非为鼓励在工业方面投资,对制造厂商实行某些税收减免,对制成品出口更有优惠。
国内外锰矿资源的分布及特点

国内外锰矿资源的分布及特点锰矿是重要的金属矿石之一,广泛用于冶金、化工、矿山等领域。
下面将介绍国内外锰矿资源的分布及特点。
一、国内锰矿资源的分布及特点:1.贵州省:贵州省拥有中国重要的锰矿资源,主要分布在黔东南苗族侗族自治州、黔南布依族苗族自治州和六盘水市等地。
贵州省的锰矿主要为混合锰矿和氧化锰矿,矿石品位较高,质量好,锰含量一般在30%以上。
2.湖南省:湖南省是中国锰矿资源的第二大省份,主要分布在湘西土家族苗族自治州、益阳市和娄底市等地。
湖南省的锰矿主要为氧化锰矿,与贵州省相比,其矿石品位较低,一般在25%左右,但矿脉多、规模大。
3.广西壮族自治区:广西壮族自治区的锰矿主要分布在桂林市、柳州市和贺州市等地。
广西的锰矿主要为混合锰矿和氧化锰矿,矿石品位较高,一般在30%以上,但矿床规模较小。
4.其他地区:除了上述省份外,中国的锰矿还分布在四川省、云南省、广东省等地,但矿床规模较小,品位一般较低。
国内锰矿资源的特点可以总结为:主要为混合锰矿和氧化锰矿,质量较好,品位相对较高,但矿脉多、规模小。
二、国外锰矿资源的分布及特点:1.南非:南非是世界锰矿资源最丰富的国家,其矿床主要分布在北开普省、北西省和北部地区。
南非的锰矿主要为铁锰矿和混合锰矿,矿石品位较高,一般在30%以上。
2.乌克兰:乌克兰是世界重要的锰矿产国之一,其矿床主要分布在尼古拉耶夫、波尔塔瓦和敖德萨等地。
乌克兰的锰矿主要为铁锰矿和混合锰矿,品位一般在30%以下。
3.巴西:巴西是南美洲最大的锰矿产国,其矿床主要分布在米纳斯吉拉斯州、巴哈州和马托格罗索州等地。
巴西的锰矿主要为氧化锰矿,品位较低,一般在25%以下。
4.其他国家:除了上述国家外,世界上的锰矿还分布在加拿大、澳大利亚、印度、南非等国家,但规模和品位较低。
国外锰矿资源的特点可以总结为:主要为铁锰矿和混合锰矿,质量参差不齐,品位有较大差异,但矿床规模和品位普遍较高。
总结起来,国内外锰矿资源的分布有所差异,但都以混合锰矿和氧化锰矿为主。
锰矿的全球产量与消费情况

Part Five
锰矿产业发展趋势
产业现状分析
锰矿全球产量: 近年来保持稳定 增长趋势
消费情况:主要 应用于钢铁、化 工、电子等领域
发展趋势:随着 新能源汽车、储 能等新兴产业的 发展,对锰矿的 需求将持续增长
挑战与机遇:需 要关注资源短缺、 环境污染等问题, 同时抓住新兴产 业发展的机遇
产业发展趋势
南非:第二大锰矿产地, 产量占比约20%
澳大利亚:第三大锰矿产 地,产量占比约10%
巴西:第四大锰矿产地, 产量占比约5%
其他国家:如印度、加蓬、 乌克兰等,产量占比较小
近年的增长情况
2010年至2015年,全球锰矿产量稳步增长 2016年至2020年,全球锰矿产量快速增长 2021年,全球锰矿产量达到历史新高 预计未来几年,全球锰矿产量将继续保持增长趋势
长
锰矿供应紧张: 全球锰矿资源 有限,供应紧 张,可能导致
价格上涨
替代品影响: 其他金属如镍、 铬等可能成为 锰矿的替代品, 影响市场供需
关系
技术创新:新 技术和新工艺 的出现可能改 变锰矿的市场 供需关系,降 低对锰矿的依
赖
Part Four
锰矿价格走势分析
历史价格走势
2010-2015年:锰矿价格持续上涨,主要原因是需求增加和供应紧张 2016-2018年:锰矿价格波动较大,主要原因是市场供需关系变化和国际经济形势影响 2019-2020年:锰矿价格逐渐稳定,主要原因是市场供需关系趋于平衡和国际经济形势好转 2021年至今:锰矿价格持续上涨,主要原因是市场需求增加和供应紧张
Байду номын сангаас
THANKS
汇报人:
锰矿全球消费量: 2020年全球锰矿 总消费量约为1.7 亿吨
锰矿国际市场对比分析
机遇:新技术和 新应用领域不断 涌现,为锰矿市 场带来新的增长 点
挑战:环保政策 和法规日益严格 ,对锰矿生产和 使用提出更高要 求
6
中国锰矿市场地位与展 望
25
中国锰矿资源概况
锰矿储量:中国是全球最 大的锰矿生产国之一,储
量丰富
锰矿分布:主要分布在广 西、湖南、贵州等地区
锰矿品质:中国锰矿品质 优良,适合冶炼和深加工
供需失衡:当需求大于供应时, 价格上涨;当供应大于需求时, 价格下跌
国际贸易政策
关税政策:不同国家 对锰矿的进口关税不
同,影响市场价格
贸易协定:各国之间 的贸易协定可能影响 锰矿的进出口,从而
影响市场价格
贸易壁垒:一些国家 可能设置贸易壁垒, 限制锰矿进口,影响
市场价格
贸易政策变化:各国 的贸易政策可能随时 变化,影响锰矿市场
锰矿产量:全球 第二,仅次于南 非
主要产区:昆士 兰州、新南威尔 士州和西澳大利 亚州
出口市场:主要 出口到中国、日 本和韩国
印度尼西亚
锰矿储量:全球第三,仅次于南 非和澳大利亚
锰矿开采:主要采用露天开采方 式,成本较低
添加标题
添加标题
添加标题
添加标题
锰矿分布:主要集中在加里曼丹 岛和苏门答腊岛
锰矿出口:主要出口到中国、日 本和韩国等国家
锰矿开采:中国锰矿开采 历史悠久,技术成熟
中国锰矿市场供需现状
供应方面:中国锰矿资源 丰富,主要分布在广西、
湖南、贵州等地
需求方面:中国是全球最 大的锰矿消费国,主要用 于钢铁、化工、电子等行
业
供需关系:目前中国锰矿 市场供需基本平衡,但未 来随着钢铁等行业的发展,
需求量可能会增加
世界主要锰矿资源国概况
世界主要锰矿资源国概况加蓬加蓬锰矿资源丰富。
锰矿储量和储量基础分别为4500万吨和15000万吨,分别占世界总量的6。
6%和3%。
近年年产量均在90万吨左右,占世界总量的12%左右。
加蓬位于非洲中西部,由于曾是法国的殖民地,独立后一直奉行亲西方的开放政策,与我国有着友好的关系。
加蓬经济发展比较顺利,政策适宜,是非洲政局平稳的少数国家之一。
加蓬政府欢迎外国资本进入工商业,包括采矿领域。
根据1989年颁布的投资法,在加蓬建立企业,不论是国内企业还是外国企业,在一定条件下,减收关税和其他税。
除财政方面的优惠外,该法令提供了优惠待遇,合格的企业在与外国竞争中受到保护,并可在进口物资分配,公共信贷和政府合同方面享受优先权。
在加蓬投资的外国公司,必须将不少于公司资本10%的股份出售给加蓬国民。
非加蓬的公司或个人不得在加蓬拥有土地。
澳大利亚世界锰矿资源丰富。
据统计,1999年世界锰(金属)储量6.8亿吨,储量基础50亿吨,可供全球开采600年以上。
其中,富锰矿资源主要分布在南非,加蓬,巴西,澳大利亚等国,而低品位锰矿则分布于乌克兰,印度,格鲁吉亚及缅甸等国。
1998年底,澳大利亚锰矿储量3000万吨,占世界总量的4.4%,储量基础8000万吨,占世界的1.6%,居第5位。
目前澳大利亚年产锰矿石100万吨左右,占世界总产量的10%以上。
主要生产矿山在格鲁特岛上,矿床有证实和概略资源9800万吨,平均含锰49.7% 。
澳大利亚执行鼓励外商投资的政策。
上个世纪80年代中期以来,澳大利亚放宽了对外国资本的限制,并逐步实行使外国投资自由化的政策。
政府欢迎并鼓励符合本国需要的外国直接投资,包括私人投资,重点是发展外向型企业,以提高国际竞争力和创造就业机会。
政府希望引进长期性开发资本。
澳大利亚的税收政策包括:外资公司目前的所得税率为39%,但是如果驻澳子公司从国外借款,借款利息应缴的预扣税仅为10%。
关税政策:澳大利亚于1966年成为对发展中国家实施关税优惠的第一个国家,受惠产品包括大多数应纳关税的制成品,半制成品以及经过实质性加工的初级产品。
锰矿和锰系合金市场调研报告之二 锰矿资源概况
二、锰矿资源概况按照原冶金部制订的《全国锰矿石工艺特性分类体系表》,锰矿石共分为5 个基本类型:碳酸锰矿石、氧化锰矿石、共生多金属矿石、硫锰矿石和锰结核,其中最重要的是碳酸锰矿石和氧化锰矿石。
(一)世界锰矿资源世界锰矿储量丰富,储量和储量基础约为57亿吨(锰金属量,下同),其中储量5亿吨,储量基础52亿吨,但如果仅计算44%品位以上的锰矿资源,储量基础大概只有6.8亿吨,95%以上分布在南非、乌克兰、澳大利亚、巴西、加蓬。
南非是世界上锰矿储量和储量基础最多的国家,占全世界的71.84%,其次是乌克兰,占11.58%。
世界海底锰结核资源也非常丰富,是锰矿重要的潜在资源。
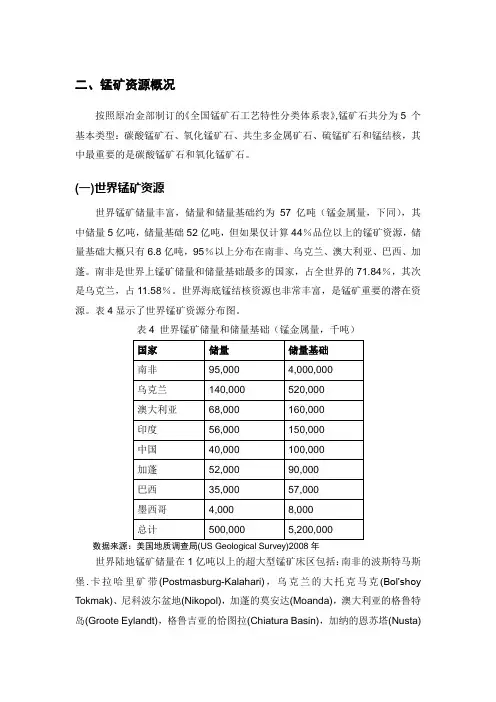
表4显示了世界锰矿资源分布图。
表4 世界锰矿储量和储量基础(锰金属量,千吨)数据来源:美国地质调查局(US Geological Survey)2008年世界陆地锰矿储量在1亿吨以上的超大型锰矿床区包括:南非的波斯特马斯堡.卡拉哈里矿带(Postmasburg-Kalahari),乌克兰的大托克马克(Bol’shoy Tokmak)、尼科波尔盆地(Nikopol),加蓬的莫安达(Moanda),澳大利亚的格鲁特岛(Groote Eylandt),格鲁吉亚的恰图拉(Chiatura Basin),加纳的恩苏塔(Nusta)等。
国外锰矿石品位一般都比较高,尤其是南非卡拉哈里矿区的锰矿石品位达30-50%,澳大利亚的格鲁特岛矿区的锰矿石品位更高达40-50%。
(二)世界主要锰矿资源国家和大型矿山1、南非南非是著名的矿业大国,国内蕴藏有60多种矿产,资源丰富,储量巨大,资源总量占非洲的50%,居世界第五位。
目前,拥有世界最丰富的锰矿资源,2008年,南非锰矿资源储量、储量基础合计40.95亿吨(锰金属量),占世界储量总量的71.84%,主要集中在北开普省(North Cape Province)库鲁曼(Kuruman)地区。
该矿区跨越150km的矿带,从南部的波斯特马斯堡(Postmasburg)到北部的卡拉哈里(Kalahari),面积2331km2,其中波斯特马斯堡矿区位于南端,卡拉哈里位于背面的库鲁曼(Kuruman)地区,两个矿区相隔约45km。
锰矿资源的区域差异与资源整合
法律法规保障:制定 和完善相关法律法规, 明确整合主体和责任, 规范整合行为。
政策支持:提供财政、 税收、金融等政策支持, 鼓励企业进行资源整合, 提高资源利用效率。
监管机制:建立完善的 监管机制,对整合过程 进行监督和评估,确保 整合工作的合法、合规 和有效。
信息共享平台:建立信 息共享平台,促进企业 间的信息交流和合作, 推动资源整合的顺利进 行。
用产生影响。
单击添加标题
资源整合的意义:通过资源 整合,可以实现区域内的资 源优化配置,提高资源利用 效率,减少浪费和环境污染。 同时,资源整合还有助于提 高区域经济的整体竞争力, 促进区域经济的可持续发展。
单击添加标题
资源整合的措施:政府可以通 过政策引导、资金支持等措施 推动锰矿资源的整合。企业则 可以通过兼并重组、合作开发 等方式实现资源整合。同时, 加强技术研发和人才培养也是
提高了资源利 用效率
促进了产业升 级和转型
减少了环境污 染
增强了企业竞争 力和市场地位
优化资源配置: 通过合理规划, 实现资源在不同 区域之间的优化 配置,提高资源 利用效率。
加强技术创新: 加大科技研发投 入,推动锰矿开 采、加工技术的 创新,提高资源 开发利用水平。
完善政策法规: 制定更加完善的 政策法规,规范 锰矿资源开发利 用行为,保障资 源整合的顺利进 行。
挑战:资源整合涉及多方利益,需要协调各方利益关系,实现共赢。
机遇:通过资源整合,可以实现规模效应,提高资源利用率和开采效率,降低生产成本。
机遇:资源整合有利于推动产业升级和结构调整,促进产业链的完善和发展,提高产业整体 竞争力。
环保要求:随着环保意 识的提高,锰矿资源整 合将更加注重环保和可 持续发展,实现绿色开 采。
锰矿在全球及我国国内的分布情况
书山有路勤为径,学海无涯苦作舟锰矿在全球及我国国内的分布情况锰是钢铁工业的基本原料之一,目前世界钢铁工业消费的锰占锰矿石总消费量的90%以上,而近年来由于世界钢产量连续增长,世界锰矿的需求也大幅增长。
世界锰矿石主要生产国有中国、南非、澳大利亚、巴西、加蓬、哈萨克斯坦、乌克兰、印度、加纳、墨西哥等;世界锰合金主要生产国有中国、乌克兰、南非、巴西、日本、挪威、印度、澳大利亚、俄罗斯和韩国等。
世界陆地锰矿资源比较丰富,但分布很不均匀,锰矿资源主要分布在南非、乌克兰、加蓬、澳大利亚、印度、中国、巴西和墨西哥等国家。
南非和乌克兰是世界上锰矿资源最丰富的两个国家,南非锰矿资源约占世界锰矿资源的77%,乌克兰占10%。
2006 年世界陆地锰矿石储量和储量基础分别为4.4 亿吨和52.0 亿吨(表1)。
世界海底锰结核及钴结壳资源也非常丰富,是锰矿重要的潜在资源。
世界锰矿矿床类型主要有:沉积型、火山沉积型、沉积变质型、热液型、风化壳型和海底结核-结壳型。
在世界锰矿资源中高品位锰矿(大于35%)主要分布在南非、澳大利亚、加蓬和巴西。
世界陆地锰矿储量在1 亿吨以上的超大型锰矿产地有8 处,分别是:南非的卡拉哈里、波斯特马斯堡,乌克兰的大托克马克、尼科波尔,加蓬的莫安达,加纳的恩苏塔,澳大利亚的格鲁特岛,格鲁吉亚的恰图拉。
国外锰矿石品位一般都比较高,尤其是南非卡拉哈里矿区的锰矿石品位达30%~50%,澳大利亚的格鲁特岛矿区的锰矿石品位更高达40%~50%。
与国外锰矿资源相比,我国锰矿床规模以中、小型为主,矿石品位也比较低,平均含锰20-30%,开发利用条件处于劣势,而随着近几年国内的锰矿石资源的无序过量开发,致使品位更加降低,目前15-18%的锰矿石品位占据了生产所需矿石的主体。
图1 中国的锰矿资源分布从图中可以看出我国的锰矿石主要分布在我国的湖。
2020年全球十大锰生产国概况1.南非,520万吨南非是世界上
2020年全球十大锰生产国概况1.南非,520万吨南非是世界上1. 南非,520万吨南非是世界上最大的锰生产国,但锰矿产量从2019年的580万吨下降到520万吨。
该国拥有世界上最多的锰储量约为5.2亿吨。
South32在南非锰业中占有重要地位。
该多元化的矿业公司还开采铝土矿、氧化铝、动力煤和冶金用煤,以及其他需求旺盛的矿产。
South32的南非锰公司(South Africa Manganese)是南非4个主要锰运营公司之一,旗下运营Metalloys和霍塔泽尔(Hotazel)锰矿山。
霍塔泽尔(Hotazel)矿山位于锰含量丰富的卡拉哈里(Kalahari)盆地,该盆地拥有全球80%的已知锰矿资源。
2. 澳大利亚,330万吨澳大利亚的2020年锰矿产量为330万吨,高于2019年的318万吨。
虽然South32是南非锰业的主要生产商,但该公司也在澳大利亚拥有锰矿开采业务。
作为最大的锰矿生产商,South32公司拥有位于北领地锰矿60%的股份,该公司通过其子公司Groote Eylandt矿业公司(GEMCO)运营该锰矿,是世界上成本最低的露天锰矿生产商之一。
英美资源集团持有该项目的其余40%权益。
3.加蓬,280万吨加蓬位于非洲大陆中西部海岸,2020年的锰矿产量为280万吨,较2019年的251万吨有所增加。
该国高品位锰矿主要产自莫安达(Moanda)锰矿山,由世界第二大锰矿石生产商埃赫曼(ERAMET)通过其子公司康密劳(COMILOG)运营。
4. 加纳,140万吨加纳2020年的锰矿产量为140万吨,低于2019年的155万吨。
该国大多数锰矿产自塔科拉迪市(Takoradi)西部地区。
宁夏天元锰业(TMI)的子公司联合矿业公司(Consolidated Minerals,简称Consmin)是世界四大锰生产商之一。
旗下持有加纳锰业公司(Ghana Manganese Company) 90%的股份,该公司经营着恩苏塔(Nsuta)锰矿山。
国内外锰矿地理分布
全球锰资源分布和产量根据美国地质调查局2015年发布的数据,全球锰资源储量约为5.7亿吨,并且分布不平衡,主要集中分布在南非(1.5亿吨)、乌克兰(1.4亿吨)、加蓬(2400万吨)、巴西(5400万吨)、印度(5200万吨)、澳大利亚(9700万吨)、中国(4400万吨)和墨西哥(500万吨)这几个国家,其他国家储量极少。
陆地锰矿资源量在1亿吨以上的超大型锰矿产地分布如下:一、锰矿资源的分布锰在地壳中大量存在,平均含量约0.1%,其含量之大在已知元素中排名第15位,在重金属中锰仅次于铁而居第二位,其多以化合物形式广泛分布于自然界中。
从成矿年代来看,由前寒武纪到第四纪各个不同时代的地层都有锰矿床分布,其中以前寒武纪到第三纪为主要成矿时期,其次为古生代寒武纪、奥陶纪、纪留纪、泥盆纪、石炭纪、二叠纪和中生代三叠纪、侏四纪和白垩纪。
在地理分布上,世界五大洲和四大洋都有锰矿床分布,但分布极不平衡,陆地锰矿床主要集中在南非、前苏联、加蓬、巴西、澳大利亚和印度,这六个国家的储量占世界陆地总储量的93%以上。
世界五大洲陆地锰矿床赋存的矿石储量和潜在资源储量达173亿t,其中确定、推定和推测储量为47.42亿t,在地理分布上欧洲占48.45%,非洲占33.35%,大洋洲占9.21%,美洲占6. 11%,亚洲占2.88%.大陆世界重要锰矿位置示意图见图1。
世界可供开发利用的有经济价值的锰矿储量约9至10亿t,锰矿石在世界呈不均匀分布,陆地锰矿石储量的95%以上分布在南非、前苏联(俄罗斯、乌克兰)、加蓬、澳大利亚、巴西和印度等国家。
其中绝大多数为氧化锰矿石。
南非、前苏联锰矿石储量分别占世界总储量的42.8%,37.9%;海床上以锰结核形式分布在太平洋区域。
南非、前苏联锰矿床具有规模大、品位高的特点,绝大多数适合露天开采,可大规模经营,经济效益好。
世界海洋锰结核资源极为浩瀚,据估计,海底锰结核总储量为3000~3500亿t,若以目前的开发速度,海底锰结核储量够全世界用1.5万年。
2024年锰矿石市场发展现状
2024年锰矿石市场发展现状简介锰矿石作为重要的矿产资源之一,在冶金、化工、电力等行业具有广泛应用。
本文将对当前2024年锰矿石市场发展现状进行分析和总结。
锰矿石资源储量全球锰矿石资源主要分布在南非、巴西、乌克兰等国家,还有中国、澳大利亚等国家也具有一定的锰矿石储量。
根据数据统计,全球锰矿石储量约为2.6亿吨,其中南非的储量最大,占全球的40%左右。
锰矿石市场供需形势市场需求随着人们对环境保护的争议加大,发展清洁能源成为推动全球经济发展的重要方式之一,而锰矿石是锰合金、电池、钢材等制造过程中不可或缺的原料。
因此,锰矿石市场需求逐渐增大。
市场供应全球锰矿石市场供应主要由南非、巴西等国家提供。
然而,由于政治、经济等因素的影响,锰矿石出口国的供应不稳定。
中国是全球最大的锰矿石消费国,但国内锰矿石产能受限,无法满足国内市场需求。
锰矿石市场价格国际市场价格根据国际市场数据显示,近年来锰矿石的价格呈现波动上升趋势。
主要原因有供应不足、需求上升和投资者对锰矿石的看好等。
尽管受到疫情等因素的影响,市场出现了短期的价格下跌现象,但整体来看,锰矿石市场价格呈现上涨态势。
国内市场价格中国锰矿石市场价格受多种因素影响,如市场供需关系、资源储量、国家政策等。
在过去几年中,国内锰矿石市场价格总体上升,但出现了一定的波动。
在当前的经济形势下,锰矿石市场价格仍然具有一定的上涨空间。
锰矿石市场发展趋势科技进步驱动随着科技的不断进步,锰矿石的开采、矿石选矿等技术也在不断创新。
新技术的应用使得锰矿石的开采效率得到提升,同时也降低了生产成本,这将进一步推动锰矿石市场的发展。
新能源需求增长随着清洁能源的发展,电池、锰合金等产品的需求也在增长。
这将进一步推动锰矿石市场的需求扩大,促使市场供应商提高产能,满足市场需求。
环保政策影响国家对环境保护的要求越来越高,锰矿石生产企业也面临环保压力。
环保政策的实施需要锰矿石企业进行生产工艺改良、治理尾矿等,这将对市场格局产生一定的影响。