
2018年10月1日后最全个税、工资表、年终奖EXCEL计算公式(含年终奖陷阱)
保险和公
利息或者住房租金、赡养老人等支出,具体范围、标准和实施步骤由国务院确定,并报全国人大常委会备案。
起)
发放日期: 保险和公积金 医疗保险 失业保险 2.00% 0.50% 84.00 21.00 85.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 169.00 21.25 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 42.25 他项 公积金 补充公积金 专项抵扣项 7.00% 5.00% 294.00 210.00 500.00 297.50 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 591.50 212.50 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 422.50 制表: 应税额 7,555.00 13,294.75 5,000.00 6,000.00 10,000.00 14,000.00 20,000.00 30,000.00 40,000.00 60,000.00 70,000.00 80,000.00 100,000.00 150,000.00 5,000.00 7,000.00 10,000.00 14,000.00 20,000.00 30,000.00 40,000.00 100,000.00 个税 个人所得税 独生子女费
Hale Waihona Puke 其他应基本工资 1,000.00 1.00
岗位工资 1,000.00
2,000.00
2,000.00
1,000.00
15,050.00
200.00
本表未列企业年金,企业补充医疗保险,补充养老保险,补充商业保险等。 他项:专项附加扣除,包括子女教育、继续教育、大病医疗、住房贷款利息或者住房租金、赡
工资发放表(2018年10月1日新税法起)
60.00
人大常委会备案。
金额单位:元 实发金额 8,008.35 12,705.27 5,000.00 5,970.00 9,710.00 13,310.00 18,410.00 26,410.00 33,910.00 47,910.00 54,410.00 60,910.00 72,410.00 99,910.00 5,000.00 6,940.00 9,710.00 13,310.00 18,410.00 26,410.00 33,910.00 72,410.00 567,410.00
编制单位: 上海xx公司 广州金视网络信息工程有限公司 工号 1 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 合 批准: 计 1,001.00 1,000.00 姓名 张大毛
上班天数截止日 应发工资 绩效考核 2,000.00 技术津贴 2,000.00 职务津贴 1,000.00 通讯费 800.00 14,250.00 全勤奖 200.00
1,222,493.62
签名
1,000,000.00 1,831,849.75 609,916.13
76.65 619.48 0 30 290 690 1590 3590 6090 12090 15590 19090 27590 50090 0 60 290 690 1590 3590 6090 27590 432590
30.00 30.00
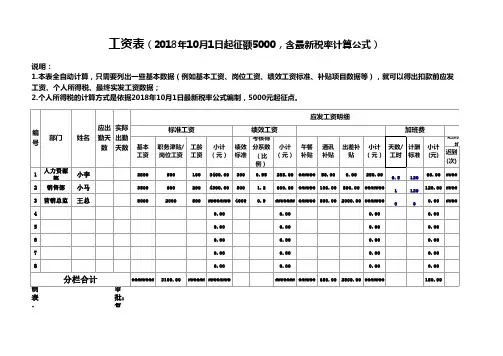
4、2018年10月起工资表模板(带公式)

合计
公积 个人所 迟到/
事假 病假 社保 金
得税 早退扣 借支
款
150 280 520 50 12600.00 454.5 0 203.35 106.5 473.56 0.00 0
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
其他扣款项
实发工资 罚款 其他
个人签 名确认
0
0 11362.04
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
2018年10月公司员工工资表号序号工号部门姓名身份证号码应出勤天数实际出勤天数事假天数病假天数带薪假应发工资基本工资绩效奖金岗位补贴住房补助1001研发中心李小二410456198809085214222110010000100010050020023003400450056006700780089009100101101112012130131401415015说明
2018年10月
序号 工号 部门
姓名
身份证号 码
应出 勤天
实际 出勤
事假 天数
病假 天数
带薪 假
基本
员工工资表(2018年10月1日最新个税起征点5000,含公式全自动计算
0.00
8
0.00
0.00
0.00
0.00
分栏合计
######## 3100.00 ###
表
批:
:
复
####### ###### 650.00 2800.00 #######
180.00
工资扣项
迟到/早退 扣款
其它扣款
扣款 处罚
合计
其它
(元) 金
##### 0.00 #### 40.00
##### 0.00 #### 20.00 17080.00 254.80 63.70 ##### 500.00 16239.20 913.92 15325.28
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
0.00
#####
#### 60.00 27155.00 764.40 191.10 ##### 900.00 25232.60 928.30 24304.30
120 120.00 ####
2000
500 ######## 4000 0.9 ####### ###### 500.00 2000.00 ####### 0
0
0.00 ####
0.00
0.00
0.00
0.00
5
0.00
0.00
0.00
0.00
最新2018年10月个税税率表Excel个税公式

年度汇算 年收入 不超过36000元的 超过36000元至144000元的部分 超过144000元至300000元的部分 超过300000元至420000元的部分 超过420000元至660000元的部分 超过660000元至960000元的部分 超过960000元至元的部分 税率 3% 10% 20% 25% 30% 35% 45% 速算扣除 数(年) 2520 16920 31920 52920 85920 181920
综合收入个税税率表
年收入 不超过36000元的 超过36000元至144000元的部分 超过144000元至300000元的部分 超过300000元至420000元的部分 超过420000元至660000元的部分 超过660000元至960000元的部分 超过960000元至元的部分 换算为月收入 0-3000 3000-12000 12000-25000 25000-35000 35000-55000 55000-80000 80000以上 税率 3% 10% 20% 25% 30% 35% 45% 速算扣除 数(月) 210 1410 2660 4410 7160 15160
从2018年10月1日执行。
月预交计算器 应税工资(月) 输入应税工资: 个税税额输入应税工资: 个税税额 0.00
2018年企业年终奖金税函数计算公式是什么?

2018年企业年终奖金税函数计算公式是什么?计算2018年年终奖计算公式步骤如下:12018年10月1日年终奖个人所得税税率表(个人所得税免征额为5000元)2先算出应纳税所得额(年终奖):=MAX(0,[@应发年终奖]-MAX(0,5000-[@2018年12月工资]+[@2018年12月社会保险]+[@2018年12月公积金])) =MAX(0,A3-MAX(0,5000-B3+C3+D3))公式解释如下:如果2018年12月应纳税所得额(2018年12月工资-2018年12月社会保险-2018年12月公积金)≥5000元,应纳税所得额(年终奖)=应发年终奖<5000元,应纳税所得额(年终奖)=应发年终奖-(5000-(2018年12月工资-2018年12月社会保险-2018年12月公积金))3再算出税率:=IFERROR(LOOKUP([@应纳税所得额(含税)2]/12,{0;3000;12000;25000;35000;55000;80000}+0.01,{0.03;0.1;0. 2;0.25;0.3;0.35;0.45}),0.03)=IFERROR(LOOKUP(J3/12,{0;3000;12000;25000;35000;55000 ;80000}+0.01,{0.03;0.1;0.2;0.25;0.3;0.35;0.45}),0.03)公式解释如下:IFERROR和+0.01是为了解决如36000的个税临界点问题4算出速算扣除数=IFERROR(LOOKUP([@应纳税所得额(含税)2]/12,{0;3000;12000;25000;35000;55000;80000}+0.01,{0;210;1410;2660;4410;7160;15160}),0)=IFERROR(LOOKUP(J3/12,{0;3000;12000;25000;35000;55000 ;80000}+0.01,{0;210;1410;2660;4410;7160;15160}),0)公式解释如下:IFERROR和+0.01是为了解决如36000的个税临界点问题5算出个人所得税:=ROUND(MAX((([@应纳税所得额(含税)2]/12>{0;3000;12000;25000;35000;55000;80000})*{0.03;0.1;0.2;0. 25;0.3;0.35;0.45})*[@应纳税所得额(含税)2]-{0;210;1410;2660;4410;7160;15160}),2)=ROUND(MAX(((J3/12>{0;3000;12000;25000;35000;55000;8 0000})*{0.03;0.1;0.2;0.25;0.3;0.35;0.45})*J3-{0;210;1410;2660;4410;7160;15160}),2)也可以用这个公式,比较容易理解,不过工资表需要比较多列,一般不采用6最后算出实发年终奖=[@应发年终奖]-[@个人所得税2]。
AA年终奖个人所得税计算表(2018年10月1日年终奖)

年终奖个税计算 月所得额 适用税 率 速算扣除 数 应交个税
第 6 页,共 16 页
2018年度发放年终奖情况及个人所得税计算表
单位:XXXXXXXX有限公司 序 号 发放年终奖当月的工资及社保费等扣除情况 姓名 月工资收入 养老保险 医疗保险 失业保险 年金 住房公积 金 商业保险 其他扣除 实际收入 额 费用扣除 额 工资所得与 费用扣除额 差额 年终奖 应纳税所得 额 月份:
2018年12月
年终奖个税计算 月所得额 适用税 率 速放年终奖情况及个人所得税计算表
单位:XXXXXXXX有限公司 序 号 发放年终奖当月的工资及社保费等扣除情况 姓名 月工资收入 养老保险 医疗保险 失业保险 年金 住房公积 金 商业保险 其他扣除 实际收入 额 费用扣除 额 工资所得与 费用扣除额 差额 年终奖 应纳税所得 额 月份:
2018年12月
年终奖个税计算 月所得额 适用税 率 速算扣除 数 应交个税
第 1 页,共 16 页
2018年度发放年终奖情况及个人所得税计算表
单位:XXXXXXXX有限公司 序 号 发放年终奖当月的工资及社保费等扣除情况 姓名 月工资收入 养老保险 医疗保险 失业保险 年金 住房公积 金 商业保险 其他扣除 实际收入 额 费用扣除 额 工资所得与 费用扣除额 差额 年终奖 应纳税所得 额 月份:
2018年12月
年终奖个税计算 月所得额 适用税 率 速算扣除 数 应交个税
第 7 页,共 16 页
2018年度发放年终奖情况及个人所得税计算表
单位:XXXXXXXX有限公司 序 号 发放年终奖当月的工资及社保费等扣除情况 姓名 月工资收入 养老保险 医疗保险 失业保险 年金 住房公积 金 商业保险 其他扣除 实际收入 额 费用扣除 额 工资所得与 费用扣除额 差额 年终奖 应纳税所得 额 月份:
2018年10月1日起新个税税率表、速算扣除数及个税EXCEL计算公式

2018年10月1日起新个税税率表、速算扣除数及个税EXCEL计算公式【2018年10月1日起实施】新个税法经十三届全国人大常委会第五次会议表决通过,于2019年1月1日起施行,2018年10月1日起施行“最新起征点5000元”和“税率”。
新个税法规定,自2018年10月1日至2018年12月31日,纳税人的工资、薪金所得,先行以每月收入额减除费用5000元以及专项扣除和依法确定的其他扣除后的余额为应纳税所得额,依照个人所得税税率表(综合所得适用)按月换算后计算缴纳税款,并不再扣除附加减除费用。
一、2018年10月1日调整后的个税“应纳税所得额”、“超额累进税率”及“速算扣除数”为:二、“速算扣除数”计算公式:本级速算扣除额=上一级最高应纳税所得额*(本级税率-上一级税率)+上一级速算扣除数速算扣除数计算:超过3000元至12000元的本级速算扣除额=3000*(10%-3%)+0=210.00超过12000元至25000元的本级速算扣除额=12000*(20%-10%)+210=1410.00 超过25000元至35000元的本级速算扣除额=25000*(25%-20%)+1410=2660.00 超过35000元至55000元的本级速算扣除额=35000*(30%-25%)+2660=4410.00 超过55000元至80000元的本级速算扣除额=55000*(35%-30%)+4410=7160.00 超过80000元的本级速算扣除额=80000*(45%-35%)+7160=15160.00三、2018年10月1日调整后的个税EXCEL公式:=ROUND(MAX((A1-B1-C1-5000)*1%*{3,10,20,25,30,35,45}-{0,210,1410,2660,4410,7160,15160},0),2) 个税EXCEL公式分解说明:1、 1%*{3,10,20,25,30,35,45}这部分为“税率”,分别为:3%,10%,20%,25%,30%,35%,45%2、 {0,210,1410,2660,4410,7160,15160}这部分为“速算扣除数”,分别为: 0,210,1410,2660,4410,7160,151603、取最大值函数(MAX):MAX((A1-B1-C1-5000)*1%*{3,10,20,25,30,35,45}-{0,210,1410,2660,4410,7 160,15160},0)这一部分是个人工资薪金收入减去“五险一金(B1)”、“专项附加扣除数(C1)”及“起征点”后分别乘以7个税率,再减去对应的速算扣除数,将最后得到的七个数据取最大值。
2018年10月1日起新个税税率表、速算扣除数及个税EXCEL计算公式
2018年10月1日起新个税税率表、速算扣除数及个税EXCEL计算公式【2018年10月1日起实施】新个税法经十三届全国人大常委会第五次会议表决通过,于2019年1月1日起施行,2018年10月1日起施行“最新起征点5000元”和“税率”。
新个税法规定,自2018年10月1日至2018年12月31日,纳税人的工资、薪金所得,先行以每月收入额减除费用5000元以及专项扣除和依法确定的其他扣除后的余额为应纳税所得额,依照个人所得税税率表(综合所得适用)按月换算后计算缴纳税款,并不再扣除附加减除费用。
一、2018年10月1日调整后的个税“应纳税所得额”、“超额累进税率”及“速算扣除数”为:二、“速算扣除数”计算公式:本级速算扣除额=上一级最高应纳税所得额*(本级税率-上一级税率)+上一级速算扣除数速算扣除数计算:超过3000元至12000元的本级速算扣除额=3000*(10%-3%)+0=210.00超过12000元至25000元的本级速算扣除额=12000*(20%-10%)+210=1410.00超过25000元至35000元的本级速算扣除额=25000*(25%-20%)+1410=2660.00超过35000元至55000元的本级速算扣除额=35000*(30%-25%)+2660=4410.00超过55000元至80000元的本级速算扣除额=55000*(35%-30%)+4410=7160.00超过80000元的本级速算扣除额=80000*(45%-35%)+7160=15160.00三、2018年10月1日调整后的个税EXCEL公式:=ROUND(MAX((A1-B1-C1-5000)*1%*{3,10,20,25,30,35,45}-{0,210,1410,2660,4410,7160,15160},0),2) 个税EXCEL公式分解说明:1、 1%*{3,10,20,25,30,35,45}这部分为“税率”,分别为:3%,10%,20%,25%,30%,35%,45%2、 {0,210,1410,2660,4410,7160,15160}这部分为“速算扣除数”,分别为:0,210,1410,2660,4410,7160,151603、取最大值函数(MAX):MAX((A1-B1-C1-5000)* 1%*{3,10,20,25,30,35,45}-{0,210,1410,2660,4410,7160,15160},0)这一部分是个人工资薪金收入减去“五险一金(B1)”、“专项附加扣除数(C1)”及“起征点”后分别乘以7个税率,再减去对应的速算扣除数,将最后得到的七个数据取最大值。
2018年新个税EXCEL计算公式
1 税前工资计算
税前工资(已扣社保等五金)
个人所得税
8000
90.00
2 知道税后工资,推算税前工资
税后工资收入(已扣社保等五金)
税前工资收入(已扣社保等五金)
7910
上一范围上限 0
3000 12000 25000 35000 55000 80000
税率 3% 10% 20% 25% 30% 35% 45%
扣除数 0 210
1410 2660 4410 7160 15160
பைடு நூலகம்
8000
3
10月份新个人所得税:知道税额 如何倒算税前工资额?
个人所得税
税前工资
90
8000
级数
全月应纳税所得额
1 不超过3000元的 2 超过3000元至12000元部分 3 超过12000元至25000元部分 4 超过25000元至35000元部分 5 超过35000元至55000元部分 6 超过55000元至80000元部分 7 超过80000元的部分
最新年10月1日起新个税税率表、速算扣除数及个税excel计算公式资料
2018年10月1日起新个税税率表、速算扣除数及个税EXCEL计算公式【2018年10月1日起实施】新个税法经十三届全国人大常委会第五次会议表决通过,于2019年1月1日起施行,2018年10月1日起施行“最新起征点5000元”和“税率”。
新个税法规定,自2018年10月1日至2018年12月31日,纳税人的工资、薪金所得,先行以每月收入额减除费用5000元以及专项扣除和依法确定的其他扣除后的余额为应纳税所得额,依照个人所得税税率表(综合所得适用)按月换算后计算缴纳税款,并不再扣除附加减除费用。
一、2018年10月1日调整后的个税“应纳税所得额”、“超额累进税率”及“速算扣除数”为:二、“速算扣除数”计算公式:本级速算扣除额=上一级最高应纳税所得额*(本级税率-上一级税率)+上一级速算扣除数速算扣除数计算:超过3000元至12000元的本级速算扣除额=3000*(10%-3%)+0=210.00超过12000元至25000元的本级速算扣除额=12000*(20%-10%)+210=1410.00超过25000元至35000元的本级速算扣除额=25000*(25%-20%)+1410=2660.00超过35000元至55000元的本级速算扣除额=35000*(30%-25%)+2660=4410.00超过55000元至80000元的本级速算扣除额=55000*(35%-30%)+4410=7160.00超过80000元的本级速算扣除额=80000*(45%-35%)+7160=15160.00三、2018年10月1日调整后的个税EXCEL公式:=ROUND(MAX((A1-B1-C1-5000)*1%*{3,10,20,25,30,35,45}-{0,210,1410,2660,4410,7160,15160},0),2) 个税EXCEL公式分解说明:1、 1%*{3,10,20,25,30,35,45}这部分为“税率”,分别为:3%,10%,20%,25%,30%,35%,45%2、 {0,210,1410,2660,4410,7160,15160}这部分为“速算扣除数”,分别为:0,210,1410,2660,4410,7160,151603、取最大值函数(MAX):MAX((A1-B1-C1-5000)* 1%*{3,10,20,25,30,35,45}-{0,210,1410,2660,4410,7160,15160},0)这一部分是个人工资薪金收入减去“五险一金(B1)”、“专项附加扣除数(C1)”及“起征点”后分别乘以7个税率,再减去对应的速算扣除数,将最后得到的七个数据取最大值。
2018年10月1日后日常工资税率表及全年一次性奖金税率表
2018年10月1日后日常工资税率表
注:1.本表中的“月应纳税所得额”为当月工资收入按照税法规定减除五险一金、专项附加扣除数等不计说项以及起征点5000元的费用减除额之后的余额。
2.以上税率为超额累进税率,即每一区间对应相应税率。
税额的计算方式分为两种: (1)分别计算各区间对应的税额,然后把各区间的税额累加。
(2)月应纳税所得额 × 对应的最高税率 —
该档税率对应的速算扣除数
:
全年一次性奖金
注:1.以上税率表为方便计算的倒推表,税法并未提供此表。
税法的规定为:将当月内取得的全年一次性奖金,除以12个月,按其商数确定适用税率和速算扣除数。
2.以上税率为比例税率,以奖金额对应的级次确定税率。
税额 = 奖金额 × 适用税率 — 速算扣除数
举例:奖金额为36000元,税额= 36000 ×3% - 0 = 1080
奖金额为36001,税额= 36001 ×10% - 210 =
3.如果当月工资薪金所得低于税法规定的费用扣除额(5000)的,适用公式为:
应纳税额=(当月取得全年一次性奖金一当月工资薪金应纳税所得额与费用扣除额的差额)×适用税率一速算扣除数。