
注册会计师(财务管理)第六章债券、股票价值评估
第一节债券价值评估1、ABC公司平价购买刚发行的面值为1000元(5年期、每半年支付利息40元)的债券,该债券按年计算的到期收益率为()。
(P/A,4%,10)=8.1109,(P/F,4%,10)=0.6756A.4%B.7.84%C.8%D.8.16%【答案】D【解析】根据1000=40×(P/A,i,10)+1000×(P/F,i,10)可知,按半年计算的到期收益率为4%(也可以直接根据发行时平价购买得出按半年计算的到期收益率=半年的票面利率=4%),“按年计算的到期收益率”指的是有效年到期收益率=(1+4%)2-1=8.16%。
2、C公司在20x1年1月1日发行5年期债券,面值1000元,票面利率10%,于每年12月31日付息,到期时一次还本。
要求:(1)假定20x1年1月1日金融市场等风险利率是9%,该债券的发行价应定为多少?(2)假定1年后该债券的市场价格为1049.06元,该债券于20x2年1月1日的到期收益率是多少?(3)该债券发行4年后该公司被揭露出会计账目有欺诈嫌疑,这一不利消息使得该债券价格在20x5年1月1日由开盘的1018.52元跌至收盘的900元。
跌价后该债券的到期收益率是多少(假设能够全部按时收回本息)?【答案】【解析】(1)发行价=100×(P/A,9%,5)+1000×(P/F,9%,5)=1038.87(元)(2)用9%和8%试误法求解:V (9%)=100×(P/A,9%,4)+1000×(P/F,9%,4)=1032.37(元)V (8%)=100×(P/A,8%,4)+1000×(P/F,8%,4)=1066.21(元)I=8.5% (或8.51%)(3)900=1100/(1+i)1+i=1100/900=1.2222跌价后到期收益率=22.22%。
3、对于平息债券,若付息期无限小,下列关于债券价值的说法中,正确的有()。
A.当市场利率高于债券利率时,债券价值高于债券面值B.当市场利率不变时,随着债券到期时间的缩短,溢价发行债券的价值逐渐下降,最终等于债券面值C.当市场利率发生变化时,随着债券到期时间的缩短,市场利率变化对债券价值的影响越来越小D.当市场利率不变时,折价出售债券的期限越短,债券价值越大【答案】BCD【解析】当市场利率高于票面利率时,债券价值低于债券面值,选项A错误。
4、关于债券的说法中,正确的有()。
A.上市债券信用度高,变现速度快,容易吸引投资者B.按债券的发行人不同,分为政府债券和非政府债券C.若公司债券能转换为本公司股票,称为可转换债券,利率一般比不可转换债券利率低D.没有特定财产作为抵押,凭信用发行的债券为信用债券【答案】ACD【解析】债券按照发行人不同,分为政府债券、地方政府债券、公司债券和国际债券。
所以选项B的说法不正确。
5、假设其他条件不变,当市场利率高于债券利率时,下列关于拟发行平息债券价值的说法中,正确的有()A.市场利率上升,价值下降B.期限延长,价值下降C.票面利率上升,价值上升D.计息频率增加,价值上升【答案】ABCD6、假设其他因素不变,下列事项中,会导致折价发行的平息债券价值下降的有()。
A.提高付息频率B.延长到期时间C.提高票面利率D.等风险投资的市场利率上升【答案】ABD【解析】对于折价发行的平息债券而言,在其他因素不变的情况下,付息频率越高(即付息期越短)价值越低,所以,选项A正确;折价债券的价值,随着到期日的临近,总体上波动提高,最终等于债券的票面价值,即债券到期时间越短,债券价值越大。
反之,债券到期时间越长,债券价值越小,所以,选项B正确;债券价值等于未来利息和本金的现值,提高票面利率会增加债券的利息,因此会提高债券的价值,所以,选项C错误;等风险投资的市场利率上升,会导致计算债券价值的折现率上升,进而导致债券价值下降,所以,选项D正确。
7、假设市场上有甲、乙两种债券,甲债券目前距到期日还有3年,乙债券目前距到期日还有5年。
两种债券除到期日不同外,其他方面均无差异。
如果市场利率出现了急剧上涨,则下列说法中正确的是()。
A.甲债券价值上涨得更多B.甲债券价值下跌得更多C.乙债券价值上涨得更多D.乙债券价值下跌得更多【答案】D【解析】由于市场利率和债券价值之间存在反向变动关系,因此市场利率上涨时,债券价值会下跌,选项AC的说法错误;由于随着到期时间的缩短,折现率变动对债券价值的影响越来越小,选项B的说法错误,选项D的说法正确。
8、假设折现率保持不变,溢价发行的平息债券自发行后债券价值()。
A.直线下降,至到期日等于债券面值B.波动下降,至到期日之前一直高于债券面值C.波动下降,至到期日之前可能等于债券面值D.波动下降,至到期日之前可能低于债券面值【答案】B【解析】溢价发行的平息债券发行后债券价值随着到期日的临近是波动下降的,因为溢价债券在发行日和付息时点债券的价值都是高于面值的,而在两个付息日之间债券的价值又是上升的,所以至到期日之前债券的价值会一直高于债券面值。
9、假设折现率为8%保持不变,票面利率为7%,每年付息债券自发行后债券价值()A.逐渐上升,至到期日等于债券面值B.波动上升,到期日之前可能高于债券面值C.波动上升,到期日之前可能等于债券面值D.波动上升,到期日之前可能低于债券面值【答案】BCD10、某公司发行面值为1000元,票面年利率为5%,期限为10年,每年支付一次利息,到期一次还本的债券。
已知发行时的市场利率为6%,则发行时点该债券的价值为()元。
已知:(P/A,6%,10)=7.3601,(P/F,6%,10)=0.5584A.1000B.982.24C.926.41D.1100【答案】C【解析】发行时的债券价值=1000×5%×(P/A,6%,10)+1000×(P/F,6%,10)=50×7.3601+1000×0.5584=926.41(元)11、某公司发行期限为5年,票面利率为10%,每年付息2次、到期还本的债券,以下关于该债券的叙述中,不正确的有()。
A.当报价必要报酬率等于票面利率时,到期时间的长短对债券价值没有影响B.当报价必要报酬率高于票面利率时,到期时间的长短与债券价值反向变化C.当报价必要报酬率低于票面利率时,到期时间的长短与债券价值同向变化D.无论报价必要报酬率高于、低于还是等于票面利率,到期日债券价值均等于面值【答案】ABC【解析】对于连续支付利息的债券来说,选项ABCD的说法均是正确的,但本题涉及的债券属于非连续支付利息的债券,对这种债券来说,由于价值线是呈周期性波动的,因此不能说到期时间对债券价值没有影响,也不能说到期时间与债券价值的变动关系是同向或者反向,选项ABC的说法均不正确。
12、某公司在2010年1月1日平价发行新债券,每张面值1000元,票面利率为10%,5年期,每年12月31日付息。
(计算过程中至少保留小数点后4位,计算结果取整)。
要求:(1)2010年1月1日到期收益率是多少?(2)假定2014年1月1日的市场利率下降到8%,那么此时债券的价值是多少?(3)假定2014年1月1日的市价为900元,此时购买该债券的到期收益率是多少?(4)假定2012年10月1日的市场利率为12%,债券市价为1050元,你是否购买该债券?【答案】【解析】(1)设到期收益率为r,则:1000=1000×10%×(P/A,r,5)+1000×(P/F,r,5),平价发行,r=票面利率=10%。
(2)由于2014年1月1日投资后只能在2014年12月31日收到一次利息100元和本金1000元,债券价值=100×(P/F,8%,1)+1000×(P/F,8%,1)=1018(元)。
(3)设到期收益率为r,由于投资后只能在2014年12月31日收到一次利息,收到本金,因此,900=100×(P/F,r,1)+1000×(P/F,r,1),解得:到期收益率=22%。
(4)2012年10月1日的债券价值=[100+100×(P/A,12%,2)+1000×(P/F,12%,2)]×(P/F,12%,1/4)=(169.01+100+797.2)×0.9721=1036(元)由于低于债券市价(1050元),故不应购买该债券。
13、某企业准备发行三年期企业债券,每半年付息一次,票面年利率6%,面值1000元,平价发行。
以下关于该债券的说法中,正确的有()。
A.该债券的计息周期利率为3%B.该债券的有效年利率是6.09%C.该债券的报价利率是6%D.由于平价发行,该债券的名义利率与名义必要报酬率相等【答案】ABCD【解析】半年计息周期利率是名义利率的一半,有效年利率=(1+3%)2-1=6.09%,平价发行的平息债券名义利率与名义必要报酬率相等。
14、下列关于债券到期收益率的说法中,正确的是()。
A.债券到期收益率是购买债券后一直持有至到期的内含报酬率B.债券到期收益率是能使债券每年利息收入的现值等于债券买入价格的折现率C.债券到期收益率是债券利息收益率与资本利得收益率之和D.债券到期收益率的计算要以债券每年末计算并支付利息、到期一次还本为前提【答案】A【解析】债券到期收益率是指以特定价格购买债券并持有至到期日所能获得的报酬率,它是使债券投资未来现金流量(包括利息收入和到期时的还本收入)现值等于债券购入价格(流出量现值)的折现率,即债券投资的内含报酬率。
15、下列关于债券的概念说法中,正确的有()。
A.债券票面利率是指债券发行者预计一年内向投资者支付的税后利息占票面金额的比率B.债券面值代表发行人承诺于未来某一特定日期偿付给债券持有人的金额C.债券一般都规定到期日,以便到期时归还本金D.债券可能使用单利或复利计息【答案】BCD【解析】债券票面利率是指债券发行者预计一年内向投资者支付的利息占票面金额的比率,选项A的说法不正确。
16、下列关于债券的说法中,不正确的是()。
A.债券的价值是发行者按照合同规定从现在至债券到期日所支付的款项的现值B.平息债券的支付频率可能是一年一次、半年一次或每季度一次等C.典型的债券是固定利率、每年计算并支付利息、到期归还本金D.纯贴现债券在到期日前可能获得现金支付【答案】D【解析】纯贴现债券是指承诺在未来某一确定日期按面值支付的债券。
这种债券在到期日前购买人不能得到任何现金支付,因此也称为“零息债券”,所以选项D的说法不正确。
{图}17、下列说法,正确的有()。
2020注册会计师CPA 财务成本管理 第六章
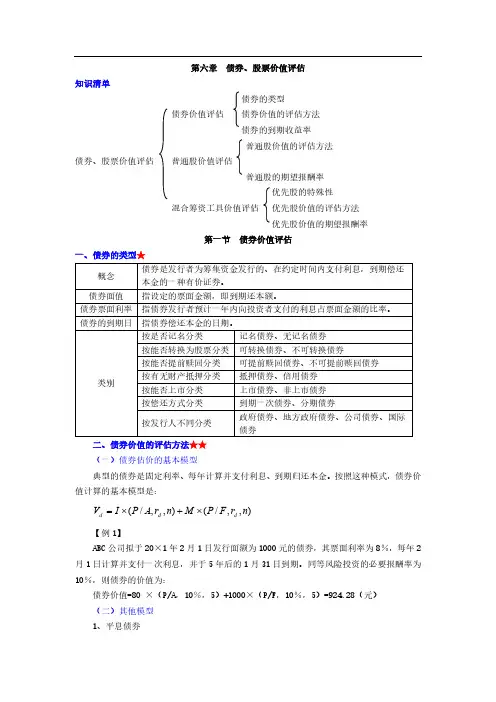
、平息债券1 (二)其他模型 (元)=924.28)5%,10,P/F ×(+1000)5%,10,P/A ×(=80 债券价值%,则债券的价值为:10日到期。
同等风险投资的必要报酬率为31月1年后的5日计算并支付一次利息,并于1月2%,每年8元的债券,其票面利率为1000日发行面额为1月2年1×20公司拟于ABC】1【例=×+×d d d V I P A r n M P F r n (/,,)(/,,)值计算的基本模型是:典型的债券是固定利率、每年计算并支付利息、到期归还本金。
按照这种模式,债券价债券估价的基本模型(一) ★★二、债券价值的评估方法债券政府债券、地方政府债券、公司债券、国际按发行人不同分类到期一次债券、分期债券 按偿还方式分类 上市债券、非上市债券 按能否上市分类 抵押债券、信用债券 按有无财产抵押分类 可提前赎回债券、不可提前赎回债券按能否提前赎回分类可转换债券、不可转换债券 按能否转换为股票分类记名债券、无记名债券 按是否记名分类类别指债券偿还本金的日期。
债券的到期日 指债券发行者预计一年内向投资者支付的利息占票面金额的比率。
债券票面利率指设定的票面金额,即到期还本额。
债券面值本金的一种有价证券。
债券是发行者为筹集资金发行的、在约定时间内支付利息,到期偿还 概念★一、债券的类型债券价值评估 第一节优先股价值的期望报酬率 优先股价值的评估方法 混合筹资工具价值评估 优先股的特殊性 普通股的期望报酬率普通股价值评估 债券、股票价值评估 普通股价值的评估方法 债券的到期收益率 债券价值的评估方法 债券价值评估债券的类型 知识清单债券、股票价值评估 第六章流通债券的价值1 -5图80+1000 80801、4、4×20现在:1、5、1×20发行日?券的价值是多少%,问该债10日,假设投资的折现率为1月4年4×20日到期。
2020注会(CPA) 财管 第六章 债券、股票价值评估

∵ 1000×( 1+i) 5 =1180 ∴ 1000=1180×( 1+i) -5 净现值( NPV) =现金流入量的现值 -现金流出量现值 =1180×( 1+i) -5 -1000=0 例 1:甲公司发行面值为 100元,票面年利率为 6%,每年付一次息,到期还本债券, 5年 期。 2年后乙公司在流通市场以 97元的价格购入并持有到期。从乙公司的角度来讲,计算该项投资 的到期收益率。
考点一 债券价值评估 (一)债券价值的计算(熟练掌握) 债券的价值或债券的内在价值,是指债券未来本金和利息流入按等风险投资的市场利率所折成 的现值之和。 1. 分期付息,一年付一次息 债券价值 =M× i×( P/A, r d, n) +M×( P/F, r d, n) M 表示面值 i 表示票面年利率 n 表示到 期前的年数 r d 表示 年折现率,一般采用当前等风险投资的市场利率 2. 分期付息,一年付两次息 债券价值 =M× i/2×( P/A, r, 2n) +M×( P/F, r, 2n) M 表示面值 i 表示票面年利率 n 表示 到期前的年数 r 表示 每半年期的折现率, r=( 1+r d) 1/2 -1 r d 表示 按年计算的有效年利率 3. 到期一次还本付息,按年单利计息复利折现 债券价值 =M× ( 1+n× i) ×( P/F, r d, t ) M 表示面值 i 表示票面年利率 n 表示债券的年限 t 表示 剩余到期前的年数 r d 表示按年计算的有效年利率
注册会计师-财务成本管理冲刺串讲-第六章 股票、债券价值评估
本章思维导图
【考点1】债券价值评估
1.债券价值评估方法
债券类型
计算公式
平息债券
债券价值=债券面值×票面利率/m×(P/A,rd/m,m×n)+债券面值×(P/F,rd/m,m×n)
式中:rd是年折现率,一般采用等风险投资的市场利率;n是到期年数。m是每年付息的次数。
到期一次还本付息债券
零息债券
债券价值逐渐递增到债券面值
到期一次还本付息债券
债券价值逐渐递增到债券的本利和
【提示】流通债券价值评估,一般会有非整数计息期问题,但是考试更多都会设计成整数计息期。
【提示】对于每间隔一段时间支付一次利息的债券,如果折现率不变,随着到期时间的缩短,债券价值呈现周期性波动,最终等于债券面值。溢价发行的债券是波动下降,最终等于债券面值。折价发行的债券是波动上升,最终等于债券面值。平价发行的债券是波动式前进,最终等于债券面值。
V=到期本利和×(P/F,rd,m)
式中:m是到期前的年数。
2.债券价值的影响因素
因素
与债券价值的关系
债券面值
面值越大,债券价值越大(同向)
票面利率
票面利率越大,债券价值越大(同向)
折现率
折现率越大,债券价值越小(反向)
①折现率等于债券票面利率,债券价值就是其面值(平价债券)
②折现率高于债券票面利率,债券的价值低于面值(折价债券)
【提示】永续债类同优先股。
③折现率低于债券票面利率,债券的价值高于面值(溢价债券)
利息支付频率
折价债券,付息频率越快,债券价值越低
溢价债券,付息频率越快,债券价值越高
平价债券,付息频率变化,债券价值不变
因素
注会讲义《财管》第六章债券、股票价值评估02

第六章债券、股票价值评估(二)4.到期时间对于平息债券,当折现率一直保持至到期日不变时,随着到期时间的缩短,债券价值逐渐接近其票面价值。
如果付息期无限小则债券价值表现为一条直线。
(1)平息债券①付息期无限小(不考虑付息期间变化)溢价:随着到期时间的缩短,债券价值逐渐下降平价:随着到期时间的缩短,债券价值不变折价:随着到期时间的缩短,债券价值逐渐上升即:最终都向面值靠近。
【扩展】其他条件相同情况下,对新发债券来说:溢价发行的债券,期限越长,价值越高;折价发行的债券,期限越长,价值越低;平价发行的债券,期限长短不影响价值。
②流通债券(考虑付息期之间的变化)流通债券的价值在两个付息日之间呈周期性变动。
高顿财经CPA培训中心总结:随着到期日接近,平息债券价值的变化种类新发债券(不考虑付息之间的变化)流通债券(考虑付息之间的变化)当票面利率高于必要报酬率(溢价)直线下降波动下降(先上升,割息后下降,但始终高于面值)当票面利率低于必要报酬率(折价)直线上升波动上升(先上升,割息后下降,有可能高于、等于或小于面值)当票面利率等于必要报酬率(平价)水平线,不变波动(先上升,割息后下降,有可能高于或等于面值)【例题1·单选题】假设折现率保持不变,溢价发行的平息债券自发行后债券价值()。
(2014年)A.直线下降,至到期日等于债券面值B.波动下降,到期日之前一直高于债券面值C.波动下降,到期日之前可能等于债券面值D.波动下降,到期日之前可能低于债券面值【答案】B【解析】溢价发行的平息债券发行后债券价值随着到期日的临近是波动下降的,因为溢价债券在发行日和付息时点债券的价值都是高于面值的,而在两个付息日之间债券的价值又是上升的,所以至到期日之前债券的价值会一直高于债券面值。
(2)零息债券随着到期时间的缩短,债券价值逐渐上升,向面值接近。
(3)到期一次还本付息债券随着到期时间的缩短,债券价值逐渐上升。
5.利息支付频率债券付息期越短价值越低的现象,仅出现在折价出售的状态。
注册会计师-财务成本管理教材精讲-第六章 债券、股票价值评估(14页)
第六章债券、股票价值评估考情分析本章主要是应用折现原理对公司债券、普通股和优先股进行价值评估。
很多内容是基于前面基础原理的运用,难度不大。
主要的考点有价值评估方法、价值的影响因素、报酬率(收益率)的计算从历年的考试情况来看,本章分值并不是很多,属于非重点章节。
第一节债券价值评估【知识点】债券的类型一、债券的概念债券是发行者为筹集资金发行的、在约定时间支付一定比例的利息,并在到期时偿还本金的一种有价证券。
二、债券的分类【例题·多选题】下列关于债券的说法中,正确的有()。
A.上市债券信用度高,变现速度快,容易吸引投资者B.按债券的发行人不同,分为政府债券和非政府债券C.若公司债券能转换为本公司股票,称为可转换债券,利率一般比不可转换债券利率低D.没有特定财产作为抵押,凭信用发行的债券为信用债券『正确答案』 ACD『答案解析』债券按照发行人不同,分为政府债券、地方政府债券、公司债券和国际债券。
所以选项B的说法不正确。
【知识点】债券价值的评估一、债券的估值模型债券的价值是发行者按照合同规定从现在至到期日所支付的款项的现值。
折现率取决于等风险投资的市场利率。
【例题】ABC公司拟于20×1年2月1日发行面额为1000元的债券,其票面利率为8%,每年2月1日计算并支付一次利息,并于5年后的1月31日到期。
同等风险投资的必要报酬率为10%,则债券的价值为:债券的价值=80×(P/A,10%,5)+1000×(P/F,10%,5)=924.28(元)【例题】有一债券面值为1000元,票面利率为8%,每半年支付一次利息,5年到期。
假设年折现率为10%。
按惯例,票面利率为按年计算的报价利率,每半年计息时按报价利率的1/2计算利息,即按4%计息,每次支付40元。
折现率按同样方法处理,每半年期的折现率按5%确定。
该债券的价值为:PV=(80/2)×(P/A,10%÷2,5×2)+1000×(P/F,10%÷2,5×2)=922.77(元)【提示】若平息债券一年复利多次,计算价值时,现金流量按计息周期利率确定,需按折现周期折现率进行折现。
注册会计师债券、股票价值评估

第六章债券、股票价值评估第一部分债券价值评估【重点内容回顾】一、债券的估值模型债券的价值是发行者按照合同规定从现在至到期日所支付的款项的现值。
折现率取决于等风险投资的市场利率。
二、债券估值的影响因素1.折现率:债券价值与折现率反向变动。
【结论1】对于平息债券,当折现率一直保持至到期日不变时,随着到期时间的缩短,债券价值逐渐接近其票面价值。
【结论2】当折现率一直保持至到期日不变时,随着到期日的接近,债券价值向面值回归。
付息期无限小时,溢价发行债券价值逐渐下降;折价发行债券价值逐渐上升;平价发行债券价值不变。
【结论3】每间隔一段时间支付一次利息时,债券的价值随着到期时间的缩短,呈现周期性的波动,最终等于面值。
【结论4】折现率在债券发行后发生变化,随着到期时间的缩短,债券价值对折现率特定变化的反应越来越不敏感。
【结论5】假设其他因素都不变,随着计息频率的加快,溢价债券价值更高,折价债券价值更低。
(①折现率与票面利率差距越大,则溢价债券价值越高,折价债券价值越低;②随着计息周期的缩短,即计息频率的加快,折现率与票面利率不相等时,二者的有效年利率差距越大。
)【结论6】假设其他因素不变,延长到期日,溢价债券价值更高,折价债券价值更低。
【典型题目演练】【例题·多选题】某企业准备发行三年期企业债券,每半年付息一次,票面年利率6%,面值1000元,平价发行。
以下关于该债券的说法中,正确的有()。
A.该债券的计息周期利率为3%B.该债券的有效年利率是6.09%C.该债券的报价利率是6%D.由于平价发行,该债券的名义利率与名义必要报酬率相等『正确答案』 ABCD『答案解析』半年计息周期利率是名义利率的一半,有效年利率=(1+3%)2-1=6.09%,平价发行的平息债券名义利率与名义必要报酬率相等。
【例题·单选题】下列有关债券的说法中,正确的是()。
A.折现率高于债券票面利率时,债券价值高于面值B.溢价发行的平息债券价值随着到期日临近波动式上升至面值C.对于到期一次还本付息的债券,随着到期日的临近,其价值逐渐接近面值D.折价债券付息频率越快的价值越低『正确答案』 D『答案解析』折现率高于债券票面利率时,债券的价值低于面值,选项A的说法错误;溢价发行的平息债券随着到期日临近,其价值波动性下降至面值,选项B的说法错误;到期一次还本付息债券,随着到期日临近,价值逐渐接近本利和,选项C的说法错误;折价债券随着付息频率加快,有效票面利率与有效折现率差额越大,即债券价值低于面值差额越大,价值越低,选项D的说法正确。
【BT课件】2022年CPA 财管 第六章 债券、股票价值评估
特点 估值方法
(1)不同于新发债券,到期时间一般小于债券发行在外的时间。 (2)估值的时点可以是发行日之外任何时点,会产Th“非整数计息期”问题。 以最近一次付息时间(或最后一次付息时间)为折算起点,计算历次现金流量现值,然 后将其折算到现在时点。
第六章 债券、股票价值评估
【例题4·计算题】有一面值为1 000元的债券,票面利率为8%,每年支付一次利息, 2011年5月1日发行,2016年4月30日到期。假设年折现率为10%,问该债券在2014年4月1日 的价值是多少?
式中:Vd——债券价值;F——到期日支付额;rd——年折现率;n——到期时间的年数; 到期日一次还本付息债券,实际上也是一种纯贴现债券,只不过到期日是按照本利和 作单笔支付。
第六章 债券、股票价值评估
【例题3·计算题】有一5年期国债,面值1 000元,票面利率12%,单利计息,到期时一 次还本付息。假设年折现率为10%,求该债券的价值?
3
第六章 债券、股票价值评估
考点地图
4
第六章 债券、股票价值评估
「考点1」债券价值评估(★★)
(一)债券的概念及类型
1.债券是发行者为筹集资金发行的、在约定时间支付一定比例的利息,并在到期时偿还
本基金本的要一素种有价证券。债券的基本要素具体如下:说明
面值 指设定的票面金额,它代表发行人承诺于未来某一特定日期偿付给债券持有人的金额。
7
第六章 债券、股票价值评估
【例题1·计算题】ABC公司拟于20×1年2月1日发行面额为1000元的债券,其票面利率 为8%,每年2月1日计算并支付一次利息,并于5年后的1月31日到期。同等风险投资的必要 报酬率为10%,求该债券的价值?
8
第六章 债券、股票价值评估
注册会计师第六章债券、股票价值评估
第六章债券、股票价值评估一、单项选择题1、预计乙股票未来5年的每股股利分别为0.6元、0.7元、0.8元、0.9元和1元,从第6年开始股利增长率固定为10%。
计算乙股票目前的价值应该采用的估价模型是()。
A、零增长股票估价模型B、固定增长股票估价模型C、非固定增长股票估价模型D、以上都可以2、某股票为股利固定增长的股票,近期支付的股利为1.5元/股,年股利增长率为8%。
若无风险收益率为5%,市场上所有股票的平均收益率为13%,而该股票的贝塔系数为1.2,则该股票的内在价值为()元。
A、25.68B、22.73C、26.32D、24.553、某企业长期持有A股票,目前每股现金股利2元,每股市价20元,在保持目前的经营效率和财务政策不变,且不从外部进行股权融资的情况下,其预计收入增长率为10%,则该股票的股利收益率和期望报酬率分别为()元。
A、11%和21%B、10%和20%C、14%和21%D、12%和20%4、在其他条件不变的情况下,下列事项中能够引起股利固定增长的股票的期望报酬率上升的是()。
A、当前股票价格上升B、资本利得收益率上升C、预期现金股利下降D、预期持有该股票的时间延长5、A公司发行了优先股,其2010、2012年和2014年未按约定支付优先股股息,则以下说法中,不正确的是()。
A、其优先股股东有权出席股东大会B、每股优先股股份享有公司章程规定的表决权C、每股优先股股份对公司的经营活动决策不具有表决权D、如果2015年公司全额支付了股息,则全额支付股息后每股优先股股份对公司的经营活动决策不具有表决权6、A债券为纯贴现债券,面值为1000元,5年期,已经发行三年,到期一次还本,目前价格为900元,甲投资人打算现在购入并持有到期。
已知(P/F,2%,5)=0.9057,(P/F,3 %,5)=0.8626,(P/F,5%,2)=0.9070,(P/F,6%,2)=0.8900,则到期收益率为()。
2023年CPA《财务成本管理》精讲班第17讲(第6章 债券、股票价值评估)
【答案】每半年期的折现率=(1+10.25)1/2-1=5
(P/F,5,10) =922.77(元)
【决策原则】当债券价值高于购买价格可以购买。
THANKS
u 【知识点93】债券价值的影 响因素★★★
二、债券价值的影响因素 (一)债券价值与面值 面值越大,债券价值越大(同向); (二)债券价值与票面利率 票面利率越大,债券价值越大(同向); (三)债券价值与折现率 折现率越大,债券价值越小(反向);
u 【知识点93】债券价值的影 响因素★★★
随着到期日接近,平息债券价值的变化对比:
种类
付息期无限小 的平息债券
每间隔一段时间支付一次利息的平 息债券
溢价 债券价值逐渐 债券价值波动下降(先上升,付息
债券 下降
后下降,但始终高于面值)
折价 债券
债券价值逐渐 上升
债券价值波动上升(先上升,付息 后下降,可能高于、等于或小于面 值)
2023年CPA 《财务成本管理》
精讲班
第17讲
BUSINESS
第六章 债券、股票价值评估
第六章 债券、股票价值评估 考情分析: 本章主要考核客观题,平均分值约3分。
u 【知识点92】债券价值 的 计 算 ★ ★ ★第一节 债券价值评
估一、债券价值的计算
(一)债券估价的基本原理 债券的价值是指债券预期能够提供的未来现金流量的现值。
u 【知识点92】债券价值 的 计3.纯算贴现★债券★ ★
是指承诺在未来某一确定日期按面值支付的债券。在到期日前 购买人不能得到任何现金支付。
注册会计师综合阶段-财务成本管理-第六章 债券、股票价值评估
第六章债券、股票价值评估历年考情概况本章是考试的非重点章节,内容的关联性较强。
本章内容与债券发行价格计算、债务资本成本的计算、运用现金流量折现模型进行企业价值评估等内容均有联系。
考试形式以客观题为主,主观题也有涉及。
考试分值预计5分左右。
近年考核内容统计表如下:年度考核内容2012 普通股的期望报酬率、债券估值影响因素2013 普通股的期望报酬率、债券到期收益率2014 债券估值影响因素、普通股价值评估2015 优先股特殊性2016 债券到期收益率计算(结合货币时间价值)2017 普通股价值评估2018 普通股价值评估、债券估值影响因素、债券的到期收益率本章知识体系【知识点】债券的类型(一)债券的概念★项目阐释债券筹资者为筹集资金而发行的、在约定时间支付一定比例的利息、到期偿还本金的有价证券债券面值即债券的票面金额,发行人借入并承诺在将来某一特定日期偿还给债券持有人的金额债券票面利率即债券发行人预计一年内向投资者支付的利息占票面金额的比率。
由于计息方式不同,票面利率可能不等于有效年利率【提示】有效年利率是按复利计算的一年期的利率债券到期日预计偿还债券本金的时间(二)债券的分类★【知识点】债券价值评估方法(一)债券价值的概念与决策原则★1.债券价值的概念债券价值是发行者按照合同规定从现在至到期日所支付款项的现值。
其中的折现率是当前等风险投资的市场利率,即投资人要求的报酬率。
2.决策原则如果债券价值大于市价,该债券可以投资。
(二)债券价值的评估★★★1.新发行债券价值的评估新发行债券价值是指在发行时点的债券价值。
(1)平息债券。
即利息在到期时间内平均支付的债券,其价值计算公式为:V d=债券面值×计息期票面利率×(P/A,r d,n)+债券面值×(P/F,r d,n)式中:r d是计息期折现率,一般采用等风险投资的市场利率;n是计息期数。
【提示】当一年内多次支付利息时,给出的年利率是报价利率,报价利率÷一年内付息次数=计息期利率,票面利率与折现率均遵循该原则。