
期货统计表
0109-银河期 货 0018-中证期 货 0003-浙江永 安 0007-光大期 货 0159-中国国 际 0119-万达期 货 0006-鲁证期 货 0118-国联期 货 0017-信达期 货 0009-浙商期 货 0156-上海东 证 0010-中粮期 货 0102-兴业期 货 0131-申银万 国 0008-东海期 货
0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0
0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0
1775
10710 1676 915 0 0 802 3899 622 468 1779 4319 0 0 0 0 3773 147 8923 0
0020 0021 0022 0023 0024 0025 0026 0027 0028 0029 0030 0031 0032 0033 0034 0035 0036 0037 0038 0039 0040 0041 0042 0043 0044 0045 0046 0047 0048 0049 0050 0051 0052 0053 0054 0055 0056 0057 0058 0059 0060 0061 0062 0063 0064 0065 0066
0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 441 0 0 0 0 0 0 2256 0 0 0 1140
0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 1414 0 0 190 0 0 0 2032 424 0 262 955
0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0
0067 0068 0069 0070 0071 0072 0073 0074 0075 0076 0077 0078 0079 0080 0081 0082 0083 0084 0085 0086 0087 0088 0089 0090 0091 0092 0093 0094 0095 0096 0097 0098 0099 0100 0101 0102 0102-兴业期货 0103 0104 0105 0105-平安期货 0106 0107 0108 0109 0109-银河期货 0110 0110-宝城期货 0111 0112 0112-北京首创 0113 0113-国信期货
787 779 775 737 643 575 543 537 489 451 444 442 441 403 399 14097
161 139 -85 -48 61 111 137 68 -35 -17 49 47 136 97 49 1587
日合计 校验
成交量
合计
0001 0001-国泰君安 0002 0002-南华期货 0003 0003-浙江永安 0004 0005 0006 0006-鲁证期货 0007 0007-光大期货 0008 0008-东海期货 0009 0009-浙商期货 0010 0010-中粮期货 0011 0011-华泰长城 0012 0012-五矿期货 0013 0014 0015 0016 0016-广发期货 0017 0017-信达期货 0018 0018-中证期货 0019 0019-金瑞期货
0 -948 -1403 0 1494 575 0 -168 0 0 0 0 0 0 0 0 -230 320 0 -3583 0 0 -786 0 0 0 0 0 0 0 0 -1427 0 0 0 0 0 0 0 0 0 0 437 0 0 643 0
0161 0162 0163 0164 0165 0166 0167 0168 0168-天琪期货 0169 0170 0170-瑞达期货 0171 0172 0173 0174 0175 0176 0177 0178 0179 0180 0181 0182 0183 0184 0185 0186 0187 0188 0189 0190 0191 0192 0193 0194 0195 0196 0197 0198
1943 1883 1789 1714 1665 1521 1514 1432 1310 1225 1185 1027 862 827 823 40740
257 626 830 796 675 447 952 479 497 398 95 400 718 381 301 16632
6 7 8 9 10 11 12 13 14 15 16 17 18 19 20
合约:IF1205 成交量排名 名次 会员简称 1 0001-国泰君安 2 0011-华泰长城 3 0133-海通期货 4 0102-兴业期货 5 0016-广发期货 6 0002-南华期货 7 0018-中证期货 8 0006-鲁证期货 9 0131-申银万国 10 0109-银河期货 11 0007-光大期货 12 0126-渤海期货 13 0009-浙商期货 14 0168-天琪期货 15 0156-上海东证 16 0170-瑞达期货 17 0003-浙江永安 18 0017-信达期货 19 0008-东海期货 20 0136-招商期货 合计 合约:IF1206 成交量排名 名次 会员简称 1 0011-华泰长城 2 0133-海通期货 3 0016-广发期货 4 0018-中证期货 5 0137-宏源期货 成交量 9632 3855 2469 2094 1970 比上交易日 增减 3970 1536 391 1545 1338 名次 1 2 3 4 5 持买单量排名 会员简称 0001-国泰君 安 0011-华泰长 城 0016-广发期 货 0002-南华期 货 0133-海通期 货 持买单量 1816 1077 1038 889 832 比上交易日 增减 300 184 -4 127 110 成交量 57668 56824 46095 45144 41303 26957 23980 22973 22694 21159 20516 19341 17010 16927 16643 13518 13070 12260 11091 10850 516023 比上交易日 增减 18780 15912 17061 13047 16283 8104 6384 5040 4841 8359 4851 6626 5917 1691 5599 6648 3047 3916 3165 1853 157124 名次 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 持买单量排名 会员简称 0001-国泰君 安 0011-华泰长 城 0003-浙江永 安 0007-光大期 货 0133-海通期 货 0002-南华期 货 0018-中证期 货 0016-广发期 货 0006-鲁证期 货 0131-申银万 国 0109-银河期 货 0008-东海期 货 0009-浙商期 货 0113-国信期 货 0136-招商期 货 0156-上海东 证 0019-金瑞期 货 0118-国联期 货 0010-中粮期 货 0017-信达期 货 持买单量 3526 3130 2480 2195 2124 2080 2066 1904 1536 1504 1469 1275 1186 1140 1137 1126 1000 957 911 806 33552 比上交易日 增减 27 376 -203 -189 -242 -352 238 -277 267 59 166 13 110 292 302 -77 -7 -86 152 -381 188
0 0 0 0 1494 575 0 0 0 0 0 0 0 0 0 0 0 1907 0 2956 0 0 1137 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 1570 0 0 643 0
0 948 1403 0 0 0 0 168 0 0 0 0 0 0 0 0 230 1587 0 6539 0 0 1923 0 0 0 0 0 0 0 0 1427 0 0 0 0 0 0 0 0 0 0 1133 0 0 0 0
6 0001-国泰君安 7 0007-光大期货 8 0101-经易期货 9 0131-申银万国 10 0002-南华期货 11 0109-银河期货 12 0003-浙江永安 13 0009-浙商期货 14 0175-英大期货 15 0159-中国国际 16 0006-鲁证期货 17 0113-国信期货 18 0116-长江期货 19 0010-中粮期货 20 0102-兴业期货 合计
556763 556763 持买单量 47649 5342 2969 3255 0 0 2079 2932 1674 1637 1353 4207 0 0 0 0 2942 1295 2845 1000
173756 173756
持卖单量 58668
47649 47649 总持仓 -11019 -5368 1293 2340 0 0 1277 -967 1052 1169 -426 -112 0 0 0 0 -831 1148 -6078 1000
0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0单量排名 名次 会员简称 1 0001-国泰君安 2 0018-中证期货 3 0011-华泰长城 4 0133-海通期货 5 0109-银河期货 6 0131-申银万国 7 0016-广发期货 8 0102-兴业期货 9 0002-南华期货 10 0007-光大期货 11 0145-大华期货 12 0156-上海东证 13 0010-中粮期货 14 0006-鲁证期货 15 0116-长江期货 16 0003-浙江永安 17 0115-中信建投 18 0113-国信期货 19 0008-东海期货 20 0009-浙商期货 持卖单量 8310 7006 3795 3227 2032 1587 1549 1414 1395 1337 1208 1133 1121 802 744 670 645 623 622 468 39688 持卖单量排名 名次 会员简称 1 0133-海通期货 2 0007-光大期货 3 0001-国泰君安 4 0016-广发期货 5 0136-招商期货 持卖单量 3312 2562 2400 2224 1923 比上交易日增减 797 251 157 341 7 比上交易日增减 1059 464 -188 -77 445 59 382 -121 -81 -97 -55 346 286 -314 -57 -13 -164 -398 24 -168 1332
郑州绿豆期货事件
郑州绿豆期货事件摘要:随着交易的不断活跃,绿豆市场也是风波不断,此次期货事件就是发生在1999年。
当年的绿豆期货价格从年初的2400元/吨疯狂上涨,最高价格一度超过4000元/吨。
在短短一年时间内,绿豆期货价格涨幅至少达到1600元/吨,相当于年初价格的2/3。
由于期间有郑交所的干预,导致当年发生的郑州绿豆期货事件给当时中国期货市场造成了巨大影响。
关键词:绿豆期货空逼多郑交所干预一、绿豆期货二、事件始末(一)1999年1月4-18日1999年年初,空头利用宏观经济走势不明、全国物价指数低迷、绿豆消费旺季已过等因素,逢高大肆打压绿豆期货价格。
而多头认为当年通货膨胀的压力加大,人民币贬值的可能性会增加,所以逢低大量买进。
但由于大盘多次冲高受阻,技术面对上涨压力加大,所以市场人气逐渐由多转空。
终于在1月4日绿豆期价开始大幅下跌。
在随后的几个交易日内,大盘平均每天下跌的幅度达到五六十点之多。
为了控制期价下跌的风险,减缓下跌的速度,交易所连续出台控制市场风险的文件,但效果不太理想。
由于郑州绿豆期货交易已经出现失控局面,交易所在1月18日采取措施,决定于18日闭市后,对绿豆期货9903、9905、9907的所有持仓合约以当日结算价对冲平仓,即这三个交割月的持仓量全部清仓为零。
(二)1月19日-3月2日郑州交易所1月18日采取的措施虽然化解了市场风险,但也破坏了绿豆市场人气。
于是之后郑州交易所采取了一系列的措施来恢复市场人气,最终起到了效果。
从1月19日起,绿豆成交量和持仓量稳步上升,之后各月期价也都先后止跌,多空双方暂时形成平衡的局面。
(三)3月3日-5月6日多头利用绿豆消费旺季的来临、绿豆出口的良好形势以及暴跌后技术性反弹的趋势,从2月份开始就低位建仓。
终于在3月3日突然发力,绿豆期价破位上涨。
从4月10日起大盘又进入新一轮的涨势,仅4月1日到16日短短的十多个交易日内,GN909和GN911涨幅就分别达到250点和300点左右。
第三章 金融期货

2019/8/5
7
四、利率期货的运用
(一)投机 1、单笔头寸投机
2、价差头寸投机
[例3-1] (商品内价差)下表给出了3月20日市场上短期国库券的
一系列现货收益率和期货收益率,从表中可以看出,短期国库券的收
益曲线向上倾斜。某投资者认为该收益率曲线过分陡峭,在未来六个
月内将趋于平缓,即相应的不同月份期货合约之间的收益价差将会缩
25×20=500(美元)
201因9/8此/5 该投机者的总盈利为3656.25美元。
11
(二)套期保值
1、多头套期保值 [例3-3] 假设12月15日,某公司投资经理得知6个月后公司将会有一 笔$970,000资金流入并决定用于90天期国库券的投资。已知当前市场 上90天期国库券的贴现率为12%,收益率曲线呈水平状(即所有的远期 利率也均为12%),即明年六月到期的90天短期国库券期货的价格为 88.0。为了防止6个月后90天国库券价格上涨,他应该如何利用期货合 约进行套期保值?假设到了6月15日,市场上90天期国库券的贴现率下 降为10%,他套期保值的结果如何?
交割月
3月,6月,9月,12月
交割日
交割月份的任意一个营业日
最后交易日 交割月份的最后一个营业日前的第七个营业日
报价 最小变动价位
价格报价,即以面值的百分比表示,以百分点数与一个百分点的1/32标 价,如86-8表示86.25%
1/32%
最小波动值 31.25美元
交易时间
7:20~14:00(交易池交易,周一至周五) 8:00~16:00(电子屏幕交易,周六至周日)
股指期货以股价指数作为交易标的物。为正确理解和把握股指期货, 应先对股价指数及其编制方法有一个比较明确的认识。
G02《衍生产品交易业务情况表》填报说明

附件3:G02《衍生产品交易业务情况表》填报说明第一部分:引言本表包含四张子表以分别反映金融机构从事衍生产品交易业务的交易存量、市场价值、交易发生额和交易对手情况。
金融衍生产品是指其价值取决于一种或多种基础资产或指数,在未来某个日期交割的金融合约。
合约的基本类型包括远期、期货、掉期(互换)和期权,以及有远期、期货、掉期(互换)和期权中一种或多种特征的结构化金融工具。
第二部分:一般说明1.报表名称:衍生产品交易业务情况表2.报表编码:银监统0003号3.报送口径、频度及时间:境内汇总数据(季报)为季后18日内,合并报表数据(半年报)为半年后40日内。
4.数据单位:万元。
5.四舍五入要求:金额保留两位小数。
6.填报币种:本报表为本外币合并报表,外币项目应折算为等值人民币。
第三部分:具体说明一、表一:业务存量本表用于统计本行在报告期末已经签订但尚未据此进行交割的各类衍生产品合约的总名义价值。
对于名义本金价值可变的合约,填报的基础是报告日当日的名义本金。
对于黄金合约、贵金属(黄金除外)合约、其他商品合约:其名义本金应为合约买卖商品的数量与单位数量的合约价格的乘积;分期支付本金的商品合约的名义本金是合约金额与剩余偿还期数(或本金偿还次数)的乘积。
对与股权相关的合约:其名义本金是合约买卖股权工具或股票指数的数量与单位数量的合约价格的乘积。
本行应按照《银行业金融机构衍生产品交易业务管理暂行办法》、《商业银行资本充足率管理办法》和《商业银行市场风险管理指引》的要求划分银行账户和交易账户。
在有关业务发生时确定该项业务的账户类型,即明确区分银行账户和交易账户,此后不得随意更改。
[1.1、2.1买入期权]:是指期权合约的买方在支付期权费后,获得了在将来的某一特定时间或之前,以约定的价格向另一方出售或购买某一基础产品或指数的权利(或选择权)。
[1.2、2.2卖出期权]:是指期权合约的卖方在收到期权费后,承担了根据买方的选择购买或出售某一基础产品或指数的义务。
股票 期货 每日盈亏统计表(自动生成所有数据和图表)杠杆版

2018/8/22 2018/8/23 2018/8/24 2018/8/25 2018/8/26 2018/8/27
#VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE! #VALUE!
#VALUE! #VALUE! #VALUE!
#VALUE! #VALUE! #VALUE!
#VALUE! #VA! #VALUE! #VALUE!
#VALUE! #VALUE! #VALUE!
#VALUE! #VALUE! #VALUE!
#VALUE! #VALUE! #VALUE!
2018/7/23 #VALUE! #VALUE!
2018/7/24 #VALUE! #VALUE!
2018/7/25 #VALUE! #VALUE!
2018/7/26 #VALUE! #VALUE!
2018/7/27 #VALUE! #VALUE!
期货价格模型

期货价格模型期货市场作为金融市场中重要的衍生品市场之一,其价格涨跌对于投资者和经济体都具有重要的影响。
预测期货价格的变动和制定相应的投资策略对于投资者来说至关重要。
本文将探讨期货价格模型的概念和一些常用的模型方法。
一、期货价格模型的概念期货价格模型是用来解释和预测期货价格变动的数学或经济学模型。
它基于一些基本假设和变量,通过对过去数据进行分析和建模,来预测未来期货价格的变动趋势。
期货价格模型的建立可以帮助投资者更好地理解市场运行规律,并制定相应的投资策略。
在建立期货价格模型时,需要考虑的因素众多。
这些因素包括但不限于供求关系、市场情绪、利率水平、经济数据、政府政策等。
通过对这些因素的分析和权衡,我们可以得到一些定量或定性的模型方程或表达式,从而进行期货价格的预测。
二、常见的期货价格模型方法1. 基本面分析模型基本面分析是一种常见的期货价格模型方法。
该方法基于对市场供求关系和经济基本面的分析,通过研究相关的基本因素,来预测期货价格的涨跌。
例如,对农产品期货市场来说,基本面分析可以包括对生产情况、天气、季节因素等的分析,从而预测价值。
2. 技术分析模型技术分析是另一种常见的期货价格模型方法。
该方法基于对历史价格和交易量的统计和分析,通过图表、趋势线、技术指标等工具,来推测未来价格的变动趋势。
技术分析模型主要关注市场行为和价格走势,它假设历史价格和交易量可以反映市场的心理和预期,从而预测未来价格的趋势。
3. GARCH模型GARCH模型是一种常用的时间序列模型,用于对期货价格的波动性进行建模和预测。
该模型考虑了过去价格的波动和新信息对未来价格波动的影响。
GARCH模型通过对波动性的建模,可以较好地解释和预测期货价格的风险。
4. 实证模型实证模型是通过对大量历史数据进行回归分析,找出与期货价格相关的变量和因素,并建立相应的经济学模型。
实证模型可以通过统计学方法来评估不同变量对于期货价格的影响程度,并进行预测和模拟。
国内四家期货交易所限仓制度及单笔下单量
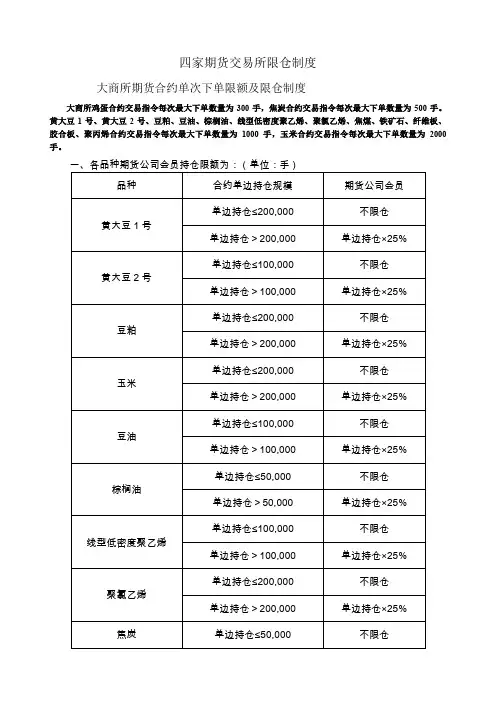
四家期货交易所限仓制度大商所期货合约单次下单限额及限仓制度大商所鸡蛋合约交易指令每次最大下单数量为300手,焦炭合约交易指令每次最大下单数量为500手。
黄大豆1号、黄大豆2号、豆粕、豆油、棕榈油、线型低密度聚乙烯、聚氯乙烯、焦煤、铁矿石、纤维板、胶合板、聚丙烯合约交易指令每次最大下单数量为1000手,玉米合约交易指令每次最大下单数量为2000手。
二、除鸡蛋品种外,各品种合约一般月份(合约上市至交割月份前一个月第九个交易三、除鸡蛋品种外,各品种合约自交割月份前一个月第十个交易日至交割月期间非期货公司会员和客户持仓限额为:(单位:手)四、鸡蛋合约非期货公司会员和客户持仓限额为:(单位:手)会员或客户的持仓数量不得超过交易所规定的持仓限额,超过持仓限额的,不得同方向开仓交易。
对超过持仓限额的非期货公司会员或客户,交易所将于下一交易日按有关规定执行强行平仓。
对超过持仓限额的期货公司会员,交易所不执行强行平仓。
一个客户在不同期货公司会员处开有多个交易编码,其持仓量合计超出限仓数额的,由交易所指定有关期货公司会员对该客户超额持仓执行强行平仓。
期货公司会员名下全部客户的持仓之和超过该会员的持仓限额的,期货公司会员原则上应按合计数与限仓数之差除以合计数所得比例,由该会员监督其客户减仓;应减仓而未减仓的,由交易所按有关规定执行强行平仓。
上期所期货合约单次下单限额及限仓制度上期所限价指令每次最大下单数量为500手。
交易指令每次最小下单量为1手。
上期所限仓实行以下基本制度:(一)根据不同期货品种的具体情况,分别确定每一品种每一月份合约的限仓数额;(二)某一月份合约在其交易过程中的不同阶段,分别适用不同的限仓数额,进入交割月份的合约限仓数额从严控制;(三)采用限制会员持仓和限制客户持仓相结合的办法,控制市场风险; 其中,铅、黄金、天然橡胶、燃料油、石油沥青、白银品种期货公司会员实行比例限仓,非期货公司会员和客户实行数额限仓;(四)套期保值交易头寸实行审批制度。
同花顺iFinD数据库产品使用说明
同化顺金融经济数据库
IFinD金融数据库下载
下载地址: • •点击立即下载 •下载包双击安装 软件
IFinD金融数据库
登录: •帐号:xxxxxx •密码:xxxxxx
公司通过十五年的技术沉淀与金融数据储备,经过25个月零15天的潜心研发 面向群体:投资机构、高校、行业协会、政府研究部门 数据:全面、准确、及时、正规、稳定 操作快捷,产品个性化、智能化高度集成 产品开放,不绑定终端 方便教学科研使用
同花顺IFIND金融数据终端数据库明细
中国股市资讯数据库 股票每日公告资讯数据库 新股发行资讯数据库 券商经济业务数据库 中国股市专题统计数据库 中国证券证券市场规模统计数据库 中国证券市场基本资料数据库 中国证券市场历史资料数据库 中国证券一级市场数据库 中国证券发行统计数据库 中国证券新股发行数据库 中国证券增发配股数据库 中国证券上市公司企业债发行数据库 中国证券上市公司募集资金投向数据库 中国证券证监会发审委数据库 中国证券主承销商数据库 中国证券网下配售数据库 中国证券IPO 申报企业数据库 中国证券发行中介数据库 中国证券二级市场数据库 中国证券交易统计数据库 中国证券市场市值变化统计数据库 中国证券市场资金流向统计数据库 中国证券市场个股市场表现数据库 中国证券市场估值分析数据库 中国证券强弱势股票数据库 中国证券市场交易异动数据库 中国证券市场大宗交易数据库 中国证券上市公司研究数据库 中国上市公司股本结构数据库 中国上市公司重要持股人数据库 中国上市公司高管薪酬数据库 中国上市公司分红数据库 中国上市公司证券投资数据库 中国上市公司重大事项数据库 中国上市公司股权分置改革数据库 中国上市公司财务数据库 中国上市公司行业财务数据库 中国上市公司财务数据库 中国上市公司财务报表附注数据库 中国上市公司债权债务数据库 中国上市公司税收数据库 中国上市公司ST公司数据库 中国上市公司并购数据库 中国上市公司并购重组数据库 中国上市公司并购重组委员会数据库 中国证券市场盈利预测数据库 中国证券市场个股投资评级数据库 中国证券市场行业投资评级数据库 中国证券市场个股业绩预测数据库 中国证券市场研究报告数据分析库 中国证券市场指数预测与估值数据库 中国证券市场特色研究数据库 中国证券市场机构研究数据库 中国证券市场机构持股数据库 中国证券市场基金持股数据库 中国证券市场QDII持股数据库 中国证券市场券商研究数据库 中国证券市场银行数据库 中国证券市场进入租赁公司数据库 中国证券市场保险基本资料数据库 中国证券市场社保基金数据库 中国证券市场信托公司数据库 中国证券市场财务公司数据库 中国证券市场年金等其他机构数据库 中国证券市场权证统计数据库 中国证券市场权证市场概况数据库 中国证券市场权证发行数据库 中国证券市场权证市场表现数据库 中国证券市场价值分析数据库 中国上市公司新旧会计准则研究数据库 中国上市公司资产减值数据库 中国上市公司非经常性损益项目数据库 中国上市公司境内外会计差异数据库 中国证券市场央企及金融机构研究数据库库 中国证券市场证监会专题报表 中国债券数据库 中国债券一级市场研究数据库 中国债券二级市场研究数据库 中国债券市场概况数据库 中国债券市场信用债数据库 中国债券市场可转债数据库 中国债券市场机构研究数据库 中国债券市场公开市场操作数据库 中国债券市场数据浏览器 中国基金市场总览数据库 中国基金仓位估算数据库 中国封闭式基金研究数据库 中国开放式基金研究数据库 中国基金公司研究数据库 中国基金公司业绩评价数据库 中国基金公司资产配置数据库 中国基金公司产品比较数据库 中国基金公司基金筛选数据库 中国基金公司产品深��
2002~2003年中国期货市场回顾与展望
2002~2003 年中国期货市场回顾与展望 一、2002 年中国期货市场基本情况 一期货市场比较活跃 2002 年,虽然期盼已久的新品种并没有推出,但期货市场面临的外部环 境却发生了明显的变化。
社会对期货市场的需求较快增长,在期货业拓展市场的努力下,期货市 场比较活跃,并呈现许多新的发展特点。
1 期货交易量稳步增长 2002 年全年成交各类期货合约 1394326 万手,比上年增长 1575;成交金 额 394814 亿元,比上年增长 3093 见图 1。
在期货市场流动性增强、 交易量稳步增长的同时,持仓量和交割量也同 时放大。
期货市场在品种不变的情况下,呈现了交易量、 持仓量和交割量同时增 长的活跃局面。
图1 1993~2002 年全国商品期货交易规模变化资料来源 《中国证券期货市 场统计年鉴》。
2 主要交易品种同时活跃 2002 年仍然只有 6 个期货品种上市交易,但在期货业积极活跃老品种的努力下,期货市场改变只有大豆一个品种独大的现象,上海期货交易所的 铜、铝和天然胶,大连商品交易所的大豆和豆粕,郑州商品交易所的小麦等 品种,纷纷放量上涨,形成多个品种共创繁荣的局面见表 1。
2002 年发生明显变化的是上年交易规模较小的品种,2002 年都呈现了 非常活跃的局面。
其中,上海期货交易所的天然胶,一改交易萎靡不振的情况,交易渐趋活 跃,全年交易量和交易金额分别比上年增长近 54 倍和 75 倍,占有的市场份 额由上年的最末位,一跃上升到第三位;大连商品交易所的豆粕、郑州商品 交易所的小麦合约和上海期货交易所铝合约交易规模也都有较大的增长, 现有 6 个正在交易的品种全面呈现活跃局面。
表1 2002 年商品期货分品种交易情况资料来源 《中国证券期货市场统计年 鉴》。
3 交易行情比较火爆,市场平稳运行 2002 年,国际经济的回暖和政局动 荡,全球所有资源性商品价格都有不同程度的上涨 ;国内经济的继续走强,需 求较旺,国内市场一些商品供求状况发生了变化。
期货标准合约统计表
6%
SR
精对苯二甲酸(PTA)
5吨/手
2元/吨
±4%
6%
TA
菜油
10吨/手
2元/吨
±4%
5%
OI
早籼稻
20吨/手
1元/吨
±4%
5%
RI
甲醇
50吨/手
1元/吨
±4%
6%
ME
玻璃
20吨/手
1元/吨
±4
6%
FG
菜籽
10吨/手
1元/吨
±4%
5%
RS
菜粕
10吨/手
1元/吨
±4%
5%
RM
动力煤
200吨/手
交易品种
交易单位
最小变动价位
价格波动
最低交易保证金
代码
天然橡胶
10吨/手
5元/吨
±3%
5%
RU
阴极铜
5吨/手
10元/吨
±3%
5%
CU
铝
5吨/手
5元/吨
±3%
5%
AL
锌
5吨/手
5元/吨
±4%
5%
ZN
铅
5吨/手
5元/吨
±4%
5%
PB
黄金
1000克/手
0.05元/克
±3%
4%
AU
白银
15千克/手
1元/千克
±4%
5%
JD
胶合板
500张/手
0.05元/张
±4%
5%
BB
纤维板
500张/手
0.05元/张
±4%
5%
FB
线型低密度聚乙烯
市场中介组织基本情况统计表
表一:市场中介组织基本情况统计表填报单位(盖章):报送时间:项目本级总数辖区1辖区2辖区3辖区4辖区5辖区6辖区7辖区8脱钩情况组织人员职能工作资产财务办公场所已分开未分开已分开未分开已分开未分开已分开未分开登记情况在工商行政管理机关登记合计从事中介业务的国有企业(含国有独资及国有控股企业)从事中介业务的私营企业从事中介业务的个体工商户其他企业在机构编制管理部门登记的从事中介业务的事业单位在司法行政管理机关登记的法律服务机构合计一、评 1 资产评估机构分类情况估机构 2 土地评估机构3 矿业权评估机构4 价格评估机构5 价格认证机构6 保险公估机构7旧机动车鉴定估价机构8 房地产评估机构其他合计二、鉴证机构9 公证机构10建筑工程质量检测机构11水利工程质量检测机构12 产品质量检验机构13 仲裁机构14 司法鉴定机构15水电工程蓄水安全检测机构16海洋倾倒废弃物检验机构17进出口商品检验鉴定机构18 标准化检验机构19 法定计量检验机构20 特种设备检验检测机构21 机动车安全技术检验机构其他三、代理机构合计22工程建设项目招投标代理机构23进口机电设备采购招标代理机构24工交水利等招标代理机构25 政府采购代理机构26 税务师事务所27 律师事务所28 基层法律服务所29 商标代理机构30 专利代理机构31 企业登记代理机构32 报关机构33互联网域名注册服务机构34 广告经营机构35 拍卖机构36 保险代理机构37 城市房屋拆迁机构38 银行间债券市场结算代理机构39 旅行社40 自费出国留学中介服务机构41 因私出入境中介服务机构42 货运代理机构43 进出境快件运营机构44 军粮供应委托代理机构其他四、咨询机构合计45 工程造价咨询机构46 财务顾问机构47建设项目环境影响评估机构48 工程咨询机构49 证券评级机构50证券期货投资咨询机构51 安全生产评估机构52建设工程地震安全性评价机构53 水文水资源调查评估机构54 建设项目水资源论证机构55 海域使用论证机构56 专项海洋环境预报服务机构57 产品质量认证咨询机构其他五、审计机构58 会计师事务所六、经纪机构合计59 房地产经纪机构60 证券服务机构61 期货经纪机构62银行间债券市场双边报价机构63合格境外投资者托管机构64 保险经纪机构其他七、监理机构合计65 工程监理机构66 设备监理机构67人民防空工程监理机构68 水利工程建设监理机构其他八、担保机构合计69 融资性担保机构70 非融资性担保机构其他九、培训机构71 安全生产培训机构72 保安培训机构73民用航空器驾驶员学校74民用航空器维修人员培训机构75飞行签派员培训机构76 认证培训机构77机动车驾驶员培训机构十、介绍机构78 职业介绍机构79 人才中介服务机构80 婚姻介绍机构填报单位主要负责人:填表人:联系电话:填表说明:1.本表由各级市场中介组织业务主管部门、登记管理部门和监察机关汇总时使用。