
其他应收款清查明细表模板范文
KM
*
*
关键证据描述 20
* 财务负责人:
底稿索引号 21
清查值 22=9-17
清查数按账龄划分 1年内 23 1-2年 24
* 制表人:
清查数按账龄划分 2-3年 3-4年 25 26
4-5年 27
5年以上 28
个别认定法计 提坏账数 29
对方记录 30
*
基础表12 单位: 元
核对差异 31
备注 32
编制单位:
序号 *
Hale Waihona Puke 债务方名称 *与本企业关系 *
账面数 1=sum(2-7)
1年内 2
合计
* 单位负责人: 填报日期:
*
说明: 1、账面数指账面金额,按登记账填列 2、其他应收款必须按规定函证或取得相应法律证据。函证格式由会计师提供
1-2年 3
账面数按账龄划分 2-3年 3-4年 4 5
4-5年 6
5年以上 7
会计技术性差 错 8
供
基准数 9=1-8
预计残值 10
清查出有问题 的资产数 11
损失原因 12
*
其他应收款清查明细表
基准日:
发生时间 13
企业申报损失数 小计 列损益 14=15+16 15
中介审核数 核权益 16 小计 17=18+19
*
— %d —
中介审核数 列损益 18
核权益 19
资产清查明细表-模板
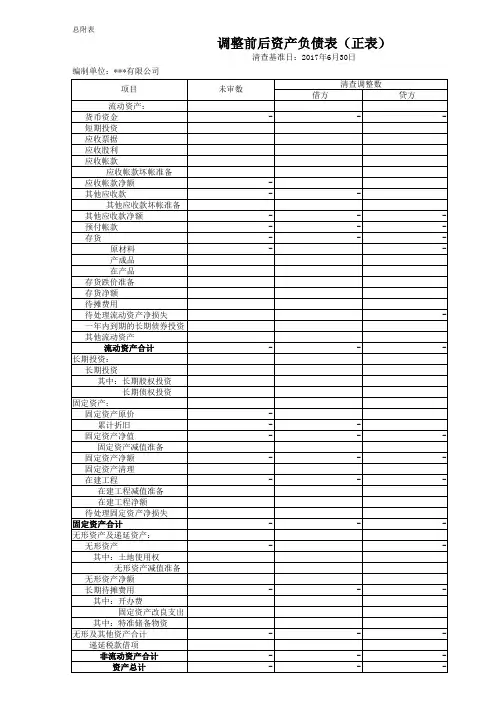
长期负债合计 递延税款贷项
负债合计 少数股东权益 所有者权益: 实收资本
国家资本 集体资本 法人资本
其中:国有法人资本 集体资本 个人资本 外商资本 资本公积 盈余公积 其中:法定盈余公积
公益金 补充流动资本 本年利润 未分配利润 外币报表折算差额 所有者权益合计 负债及所有者权益合计
总附表
编制单位:***有限公司
项目
流动资产: 货币资金 短期投资 应收票据 应收股利 应收帐款
应收帐款坏帐准备 应收帐款净额 其他应收款
其他应收款坏帐准备 其他应收款净额 预付帐款 存货
原材料 产成品 在产品 存货跌价准备 存货净额 待摊费用 待处理流动资产净损失 一年内到期的长期债券投资 其他流动资产 流动资产合计 长期投资: 长期投资 其中:长期股权投资 长期债权投资 固定资产: 固定资产原价 累计折旧 固定资产净值 固定资产减值准备 固定资产净额 固定资产清理 在建工程 在建工程减值准备 在建工程净额 待处理固定资产净损失 固定资产合计 无形资产及递延资产: 无形资产 其中:土地使用权
-
-
-
-
-
-
-
-
调整前后资产负债表(续表)
清查基准日:2017年6月30日
未审数
清查调整数 借方
贷方
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
整前后资产负债表(正表)
清查基准日:2017年6月30日
应收票据清查明细表模板范文

— %d —
索引号 14
清查值 15=8-9-10 小计 16=17+18
企业申报损失数 列损益 17
*
申报损失数 核权益 18 小计 19=20+21
中介审核数 列损益 20 核权益 21
基础表8 单位: 元
备注 22
KM
*
到期日 2
帐面数 3
盘点面值 4
票面利率 5
*
*
*
式由会计师提供
期末账面 应计数 6
会计技术差 错 7
基准数 8=3-7
预计残值(预 计可收回金 额) 9
清查出有问 题资产数 10=19
财务负责人:
应收票据清查明细表
基准日:<d>jzr</d>
损失原因 11
发生日期 12
关键证据 13
*
*
* 制表人:
编制单位:
序 号 *
票据种类 *
出票单位 *
与本企业关系 *
合计
* 单位负责人: 填报日期:
*
*
说明: 1、票据种类包括:商业承兑点表作为内部证据,由会计师提供格式 4、所有应收票据必须进行函证或取得相应法律证据。函证格式由会计师提供
出票日 1
其他货币资金清查明细表模板范文

*
等企业可收回的金额确定
其他货币资金清查明细表
2003年12月31日
损失原因 15
发生时间 16
小计 17=18+19
企业申报损失数 列损益 18
** Βιβλιοθήκη 表人:— %d —申报损失数 核权益 19 小计 20=21+22
中介审核数 列损益 21
核权益 22
关键证据描述 23
底稿索引号 24
*
*
编制单位:
序号 *
存放地点、形式 *
币种 1
账面数 汇率 原币金额 2 3
* * * 单位负责人: 填报日期: 1、账面数按日记账填列 2、应编制调节表作为内部证据,由会计师提供格式 3、预计残值系账面数进行会计技术性调整后仍和对账单存在差异中包含的预计可回收部分,可根据责任 4、币种为人民币时不需填列币种、汇率、原币金额
合计
*
本位币金额 4
会计技术差错 原币金额 本位币金额 5 6
基准数 原币金额 本位币金额 7=3-5 8=4-6
清查数 原币金额 9
*
* 财务负责人:
*
含的预计可回收部分,可根据责任人的赔偿、保险公司的赔偿,或相关单位的清偿数额等企业可收回的金额确定
其他货币资金清查明细
清查数 预计残值(预计可收回金额) 本位币金额 原币金额 本位币金额 10 11 12 清查出有问题资产数 原币金额 本位币金额 13=7-9-11 14=8-10-12
基础表5 单位: 元
备注 25
KM
*
其他应收款明细表模板
其他应收款明细表模板
以下是一个简单的其他应收款明细表的模板,您可以根据需要进行修改和调整。
日期客户名称交易描述交易金额已收款金额未收款金额
:--: :--: :--: :--: :--: :--:
ABC公司销售货物 10,000 5,000 5,000
XYZ公司提供劳务 5,000 3,000 2,000
DEF公司其他费用 2,000 1,500 500
... ... ... ... ... ...
在上面的模板中,您可以填写日期、客户名称、交易描述、交易金额、已收款金额和未收款金额等列。
您可以在表格中添加更多的行来记录其他交易,并相应地填写相关信息。
请注意,这只是一个简单的模板示例,您可以根据实际需求进行修改和扩展。
例如,您可以添加其他列来记录发票号码、付款方式、收款日期等详细信息,以便更好地跟踪和管理其他应收款项。
其他货币资金清查明细表

中介审核数 列损益 21
核权益 22
关键证据描述 23
*
底稿索引号 24
*
备注 25
*
基础表5 单位: 元
KM
11
12
清查出有问题资产数
原币金额
本位币金额
13=7-9-11
14=8-10-12
* 等企业可收回的金额确定
其他货币 资金清查
明细表
2003年12月31日
损失原因 15
发生时间 16
小计 17=18+19
企业申报损失数 列损益 18
*
*
制表人:
— %d —
申报损失数
核权益 19
小计 20=21+22
本位币金额 4
会计技术差错
原币金额 本位币金额
5
6
基准数
原币金额 本位币金额
7=3-5
8=4-6
清查数 原币金额
9
*
*
*
财务负责人:
含的预计可回收部分,可根据责任人的赔偿、保险公司的赔偿,或相关单位的清偿数额等企业可收回的金额确定
清查数
预计残值(预计可收回金额)
本位币金额 原币金额 本位币金额
10
编制
单
位:
序 号
存放地点、形式
*
*
币种 1
账面数
汇率
原币金额
2
人:
填报日期:
1、账面数按日记账填列
2、应编制调节表作为内部证据,由会计师提供格式
3、预计残值系账面数进行会计技术性调整后仍和对账单存在差异中包含的预计可回收部分,可根据责任
4、币种为人民币时不需填列币种、汇率、原币金额
应收款项清查明细表模板

应收款项清查明细表模板(正文开始)日期:________客户名称:________客户编号:________项目名称:________项目编号:________序号日期付款方式金额(元)备注------------------------------------------------------------1 ______ ________ ________ ____________2 ______ ________ ________ ____________3 ______ ________ ________ ____________4 ______ ________ ________ ____________5 ______ ________ ________ ____________6 ______ ________ ________ ____________7 ______ ________ ________ ____________8 ______ ________ ________ ____________(正文结束)以上是应收款项清查明细表的模板,您可以根据具体情况进行相应填写。
本模板旨在帮助企业或个人清晰记录和管理应收款项,确保款项的准确结算和跟进。
以下是对模板中各字段的解释和填写说明:1. 日期:填写款项发生的日期,以年、月、日的格式填写。
2. 客户名称:填写付款方的名称,确保准确无误。
3. 客户编号:填写与客户对应的唯一编号,用于查询和跟踪。
4. 项目名称:填写款项所关联的具体项目名称。
5. 项目编号:填写与项目对应的唯一编号,用于查询和跟踪。
6. 序号:按照款项发生的先后顺序,从1开始逐渐递增的整数。
7. 日期:填写款项的实际付款日期。
8. 付款方式:填写款项的具体付款方式,例如现金、电汇、支票等。
9. 金额(元):填写款项的具体金额,以人民币元为单位。
10. 备注:可用于填写款项的具体事由、附加说明等相关信息。
其他应收款表格模板
其他应收款表格模板下文是关于其他应收款表格模板相关内容,希望对你有一定的帮助:第一篇《预付及应收款:-应收、其他应收款款审计程序表(表格模板、DOC格式)》表4,30索引号:其他应收款表格模板。
(审计机关名称)应收有偿调出器材及工程款、其它应收款审计程序表审计期间,,,,项目名称:其他应收款表格模板。
项目执行单位:其他应收款表格模板。
其他应收款表格模板。
审计人员: 审计日期: 复核人员: 复核日期:第二篇:《律师事务所实习鉴定精选3篇》律师事务所实习鉴定精选1篇作为一名即将毕业踏入社会的大学生,这次实习就像是上台前的最后一次彩排,当我走进公司时那种激动而又紧张的心情不言而喻。
生怕会在工作中出现差错,然而现在看来所有在实习中出现的困难,都是一笔珍贵的财富,警示着我在今后的工作中做得更好。
实习过程开始实习之前,我多少有些心虚。
因为我的许多朋友都有过假期打工的经历。
而作为一名英语专业的学生,这次的实习却是我的第一次工作经历。
从工作那天开始,我过着与以往完全不一样的生活,每天在规定的时间上下班,上班期间要认真准时地完成自己的工作任务,不能草率敷衍了事,我们肩上扛着的责任,不再只是对自己了,而是对一个公司,所以凡是都要小心谨慎。
学校换成了公司,同学换成了同事,不再有自由支配的时间,一切来得那么无情,但是去必须适应。
其实我的工作就是、做些翻译、收发信函、报价、传真和邮件、绘制表格等。
每天重复着这些烦琐的工作,时间久了容易厌倦,但是工作烦琐也不能马虎,一个小小的错误不但会给自己带来麻烦,更会给公司带来巨大的损失,而像公司的业务员每天都得到处奔波,他们必须具备坚韧不拔的个性,遭遇挫折时绝不能就此放弃,犯错时遭到领导责骂还不能赌气就此辞职,每次看到他们我就会充满干劲。
踏上了社会我们开始与形形色色的人打交道,由于存在着利益关系,很多时刻同事不会像同学一样嘘寒问暖,有时候我会很矫情的想起安妮宝贝说过的,纯粹的东西总是死的很快,而现在所能做的,只有在怀念中适应变化的一切。
其他应收款清理报告范文
其他应收款清理报告范文
1. 报告标题和日期,报告的标题应清晰明了,包括报告的日期
以及涉及的其他相关信息。
2. 报告目的,说明编写该报告的目的,例如清理公司财务报表,确保其他应收款账户的准确性和合规性。
3. 公司背景,简要介绍公司的背景信息,包括公司的名称、注
册地点、经营范围等。
4. 其他应收款清理的原因,解释为什么需要对其他应收款进行
清理,可能的原因包括长期未收回、无法收回、坏账等情况。
5. 清理过程,详细描述清理其他应收款的具体过程,包括对账、核实、调查等步骤。
6. 清理结果,总结清理过程中发现的问题和结果,包括已清理
的款项、未清理的款项、坏账准备等信息。
7. 对未清理款项的处理建议,针对未清理的款项,提出下一步
的处理建议,例如是否继续追讨、是否需要提取坏账准备等。
8. 风险提示,分析清理其他应收款可能存在的风险,并提出相应的风险防范措施。
9. 结论和建议,总结报告的内容,提出对其他应收款清理工作的建议和改进措施。
10. 签署,报告应由相关负责人签署,并注明签署日期。
这些内容可以作为其他应收款清理报告的范文框架,具体的内容和格式可以根据公司的实际情况进行调整和完善。
【最新文档】其他应收款情况说明-范文模板 (14页)
本文部分内容来自网络整理,本司不为其真实性负责,如有异议或侵权请及时联系,本司将立即删除!== 本文为word格式,下载后可方便编辑和修改! ==其他应收款情况说明篇一:应收账款说明应收账款说明一、应收账款管理制度公司对销售欠款实行分类监督管理,主要包括:1、销售出库单上备注业务员担保栏,每笔销售欠款均由业务员签字确认。
从源头上就明确业务员对销售欠款负责。
2、制定回款任务考核,对客户欠款清收任务完成进度实行奖励制度,督促业务员及时回款。
3、定期清欠制度,公司按照分类管理的相关规定,对每个业务员的客户欠款实行定期清欠考核。
4、超账期客户欠款罚息处理制度对于超过账期按1-3个月,4-6个月二档分别罚息,1-3个月的按一年期存款利息罚息,4-6个月的按一年期贷款利息罚息。
对于超过账期6个月的停职处理,直到清欠结束。
4、分类管理(1)商超中的名烟名酒店客户实行现结销售方式,担保欠款不得超过3-7天。
(2)商超中大超市实行批结,按协议每月对账,及时结算。
(3)酒店客户分2类:(a)有协议买点费用客户,按协议执行。
对于该客户非买点销售的,销售出库货款结算按没有协议买点客户要求结算。
对于该客户协议买点的销售,一般处理程序是:销售出库先挂记到客户应收账款中即借:应收账款---客户贷:销售收入---客户,月底对账,然后累计到买点费用时将买点销售出库的客户欠款转结到费用中去,即借:经营费用---买点贷:应收账款---客户(b)没有协议买点费用客户,公司规定有铺货金额及结账账期,对于铺货销售一般情况是铺货期间到期结清铺货货款。
铺货期间一般为3个月,6个月,12个月,到期公司按规定清欠考核。
对于客户结账账期按客户情况不同一般为1-3个月不等,但都不得超过3个月。
到期公司按规定清欠考核。
(4)政府及企事业单位团购政府及企事业单位团购客户欠款按回款任务及账期管理,每月业务员回款达不到任务的,按完成比列从基本工资扣除进行考核。