
中国注册会计师审计准则第1153号--前任注册会计师和后任注册会计师的沟通
xx注册会计师审计准则第1153号——前任注册会计师和后任注册会计师的沟通(2010年11月1日修订)
第一章总则
第一条为了规范前任注册会计师和后任注册会计师在财务报表审计中的沟通责任,制定本准则。
第二条前任注册会计师和后任注册会计师的沟通通常由后任注册会计师主动发起,但需征得被审计单位的同意。
第三条前任注册会计师和后任注册会计师的沟通可以采用书面或口头的方式。
第二章定义
第四条前任注册会计师,是指已对被审计单位上期财务报表进行审计,但被现任注册会计师接替的其他会计师事务所的注册会计师。
接受委托但未完成审计工作,已经或可能与委托人解除业务约定的注册会计师,也视为前任注册会计师。
第五条后任注册会计师,是指正在考虑接受委托或已经接受委托,接替前任注册会计师对被审计单位本期财务报表进行审计的注册会计师。
如果被审计单位委托注册会计师对已审计财务报表进行重新审计,正在考虑接受委托或已经接受委托的注册会计师也视为后任注册会计师。
第三章目标
第六条注册会计师的目标是:
(一)在接受委托前,后任注册会计师与前任注册会计师就影响业务承接决策的事项进行必要沟通,以确定是否接受委托;
(二)在接受委托后,后任注册会计师在必要时与前任注册会计师就对审计有重大影响的事项进行沟通,以获取必要的审计证据;
(三)前任注册会计师在征得被审计单位书面同意后,对后任注册会计师提出的沟通要求予以必要的配合。
第四章要求
第一节接受委托前的沟通
第七条在接受委托前,后任注册会计师应当与前任注册会计师进行必要沟通,并对沟通结果进行评价,以确定是否接受委托。
第八条后任注册会计师应当提请被审计单位以书面方式同意前任注册会计师对其询问作出充分答复。
如果被审计单位不同意前任注册会计师作出答复,或限制答复的范围,后任注册会计师应当向被审计单位询问原因,并考虑是否接受委托。
第九条后任注册会计师向前任注册会计师询问的内容应当合理、具体,至少包括:
(一)是否发现被审计单位管理层存在正直和诚信方面的问题;
(二)前任注册会计师与管理层在重大会计、审计等问题上存在的意见分歧;
(三)前任注册会计师向被审计单位治理层通报的管理层舞弊、违反法律法规行为以及值得关注的内部控制缺陷;
(四)前任注册会计师认为导致被审计单位变更会计师事务所的原因。
第十条在征得被审计单位书面同意后,前任注册会计师应当根据所了解的事实,对后任注册会计师的合理询问及时作出充分答复。
如果受到被审计单位的限制或存在法律诉讼的顾虑,决定不向后任注册会计师作出充分答复,前任注册会计师应当向后任注册会计师表明其答复是有限的,并说明原因。
如果得到的答复是有限的,或未得到答复,后任注册会计师应当考虑是否接受委托。
第二节接受委托后的沟通
第十一条接受委托后,如果需要查阅前任注册会计师的工作底稿,后任注册会计师应当征得被审计单位同意,并与前任注册会计师进行沟通。
第十二条在征得被审计单位同意后,前任注册会计师应当根据情况确定是否允许后任注册会计师查阅相关审计工作底稿以及查阅的内容。
第十三条在允许查阅工作底稿之前,前任注册会计师应当向后任注册会计师获取确认函,就审计工作底稿的使用目的、范围和责任等与后任注册会计师达成一致意见。
第十四条查阅前任注册会计师工作底稿获取的信息可能影响后任注册会计师实施审计程序的性质、时间安排和范围,但后任注册会计师应当对自身实施的审计程序和得出的审计结论负责。
后任注册会计师不应在审计报告中表明,其审计意见全部或部分地依赖前任注册会计师的审计报告或工作。
第三节发现前任注册会计师审计的财务报表可能存在重大错报时的处理
第十五条如果发现前任注册会计师审计的财务报表可能存在重大错报,后任注册会计师应当提请被审计单位告知前任注册会计师。
必要时,后任注册会计师应当要求被审计单位安排三方会谈,以便采取措施进行妥善处理。
第十六条如果被审计单位拒绝告知前任注册会计师,或前任注册会计师拒绝参加三方会谈,或后任注册会计师对解决问题的方案不满意,后任注册会计师应当考虑对审计意见的影响或解除业务约定。
第四节保密义务
第十七条前任注册会计师和后任注册会计师应当对沟通过程中获知的信息保密。
即使未接受委托,后任注册会计师仍应履行保密义务。
第五节审计工作底稿
第十八条后任注册会计师应当将沟通的情况记录于审计工作底稿。
第五章附则
第十九条本准则自
2012年1月1日起施行。
中国注册会计师审计准则第1153号--前任注册会计师和后任注册会计师的沟通

中国注册会计师审计准则第1153号——前任注册会计师和后任注册会计师的沟通(2010年11月1日修订)第一章总则第一条为了规范前任注册会计师和后任注册会计师在财务报表审计中的沟通责任,制定本准则。
第二条前任注册会计师和后任注册会计师的沟通通常由后任注册会计师主动发起,但需征得被审计单位的同意。
第三条前任注册会计师和后任注册会计师的沟通可以采用书面或口头的方式。
第二章定义第四条前任注册会计师,是指已对被审计单位上期财务报表进行审计,但被现任注册会计师接替的其他会计师事务所的注册会计师。
接受委托但未完成审计工作,已经或可能与委托人解除业务约定的注册会计师,也视为前任注册会计师。
第五条后任注册会计师,是指正在考虑接受委托或已经接受委托,接替前任注册会计师对被审计单位本期财务报表进行审计的注册会计师。
如果被审计单位委托注册会计师对已审计财务报表进行重新审计,正在考虑接受委托或已经接受委托的注册会计师也视为后任注册会计师。
第三章目标第六条注册会计师的目标是:(一)在接受委托前,后任注册会计师与前任注册会计师就影响业务承接决策的事项进行必要沟通,以确定是否接受委托;(二)在接受委托后,后任注册会计师在必要时与前任注册会计师就对审计有重大影响的事项进行沟通,以获取必要的审计证据;(三)前任注册会计师在征得被审计单位书面同意后,对后任注册会计师提出的沟通要求予以必要的配合。
第四章要求第一节接受委托前的沟通第七条在接受委托前,后任注册会计师应当与前任注册会计师进行必要沟通,并对沟通结果进行评价,以确定是否接受委托。
第八条后任注册会计师应当提请被审计单位以书面方式同意前任注册会计师对其询问作出充分答复。
如果被审计单位不同意前任注册会计师作出答复,或限制答复的范围,后任注册会计师应当向被审计单位询问原因,并考虑是否接受委托。
第九条后任注册会计师向前任注册会计师询问的内容应当合理、具体,至少包括:(一)是否发现被审计单位管理层存在正直和诚信方面的问题;(二)前任注册会计师与管理层在重大会计、审计等问题上存在的意见分歧;(三)前任注册会计师向被审计单位治理层通报的管理层舞弊、违反法律法规行为以及值得关注的内部控制缺陷;(四)前任注册会计师认为导致被审计单位变更会计师事务所的原因。
2022年注册会计师《审计》试题及答案(新版)
2022年注册会计师《审计》试题及答案(新版)1、[单选题]下列有关前任注册会计师与后任注册会计师的沟通的说法中,正确的是()。
A.后任注册会计师应当在接受委托前和接受委托后与前任注册会计师进行沟通B.后任注册会计师与前任注册会计师的沟通应当采用书面方式C.后任注册会计师应当在取得被审计单位的书面同意后,与前任注册会计师进行沟通D.前任注册会计师和后任注册会计师应当将沟通的情况记录于审计工作底稿【答案】C【解析】接受委托后与前任注册会计师进行沟通不是必要程序,A 错误;后任注册会计师与前任注册会计师的沟通可以采用书面方式也可以采用口头方式,B错误;后任注册会计师应当将沟通的情况记录于审计工作底稿,D错误。
2、[多选题]针对第二时段期后事项,如果需要修改财务报表但管理层不接受调整意见且审计报告已提交给被审计单位,注册会计师的下列做法中恰当的有()。
A.通知管理层和治理层(除非治理层全部成员参与管理被审计单位)在财务报表作出必要修改前不要向第三方报出B.视影响程度发表非无保留意见的审计报告C.在审计报告中增加其他事项段对该事项予以说明D.如果财务报表仍被报出,注册会计师应当采取适当措施,以设法防止财务报表使用者信赖该审计报告【答案】AD【解析】如果认为管理层应当修改财务报表而没有修改,并且审计报告已经提交给被审计单位,注册会计师应当通知管理层和治理层(除非治理层全部成员参与管理被审计单位)在财务报表作出必要修改前不要向第三方报出。
如果财务报表在未经必要修改的情况下仍被报出,注册会计师应当采取适当措施,以设法防止财务报表使用者信赖该审计报告。
注册会计师采取的措施取决于自身的权利和义务以及所征询的法律意见。
3、[单选题]下列有关持续经营假设审计的表述中,错误的是()。
A.管理层对持续经营能力的合理评估期间应该是自财务报表日起的下一个会计期间,不少于12个月B.注册会计师的责任是就管理层在编制和列报财务报表时运用持续经营假设的适当性获取充分、适当的审计证据,但无须就持续经营能力是否存在重大不确定性得出结论C.如果评估期间短于自财务报表日起的12个月,注册会计师应当提请管理层将评估期间延伸至自财务报表日起12个月D.如果存在可能导致被审计单位不再持续经营的未来事项或情况,审计的固有限制对注册会计师发现重大错报能力的潜在影响会加大【答案】B【解析】在执行财务报表审计业务时,注册会计师的责任是就管理层在编制和列报财务报表时运用持续经营假设的适当性获取充分、适当的审计证据,并就持续经营能力是否存在重大不确定性得出结论。
国际审计准则与中国2010审计准则的主要差异修改版
国际审计准则与中国2010审计准则的主要差异我国注册会计师审计准则与国际审计准则的差异主要集中在以下四个方面:1.准则体系:多 3 个准则,《中国注册会计师鉴证业务基本准则》、《中国注册会计师审计准则第 1153 号——前任注册会计师和后任注册会计师的沟通》、《中国注册会计师审计准则第 1602 号——验资》。
关于鉴证业务基本准则 IAASB 将其放在准则序言部分加以强调的,我国注册会计师审计准则将则其单独列示。
鉴证业务基本准则统驭审计准则、审阅准则和其他鉴证业务准则,该准则规定了鉴证业务的定义和目标、业务承接、鉴证业务的三方(注册会计师、责任方、预期使用者)关系、鉴证对象、标准、证据、鉴证报告等内容。
2.未加区分审计准则与审计实务公告IAASB 将国际审计准则与国际审计实务公告区分,在对历史财务信息的审计和检查的规范中分别列示。
我国注册会计师审计准则未将审计准则与实务公告加以区分,而是将其并入准则体系中。
把以下六个国际审计实务公告“IAPS 1000银行间函证程序 ,IAPS 1004银行监管机构与银行外部审计师的关系 ,IAPS 1006银行财务报表审计 ,IAPS 1010财务报表审计中对环境的考虑 ,IAPS 1012衍生金融工具审计 ,IAPS 1013电子商务对财务报表审计的影响”归为《中国注册会计师审计准则第 1612 号——银行间函证程序》,《中国注册会计师审计准则第1613号 ——与银行监管机构的关系》,《中国注册会计师审计准则第 1611 号——商业银行财务报表审计》,《中国注册会计师审计准则第1631号 ——财务报表审计中对环境事项的考虑》,《中国注册会计师审计准则第1632号 ——衍生金融工具的审计》,《中国注册会计师审计准则第1633号 ——电子商务对财务报表审计的影响》。
3.部分准则存在差异,《审计报告》。
我国报告准则与国际报告准则的区别:①报告名称差异:我国审计报告均称为“审计报告”未加“独立”二字;国际审计报告均称为“独立审计报告”,在标题中增加“独立”一词,强调审计师的“独立性”。
下列关于前后任注册会计师沟通的说法

下列关于前后任注册会计师沟通的说法(原创实用版)目录1.前后任注册会计师沟通的必要性2.前后任注册会计师沟通的内容3.前后任注册会计师沟通的方式和要求4.前后任注册会计师沟通的意义正文注册会计师是负责企业财务报告审计的专业人士,他们在保障企业财务报告的真实性、公正性和准确性方面起着重要作用。
在注册会计师的工作中,前后任注册会计师的沟通是非常重要的一环。
下面,我们就来详细探讨一下前后任注册会计师沟通的相关问题。
首先,我们必须明确前后任注册会计师沟通的必要性。
由于企业的财务报告审计是一个长期的过程,可能会涉及到多位注册会计师,因此,前后任注册会计师之间的沟通是必要的。
这种沟通可以帮助新任注册会计师更好地了解企业的财务状况,也可以帮助前任注册会计师更好地完成审计工作。
其次,我们来看一下前后任注册会计师沟通的内容。
一般来说,前后任注册会计师沟通的内容包括但不限于以下几点:首先是审计工作的进展情况,包括审计进度、审计结果等;其次是企业的财务状况,包括财务报表、财务指标等;再次是审计过程中遇到的问题和解决方案;最后是审计工作的计划和安排,包括审计时间、审计人员等。
然后,我们来看一下前后任注册会计师沟通的方式和要求。
一般来说,前后任注册会计师沟通的方式有面对面沟通、电话沟通、邮件沟通等。
无论采用哪种方式,前后任注册会计师沟通都要求做到信息准确、及时,并且要有记录。
最后,我们来谈一下前后任注册会计师沟通的意义。
首先,前后任注册会计师沟通可以保证审计工作的连续性,避免因为信息不对称而影响审计工作的进行;其次,这种沟通可以提高审计工作的效率,避免因为信息不通畅而重复工作;再次,这种沟通可以提高审计工作的质量,避免因为信息不全面而影响审计结果的准确性;最后,这种沟通可以提高注册会计师的专业素养,提高其解决问题的能力。
总的来说,前后任注册会计师沟通在注册会计师的工作中起着非常重要的作用。
前后任注册会计师的沟通
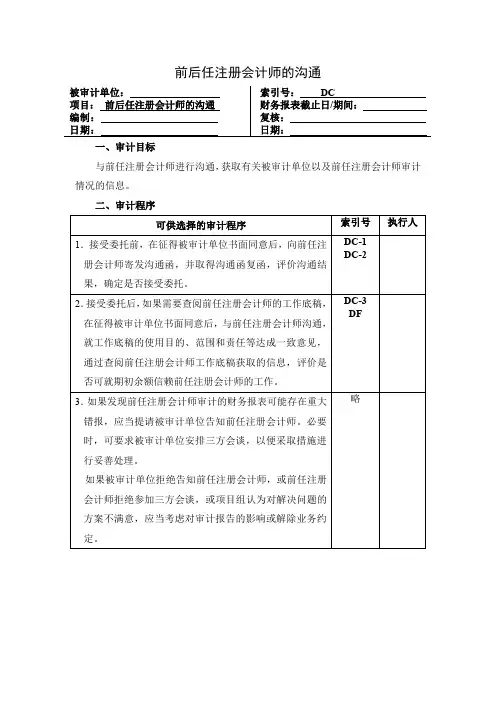
前后任注册会计师的沟通一、审计目标与前任注册会计师进行沟通,获取有关被审计单位以及前任注册会计师审计情况的信息。
二、审计程序前任注册会计师:A会计师事务所后任注册会计师:B会计师事务所被审计单位:S公司与前任注册会计师的沟通函A会计师事务所:S公司拟聘我所为其执行20×7年度财务报表审计业务,按照中国注册会计师审计准则的规定,经该公司同意,我们就如下问题与贵所及相关注册会计师沟通,烦请贵所根据所了解的事实在收到本函后尽快作出答复:1.该公司管理层的诚信情况;2.贵所与该公司管理层在重大会计、审计等问题上存在的意见分歧;3.贵所与该公司治理层沟通的管理层舞弊、违反法规行为以及内部控制的重大缺陷;4.贵所认为导致该公司变更会计师事务所的原因。
感谢贵所对我们工作的支持!如有任何问题,请及时与我们联系,以便我们与贵所作进一步沟通。
联系人:联系电话:传真:地址:邮编:(B会计师事务所盖章) 20×7年×月×日前任注册会计师对后任注册会计师关于沟通函的复函B会计师事务所:贵所发来的《沟通函》业已收悉,现将我们所了解的有关S公司(以下简称“该公司”)的事实答复如下:1.该公司管理层的诚信情况2.我所与该公司管理层在重大会计、审计等问题上存在的意见分歧3.我所与该公司治理层沟通的管理层舞弊、违反法规行为以及内部控制的重大缺陷4.导致该公司变更会计师事务所的原因(A会计师事务所盖章)20×7年×月×日前任注册会计师向被审计单位获取的确认函S公司董事会:贵公司已允许B会计师事务所作为后任注册会计师与我们沟通,允许我们对B会计师事务所的询问作出充分答复,并允许其查阅我们审计贵公司20×6年度财务报表形成的审计工作底稿。
B会计师事务所查阅工作底稿旨在了解贵公司及我们审计中的有关情况,以协助其对贵公司20×7年度财务报表的审计制定审计计划。
前后任注册会计师沟通函事务所模板

索引号: DB-1后任注册会计师向被审计单位获取的确认函
S公司董事会:
贵公司拟委托我所对贵公司201×年的财务报表进行审计,根据《中国注册会计师审计准则第1153号—前任注册会计师和后任注册会计师的沟通》的要求,在接受委托前需要与前任会计师进行沟通,并查阅其审计贵公司2010年度财务报表形成的审计工作底稿。
在与其沟通前需取得贵公司的书面同意,特向贵公司征询同意与否的意见。
请贵公司在本确认函上盖章并署明日期后寄给我们,以示对上述内容的确认。
(后任会计师事务报盖章)
201×年×月×日
同意:不同意
(S公司盖章)(S公司盖章)
201×年×月×日201×年×月×日。
与前任注册会计师进行必要沟通的函
XX会计师事务所
地址:
邮编:
电话:(0571)
传真:(0571)
索引号:I130-3 工作指引:
本沟通函是后任注册会计师(本所)在首次接受审计委托前与前任注册会计师进行必要沟
通的函件参考格式。
(打印时索引、工作指引请删除)
沟通函
会计师事务所:
公司(以下简称该公司)拟聘请本所执行201 年度财务报表审计业务,按照《中国注册会计师审计准则第1153号——前任注册会计师与后任注册会计师的沟通》的规定,经该公司同意,本所就如下问题与贵所及相关注册会计师沟
通,烦请贵所根据所了解的事实在收到本函后尽快对其作出充分的答复:
1. 是否发现该公司管理层存在正直和诚信方面的问题;
2. 贵所与该公司管理层在重大会计、审计等问题上存在的意见分歧;
3. 贵所向该公司治理层通报的管理层舞弊、违反法律法规行为以及值得关注的内部控制缺陷;
4. 贵所认为导致该公司变更会计师事务所的原因。
感谢贵所对本所工作的支持!
如有任何问题,请及时与本所联系,以便我们与贵所进一步沟通。
联系人:
电话:传真:
地址:邮编:
X会计师事务所
年月日。
与前任注册会计师沟通的内容
与前任注册会计师沟通的内容
与前任注册会计师的沟通内容可以包括以下几个方面:
1. 审计目的和范围:了解前任注册会计师的审计目的和范围,以便为现任注册会计师提供更多关于公司财务报表和内部控制体系的信息。
2. 重大错报风险:前任注册会计师可以分享关于公司重大错报风险的评估结果,以帮助现任注册会计师更好地了解公司的财务报表和内部控制体系。
3. 审计发现和建议:前任注册会计师可以分享他们发现的重大问题以及提出的建议,以便现任注册会计师了解公司的财务报表和内部控制体系存在的问题和改进方向。
4. 审计程序和方法:前任注册会计师可以分享他们使用的审计程序和方法,以帮助现任注册会计师更好地了解公司的财务报表和内部控制体系,以及在必要时进行必要的改进。
5. 其他相关信息:前任注册会计师可以分享其他与公司财务报表和内部控制体系有关的信息,如管理层的变化、法律法规的变更等,以帮助现任注册会计师更好地了解公司的财务报表和内部控制体系。
需要注意的是,与前任注册会计师的沟通应该基于职业道德和保密原则,并且需要获得公司和前任注册会计师的同意。
同时,现任注册会计师应该根据
自己对公司财务报表和内部控制体系的了解和评估,独立做出自己的判断和决策。
前后任注册会计师的沟通审计注会-PPT精选文档
1
含义
前任注册会计师
已对被审计单位上期财务报表进行审计,但被现任注册会 计师接替的其他会计师事务所的注册会计师。接受委托但未完 成审计工作,已经或可能与委托人解除业务约定的注册会计师, 也视为前任注册会计师。
情形: 已对最近一期财务报表发表了审计意见的某会计师事务所的注册 会计师。 接受委托但未完成审计工作的某会计师事务所的注册会计 师。 ——(已经或可能解除)
前后任注册会计师沟通
8
接受委托后的沟通
接受委托后,如果需要查阅前任注册会计师的工 作底稿,后任注册会计师应当征得被审计单位同意,并 与前任注册会计师进行沟通。
必要性 非必要程序。后任注册会计师根据审计工作需要自行 决定。
沟通目的
前任注册会计师的工作 沟通前提 征得被审计单位的同意(书面同意) 沟通形式 主要包括查阅前任注册会计师的工作底稿及询问有关事项 等
前后任注册会计师沟通
7
接受委托前的沟通
前任注册会计师的答复: 在征得被审计单位书面同意后,
前任注册会计师应当根据所了解的事实,对后任注册会计师 的合理询问及时作出充分答复。
如果受到被审计单位的限制或存在法律诉讼的顾虑,决定不向后任注 册会计师作出充分答复,前任注册会计师应当向后任注册会计师表明其答 复是有限的,并说明原因。
接受委托前
接受委托后
发现前任审计的财 务报表可能存在重 大错报
前后任注册会计师沟通
5
接受委托前的沟通
在接受委托前,后任注册会计师应当与前任注册会计 师进行必要沟通,并对沟通结果进行评价,以确定是否 接受委托。
必要性
必要程序。在接受委托前,后任CPA必须与前任CPA沟通。
沟通目的 评估风险,确定是否接受委托。 沟通前提 征得被审计单位的同意(书面同意) 沟通形式 主要采取询问的方式
与管理层沟通、前任注册会计师沟通函
索引号:1001 与管理层的沟通说明:本沟通函是后任注册会计师(会计师事务所)在接受审计委托前向被审计单位征询是否允许与前任注册会计师(A会计师事务所)沟通的函件参考格式。
索引号:1002沟通函XXXX公司:贵公司拟聘请本所执行20XX年度财务报表审计业务,按照《中国注册会计师审计准则第1153号-前任注册会计师与后任注册会计师的沟通》的规定,本所在接受委托之前,应当与贵公司的前任注册会计师--A会计师事务所进行沟通,以确定本所是否能够接受委托。
为此,请贵公司同意本所与A会计师事务所进行沟通,并授权A会计师事务所对本所就贵公司事项的询问作出答复。
感谢贵公司对本所工作的支持!如有任何问题,请及时与本所联系,以便我们与贵公司进一步沟通。
联系人:联系电话:传真:地址:邮编:XXX事务所二○XX年XX月XX日回执:本公司同意贵所与A会计师事务所进行沟通,并授权A会计师事务所对贵所就本公司事项的询问作出答复。
(XXX公司盖章)20XX年X月X日说明:本沟通函是后任注册会计师(会计师事务所)在首次接受审计委托前与前任注册会计师(A会计师事务所)进行必要沟通的函件参考格式。
索引号:1003与前任注册会计师的沟通函A会计师事务所:ABC公司(以下简称“该公司”)拟聘我所为其执行201×年度财务报表审计业务,按照《中国注册会计师审计准则第1153号-前任注册会计师与后任注册会计师的沟通》的规定,经该公司同意,本所就如下问题与贵所及相关注册会计师沟通,烦请贵所根据所了解的事实在收到本函后尽快对其作出充分的答复:1.是否发现该公司管理层存在正直和诚信方面的问题;2.贵所与该公司管理层在重大会计、审计等问题上存在的意见分歧;3.贵所向该公司治理层通报的管理层舞弊、违反法律法规行为以及值得关注的内部控制缺陷;4.贵所认为导致该公司变更会计师事务所的原因;5. 其他需要沟通的事项。
感谢贵所对本所工作的支持!如有任何问题,请及时与本所联系,以便我们与贵所作进一步沟通。