
融资租赁-IRR-项目收益测算表
租金及收益率IRR测算
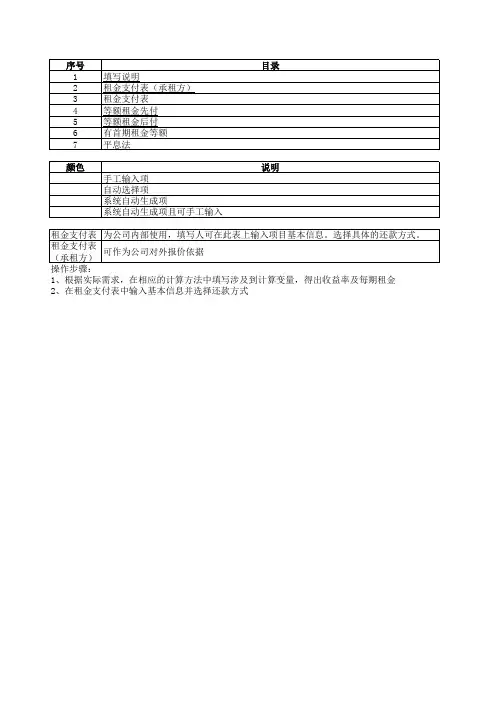
填写说明 租金支付表(承租方) 租金支付表 等额租金先付 等额租金后付 有首期租金等额 平息法
目录
颜色
手工输入项 自动选择项 系统自动生成项 系统自动生成项且可手工输入
说明
Hale Waihona Puke 租金支付表 为公司内部使用,填写人可在此表上输入项目基本信息。选择具体的还款方式。
租金支付表 (承租方)
可作为公司对外报价依据
操作步骤:
1、根据实际需求,在相应的计算方法中填写涉及到计算变量,得出收益率及每期租金
2、在租金支付表中输入基本信息并选择还款方式
租赁期限和额度不等的情况下irr的计算
调整IRR→ 36个月 (该比率不是IRR, 只用于调整IRR) 15,000,000.00 每月基础租金 45,000,000.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 15,000,000.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 877,452,404.36 其中:租赁本金 0.00 -3,326,375.47 4,651,494.98 -3,317,559.78 -3,339,630.68 -3,361,848.41 56,274,575.07 -3,009,833.22 -3,029,856.89 -1,050,013.77 -3,056,999.25 -3,077,336.71 56,560,979.56 -2,721,523.35 -2,739,628.97 -2,757,855.04 -2,776,202.36 -2,794,671.74 56,845,525.02 -2,435,084.88 -2,451,284.89 -2,467,592.68 -2,484,008.96 1,499,465.55 57,168,230.14 -2,110,232.88 -2,124,271.74 -2,138,403.99 -2,152,630.26 -2,166,951.17 57,477,421.66 -1,798,984.39 -1,810,952.58 -1,823,000.40 3,564,871.64 -1,811,412.16 274,091,583.00 0.00 0.00 0.00 0.00 0.00 59,658,789.02 396,895.06 399,535.51 402,193.52 404,869.21 407,562.71 60,069,063.14 809,898.64 815,286.69 820,710.59 826,170.57 831,666.88 60,495,988.77 1,239,664.50 1,247,911.68 1,256,213.72 1,264,571.00
融资租赁IRR测算表

公司名称 利率表 基准利率
六个月以内(含6个月) 六个月至一年(含1年)
一至三年(含3年) 三至五年(含5年)
五年以上
浮动比率 年利率(%)
4.35% 4.35% 4.75% 4.75% 4.90%
50% 浮动后 6.53% 6.53% 7.13% 7.13% 7.35%
融资额(元) ###########
IRR(不等额本息) 8.24%
起租日期 结束日期 先付后付 残值计入本金 保证金率 保证金(元) 保证金利息 手续费率 首付款是否计入本金 实际年利率RATE
2016/1/20 2024/1/31
0 0 0%
0% 0.0% 0 13%
返回目录
试
0%
残值
1
租息率(年)
8%
租赁期限(年)
8
年付息次数
4
其他收益(起租日)限期(年)
1
首付款比例
0%
手续费支付方式
一次性
注:仅“标黄”单元 格允许手动修改
IRR参考值 16% 项目收益IRR(等额本息) 8.24% 项目收益IRR(等额本金) 8.24% 项目收益IRR(等息期末还本) #NUM!
IRR内含报酬率自动计算表.xls
1,950,000.00
1,950,000.00
1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00
35 2019年12月20日
36 2020年1月20日
合计
1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00
19 2018年8月20日 20 2018年9月20日 21 2018年10月20日 22 2018年11月20日 23 2018年12月20日 24 2019年1月20日 25 2019年2月20日 26 2019年3月20日 27 2019年4月20日 28 2019年5月20日 29 2019年6月20日 30 2019年7月20日 31 2019年8月20日 32 2019年9月20日 33 2019年10月20日 34 2019年11月20日
1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00 1,950,000.00
10、租金、IRR、总资金占用收益率测算表1.01

2014年后收入 2012年后占用
1.02% 100 0.00% 0.00 0.00 0.00% 0.00 0.00 0.00% 0.00 0.00 0.00% 18.39 174.96 10.51% 10.56 85.82 12.31% 3.29 26.28 12.52% 0.10 0.66 15.17% 0.00 0.00 0.00% 0.00 0.00
0.00% 0.00 0.00 0.00%
32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 1,183,876.39
融资租赁租金及收益测算表
租金计算方式 PM存量占用 部门存量占用 项目总额 首付款 保证金 资产余值 项目 起租日 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 1,000,000.00 10,000.00 0.00 租金收入 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 PM存量收入 部门存量收入 租期(年) 年利率 年还租次数 每期租金 利息收入 0.00 9,671.15 9,439.00 9,204.54 8,967.73 8,728.55 8,486.98 8,243.00 7,996.57 7,747.68 7,496.31 7,242.42 6,985.98 6,726.99 6,465.41 6,201.20 5,934.36 5,664.85 5,392.65 5,117.72 4,840.04 3 12.00% 12 32,885.46 回收成本 32,885.46 23,214.31 23,446.45 23,680.92 23,917.73 24,156.90 24,398.47 24,642.46 24,888.88 25,137.77 25,389.15 25,643.04 25,899.47 26,158.47 26,420.05 26,684.25 26,951.09 27,220.60 27,492.81 27,767.74 28,045.42 PM总收益率 部门总收益率 返点收入 手续费收入 其他收入 残值收入 租前息 未回收成本 1,000,000.00 967,114.54 943,900.23 920,453.78 896,772.86 872,855.14 848,698.23 824,299.76 799,657.30 774,768.42 749,630.65 724,241.50 698,598.46 672,698.99 646,540.53 620,120.48 593,436.22 566,485.13 539,264.53 511,771.72 484,003.98 455,958.56 12.23% 12.23% 0.00 0.00 0.00 现金流量 -990,000.00 -957,114.54 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 32,885.46 总收益 总资金占用 1,503,136.58 收益率 12.23% IRR 总资金占用收益率 2004年后占用 2005年后收入 2005年后占用 2006年后收入 2006年后占用 2007年后收入 2007年后占用 2008年后收入 2008年后占用 2009年后收入 2009年后占用 2010年后收入 2010年后占用 2011年后收入 2011年后占用 2012年后收入 2012年后占用 2013年后收入 2013年后占用 183,876.39 2004年以后收入
融资租赁测算表-2016-2

单位:元(人民币)
0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
第2页/共4页
项目名称 第33期 第34期 第35期 第36期 第37期 第38期 第39期 第40期 第41期 第42期 第43期 第44期 第45期 第46期 第47期 第48期 第49期 第50期 第51期 第52期 第53期 第54期
0.00 0.00 0.00 0.00 0.00 0.00
第4页/共4页
项目名称
租赁融资额 租赁利率 期末残值 保证金率
供应商折扣率
5,000,000.00 租赁物价格
15.0000% 租赁期限(年)
0.00 残值计入本金
融资租赁irr计算公式excel模板
融资租赁IRR计算公式Excel模板一、引言在企业经营中,融资租赁是一种常见的融资方式。
通过融资租赁,企业可以获取资产并支付租金,而无需一次性支付全部资金。
而IRR (Internal Rate of Return)是衡量投资项目收益情况的重要指标,也是评估融资租赁项目的有效工具之一。
在本文中,我将针对融资租赁IRR计算公式Excel模板展开详细的介绍和解析。
二、融资租赁IRR计算公式Excel模板在Excel中,计算融资租赁项目的IRR值并不复杂,只需按照以下步骤进行操作即可:1. 在Excel表格中创建一个新的工作簿;2. 将融资租赁项目的现金流量按预期的日期和金额依次记录在Excel 中;3. 接下来,在Excel中选择“插入”菜单,在“函数”中选择“IRR”函数;4. 在IRR函数中选择融资租赁项目的现金流量范围,即之前记录的现金流量数据;5. 按下“Enter”键,Excel即可自动计算出融资租赁项目的IRR值。
需要注意的是,融资租赁IRR计算公式Excel模板中,现金流量的正负要清晰区分。
通常来说,企业支付租金的现金流为负值,而从资产租赁中获取的租金收入则为正值。
三、融资租赁IRR计算公式的重要性和应用融资租赁IRR计算公式在企业融资租赁项目中具有重要的应用价值。
IRR值可以直观地反映融资租赁项目的收益情况,帮助企业更好地评估项目的盈利能力和风险程度。
IRR值也是内部资本预期收益率的衡量标准,对于企业的投资决策和资金运作具有指导意义。
掌握并灵活运用融资租赁IRR计算公式对企业而言十分重要。
四、个人观点和理解在我看来,融资租赁IRR计算公式Excel模板是一种简单而实用的工具,可以帮助企业精确地评估融资租赁项目的投资价值。
通过灵活运用IRR计算公式,企业可以更好地掌握项目的风险和收益,并据此制定更科学有效的经营决策。
我认为了解并熟练使用融资租赁IRR计算公式Excel模板对于财务管理人员来说至关重要。
融资租赁 IRR 项目收益测算表
144,339.62
0.00
85,000,000.00
0.00
0.00
460,416.67
0.00
460,416.67
0.00
66898.15
0.00
85,000,000.00
0.00
0.00
460,416.67
0.00
460,416.67
0.00
66898.15
0.00
85,000,000.00
0.00
利息
460,416.67 460,416.67 460,416.67 460,416.67 460,416.67 460,416.67 460,416.67 460,416.67 460,416.67 460,416.67 460,416.67 460,416.67 460,416.67 457,268.41 454,103.09 450,920.64 447,720.94 444,503.91 441,269.46 438,017.49 434,747.90 431,460.60
融资租赁业务收益测算表
(版本号:2014-12-11)
单位:元(人民币)
租赁方式
直租
合同编号
项目参数
85,000,000.00 购货相关费用支付
0.00
9
年付租次数
12
购货相关税收支 付
租金支付方式
0.00 后付
否
贴现率
10.0000% 保证金存款利率
0.0000%
12750000
4,250,000.00
83,246,886.83
0.00
0.00 1,041,633.78
0.00
租金及收益率IRR测算
-
-
-
-
折扣
-
现金流合计(业务)冲抵租金
-85,582,799.99 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01 1,917,200.01
20 21 22 23 24 25 26 27 28 29 30 31 32 33 34 35 36 37 38 39 40 41 42 43 44 45 46 47 48 49 50 51 52 53 54 55 56 57 58 59 60 61 62 63 64 65 66 67
1,578,013.53 1,585,713.20 1,593,450.43 1,601,225.42 1,609,038.34 1,616,889.39 1,624,778.74 1,632,706.59 1,640,673.12 1,648,678.52 1,656,722.99 1,664,806.70 1,672,929.86 1,681,092.65 1,689,295.28 1,697,537.92 1,705,820.79 1,714,144.07 1,722,507.96 1,730,912.66 1,739,358.37 1,747,845.30 1,756,373.63 1,764,943.57 1,773,555.33 1,782,209.11 1,790,905.12 1,799,643.55 1,808,424.63 1,817,248.55 1,826,115.52 1,835,025.76 1,843,979.47 1,852,976.88 1,862,018.18 1,871,103.60 1,880,233.35 1,889,407.65 1,898,626.71 1,907,890.76 -
IRR内含报酬率自动计算表
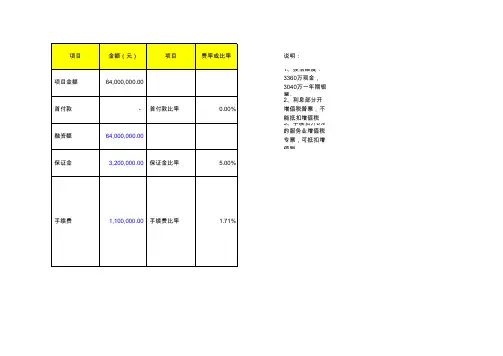
说明:
1、授信额度:3360万现金,3040万一年期银票。
2、利息部分开增值税普票,不能抵扣增值税
3、手续费开6%的服务业增值税专票,可抵扣增值税
季度内部收益率转年度(IRR(D20:AQ20)+1)^4-1
月度内部收益率转年度(IRR(D20:AQ20)+1)^12-1
月利率与年利率,通过IRR算
如果100万元存入银行,月利率1%,每月结息,那就是每月支付1万元利息,期末还本,则年利率为12%;
如果100万元存入银行,年利率12%,年末本息一起支付,年末112万元;
前者月利率和年利率都通过IRR算出,那么这两种方法的年利率都是12%,但是实际上我们都知道前者是吃亏的,这是为什么呢
回答
假设抵扣资源充足,未考虑对所得税的影响第一种年利率不对,月利率1%,年利率=(1+1%)^12-1=12.6825%
追问
此数表示公司实际流入的现金那就是说所有的月利率转换年利率需要(1+1%)^12-1这么算,1%*12这种是不对的吗?但是好多人都是这么算的。
以下表示公司各期实际流出的现金追答
(1+1%)^12-1是复利,1%*12是单利
用单利还是复利计算要看情况
有的时候,利率名义上以单利计算,但实际上却是以复利计算,这样显得利率稍低一些
此处显然是按复利计算,因为每个月的1万元如果继续存入银行还能获得1%的利息
保证金偿还125万当月用保证金偿还195万
,这是为什么呢都是这么算的。