
管理用财务报表模板(带释义和公式)V6
——带释义和公式
“拓荒骆驼”之“破晓拓荒”空间
编制:财网天地超级群50066890 序号 工 作 表 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26 27 28 29 资产负债表 结构比 利润表 表外数据录入 现金流量表 所有者权益变动表 财务比率分析 税负监控 老杜邦 收支对比 收支分析 财务预警 管理用资负表 管理用利润表 管理用现流表 管理比率 新杜邦 预测负债表 预测利润表 行业绩效标准 贷款额度 投资决策 更新决策 财务计划 EOQ模型 租赁模型 按揭模型 敏感分析 安全率 审核:拓荒骆驼550802278 标 题 名 称 点击进入 资产负债表 资产负债表结构比 利润表及结构比 表外数据录入 现金流量表 所有者权益变动表 财务比率分析 财务指标税负监控表 传统杜邦财务分析体系 财务年度收支对比表 财务月度对比分析图 财务预警分析 管理用资产负债表 管理用利润表 管理用现金流量表 管理比率分析 改善的杜邦分析体系 管理用预测资产负债表 管理用预测利润表 行业绩效评价标准均值 新增贷款额度测算表 投资决策模型 固定资产更新决策模型 财务计划模型 存货管理模型 租赁筹资基本模型 按揭测算模型 利润敏感性分析模型 企业安全率模型 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 管理用财务报表模板 点击进入 V6是根据最新的企业 点击进入 会计准则和相关管控 点击进入 指标编制而成,带批 点击进入 注释义和嵌套公式。 点击进入 黄色区域为公式区会 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 点击进入 制表禁止擅 自改动;空白区域为 输入区需要根据公司 实际数据录入;蓝色 区域为项目区不需要 输入任何信息。期初 数据根据上期数据据 实分析填列。增加返 回按钮可直接切换到 目录列表。
欢迎加入:财网天地联盟系列骆驼超级财税QQ群50066890或106988773
管理用财务报表模板带释义和公式
管理用财务报表模板带释义和公式一、财务报表三局限:1、财务报表没有披露企业的全部信息,管理层拥有更多的信息,披露的只是其中的一部分;2、已经披露的财务信息存在会计估计误差,不一定是真实情况的准确计量;3、管理层的各项会计政策的选择,使财务报表会扭曲企业的实际情况。
二、财务报表可靠性问题的常见5个危险信号:1、财务报告形式不规范(是否遗漏和及时);2、数据反常;3、大额关联方交易;4、大额资本利得;5、异常审计报告。
三、比较基础问题:1、同业横向比较(选代表性的同业);2、历史纵向趋势比较(恢复其可比性成本较大);3、实际和预算出现差异(执行中问题或预算不合理)。
根据最新的企业会计准则和财务管控理念编制而成,带批注释义和嵌套公式。
设置三种颜色区域:黄色为公式区;白色为输入区;蓝色为项目区。
期初数根据上期数据实分析填列。
大道至简:复杂问题简单化;简单问题标准化;标准问题表格化;表格问题流程化;流程问题软件化;软件问题图形化。
指标数量化;控制精细化;考核数据化;数据管理化。
如下图资料相关模表明细,每个模板都以后备注说明在每个模板里面产负债表:A、资产负债表的主要内容,由此,对企业的资产、负债及股东权益的总额及其内部各项目的构成和增减变化有一个初步的认识。
B、对资产负债表的一些重要项目,尤其是期初与期末数据变化很大,或出现大额红字的项目进行进一步分析,如流动资产、流动负债、固定资产、有代价或有息的负债(如短期银行借款、长期银行借款、应付票据等)、应收帐款、货币资金以及股东权益中的具体项目等。
C、对一些基本财务指标进行计算,计算财务指标的数据来源主要有以下几个方面:直接从资产负债表中取得,如净资产比率;直接从利润及利润分配表中取得,如销售利润率;同时来源于资产负债表利润及利润分配表,如应收帐款周转率;部分来源于企业的帐簿记录,如利息支付能力。
D、项目的阅读、看财务实力、看财务结构、看偿债能力、看营运能力。
28张管理用财务报表模板(带释义和公式)

40.00%
30.00%
20.00%
10.00%
0.00% 1 2 3 4 5 6 7 8 9 10 11 12
回归函数为:
#VALUE! #VALUE!
#VALUE! (Y:销售成本 X:销售 收入)
第 1 页,共 6 页
平均值: 标准差:
0.00% 0.00%
相关系数为:
#DIV/0!
#DIV/0!
销售费用率 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00%
单位:元 销售税金率
0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00%
五、销售收入、 税金相关情况
销售收入、费用对比表
1.20
1.00 0.80
营业收入 营业税金及附加
0.60
0.40
0.20
0.00 1 2 3 4 5 6 7 8 9 10 11 12
回归函数为: 相关系数为:
#VALUE!
#VALUE! #DIV/0!
#VALUE! (Y:销售税金 X:销售 收入)
一、销售收入、 成本相关情况
销售收入、成本对比表
1.20
1.00
0.80
营业收入
营业成本
0.60
0.40
0.20
0.00 1 2 3 4 5 6 7 8 9 10 11 12
二、销售成本 率变化情况
销售成本率变化情况
100.00%
90.00%
80.00% 70.00%
财务管理报表模板
财务管理报表模板财务管理报表是企业财务管理的重要工具,用于记录和分析企业的财务状况和经营情况。
一个完整的财务报表包括资产负债表、利润表、现金流量表和股东权益变动表等内容。
下面是一个财务管理报表模板的相关参考内容,帮助企业进行财务分析和决策。
1. 资产负债表:资产负债表是用于记录企业特定日期的财务状况,包括企业的资产、负债和股东权益。
在资产负债表中,将资产和负债按照流动资产、非流动资产、流动负债、非流动负债等分类列出,并计算相关的比率和指标。
- 流动资产:包括现金、应收账款、存货、短期投资等。
- 非流动资产:包括固定资产、无形资产、长期投资等。
- 流动负债:包括应付账款、短期借款、预收款项等。
- 非流动负债:包括长期借款、长期应付款等。
- 股东权益:包括股本、资本公积、留存收益等。
2. 利润表:利润表用于反映企业一定时期内的收入、成本和利润情况。
利润表中列出了企业的营业收入、营业成本、税前利润、税后利润等项目。
通过分析利润表,可以了解企业的盈利能力和经营效益。
- 营业收入:包括销售收入、其他业务收入等。
- 营业成本:包括原材料成本、劳动力成本、制造费用等。
- 税前利润:指企业在税前的利润情况。
- 税后利润:指企业在税后的利润情况。
3. 现金流量表:现金流量表记录了企业在一定时期内的现金流入和流出情况,用于分析企业的现金流动状况和现金管理能力。
现金流量表分为经营活动、投资活动和融资活动三大类。
- 经营活动现金流量:包括销售商品、提供劳务收到的现金、支付的现金等。
- 投资活动现金流量:包括购置固定资产、无形资产等支付的现金、处置固定资产等收到的现金等。
- 融资活动现金流量:包括吸收投资者投资、偿还负债、股息等支付的现金、股东投资等收到的现金。
4. 股东权益变动表:股东权益变动表记录了企业特定时期内股东权益的变动情况,包括股本的增减、利润的分配、资本公积等。
- 股本变动:包括新发行股份、股权转让等。
- 利润分配:包括现金分红、转增股本等。
【财务】54张管理用财务报表模板(带释义和公式)
#DIV/0!
#DIV/0!
#DIV/0!
#DIV/0!
#DIV/0!
#DIV/0!
#DIV/0!
#DIV/0!
#DIV/0! 新设备现金流量表
3 -
#NUM! #NUM! #NUM! #NUM! #NUM!
#DIV/0!
4 -
#NUM! #NUM! #NUM! #NUM! #NUM!
#NUM!
备注
5 -
#DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0!
#DIV/0!
5 -
#NUM! #NUM! #NUM! #NUM! #NUM!
相应修改。 0
#NUM! #NUM!
#NUM! #VALUE!
#NUM! #VALUE!
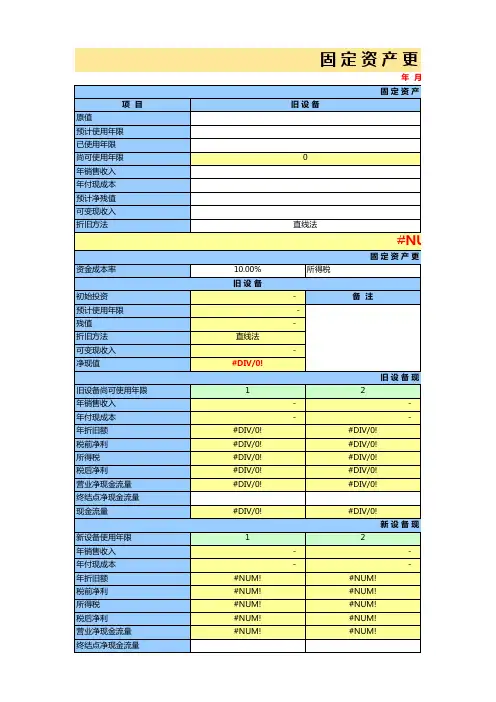
新设备使用年限 年销售收入 年付现成本 年折旧额 税前净利 所得税 税后净利 营业净现金流量 终结点净现金流量
固定资产更新决策模
旧设备
年月 日 固定资产更新资料
0
10.00% 旧设备
直线法
#DIV/0!
1
#DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0!
#DIV/0!
1
#NUM! #NUM! #NUM! #NUM! #NUM!
双倍余额递减法公式
#NUM!
#NUM!
0
定资产更新决策模型
年月 日 固定资产更新资料
新设备
单位:元 备注
0
-
年数总和法
#NUM!
固定资产更新决策模型
25.00%
更新净现值差
新设备
ቤተ መጻሕፍቲ ባይዱ
初始投资
阿里集团财务报表分析模板(带释义和公式)V6

财务比率分析
8
税负监控
财务指标税负监控表
9
老杜邦
传统杜邦财务分析体系
10
收支对比
财务年度收支对比表
11
收支分析
财务月度对比分析图
12
财务预警
财务预警分析
13 管理用资负表
管理用资产负债表
14 管理用利润表
管理用利润表
15 管理用现流表
管理用现金流量表
16
管理比率
管理比率分析
17
新杜邦
改善的杜邦分析体系
18
预测负债表
管理用预测资产负债表
19
预测利润表
管理用预测利润表
20 行业绩效标准
行业绩效评价标准均值
21
贷款额度
新增贷款额度测算表
22
投资决策
投资决策模型
23
更新决策
固定资产更新决策模型
24
财务计划
财务计划模型
25
EOQ模型
存货管理模型
26
租赁模型
租赁筹资基本模型
27
按揭模型
按揭测算模型
28
敏感分析
点击进入
自改动;空白区域为 输入区需要根据公司
点击进入 实际数据录入;蓝色
点击进入 区域为项目区不需要
点击进入 输入任何信息。期初
点击进入 数据根据上期数据据
点击进入 实分析填列。增加返
点击进入 回按钮可直接切换到
点击进入 目录列表。
点击进入
点击进入
点击进入
点击进入
点击进入
点击进入
点击进入
利润敏感性分析模型
29
安全率
企业安全率模型
管理用财务报表模板(带释义和公式)V5
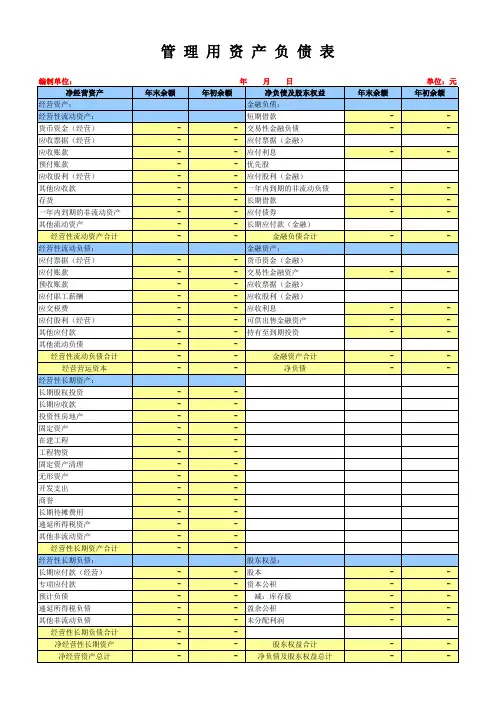
编制单位: 净经营资产 经营资产: 经营性流动资产: 货币资金(经营) 应收票据(经营) 应收账款 预付账款 应收股利(经营) 其他应收款 存货 一年内到期的非流动资产 其他流动资产 经营性流动资产合计 经营性流动负债: 应付票据(经营) 应付账款 预收账款 应付职工薪酬 应交税费 应付股利(经营) 其他应付款 其他流动负债 经营性流动负债合计 经营营运资本 经营性长期资产: 长期股权投资 长期应收款 投资性房地产 固定资产 在建工程 工程物资 固定资产清理 无形资产 开发支出 商誉 长期待摊费用 递延所得税资产 其他非流动资产 经营性长期资产合计 经营性长期负债税负债 其他非流动负债 经营性长期负债合计 净经营性长期资产 净经营资产总计 股东权益合计 净负债及股东权益总计 股东权益: 股本 资本公积 减:库存股 盈余公积 未分配利润 金融资产合计 净负债 年末余额 年初余额 年 月 日 年末余额 单位:元 年初余额 净负债及股东权益 金融负债: 短期借款 交易性金融负债 应付票据(金融) 应付利息 优先股 应付股利(金融) 一年内到期的非流动负债 长期借款 应付债券 长期应付款(金融) 金融负债合计 金融资产: 货币资金(金融) 交易性金融资产 应收票据(金融) 应收股利(金融) 应收利息 可供出售金融资产 持有至到期投资 -
负责:
审核:
制表:
54张管理用财务报表模板(带释义和公式)
100%-保本点销售额÷实际或预计的销售额
-33.51%
主要根据保本点安全率和资金安全率来确定 #DIV/0!
#DIV/0!
318,992.97
单位销售价格×保本点销售量
13,837,915.15
单位变动成本×保本点销售量
9,888,782.15
保本点销售收入-保本点变动成本
3,949,133.00
可选实际或均值
238,924.00
单位销售价格×实际或预计销售量
10,364,523.12源自(实际或预计销售量-保本点销售量)÷实际或预计销售量
-33.51%
(实际或预计销售收入-保本点销售收入)÷实际或预计销售收入
-33.51%
根据经营安全率评价经营安全效果
危险
期末资产总额 期末资产可变现金额 期末负债总额 资产变现金额÷资产总额 负债总额÷资产总额 资产变现率-资产负债率 根据资金安全率评价资金安全效果
-
#DIV/0! #DIV/0! #DIV/0! #DIV/0!
保本点安全率
企业安全率
企业安全效果评价
企业安全率模型
单位 元/件 元/件 元/件
元 件 元 元 元 件 元
元 元 元
#DIV/0!
业安全率模型
年月 日
解释或公式
数值
可选实际或均值
43.38
可选实际或均值
31.00
单位销售价格-单位变动成本
12.38
一定范围内保持不变
3,949,133.00
固定成本÷单位边际利润
项目 单位销售价格 单位变动成本 单位边际利润 固定成本 保本点销售量 保本点销售收入 保本点变动成本总额 保本点边际贡献 实际或预计销售量 实际或预计销售收入 经营安全率(按产量) 经营安全率(按收入) 经营安全效果评价
财务分析报告表万能模板
财务分析报告表万能模板一、背景财务分析是企业管理中至关重要的一环,通过对公司财务数据的梳理、整合和分析,可以帮助管理者更好地了解公司的财务状况、经营成果以及未来发展趋势,进而制定出更科学合理的经营决策。
二、财务指标分析1.盈利能力分析–营业利润率–净利润率–总资产利润率2.财务杠杆分析–负债比率–负债权益比率3.偿债能力分析–流动比率–速动比率–现金比率4.运营能力分析–库存周转率–应收账款周转率–应付账款周转率三、财务报告范例A 公司财务报告(示例)项目2018年2019年2020年总资产1000万1200万1500万负债总额500万600万700万净资产500万600万800万总收入300万350万400万总成本200万240万280万净利润100万110万120万B 公司财务报告(示例)项目2018年2019年2020年总资产800万900万1000万负债总额400万420万450万净资产400万480万550万总收入250万280万300万总成本150万180万200万净利润100万100万100万四、结论根据以上财务分析报告的数据,可以看出A公司在过去三年中的总资产、净资产、总收入和净利润均呈现逐年增长的趋势,显示了公司的盈利能力和经营能力稳步提升;而B公司在同期内的表现相对稳定,总体财务状况良好。
综合以上分析,希望财务部门在未来的经营决策中更加注重财务细节,继续保持财务指标的稳健增长。
五、建议1.加强财务与其他部门的沟通,提高全公司对财务数据的理解和重视程度。
2.进一步挖掘公司的盈利增长点,制定更有效的成本控制措施。
3.定期更新财务报告,及时反馈公司的财务状况,为管理层决策提供依据。
以上为财务分析报告表万能模板,可以根据具体情况进行调整和补充。
管理用财务报表模板(带释义和公式)V6
负责:财网天地
审核:拓荒骆驼
制表:LJG
本 年 金 额 11.00
444.00 100.00% 100.00% 4.00 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 440.00 100.00% 0.00% 0.00% 0.00% 440.00 100.00% 0.00% 440.00 100.00% 0.90% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 99.10% 0.00% 0.00% 0.00% 99.10% 0.00% 99.10%
利 润 表 及 结 构 比
会企 02表 编制单位:财网天地超级群50066890 项 一、营业收入 减:营业成本 营业税金及附加 销售费用 管理费用 财务费用 资产减值损失 加:公允价值变动净收益(损失以“-”号填 列) 投资收益(损失以“-”号填列) 其中:对联营企业和合营企业的投资收益 二、营业利润(亏损以“-”号填列) 加:营业外收入 减:营业外支出 其中:非流动资产处置损失 三、利润总额(亏损总额以“-”号填列) 减:所得税费用 四、净利润(净亏损以“-”号填列) 五、每股收益: (一)基本每股收益 (二)稀释每股收益 增加收入比率结构比将固定成 本转化成变动成本,利于KPI绩 效指标和战略预算的执行。 11.00 11.00 11.00 目 年 月 上 年 金 额 本年比率 上年比率 单位:元 变 动 -97.52% -0.90% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.00% 0.90% 0.00% 0.00% 0.00% 0.90% 0.00% 0.90%
管理用财务报表模板(带释义和公式)V6
1,714,152.92
11,495,030.33 负债和所有者权益合计
9,605,098.57
11,495,030.33
负责:财网天公积 减:库存股
8,136,708.71 盈余公积
3,000,000.00
3,000,000.00
未分配利润
139,838.57
-1,285,847.08
其他非流动资产 非流动资产合计 资产总计 7,708,519.64 9,605,098.57 9,087,030.04
所有者权益合计
3,139,838.57
交易性金融负债 应付票据
768,940.94 应付账款 0.00 预收账款 1,343,685.83 1,483,997.42
应付职工薪酬 应交税费
116,150.90 应付利息 158,437.53 应付股利
250,000.00 269,360.17
250,000.00 188,233.99
其他应付款 一年内到期的非流动负 债 2,408,000.29 其他流动负债 流动负债合计 非流动负债: 长期借款 应付债券 长期应付款 专项应付款
933,373.33 预计负债
4,602,214.00
7,858,646.00
1,896,578.93
6,465,260.00
9,780,877.41
递延所得税负债 其他非流动负债 非流动负债合计 负债合计 所有者权益:
16,948.00 实收资本(或股本)
6,465,260.00
9,780,877.41
6,825,576.71 9,412.00 873,530.93 70,410.07 231,443.62 927,540.94 38,100.00 629,084.30