
安泰科技2018年财务分析详细报告-智泽华
安泰科技2018年财务分析详细报告
一、资产结构分析
1.资产构成基本情况
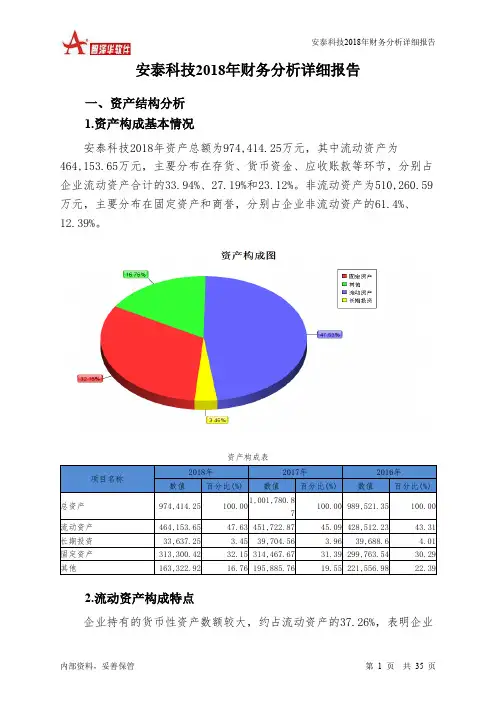
安泰科技2018年资产总额为974,414.25万元,其中流动资产为
464,153.65万元,主要分布在存货、货币资金、应收账款等环节,分别占企业流动资产合计的33.94%、27.19%和23.12%。
非流动资产为510,260.59万元,主要分布在固定资产和商誉,分别占企业非流动资产的61.4%、12.39%。
资产构成表
2.流动资产构成特点
企业持有的货币性资产数额较大,约占流动资产的37.26%,表明企业
的支付能力和应变能力较强。
但应当关注货币性资产的投向。
企业营业环节占用的资金数额较大,约占企业流动资产的33.94%,说明市场销售情况的变化会对企业资产的质量和价值带来较大影响,要密切关注企业产品的销售前景和增值能力。
流动资产构成表
3.资产的增减变化
2018年总资产为974,414.25万元,与2017年的1,001,780.87万元相比有所下降,下降2.73%。
4.资产的增减变化原因
以下项目的变动使资产总额增加:货币资金增加12,474.52万元,存货增加11,175.94万元,交易性金融资产增加4,914.6万元,其他流动资产增加487.1万元,长期待摊费用增加301.52万元,递延所得税资产增加300.89万元,预付款项增加118.14万元,应收账款增加17.2万元,固定资产清理增加9万元,共计增加29,798.9万元;以下项目的变动使资产总额减少:应收利息减少172.96万元,固定资产减少1,167.26万元,开发支出减少
1,220.07万元,应收票据减少3,221.88万元,长期投资减少6,067.31万元,其他非流动资产减少6,533.42万元,其他应收款减少9,971.48万元,在建
工程减少11,871.97万元,无形资产减少13,548.78万元,共计减少
53,775.13万元。
增加项与减少项相抵,使资产总额下降23,976.23万元。
5.资产结构的合理性评价
从资产各项目与营业收入的比例关系来看,2018年应收账款所占比例较高。
其他应收款所占比例基本合理。
存货所占比例过高。
6.资产结构的变动情况
从流动资产与收入变化情况来看,流动资产增长慢于营业收入增长,资产的盈利能力没有提高。
因此与2017年相比,资产结构趋于恶化。
主要资产项目变动情况表
二、负债及权益结构分析
1.负债及权益构成基本情况
安泰科技2018年负债总额为436,217.1万元,资本金为102,600.81万元,所有者权益为538,197.15万元,资产负债率为44.77%。
在负债总额中,流动负债为380,799.13万元,占负债和权益总额的39.08%;短期借款为102,708.32万元,非流动负债为55,417.97万元,金融性负债占资金来源总额的16.23%。
负债及权益构成表
2.流动负债构成情况
企业短期融资性负债所占比例较大,约占流动负债的38.06%,表明企业的偿债压力较大。
企业经营活动派生的负债资金数额较多,约占流动负
债的36.42%。
ST康得2018年财务分析详细报告-智泽华
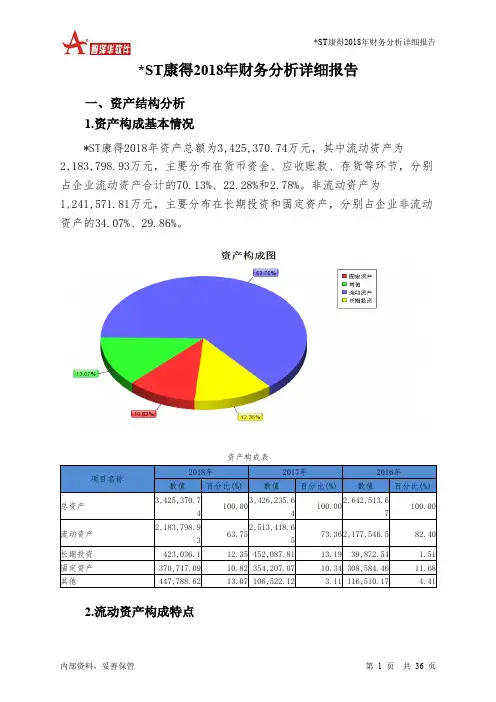
*ST康得2018年财务分析详细报告一、资产结构分析1.资产构成基本情况*ST康得2018年资产总额为3,425,370.74万元,其中流动资产为2,183,798.93万元,主要分布在货币资金、应收账款、存货等环节,分别占企业流动资产合计的70.13%、22.28%和2.78%。
非流动资产为1,241,571.81万元,主要分布在长期投资和固定资产,分别占企业非流动资产的34.07%、29.86%。
资产构成表2.流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的70.61%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
企业流动资产中被别人占用的、应当收回的资产数额较大,约占企业流动资产的22.47%,应当加强应收款项管理,关注应收款项的质量。
流动资产构成表3.资产的增减变化2018年总资产为3,425,370.74万元,与2017年的3,426,235.64万元相比变化不大,变化幅度为0.03%。
4.资产的增减变化原因以下项目的变动使资产总额增加:其他非流动资产增加307,907.25万元,应收账款增加45,661.08万元,在建工程增加33,948.41万元,预付款项增加31,372.51万元,固定资产增加16,540.02万元,递延所得税资产增加9,866.56万元,其他应收款增加2,927.62万元,应收利息增加2,631.03万元,存货增加2,367.27万元,共计增加453,221.75万元;以下项目的变动使资产总额减少:长期待摊费用减少380.83万元,无形资产减少1,360.39万元,商誉减少4,155.58万元,开发支出减少4,558.9万元,长期投资减少29,051.71万元,应收票据减少32,696.59万元,其他流动资产减少62,957.09万元,货币资金减少318,840.55万元,共计减少454,001.66万元。
增加项与减少项相抵,使资产总额下降779.9万元。
安泰科技2018年财务分析详细报告-智泽华
安泰科技2018年财务分析详细报告一、资产结构分析1.资产构成基本情况安泰科技2018年资产总额为974,414.25万元,其中流动资产为464,153.65万元,主要分布在存货、货币资金、应收账款等环节,分别占企业流动资产合计的33.94%、27.19%和23.12%。
非流动资产为510,260.59万元,主要分布在固定资产和商誉,分别占企业非流动资产的61.4%、12.39%。
资产构成表2.流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的37.26%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
企业营业环节占用的资金数额较大,约占企业流动资产的33.94%,说明市场销售情况的变化会对企业资产的质量和价值带来较大影响,要密切关注企业产品的销售前景和增值能力。
流动资产构成表3.资产的增减变化2018年总资产为974,414.25万元,与2017年的1,001,780.87万元相比有所下降,下降2.73%。
4.资产的增减变化原因以下项目的变动使资产总额增加:货币资金增加12,474.52万元,存货增加11,175.94万元,交易性金融资产增加4,914.6万元,其他流动资产增加487.1万元,长期待摊费用增加301.52万元,递延所得税资产增加300.89万元,预付款项增加118.14万元,应收账款增加17.2万元,固定资产清理增加9万元,共计增加29,798.9万元;以下项目的变动使资产总额减少:应收利息减少172.96万元,固定资产减少1,167.26万元,开发支出减少1,220.07万元,应收票据减少3,221.88万元,长期投资减少6,067.31万元,其他非流动资产减少6,533.42万元,其他应收款减少9,971.48万元,在建工程减少11,871.97万元,无形资产减少13,548.78万元,共计减少53,775.13万元。
增加项与减少项相抵,使资产总额下降23,976.23万元。
安泰科技2018年财务状况报告-智泽华

安泰科技2018年财务状况报告一、资产构成1、资产构成基本情况安泰科技2018年资产总额为974,414.25万元,其中流动资产为464,153.65万元,主要分布在存货、货币资金、应收账款等环节,分别占企业流动资产合计的33.94%、27.19%和23.12%。
非流动资产为510,260.59万元,主要分布在固定资产和商誉,分别占企业非流动资产的61.4%、12.39%。
资产构成表2、流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的37.26%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
企业营业环节占用的资金数额较大,约占企业流动资产的33.94%,说明市场销售情况的变化会对企业资产的质量和价值带来较大影响,要密切关注企业产品的销售前景和增值能力。
流动资产构成表3、资产的增减变化2018年总资产为974,414.25万元,与2017年的1,001,780.87万元相比有所下降,下降2.73%。
4、资产的增减变化原因以下项目的变动使资产总额增加:货币资金增加12,474.52万元,存货增加11,175.94万元,交易性金融资产增加4,914.6万元,其他流动资产增加487.1万元,长期待摊费用增加301.52万元,递延所得税资产增加300.89万元,预付款项增加118.14万元,应收账款增加17.2万元,固定资产清理增加9万元,共计增加29,798.9万元;以下项目的变动使资产总额减少:应收利息减少172.96万元,固定资产减少1,167.26万元,开发支出减少1,220.07万元,应收票据减少3,221.88万元,长期投资减少6,067.31万元,其他非流动资产减少6,533.42万元,其他应收款减少9,971.48万元,在建工程减少11,871.97万元,无形资产减少13,548.78万元,共计减少53,775.13万元。
增加项与减少项相抵,使资产总额下降23,976.23万元。
ST安泰2018年财务风险分析详细报告

ST安泰2018年风险分析详细报告
一、负债规模测算
1.短期资金需求
该企业经营活动的短期资金需求为26,206.78万元,2018年已经取得的银行短期借款为89,169万元。
2.长期资金需求
该企业长期资金需求为176,800.86万元,2018年已经发生的非流动负债合计为54,082.22万元。
3.总资金需求
该企业的总资金需求为203,007.64万元。
4.短期负债规模
从当前的财务状况来看,该企业短期融资规模较大。
从其盈利情况来看,如果要求企业立即偿还其短期有息负债,则该企业资金缺口为4,956.71万元。
在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期借款规模是84,960.01万元。
企业实际已经取得的短期贷款金额为89,169万元。
5.长期负债规模
按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为174,876.74万元,企业有能力在3年之内偿还的贷款总规模为264,793.46万元,在5年之内偿还的贷款总规模为444,626.9万元,当前实际的长短期借款合计为194,577.14万元。
二、资金链监控
1.会不会发生资金链断裂
一旦发生信任危机,要求该企业偿还全部短期借款,就会出现资金链断裂风险,短期暴露的资金缺口为94,125.71万元。
不过,该资金缺口在企
内部资料,妥善保管第页共1 页。
安洁科技2018年财务分析结论报告-智泽华

安洁科技2018年财务分析综合报告 内部资料,妥善保管 第 1 页 共 3 页 安洁科技2018年财务分析综合报告一、实现利润分析2018年实现利润为63,653.86万元,与2017年的48,948.63万元相比有较大增长,增长30.04%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额迅速扩大的情况下,营业利润却出现了较大幅度的下降,企业未能处理好扩大市场份额和提高盈利水平之间所存在的矛盾,应尽快采取措施处理市场扩展所带来的经营危机。
二、成本费用分析2018年营业成本为244,265.02万元,与2017年的169,344.99万元相比有较大增长,增长44.24%。
2018年销售费用为6,185.15万元,与2017年的4,156.78万元相比有较大增长,增长48.8%。
2018年销售费用增长的同时收入也有较大幅度增长,企业销售活动取得了明显市场效果,销售费用支出合理。
2018年管理费用为20,945.84万元,与2017年的29,370.94万元相比有较大幅度下降,下降28.69%。
2018年管理费用占营业收入的比例为5.89%,与2017年的10.82%相比有较大幅度的降低,降低4.93个百分点。
管理费用支出大幅度下降,经营业务未受影响,但盈利水平却有所下降,应关注大幅度压缩管理费用支出的必要性。
本期财务费用为-7,413.97万元。
三、资产结构分析2018年企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
与2017年相比,2018年应收账款占营业收入的比例下降。
从流动资产与收入变化情况来看,流动资产下降,收入增长,资产的盈利能力明显提高,与2017年相比,资产结构趋于改善。
四、偿债能力分析从支付能力来看,安洁科技2018年是有现金支付能力的。
企业财务费用小于0或缺乏利息支出数据,无法进行负债经营风险判断。
五、盈利能力分析安洁科技2018年的营业利润率为10.83%,总资产报酬率为6.42%,净资。
红太阳2018年财务分析结论报告-智泽华

红太阳2018年财务分析综合报告一、实现利润分析2018年实现利润为78,211.11万元,与2017年的84,727.51万元相比有所下降,下降7.69%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额迅速扩大的情况下,营业利润却有所下降,企业应注意在市场销售业绩迅速上升背后所隐藏的经营压力和风险。
二、成本费用分析2018年营业成本为419,966.16万元,与2017年的338,846.86万元相比有较大增长,增长23.94%。
2018年销售费用为24,441.38万元,与2017年的22,328.86万元相比有较大增长,增长9.46%。
2018年销售费用增长的同时收入也有较大幅度增长,企业销售活动取得了明显市场效果,销售费用支出合理。
2018年管理费用为37,384.68万元,与2017年的40,847.82万元相比有较大幅度下降,下降8.48%。
2018年管理费用占营业收入的比例为6.33%,与2017年的8.21%相比有所降低,降低1.88个百分点。
但企业经营业务的营利能力并没有提高,应注意管理费用支出的合理性。
2018年财务费用为21,649.93万元,与2017年的18,307.73万元相比有较大增长,增长18.26%。
三、资产结构分析与2017年相比,2018年存货占营业收入的比例明显下降。
应收账款出现过快增长。
从流动资产与收入变化情况来看,与2017年相比,资产结构没有明显的恶化或改善情况。
四、偿债能力分析从支付能力来看,红太阳2018年的经营活动的正常开展,在一定程度上还要依赖于短期债务融资活动的支持。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析红太阳2018年的营业利润率为13.38%,总资产报酬率为7.81%,净资产收益率为12.43%,成本费用利润率为15.43%。
企业实际投入到企业自身经营业务的资产为1,211,456.43万元,经营资产的收益率为6.52%,而对外投资的收益率为-0.07%。
三安光电2018年财务分析详细报告-智泽华
三安光电2018年财务分析详细报告一、资产结构分析1.资产构成基本情况三安光电2018年资产总额为3,078,932.87万元,其中流动资产为1,313,546.06万元,主要分布在货币资金、存货、应收票据等环节,分别占企业流动资产合计的33.54%、20.4%和19.93%。
非流动资产为1,765,386.8万元,主要分布在固定资产和无形资产,分别占企业非流动资产的50.48%、16.77%。
资产构成表2.流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的53.85%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
流动资产构成表3.资产的增减变化2018年总资产为3,078,932.87万元,与2017年的2,523,665.99万元相比有较大增长,增长22%。
4.资产的增减变化原因以下项目的变动使资产总额增加:其他非流动资产增加159,241.99万元,应收票据增加113,513.41万元,存货增加88,813.91万元,无形资产增加85,842.84万元,固定资产增加69,334.18万元,在建工程增加35,591.23万元,预付款项增加35,058.08万元,开发支出增加25,831.96万元,长期待摊费用增加13,685.56万元,应收账款增加9,211.35万元,交易性金融资产增加5,048.1万元,递延所得税资产增加1,017.22万元,长期投资增加815.95万元,工程物资增加95.25万元,商誉增加56.03万元,其他应收款增加5.5万元,共计增加643,162.56万元;以下项目的变动使资产总额减少:应收利息减少303.59万元,货币资金减少33,392.1万元,其他流动资产减少54,200.01万元,共计减少87,895.69万元。
增加项与减少项相抵,使资产总额增长555,266.87万元。
5.资产结构的合理性评价从资产各项目与营业收入的比例关系来看,2018年应收账款所占比例基本合理。
永安行2018年财务分析详细报告-智泽华
永安行2018年财务分析详细报告一、资产结构分析1.资产构成基本情况永安行2018年资产总额为255,085.32万元,其中流动资产为144,477.32万元,主要分布在货币资金、应收账款、存货等环节,分别占企业流动资产合计的46.96%、40.63%和4.18%。
非流动资产为110,608万元,主要分布在长期投资和长期待摊费用,分别占企业非流动资产的45.89%、30.97%。
资产构成表2.流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的47.01%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
企业流动资产中被别人占用的、应当收回的资产数额较大,约占企业流动资产的44.52%,应当加强应收款项管理,关注应收款项的质量。
流动资产构成表3.资产的增减变化2018年总资产为255,085.32万元,与2017年的251,464.71万元相比有所增长,增长1.44%。
4.资产的增减变化原因以下项目的变动使资产总额增加:货币资金增加20,335.64万元,固定资产增加13,390.48万元,应收账款增加5,567.52万元,预付款项增加2,142.65万元,其他非流动资产增加976.69万元,递延所得税资产增加907.04万元,长期投资增加772.78万元,应收票据增加75万元,共计增加44,167.79万元;以下项目的变动使资产总额减少:无形资产减少56.83万元,在建工程减少2,627.19万元,存货减少2,764.63万元,其他应收款减少8,549.62万元,长期待摊费用减少11,592.54万元,其他流动资产减少14,956.36万元,共计减少40,547.17万元。
增加项与减少项相抵,使资产总额增长3,620.61万元。
5.资产结构的合理性评价从资产各项目与营业收入的比例关系来看,2018年应收账款所占比例较高。
其他应收款所占比例基本合理。
存货所占比例基本合理。
2018年企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。
亚太科技2018年财务分析详细报告-智泽华
亚太科技2018年财务分析详细报告一、资产结构分析1.资产构成基本情况亚太科技2018年资产总额为545,883.83万元,其中流动资产为379,391.19万元,主要分布在其他流动资产、应收账款、货币资金等环节,分别占企业流动资产合计的47.33%、20.03%和13.39%。
非流动资产为166,492.64万元,主要分布在固定资产和在建工程,分别占企业非流动资产的66.81%、13.61%。
资产构成表2.流动资产构成特点企业持有的货币性资产数额较大,约占流动资产的23.25%,表明企业的支付能力和应变能力较强。
但应当关注货币性资产的投向。
企业流动资产中被别人占用的、应当收回的资产数额较大,约占企业流动资产的20.07%,应当加强应收款项管理,关注应收款项的质量。
流动资产构成表3.资产的增减变化2018年总资产为545,883.83万元,与2017年的500,937.8万元相比有所增长,增长8.97%。
4.资产的增减变化原因以下项目的变动使资产总额增加:其他流动资产增加36,859.15万元,货币资金增加16,198.96万元,在建工程增加11,683.72万元,交易性金融资产增加8,369.21万元,其他非流动资产增加3,514.72万元,固定资产增加1,347.98万元,应收利息增加334.94万元,其他应收款增加87.94万元,固定资产清理增加0.63万元,共计增加78,397.25万元;以下项目的变动使资产总额减少:长期待摊费用减少32.42万元,递延所得税资产减少129.59万元,无形资产减少467.36万元,预付款项减少1,783.47万元,应收账款减少2,928.01万元,存货减少3,196.27万元,应收票据减少12,879.44万元,共计减少21,416.57万元。
增加项与减少项相抵,使资产总额增长56,980.69万元。
5.资产结构的合理性评价从资产各项目与营业收入的比例关系来看,2018年应收账款所占比例较高。
科大智能2018年财务分析结论报告-智泽华
科大智能2018年财务分析综合报告 内部资料,妥善保管 第 1 页 共 3 页 科大智能2018年财务分析综合报告一、实现利润分析2018年实现利润为45,822.81万元,与2017年的40,200.15万元相比有较大增长,增长13.99%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额迅速扩大的同时,营业利润也迅猛增加,但这主要是应收账款的贡献,应当关注应收账款的质量。
二、成本费用分析2018年营业成本为239,252.25万元,与2017年的165,543.97万元相比有较大增长,增长44.52%。
2018年销售费用为22,004.8万元,与2017年的17,543.32万元相比有较大增长,增长25.43%。
2018年销售费用增长的同时收入也有较大幅度增长,并且收入增长快于销售费用增长,企业销售费用投入效果理想,销售费用支出合理。
2018年管理费用为25,339.91万元,与2017年的32,532.66万元相比有较大幅度下降,下降22.11%。
2018年管理费用占营业收入的比例为7.05%,与2017年的12.71%相比有较大幅度的降低,降低5.66个百分点。
管理费用支出得到了有效控制,营业利润明显上升,管理费用支出的效率显著提高。
2018年财务费用为1,486.05万元,与2017年的2.88万元相比成倍增长,增长515.28倍。
三、资产结构分析与2017年相比,2018年应收账款出现过快增长。
从流动资产与收入变化情况来看,与2017年相比,资产结构没有明显的恶化或改善情况。
四、偿债能力分析从支付能力来看,科大智能2018年的经营活动的正常开展,在一定程度上还要依赖于短期债务融资活动的支持。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析科大智能2018年的营业利润率为12.51%,总资产报酬率为6.83%,净资产收益率为9.33%,成本费用利润率为15.75%。