
改进的杜邦分析体系图
杜邦财务分析体系改进及应用——基于海尔集团的案例

杜邦财务分析体系改进及应用——基于海尔集团的案例引言:杜邦财务分析是一种常用的财务管理工具,通过对公司的财务数据进行分解和分析,帮助管理者了解企业的盈利能力、资产运营能力以及财务杠杆水平。
然而,传统的杜邦财务分析体系存在一些局限性,无法全面、准确地评估企业的综合财务状况。
为此,海尔集团对杜邦财务分析体系进行了改进,并在实际运营中得到了有效应用。
本文将以海尔集团为案例,介绍杜邦财务分析体系的改进点及其在海尔集团的应用。
一、杜邦财务分析体系的传统应用杜邦财务分析体系是由美国杜邦公司于20世纪20年代提出的一种财务分析方法。
传统的杜邦财务分析体系包括三个关键指标:净资产利润率、总资产回报率和负债权益比。
这些指标可以通过财务报表数据计算得出。
其中,净资产利润率反映了公司的盈利能力,总资产回报率反映了公司的资产运营能力,负债权益比反映了公司的财务杠杆水平。
传统的杜邦财务分析体系通过计算这些指标的数值,帮助企业管理者评估企业的财务状况,并制定相应的决策。
二、杜邦财务分析体系的改进点然而,传统的杜邦财务分析体系对企业的财务状况评估具有一定的局限性。
首先,传统的杜邦财务分析体系仅侧重于利润和资产两个方面,忽略了企业的现金流量和市场因素对企业价值的影响。
其次,传统的杜邦财务分析体系没有考虑到不同行业之间的差异,无法进行横向和纵向的比较分析。
最后,传统的杜邦财务分析体系仅提供了一个静态的财务状况评估,无法对企业的财务状况变化趋势进行有效判断。
为了克服上述局限性,海尔集团对杜邦财务分析体系进行了改进。
首先,海尔集团在传统的杜邦财务分析体系基础上增加了现金流量分析指标,考虑了现金流量对企业的重要性。
其次,海尔集团引入了市场因素分析指标,考虑了市场的变化对企业价值的影响。
最后,海尔集团根据其所在行业的特点,制定了相应的行业指标,可以进行横向和纵向的比较分析。
三、海尔集团的杜邦财务分析实践海尔集团在实际运营中充分应用了改进后的杜邦财务分析体系。
改进的杜邦财务分析体系(CPA)
改进的杜邦财务分析体系(CPA)改进的杜邦财务分析体系(CPA)引言概述:杜邦财务分析体系(CPA)是一种常用的财务分析工具,旨在帮助投资者和管理层评估公司的财务状况和绩效。
然而,随着市场环境和商业模式的不断变化,传统的杜邦财务分析体系需要不断改进以适应新的挑战和需求。
本文将介绍改进的杜邦财务分析体系,以提高其准确性和实用性。
一、更全面的财务指标体系1.1 收入质量指标:传统的杜邦财务分析体系主要关注利润率,但忽视了收入质量的重要性。
改进后的CPA应该引入收入质量指标,例如销售增长率、销售渗透率等,以更全面地评估公司的盈利能力和市场份额。
1.2 资产质量指标:除了利润率,资产质量也是评估公司财务健康的重要因素。
改进后的CPA应该考虑资产负债表的指标,如应收账款周转率、存货周转率等,以评估公司的资产利用效率和风险水平。
1.3 现金流量指标:传统的杜邦财务分析体系主要关注利润,但现金流量对公司的生存和发展同样重要。
改进后的CPA应该引入现金流量指标,如经营现金流量比率、自由现金流量等,以评估公司的现金流量状况和偿债能力。
二、更精细的业务分析2.1 业务收入分析:改进后的CPA应该更加关注公司不同业务板块的贡献。
通过分析不同业务板块的收入增长率、利润率等指标,可以帮助投资者和管理层了解公司的业务结构和风险分布。
2.2 地理分析:随着全球化的发展,公司的业务已经跨越国界。
改进后的CPA 应该引入地理分析,评估公司在不同地区的市场份额、增长潜力和风险水平,以帮助决策者制定更有效的战略。
2.3 客户分析:客户是公司的生命线,改进后的CPA应该关注客户的贡献度和忠诚度。
通过分析客户的销售额、增长率、满意度等指标,可以帮助公司了解客户群体的特征和需求,从而制定更有针对性的市场营销策略。
三、更灵活的时间分析3.1 季度分析:传统的杜邦财务分析体系主要关注年度数据,但市场变化迅速,年度数据可能无法反映公司的最新情况。
基于可持续发展的杜邦分析体系的研究

报表,能够使企业的可持续发展能力与其销售规模、 利润水平、资本结构和现金流量等因素形成密切的关 联,这样便形成了一个综合性极强的财务指标。 2.满足了企业长期发展的需求 企业的财务目标是股东价值最大化,而资本结构 和股利政策的变化对企业未来的发展是有影响的,那 么将势必影响到企业的价值,也就影响到股东的价值。 基于可持续发展的杜邦分析体系通过期末资产与期初 股东权益比率和股利支付率,充分考虑到了企业的资 本结构和股利政策情况,将企业的长远发展目标与当 前财务政策、盈余分配政策结合在一起。这样一来, 杜邦分析法将不再局限于对财务的事后考核,也能作 用于事前预测及事中控制,可以更好地为企业的长远 发展服务。通过对该体系层层分解,企业的管理者不 仅能够准确地掌握本企业当前的发展状态,同时还能 够从长远发展的角度,预判企业在未来的发展道路上 可能面临的问题和挑战,从而提前有针对性地做好切 实有效的应对措施,满足了企业的长远发展分析需求。 3.强化了企业内部管理 我们知道企业现金流量的情况可以衡量企业未 来成长机会,因此通过改进后的杜邦财务分析体系在 拆解销售净利率时再次分解,将其分解为现金利润比 倒数和现金收入比指标,通过前者现金利润比倒数能 够知道企业一块钱的现金能带来多少钱的利润,体现 出了利润的质量;而通过后者现金收入比则能够知道 企业应收账款管理是否合理。对两者的关注能够引 起企业管理者对现金流的重视,因此基于可持续发展 的杜邦分析体系弥补了传统体系重会计核算、轻内部 管理的不足,有利于强化公司的内部管理"】。
投资与钢业
第9期
基于可持续发展的杜邦分析体系的研究
钟亚伟
摘要:在市场环境瞬息万变的今天,对企业所进行的的财务分析不仅应该满足企业日常经营管理的需 求,还要能有效地预测企业的发展前景,因此传统杜邦分析法就逐渐显现出其不足。本文在传统杜邦分析法 原理的基础上引入可持续增长概念,并加入对现金流量因素,重新构建出一个既能强化企业内部管理又能满 足企业长远发展需要的综合性极强的新体系——基于可持续发展的杜邦财务分析体系,以期对该公司可持续 发展作出客观的评价,为投资者作出正确的投资决策提供合理的依据。 关键词:持续发展;社邦分析;企业管理 一、传统杜邦分析体系 (一)特征 杜邦财务分析法是我们在对企业进行财务分析 时常用的分析方法。总体来讲,其核心思想是,将若 干个能够反映企业偿债能力、盈利能力和营运能力 的比率按照其内在的联系有机地组合在一起,形成 一个体系,以企业的净资产收益率指标集中反映,利 用这些指标之间的递进关系,层层分解,从净资产收 益率的影响因素人手,找到使得核心指标发生变动 的关键…。 由此可以看到,独特而自成体系的分析方式, 使杜邦财务分析法在用以分析评价企业财务状况时 有其特有的优点:一方面,可揭示各项指标间相互关 系,满足管理者通过财务分析进行业绩评价的需要; 另一方面,杜邦分析体系将企业经营状况指标和财务 分析结合到了一起,形成一个自上而下的完整体系, 使之分析更有条理性心1。 (二)局限性 随着市场经济的快速发展,会计信息变得更加的 多样化,因此要求对企业的财务分析要能够综合全面 地反映出企业的业绩情况。由此,传统杜邦分析体系 的不足便随之显现: 1.未考虑企业长期发展需求 随着经济的发展,人们对企业价值的关注已远 高于过去,而在当前市场经济的环境下,企业的长远 发展必然将直接影响到企业的价值。但是,传统杜 邦法的财务分析资料主要都来源于财务报表,着重 于分析企业的获利能力,而利润也是依据会计数据 事后核算出的指标,仅反映企业的短期利润。将短 期的事后指标用以指导公司未来发展,分析评价的 时点已然不同,评价效果必然有所欠缺,不利于企业 作出科学合理的计划、控制和决策。因此,我们亟需 一个能用事后数据有效预测企业未来发展状况的财 务分析方法∞1。 2.未考虑企业内部管理需求 现金流管理是企业内部管理的一个重要部分,在 正常的生产经营且保持投资与筹资规模不变的情况 下,现金净流入量越大,企业的活力也就越强。传统 的杜邦分析法倾向于用利润为导向来评价公司的优 劣,对企业财务的分析仅建立在资产负债表数据和利 润表数据的基础之上,忽视了对现金流的关注。这样 一来,企业便无法预判自身可能面临的财务风险,而 事实上,在账面上看似盈利,但由于资金周转不灵, 导致资金链断裂而破产的公司已经屡见不鲜。可见, 在企业实际的经营决策当中,能够直接地决定该企业 未来发展情况的因素更加倾向于企业的现金流情况。 因此,我们十分有必要在对企业进行财务分析的时 候,加入对其现金流的关注¨】。 二、基于可持续发展的杜邦分析体系 (一)可持续发展的概念 可持续增长率是指公司在不发行新股并且保持 在当前经营效率和财务政策的情况下其销售所能增长 的最大比率。此处的保持当前经营效率是指销售净利 率和资产周转率维持原有水平不变;而保持财务政策 包括两个方面,一是资本结构不变,也就是维持企业 原有的资产负债率不变;二是股利政策不变,也就是 保持股利支付的比率不变。而我们知道,销售净利率 变动会使企业从内部产生现金的能力发生变化,资产 周转率变动则会使每一单位企业资产所产生的销售收 入发生变化,资产负债率的变动将会影响企业的财务 杠杆,股利支付率变动会影响到内部产生的权益。 因此,可持续增长率一般不会消耗企业财务资 源,而是这些财务资源所能支撑的销售增长上限,代 表着适合本企业的发展速度,这种速度也可以称之为 平衡增长,是该企业理想的增长状态佰】。 (二)基于可持续发展的杜邦分析体系重构 我们知道,在外部市场环境和内部管理效率均维 持现状的情况下,公司销售收入的增长取决于公司资
改进后的杜邦系统分析图
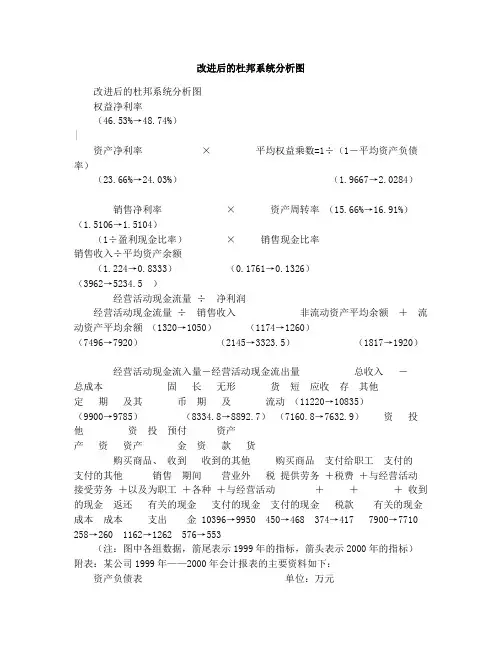
改进后的杜邦系统分析图改进后的杜邦系统分析图权益净利率(46.53%→48.74%)|资产净利率× 平均权益乘数=1÷(1-平均资产负债率)(23.66%→24.03%)(1.9667→2.0284)销售净利率× 资产周转率(15.66%→16.91%)(1.5106→1.5104)(1÷盈利现金比率)× 销售现金比率销售收入÷平均资产余额(1.224→0.8333)(0.1761→0.1326)(3962→5234.5 )经营活动现金流量÷ 净利润经营活动现金流量÷ 销售收入非流动资产平均余额+流动资产平均余额(1320→1050)(1174→1260)(7496→7920)(2145→3323.5)(1817→1920)经营活动现金流入量-经营活动现金流出量总收入-总成本固长无形货短应收存其他定期及其币期及流动(11220→10835)(9900→9785)(8334.8→8892.7)(7160.8→7632.9)资投他资投预付资产产资资产金资款货购买商品、收到收到的其他购买商品支付给职工支付的支付的其他销售期间营业外税提供劳务+税费+与经营活动接受劳务+以及为职工+各种+与经营活动+++收到的现金返还有关的现金支付的现金支付的现金税款有关的现金成本成本支出金10396→9950 450→468 374→417 7900→7710 258→260 1162→1262 576→553(注:图中各组数据,箭尾表示1999年的指标,箭头表示2000年的指标)附表:某公司1999年——2000年会计报表的主要资料如下:资产负债表单位:万元利润表单位:万元现金流量表单位:万元。
杜邦财务分析体系的缺陷及其改进

目录
01 杜邦财务分析体系简 介
03 参考内容
02
杜邦财务分析体系缺 陷分析
内容摘要
杜邦财务分析体系是一种常用的财务分析工具,它通过分解股东权益回报率 来评估企业的财务状况和经营绩效。然而,在实际应用中,杜邦财务分析体系存 在一些缺陷,需要加以改进。
杜邦财务分析体系简介
内容摘要
2、引入风险管理指标:将风险因素纳入杜邦财务体系中,以更好地评估企业 的风险状况和风险管理能力。例如,可以引入资本充足率、不良资产率等指标, 以评估企业的风险状况和风险管理水平。
内容摘要
3、引入社会责任指标:将社会责任指标纳入杜邦财务体系中,以更好地评估 企业的社会贡献和可持续发展能力。例如,可以引入环保投入、公益事业投入等 指标,以评估企业的社会责任履行情况。
内容摘要
3、优化杠杆率的计算。采用调整后杠杆率计算方法,考虑到优先股和永续债 等对负债和股东权益的影响,以便更准确地反映企业的负债水平和财务风险。
内容摘要
4、综合应用杜邦财务分析体系和其他财务分析工具。结合其他财务分析工具 和方法,例如现金流量分析和预算分析等,以便更全面地了解企业的运营状况和 风险水平。
内容摘要
杠杆率是杜邦财务分析体系中另一个重要的指标,它反映了企业的负债水平 和财务风险。计算杠杆率需要将负债总额除以股东权益,即杠杆率=负债总额/股 东权益。然而,传统的杠杆率计算存在一些不足之处,例如没有考虑到优先股和 永续债等对负债和
内容摘要
股东权益的影响。因此,我们可以采用更完善的杠杆率计算方法,即调整后 杠杆率=(负债总额-永续债)/(股东权益-优先股)。通过这种方式,我们可以 更准确地反映企业的负债水平和财务风险。
传统杜邦财务分析体系的局限性及改进

传统杜邦财务分析体系的局限性及改进作者:赵玲来源:《中国新技术新产品》2010年第10期摘要:传统的杜邦财务分析体系能够评价公司财务中的不足,找出影响公司财务的相应指标,并提出相应的改进办法。
但它不能充分利用管理会计的数据,也无法区分企业的经营活动和金融活动以及经营资产和金融资产。
为此,本文通过引入净经营资产的概念,改进了杜邦财务分析系统,同时利用了公司内部管理会计的数据,得以对企业的活动和资产进行细分,从而更全面地反映了企业的综合财务能力和风向。
关键词:杜邦财务分析体系;净经营资产;权益报酬率财务综合分析方法有很多,其中最主要是杜邦财务分析体系。
杜邦分析法就是利用几种主要的财务比率指标之间的关系综合地分析企业的经营状况。
它通过几种主要财务指标之间的关系,直观、明了地反映出企业的财务状况及经营成果。
杜邦分析体系不仅可以分析影响权益报酬率的各方面因素,而且还可以帮助确定使权益报酬率达到预定目标的途径和方法。
1 传统的杜邦财务分析体系杜邦分析体系是由美国杜邦公司的财务经理唐纳森·布朗于1919年创造并使用的,简称杜邦系统,又称杜邦分析法。
杜邦分析法虽然已经有了85年的历史,但在实际工作中仍是一种主要的财务综合分析方法。
杜邦分析体系是采用杜邦图以金字塔形结构将企业的偿债能力分析、营运能力分析、盈利能力分析指标按内在联系加以排列,从而系统、直观地反映出企业的财务状况和经营成果的总体面貌,简洁明了地表达了各财务指标间的联系。
决定权益报酬率高低的因素有三个方面: 销售净利率、资产周转率和权益乘数。
2 传统的杜邦财务分析体系的局限性2.1 未能充分利用管理会计数据现行杜邦财务分析体系利用了财务会计中的数据,但没有充分利用内部管理会计系统的有关数据资料展开分析,销售净利率的高低决定权益报酬率的高低。
企业要提高销售净利率,扩大销售是途径之一,但根本途径还是成本控制。
成本控制是企业发展的基础,是企业抵御内外压力,求得生存的主要保障。
杜邦分析图【范本模板】
要害绩效考评指标分解表杜邦财务分析图一、杜邦财务指标体系杜邦图由杜邦公司创造并实施,一般称作杜邦财务指标体系(The Du Pont System),是一种比较实用和常用的财务比率分析体系。
这种财务分析方法从评价企业绩效最具综合性和代表性的指标——权益报酬率出发,层层分解至企业最基本生产要素的使用,成本与费用的构成,从而满足经营者通过财务分析进行绩效监控需要,在经营目标发生异动时能及时查明原因并加以修正.图中各项指标的关系为:权益报酬率=总资产报酬率*权益乘数;权益乘数=1/(1-资产负债率);资产负债率=负债总额/资产总额;总资产报酬率=销售净利率*总资产周转率;销售净利率=净利/销售收入;总资产周转率=销售收入/资产总额;净利=销售收入-全部成本+其他利润-所得税;全部成本=制造成本+管理费用+销售费用+财务费用;资产总额=长期资产+流动资产;流动资产=现金有价证券+应收账款+存货+其他流动资产;权益净利率=权益乘数*销售净利率*总资产周转率。
杜邦图为每个细分指标设定一个预算控制的标准,并定期进行计量和分析,以纠正不利表现。
然而,杜邦图未能将各项指标联系起来分析他们对总指标的影响,基本属于事后分析,事前预测及事中控制的作用较弱,其数据源于财务会计报表,没有充分利用管理会计资料,也不能反应成本形态信息。
二、关于权益报酬率的另外两种分解形式1、权益报酬率=总资产报酬率*权益乘数=销售净利率*资产周转率*权益乘数=安全边际率*贡献毛益率*(1-所得税率)*资产周转率*权益乘数安全边际率反映企业的销售状况;边际贡献率反映企业的变动成本和盈利状况.变动成本越低,贡献毛益率越高,权益报酬率越高;资产周转率反映企业营运状况;权益乘数反映企业资本结构和偿债能力.将销售净利率进一步分解为安全边际率、贡献毛益率和所得税率三个因素,在对销售利润进行分析时,可以直接利用管理会计资料,转向以成本形态为基础的分析,有利于进行短期经营决策、计划、预算、控制,可分析税收对企业财务状况的影响。
杜邦分析体系的缺陷及改进改进的杜邦分析体系
杜邦分析体系的缺陷及改进改进的杜邦分析体系关键词杜邦分析现金流量EVA价值链一、杜邦分析体系简介杜邦分析法是一种利用资产负债表和利润表,通过计算分解权益净利率来评价公司盈利能力和股东权益回报水平,从财务角度评价企业绩效的一种经典方法。
其基本思想是将企业权益净利率逐级分解为多项财务比率乘积,(权益净利率=资产净利率某权益乘数=销售净利率某资产周转率某权益乘数),这样有助于深入分析比较企业经营业绩。
下图为杜邦分析图:因此管理者可以通过运用杜邦分析法来清楚地看到权益净利率的决定因素,以及销售净利润率与总资产周转率、权益乘数之间的相互关系。
如果公司权益净利率未达到期望水平,就可通过杜邦分析法找出具体原因,为报表分析者全面仔细地了解企业的经营和盈利状况提供路径。
因此在公司治理中引入杜邦分析体系有利于提高公司资产管理效率,并最终实现企业目标:股东权益最大化。
二、杜邦分析体系的缺陷首先,杜邦分析法注重对资产负债表和利润表的分析,而轻视现金流量表对企业现金流量的披露作用。
根据现行国际会计准则的规定,企业在编制资产负债表及利润表时需要采用权责发生制。
固然权责发生制在成本收益的配比上、对资源存量的反映上及负债的披露方面都有其优势,可是如果财务分析只是盯住这两张表,并凭借这单一计量制度上的数据来计算出一系列诸如权益报酬率、销售净利率等财务指标,就只能反映出企业静态的财务状况,这是有很大的局限性的,容易对企业的经营判断产生一定的影响。
其次,杜邦分析体系是从权益净利率出发,主要从企业盈利能力、营运能力、偿债能力三个方面来衡量企业业绩,然而用于评价的一系列财务指标多属于短期指标,无法反应企业长期的发展潜力,也无法清晰地表明企业的价值创造情况。
如果仅仅看重杜邦分析的结果就极易诱发企业管理者的短期行为。
因此杜邦分析法对企业的评价不够全面,存在有待改善的空间。
除此之外,由于存在会计政策的可选择性、会计计量的模糊性以及信息不对称等因素,使得净利润等财务指标指标极易被操纵,这无疑会误导会计信息使用者做出正确判断。
杜邦财务分析体系的改进
杜邦财务分析体系的改进现行的杜邦财务分析体系是以净资产收益率为核心指标,将偿债能力、资产运营能力、盈利能力有机结合起来,层层分解所构成的分析系统。
在杜邦财务分析体系中,净资产收益率=销售净利率×总资产周转率×权益乘数。
它虽能全面、直观地反映企业的财务状况,但若将其运用到上市公司的财务报告分析,则存在以下缺陷:①不能反映上市公司的特色。
如股东权益股份化、优先股股利、合并利润表中的“少数股东本期收益”项目等。
②不完全符合上市公司股东财富最大化的要求。
股东财富最大化是对企业未来价值的认可,考虑了时间价值和风险因素,而净资产收益率是在权责发生制下的财务报表中的反映,不能完全衡量股东价值。
③没有反映企业的现金流量。
利润指标在财务分析体系中起到了承上启下的连接作用,但是利润指标提供的财务信息远远比不上现金流量指标,特别是在当前利润操纵严重的情况下,财务报表使用者更关注企业是否有充足的现金流量。
④分析方法有局限性。
该方法局限于事后财务分析,事前预测、事中控制的作用较弱,不利于计划、控制和决策;其资料来源于财务报表,未能充分利用管理会计的数据,不利于加强内部控制;没有按照成本性态反映成本信息,不利于成本控制。
一、改进后的杜邦财务分析体系1.杜邦财务分析体系中各个因素指标的正确排序。
杜邦财务分析体系是运用相关财务指标之间的数量关系对净资产收益率进行推算,并在此基础上进一步分析各因素变动对净资产收益率的影响,从而为采取有效措施提高资产收益率和企业的盈利能力指明方向。
这种分析方法实质上是因素分析法的具体运用。
但现有杜邦财务分析体系的基本结构违背了因素分析法的基本原则,不能深刻揭示净资产收益率变动的根本原因和三个因素指标正确排序的依据。
实际上三个因素反映某种资源获利的能力是不同的,因此,杜邦财务分析体系中各因素指标的正确排序应为:净资产收益率=权益乘数×总资产周转率×销售净利率。
杜邦分析体系
杜邦分析体系在财务分析中的应用研究一、杜邦分析体系的研究发展(一)杜邦分析体系的产生杜邦分析体系由美国杜邦公司在1919年创立的,后来随着经济和环境的不断变化和发展以及企业利益相关者对企业目标的进一步认识,许多人对杜邦分析进行了变形和补充,使其不断的发展。
我国没有完善的杜邦分析体系,主要是借鉴国外的体系并经过改进,形成现在我国普遍使用的杜邦分析体系。
(二)国外研究发展杜邦分析法在出现初期,净资产收益率最大化是公司普遍追求和实现的目标。
因此,原始的杜邦模型是以净资产收益率为核心的。
后来美国哈佛大学教授帕里普对杜邦财务分析体系进行了变形,将财务分析体系中的常用财务比率一般被分为四大类:偿债能力比率,盈利比率,资产管理效率比率,现金流量比率。
之后,学亚历克斯凯恩教授和波士顿学院艾伦马思库教授提出了将税收,利息费用因素引入杜邦模型的五因素杜邦模型体系。
该模型通过税收负担这个单独的因素较直接地反映企业所得税变化对权益净利率的影响程度并将分析得重点集中在财务费用指标上。
(三)国内研究发展我国并没有完善的杜邦分析体系,只是在1995年财政部发布了一系列的财务评价指标来评价企业财务状况,主要有销售利润率、总资产报酬率、资本收益率、资本保值增值率、资产负债率、流动比率、应收账款周转率、社会贡献率和社会积累率等,但都是孤立的,并没有形成一种体系。
因此主要是引进借鉴国外的杜邦分析体系。
国内对杜邦财务分析方法的研究成果类论文一般都是先分析其局限性,提出改进的措施。
其中余宏奇(2011)针对上市公司最早提出以每股收益为核心指标对杜邦财务分析体系加以改造和运用,并在此基础上引入了现金流量指标,从而使改造后的体系能够提供更加准确有效的财务信息以更好的服务与上市公司的综合财务评价。
二、杜邦财务分析体系(一)杜邦分析图杜邦分析法利用各个主要财务比率之间的内在联系,建立财务比率分析的综合模型,来综合地分析和评价企业财务状况和经营业绩的方法。