
个人所得税自行纳税申报表标准版
个人所得税自行纳税申报表(B表)
税款所属期:自年月日至年月日金额单位:人民币元(列至角分)
国家税务总局监制
四、表单说明
一、适用范围
本表适用于“从中国境外取得所得”的纳税人的纳税申报。
纳税人在办理申报时,须同时附报附件2—《个人所得税基础信息表(B表)》。
二、申报期限
年度终了后三十日内。
取得境外所得的纳税人应在该期限内将应纳税款缴入国库,并向税务机关报送本表。
纳税人不能按规定期限报送本表时,应当按照《中华人民共和国税收征收管理法》(以下简称税收征管法)及其实施细则的规定办理延期申报。
三、所得为外国货币的,应按照条例第四十三条的规定折合成人民币计算纳税。
四、本表各栏填写如下:
(一)表头项目
1.税款所属期:是指纳税人取得所得应纳个人所得税款的所属期间,应填写具体的起止年月日。
2.姓名:填写纳税人姓名。
中国境内无住所个人,其姓名应当用中、外文同时填写。
3.国籍(地区):填写纳税人的国籍或者地区。
4.身份证件类型:填写能识别纳税人唯一身份的有效证照名称。
(1)在中国境内有住所的个人,填写身份证、军官证、士兵证等证件名称。
(2)在中国境内无住所的个人,如果税务机关已赋予18位纳税人识别号的,填写“税务机关赋予”;如果税务机关未赋予的,填写护照、港澳居民来往内地通行证、台湾居民来往大陆通行证等证照名称。
5.身份证件号码:填写能识别纳税人唯一身份的号码。
(1)在中国境内有住所的纳税人,填写身份证、军官证、士兵证等证件上的号码。
(2)在中国境内无住所的纳税人,如果税务机关赋予18位纳税人识别号的,填写该号码;没有,则填写护照、港澳居民来往内地通行证、台湾居民来往大陆通行证等证照上的号码。
税务机关赋予境内无住所个人的18位纳税人识别号,作为其唯一身份识别码,由纳税人到主管税务机关办理初次涉税事项,或扣缴义务人办理该纳税人初次扣缴申报时,由主管税务机关赋予。
(二)表内各栏
纳税人填写本表时,应区别不同国家或者地区和不同所得项目填报。
其中,在填报“工资、薪金所得”、“个体工商户的生产、经营所得”等项目时,按年填写。
除此之外其他项目,则按月或按次填写。
1.第1列“所得来源国(地区)”:填写纳税人取得所得的国家或地区。
2.第2列“所得项目”:按照税法第二条规定的项目填写。
纳税人有多项所得时,分行填写。
3.第3列“收入额”:填写纳税人取得的,未减除任何免税所得和费用的实际含税收入额。
其中,“工资、薪金所得”项目的收入额,为全年收入额;纳税人的境外所得按照有关规定交付给派出单位的部分,凡能提供有效合同或有关凭证的,经主管税务机关审核后,允许从其境外所得中扣除。
4.第4~11列“税前扣除项目”:
(1)第4~7列“基本养老保险费、基本医疗保险费、失业保险费、住房公积金”四项,是指按照国家规定,可在个人应纳税所得额中扣除的部分。
本表中填写该纳税人缴纳该费(金)的全年汇总额。
(2)第8列“财产原值”:该栏适用于“财产转让所得”项目的填写。
(3)第9列“允许扣除的税费”:该栏适用于“劳务报酬所得、特许权使用费所得、财产租赁所得和财产转让所得”项目的填写。
①适用“劳务报酬所得”时,填写劳务发生过程中实际缴纳的税费;
②适用“特许权使用费”时,填写提供特许权过程中发生的中介费和相关税费;
③适用“财产租赁所得”时,填写修缮费和出租财产过程中发生的相关税费;
④适用“财产转让所得”时,填写转让财产过程中发生的合理税费。
(4)第10列“其他”:是指法律法规规定其他可以在税前扣除的项目。
(5)第11列“合计”:为所得项目对应税前扣除项目的合计数。
5.第12列“减除费用”:是指税法第六条规定可在计税前减除的费用。
没有则不填写。
其中,工资、薪金所得项目的减除费用为全年合计额。
6.第13列“准予扣除的捐赠额”:是指按照税法及其实施条例和相关税收政策规定,可以在税前扣除的捐赠额。
7.第14列“应纳税所得额”:根据相关列次计算填报。
8.第15列“工资薪金所得项目月应纳税所得额”:该项仅适用于所得项目为“工资、薪金所得”时填写,其它所得项目不填。
第15列=第14列÷12个月
9.第16列“税率”及第17列“速算扣除数”:按照税法第三条规定填写。
部分所得项目没有速算扣除数的,则不填。
10.第18列“应纳税额”:是指纳税人区别不同国家或者地区和不同所得项目,依照税法规定的费用减除标准和适用税率计算的应纳税额。
(1)所得项目为“工资、薪金所得”时,第18列=(第15列×第16列-第17列)×12个月
(2)所得项目为非工资、薪金所得的,第18列=第14列×第16列-第17列
11.“本期应缴税额计算”栏:应区别不同国家或者地区,分行填写。
(1)第20列“扣除限额”:是指同一国家或者地区内,不同所得项目的应纳税额之和。
(2)第21列“境外已纳税额”:是指纳税人在境外实际已经缴纳的个人所得税额。
(3)第22列“五年内超过扣除限额未补扣余额”:是指纳税人以前五年内超过该国家或者地区扣除限额、未进行补扣的部分。
没有则不填。
(4)第23列“本期应补缴税额”与第24列“未扣除余额”:依据前列计算结果填写。
①若第20列≥第21列,且第20列-第21列-第22列≥0时,将结果写入第23列。
第23列=第20列-第21列-第22列
②若第20列≥第21列,且第20列-第21列-第22列<0,将结果写入第24列。
第24列=第21列+第22列-第20列
③若第20列<第21列,则将结果写入第24列。
第24列=第21列+第22列-第20列
本文资料均可编辑,只适合个人使用,不能用于商业。
资料一般需要结合本公司的实际情况,进行修改和调整。
主要目的在于给您的工作提供一定的参考和灵感,而非直接供您使用。
仅此提醒,最好的一定是根据公司的实际情况设计出来的。
个人所得税纳税申报表(样表)
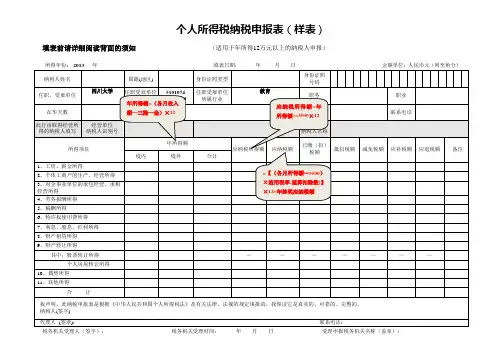
个人所得税纳税申报表(样表)填表前请详细阅读背面的须知(适用于年所得12万元以上的纳税人申报)所得年份: 2013 年填表日期:年月日金额单位:人民币元(列至角分)税务机关受理人(签字):税务机关受理时间:年月日受理申报税务机关名称(盖章):填表须知一、本表根据《中华人民共和国个人所得税法》及其实施条例和《个人所得税自行纳税申报办法(试行)》制定,适用于年所得12万元以上纳税人的年度自行申报。
二、负有纳税义务的个人,可以由本人或者委托他人于纳税年度终了后3个月以内向主管税务机关报送本表。
不能按照规定期限报送本表时,应当在规定的报送期限内提出申请,经当地税务机关批准,可以适当延期。
三、填写本表应当使用中文,也可以同时用中、外两种文字填写。
四、本表各栏的填写说明如下:1.所得年份和填表日期:申报所得年份:填写纳税人实际取得所得的年度;填表日期,填写纳税人办理纳税申报的实际日期。
2.身份证照类型:填写纳税人的有效身份证照(居民身份证、军人身份证件、护照、回乡证等)名称。
3.身份证照号码:填写中国居民纳税人的有效身份证照上的号码。
4.任职、受雇单位:填写纳税人的任职、受雇单位名称。
纳税人有多个任职、受雇单位时,填写受理申报的税务机关主管的任职、受雇单位。
5.任职、受雇单位税务代码:填写受理申报的任职、受雇单位在税务机关办理税务登记或者扣缴登记的编码。
6.任职、受雇单位所属行业:填写受理申报的任职、受雇单位所属的行业。
其中,行业应按国民经济行业分类标准填写,一般填至大类。
7.职务:填写纳税人在受理申报的任职、受雇单位所担任的职务。
8.职业:填写纳税人的主要职业。
9.在华天数:由中国境内无住所的纳税人填写在税款所属期内在华实际停留的总天数。
10.中国境内有效联系地址:填写纳税人的住址或者有效联系地址。
其中,中国有住所的纳税人应填写其经常居住地址。
中国境内无住所居民住在公寓、宾馆、饭店的,应当填写公寓、宾馆、饭店名称和房间号码。
个人所得税自行纳税申报表(A表)【范本模板】

个人所得税自行纳税申报表(A表)税款所属期:自年月日至年月日金额单位:人民币元(列至角分)国家税务总局监制四、表单说明一、适用范围本表适用于“从中国境内两处或者两处以上取得工资、薪金所得的”、“取得应纳税所得,没有扣缴义务人的",以及“国务院规定的其他情形”的个人所得税申报。
纳税人在办理申报时,须同时附报附件2—《个人所得税基础信息表(B表)》。
二、申报期限次月十五日内。
自行申报纳税人应在此期限内将每月应纳税款缴入国库,并向税务机关报送本表.纳税人不能按规定期限报送本表时,应当按照《中华人民共和国税收征收管理法》(以下简称税收征管法)及其实施细则有关规定办理延期申报.三、本表各栏填写如下:(一)表头项目1.税款所属期:是指纳税人取得所得应纳个人所得税款的所属期间,应填写具体的起止年月日。
2。
姓名:填写纳税人姓名.中国境内无住所个人,其姓名应当用中、外文同时填写。
3.国籍(地区):填写纳税人的国籍或者地区。
4。
身份证件类型:填写能识别纳税人唯一身份的有效证照名称。
(1)在中国境内有住所的个人,填写身份证、军官证、士兵证等证件名称.(2)在中国境内无住所的个人,如果税务机关已赋予18位纳税人识别号的,填写“税务机关赋予”;如果税务机关未赋予的,填写护照、港澳居民来往内地通行证、台湾居民来往大陆通行证等证照名称。
5。
身份证件号码:填写能识别纳税人唯一身份的号码。
(1)在中国境内有住所的纳税人,填写身份证、军官证、士兵证等证件上的号码.(2)在中国境内无住所的纳税人,如果税务机关赋予18位纳税人识别号的,填写该号码;没有,则填写护照、港澳居民来往内地通行证、台湾居民来往大陆通行证等证照上的号码.税务机关赋予境内无住所个人的18位纳税人识别号,作为其唯一身份识别码,由纳税人到主管税务机关办理初次涉税事项,或扣缴义务人办理该纳税人初次扣缴申报时,由主管税务机关赋予。
6.自行申报情形:纳税人根据自身情况在对应框内打“√”。
个人所得税自行纳税申报表B表

个人所得税自行纳税申报表(B表)税款所属期:自年月日至年月日金额单位:人民币元(列至角分)国家税务总局监制(201308版)填表说明:一、适用范围本表适用于“从中国境外取得所得”的纳税人的纳税申报。
二、申报期限年度终了后三十日内。
取得境外所得的纳税人应在该期限内将应纳税款缴入国库,并向税务机关报送本表。
纳税人不能按规定期限报送本表时,应当按照《中华人民共和国税收征收管理法》(以下简称税收征管法)及其实施细则的规定办理延期申报。
三、所得为外国货币的,应按照条例第四十三条的规定折合成人民币计算纳税。
四、本表各栏填写如下:(一)表头项目1、税款所属期:是指纳税人取得所得应纳个人所得税款的所属期间,应填写具体的起止年月日。
2、姓名:填写纳税人姓名。
中国境内无住所个人的姓名应当用中、外文同时填写。
3、国籍(地区):填写纳税人的国籍或者地区。
4、身份证件类型:填写能识别纳税人唯一身份的有效证照名称。
(1)在中国境内有住所的个人,填写身份证、军官证、士兵证等证件名称。
(2)在中国境内无住所的个人,如果税务机关已赋予18位纳税人识别号的,填写“税务机关赋予”;如果税务机关未赋予的,填写护照、港澳居民来往内地通行证、台湾居民来往大陆通行证等证照名称。
5、身份证件号码:填写能识别纳税人唯一身份的号码。
(1)在中国境内有住所的纳税人,填写身份证、军官证、士兵证等证件上的号码。
(2)在中国境内无住所的纳税人,如果税务机关赋予18位纳税人识别号的,填写该号码;没有,则填写护照、港澳居民来往内地通行证、台湾居民来往大陆通行证等证照上的号码。
税务机关赋予境内无住所个人的18位纳税人识别号,作为其唯一身份识别码,由纳税人到主管税务机关办理初次涉税事项,或扣缴义务人办理该纳税人初次扣缴申报时,由主管税务机关赋予。
(二)表内各栏纳税人填写本表时,应区别不同国家或者地区和不同所得项目填报。
其中,在填报“工资、薪金所得”、“个体工商户的生产、经营所得”等项目时,按年填写。
个人所得税自行纳税申报表B表

税款所属期:自年月日至年月日金额单位:人民币元(列至角分)
姓名
身份证件类型
国籍(地区)
身份证件号码
所得来源国(地区)
所得项目
收入额
税前扣除项目
减除费用
准予扣除的捐赠额
应纳税所得额
工资薪金所得项目月应纳税所得额
税率
%
速算扣除数
应纳税额
基本养老保险费
基本医疗保险费
失业
保险费
纳税人签字:年月日
代理机构(人)签章:
经办人:经办人执业证件号码:
主管税务机关受理专用章:
受理人:
代理申报日期:年月日
受理日期:年月日
国家税务总局监制
住房
公积金
财产
原值
允许扣除的税费
其他10
合计
年金
商业健康险
投资抵扣
其他扣除
1
2
3
4
5
6
7
8
9
11
12
13
14
15
16
17
18
本期应缴税额计算
国别(地区)
扣除限额
境外已纳税额
五年内超过扣除限额未补扣余额
本期应补缴税额
未扣除余额
19
20
21
22
23
24
谨声明:此表是根据《中华人民共和国个人所得税法》及其实施条例和国家相关法律法规规定填写的,是真实的、完整的、可靠的。
A06442个人所得税自行纳税申报表A表
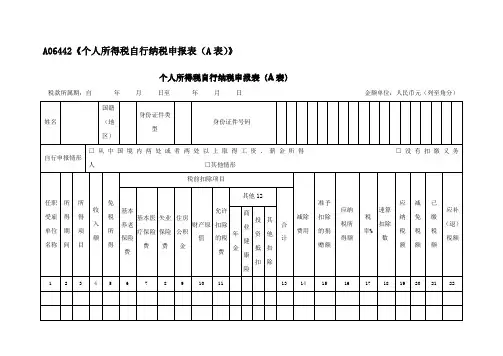
A06442《个人所得税自行纳税申报表(A表)》个人所得税自行纳税申报表(A表)税款所属期:自年月日至年月日金额单位:人民币元(列至角分)国家税务总局监制【表单说明】一、适用范围本表适用于“从中国境内两处或两处以上取得工资、薪金所得的”、“取得应纳税所得,没有扣缴义务人的”,和“国务院规定的其他情形”的个人所得税申报。
纳税人在办理申报时,须同时附报附件2—《个人所得税基础信息表(B表)》。
二、申报期限次月十五日内。
自行申报纳税人应在此期限内将每一个月应纳税款缴入国库,并向税务机关报送本表。
纳税人不能按规按期限报送本表时,应当依照《中华人民共和国税收征收治理法》(以下简称税收征管法)及其实施细那么有关规定办理延期申报。
三、本表各栏填写如下:(一)表头项目1.税款所属期:是指纳税人取得所得应纳个人所得税款的所属期间,应填写具体的起止年月日。
2.姓名:填写纳税人姓名。
中国境内无居处个人,其姓名应当用中、外文同时填写。
3.国籍(地域):填写纳税人的国籍或地域。
4.身份证件类型:填写能识别纳税人唯一身份的有效证照名称。
(1)在中国境内有居处的个人,填写身份证、军官证、士兵证等证件名称。
(2)在中国境内无居处的个人,若是税务机关已给予18位纳税人识别号的,填写“税务机关给予”;若是税务机关未给予的,填写护照、港澳居民来往内地通行证、台湾居民来往大陆通行证等证照名称。
5.身份证件号码:填写能识别纳税人唯一身份的号码。
(1)在中国境内有居处的纳税人,填写身份证、军官证、士兵证等证件上的号码。
(2)在中国境内无居处的纳税人,若是税务机关给予18位纳税人识别号的,填写该号码;没有,那么填写护照、港澳居民来往内地通行证、台湾居民来往大陆通行证等证照上的号码。
税务机关给予境内无居处个人的18位纳税人识别号,作为其唯一身份识别码,由纳税人到主管税务机关办理第一次涉税事项,或扣缴义务人办理该纳税人第一次扣缴申报时,由主管税务机关给予。
个人所得税年度自行纳税申报表A表

附件2个人所得税年度自行纳税申报表(A表)(仅取得境内综合所得年度汇算适用)税款所属期:年月日至年月日纳税人姓名:纳税人识别号:□□□□□□□□□□□□□□□□□□-□□金额单位:人民币元(列至角分)基本情况手机号码电子邮箱邮政编码□□□□□□联系地址省(区、市)市区(县)街道(乡、镇)纳税地点(单选)1.有任职受雇单位的,需选本项并填写“任职受雇单位信息”:□任职受雇单位所在地任职受雇单位信息名称纳税人识别号□□□□□□□□□□□□□□□□□□2.没有任职受雇单位的,可以从本栏次选择一地:□户籍所在地 经常居住地 主要收入来源地户籍所在地/经常居住地/主要收入来源地省(区、市)市区(县)街道(乡、镇)申报类型(单选)□首次申报□更正申报综合所得个人所得税计算项目行次金额一、收入合计(第1行=第2行+第3行+第4行+第5行)1(一)工资、薪金2(二)劳务报酬3(三)稿酬4(四)特许权使用费5二、费用合计[第6行=(第3行+第4行+第5行)×20%]6三、免税收入合计(第7行=第8行+第9行)7(一)稿酬所得免税部分[第8行=第4行×(1-20%)×30%]8(二)其他免税收入(附报《个人所得税减免税事项报告表》)9四、减除费用10五、专项扣除合计(第11行=第12行+第13行+第14行+第15行)11(一)基本养老保险费12(二)基本医疗保险费13(三)失业保险费14(四)住房公积金15六、专项附加扣除合计(附报《个人所得税专项附加扣除信息表》)(第16行=第17行+第18行+第19行+第20行+第21行+第22行+第23行)16(一)子女教育17(二)继续教育18(三)大病医疗19(四)住房贷款利息20(五)住房租金21(六)赡养老人22(七)3岁以下婴幼儿照护23七、其他扣除合计(第24行=第25行+第26行+第27行+第28行+第29行+第30行)24(一)年金25(二)商业健康保险(附报《商业健康保险税前扣除情况明细表》)26(三)税延养老保险(附报《个人税收递延型商业养老保险税前扣除情况明细表》)27(四)允许扣除的税费28(五)个人养老金29(六)其他30八、准予扣除的捐赠额(附报《个人所得税公益慈善事业捐赠扣除明细表》)31九、应纳税所得额32(第32行=第1行-第6行-第7行-第10行-第11行-第16行-第24行-第31行)十、税率(%)33十一、速算扣除数34十二、应纳税额(第35行=第32行×第33行-第34行)35全年一次性奖金个人所得税计算(无住所居民个人预判为非居民个人取得的数月奖金,选择按全年一次性奖金计税的填写本部分)一、全年一次性奖金收入36二、准予扣除的捐赠额(附报《个人所得税公益慈善事业捐赠扣除明细表》)37三、税率(%)38四、速算扣除数39五、应纳税额[第40行=(第36行-第37行)×第38行-第39行]40税额调整一、综合所得收入调整额(需在“备注”栏说明调整具体原因、计算方式等)41二、应纳税额调整额42应补/退个人所得税计算一、应纳税额合计(第43行=第35行+第40行+第42行)43二、减免税额(附报《个人所得税减免税事项报告表》)44三、已缴税额45四、应补/退税额(第46行=第43行-第44行-第45行)46无住所个人附报信息纳税年度内在中国境内居住天数已在中国境内居住年数退税申请(应补/退税额小于0的填写本部分)□申请退税(需填写“开户银行名称”“开户银行省份”“银行账号”)□放弃退税开户银行名称开户银行省份银行账号备注谨声明:本表是根据国家税收法律法规及相关规定填报的,本人对填报内容(附带资料)的真实性、可靠性、完整性负责。
2024最新全年12个月个人所得个税模板
2024最新全年12个月个人所得税模板(注:以下为普通工资薪金所得的个人所得税算法)对于普通工资薪金所得的个人所得税,根据2024年10月1日生效的新税法,采用累计预扣预缴方法进行计算。
下面是一个2024年全年12个月的个人所得税模板的示例:月份工资薪金收入个税累计预扣本月个税(0-扣除数)应缴税额1月80000002月8000124.16124.16124.163月8000248.32124.16248.324月8000372.48124.16372.485月8000496.64124.16496.646月8000620.80124.16620.807月8000744.96124.16744.968月8000869.12124.16869.129月8000993.28124.16993.2810月80001117.44124.161117.4411月80001241.60124.161241.6012月80001365.76124.161365.76根据上表,我们可以看到每个月的工资薪金收入、个税累计预扣、本月个税以及应缴税额。
最后一列显示了每月的应缴税额,这是根据工资薪金收入减去相应的扣除数后得出的结果。
根据2024年的新个税法,我们可以计算出全年的个人所得税。
根据公式,个人所得税=税率×应纳税所得额-速算扣除数。
根据2024年个税法规定,应纳税所得额=收入总额-附加费用扣除-基本减除费用。
根据新个税法,除了基本减除费用之外,对收入进行附加费用扣除。
所以,根据这个示例,2024年全年的个人所得税为2715元。
以上是一个2024年全年12个月个人所得税模板的示例,具体的个税金额会根据个人的情况、收入和具体的税法有所不同。
这个模板只作为示例,具体的个税计算需要根据个人所得税法规定进行计算。
A06442《个人所得税自行纳税申报表(A表)》
A06442《个人所得税自行纳税申报表(A表)》【分类索引】➢业务域申报➢业务类别申报纳税➢表单类型纳税人填报➢设置依据(表单来源)政策规定表单【政策依据】《国家税务总局关于发布个人所得税申报表的公告》(国家税务总局公告2013年第21号)【表单】个人所得税自行纳税申报表(A表)税款所属期:自年月日至年月日金额单位:人民币元(列至角分)国家税务总局监制【表单说明】一、适用范围本表适用于“从中国境内两处或者两处以上取得工资、薪金所得的”、“取得应纳税所得,没有扣缴义务人的”,以及“国务院规定的其他情形”的个人所得税申报。
纳税人在办理申报时,须同时附报附件2—《个人所得税基础信息表(B表)》。
二、申报期限次月十五日内。
自行申报纳税人应在此期限内将每月应纳税款缴入国库,并向税务机关报送本表。
纳税人不能按规定期限报送本表时,应当按照《中华人民共和国税收征收管理法》(以下简称税收征管法)及其实施细则有关规定办理延期申报。
三、本表各栏填写如下:(一)表头项目1.税款所属期:是指纳税人取得所得应纳个人所得税款的所属期间,应填写具体的起止年月日。
2.姓名:填写纳税人姓名。
中国境内无住所个人,其姓名应当用中、外文同时填写。
3.国籍(地区):填写纳税人的国籍或者地区。
4.身份证件类型:填写能识别纳税人唯一身份的有效证照名称。
(1)在中国境内有住所的个人,填写身份证、军官证、士兵证等证件名称。
(2)在中国境内无住所的个人,如果税务机关已赋予18位纳税人识别号的,填写“税务机关赋予”;如果税务机关未赋予的,填写护照、港澳居民来往内地通行证、台湾居民来往大陆通行证等证照名称。
5.身份证件号码:填写能识别纳税人唯一身份的号码。
(1)在中国境内有住所的纳税人,填写身份证、军官证、士兵证等证件上的号码。
(2)在中国境内无住所的纳税人,如果税务机关赋予18位纳税人识别号的,填写该号码;没有,则填写护照、港澳居民来往内地通行证、台湾居民来往大陆通行证等证照上的号码。
(完整版)个人所得税纳税申报表(中英文对照)Word模板
(完整版)个⼈所得税纳税申报表(中英⽂对照)Word 模板个⼈所得税纳税申报表(中英⽂版)(适⽤于年所得12万元以上的纳税⼈申报)INDIVIDUAL INCOME TAX RETURN(For individuals with an annual income of over 120,000 Yuan)所得年份: 年填表⽇期:年⽉⽇⾦额单位:⼈民币元(列⾄⾓分)Year of income incurred: Date of filing: date month year Amount in RMB Yuanof perjury , I declare that this return has been filed a ccording to THE INDIVIDUAL INCOME TAX LAW OF THE PEOPLE’S REPUBLIC OF CHINA and other rele to the best of my knowledge and belief. I guarantee the information provided is true, correct and complete.axpayer’s signatur ePreparer (Other than taxpayer)’s firme number税务机关受理⼈(签字):税务机关受理时间:年⽉⽇受理申报税务机关名称(盖章):Signature of responsible tax officer : Filing date: Time:Year/Month/Date Responsible tax offic填表须知⼀、本表根据《中华⼈民共和国个⼈所得税法》及其实施条例和《个⼈所得税⾃⾏纳税申报办法(试⾏)》制定,适⽤于年所得12万元以上纳税⼈的年度⾃⾏申报。
⼆、负有纳税义务的个⼈,可以由本⼈或者委托他⼈于纳税年度终了后3个⽉以内向主管税务机关报送本表。
2022年个人所得税自行纳税申报表(A表)
优选文档附件3个人所得税自行纳税申报表〔A表〕税款所属期:年月日至年月日纳税人姓名:纳税人识别号:□□□□□□□□□□□□□□□□□□金额单位:X元〔列至角分〕国家税务总局监制.《个人所得税自行纳税申报表〔A表〕》填表说明一、适用范围本表适用于居民个人取得应税所得,扣缴义务人未扣缴税款,非居民个人取得应税所得扣缴义务人未扣缴税款,非居民个人在中国境内从两处以上取得工资、薪金所得等情形在办理自行纳税申报时,向税务机关报送。
二、报送期限〔一〕居民个人取得应税所得扣缴义务人未扣缴税款,应当在取得所得的次年6月30日前办理纳税申报。
税务机关通知限期缴纳的,纳税人应当按照期限缴纳税款。
〔二〕非居民个人取得应税所得,扣缴义务人未扣缴税款的,应当在取得所得的次年6月30日前办理纳税申报。
非居民个人在次年6月30日前离境〔临时离境除外〕的,应当在离境前办理纳税申报。
〔三〕非居民个人在中国境内从两处以上取得工资、薪金所得的,应当在取得所得的次月15日内办理纳税申报。
〔四〕其他需要纳税人办理自行申报的情形,按规定的申报期限办理。
三、本表各栏填写〔一〕表头工程1.税款所属期:填写纳税人取得所得应纳个人所得税款的所属期间,填写具体的起止年月日。
2.纳税人姓名:填写自然人纳税人姓名。
3.纳税人识别号:有中国公民身份号码的,填写X居民你的证件上载明的“公民身份号码〞;没有中国公民身份号码的,填写税务机关给予的纳税人识别号。
〔二〕表内各栏1.“自行申报情形〞:纳税人依据自身情况在对应框内打“√〞。
选择“其他〞的,应当填写具体自行申报情形。
2.“是否为非居民个人〞:非居民个人选“是〞,居民个人选“否〞。
不填默认为“否〞。
3.“非居民个人本年度境内居住天数〞:非居民个人依据合约、任职期限、预期工作时间等不同情况,填写“不超过90天〞或者“超过90天不超过183天〞。
4.第2列“所得工程〞:按照个人所得税法第二条规定的工程填写。
纳税人取得多项所得或者屡次取得所得的,分行填写。